内容概况:2025年全球电影市场呈现“总量增长、区域分化”的态势,2025年全球票房收入达335.50亿美元,较2024年的300.00亿美元增长11.8%,回暖主要受中国、日本等市场强劲拉动,但多数主要市场观影人次仍承压,市场复苏并不均衡。中国2025年票房518.32亿元人民币,同比增长21.95%,观影人次由10.07亿增至12.38亿、增长22.93%;日本票房2744.5亿日元,同比增长33.23%,人次由1.44亿增至1.89亿、增长31.25%,增幅最为突出。
上市企业:儒意电影(002739)、中国电影(600977)、光线传媒(300251)、猫眼娱乐(01896.HK)、捷成股份(300182)、横店影视(603103)、博纳影业(001330)、金逸影视(002905)、上海电影(601595)、幸福蓝海(300528)、中视传媒(600088)、慈文传媒(002343)、欢瑞世纪(000892)、奥飞娱乐(002292)、华谊兄弟(300027)、文投控股(600715)、华策影视(300133)、北京文化(000802)、百纳千成(300291)、中广天择(603721)、唐德影视(300426)
关键词:电影发展背景、电影产业链、电影票房收入、电影观影人次、票房前10位影片、电影竞争格局、电影发展趋势
一、概述
1、定义及分类
电影行业(Film Industry)是以影视内容的策划投资、拍摄制作、发行放映及衍生开发为主营业务,依托城市院线银幕与多元渠道向观众提供视听文化消费的现代文化产业。其核心是以工业化生产方式将创意转化为可供大规模消费的视听产品,涵盖从内容创意、制片生产、发行排片到影院放映以及IP衍生开发的完整价值链条,兼具文化属性与商业属性,是衡量一个国家文化软实力的重要载体。
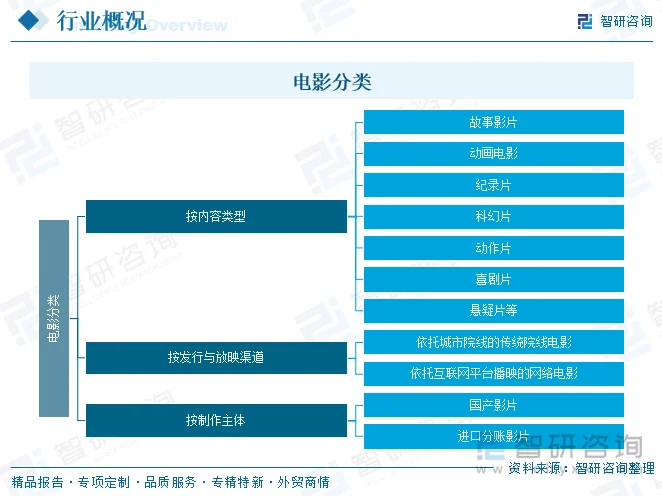
按内容类型划分,电影行业主要包括故事影片、动画电影、纪录片以及科幻、动作、喜剧、悬疑等类型片;按发行与放映渠道划分,可分为依托城市院线的传统院线电影与依托互联网平台播映的网络电影;按制作主体划分,则分为国产影片与进口分账影片。近年来动画电影与系列化IP影片的市场表现持续走高,成为拉动大盘的关键力量。
2、行业特点
电影行业是高投入、高风险的创意产业,单片成败对企业和市场波动影响显著,呈现出强烈的档期依赖特征,春节档、暑期档、国庆档等少数重点档期往往集中贡献全年过半票房。内容供给质量直接决定市场大盘冷暖,优质头部作品具有极强的虹吸效应;与此同时,行业正加速从单一票房驱动转向“内容+产业”双轮驱动,IP全生命周期开发与“电影+文旅/餐饮/衍生品”等跨界融合成为新的增长极。
二、发展背景
1、政策背景
电影强国建设被纳入国家文化发展战略,政策密集出台为行业高质量发展定调。2025年国家电影局联合中央广播电视总台启动“中国电影消费年”,相关平台预计全年投入不少于10亿元观影优惠补贴;同期发布《关于促进虚拟现实电影有序发展的通知》《关于发展和规范数字电影LED影厅的通知》《港澳服务提供者投资电影制作业务管理规定》等文件,从培育新型业态、规范技术升级、扩大对内对外开放等维度深化电影发行放映机制改革,引导行业向规范化、高质量、生态化方向演进。
2、社会背景
居民精神文化消费需求持续升级,观影正从偶发的“过节方式”向日常化的社交刚需转变,朋友聚会、亲子活动、情侣约会成为重要观影场景。下沉市场观影潜力加速释放,三四线城市票房占比稳步攀升,县级与乡镇影院规模化布局让电影文化消费更加普惠。与此同时,年轻群体的观影习惯受到流媒体与短视频冲击,银发、亲子等多元人群的拓展成为行业重塑常态化观影的关键课题。
3、经济背景
居民人均可支配收入的稳步增长为文化消费提供了坚实支撑,电影作为文化消费的核心入口持续受益。更重要的是,电影经济范式正从单纯的“票房经济”向涵盖制作、发行、放映、设备、宣发、衍生与跨界带动的“电影经济”转型,产业价值半径显著扩大。以电影为纽带联动餐饮、旅游、零售、主题乐园的服务消费模式日益成熟,成为扩大内需、促进服务消费的重要抓手。
4、技术背景
中国电影科技正处于从“跟跑”向“并跑”“领跑”转变的关键期。CINITY高新技术格式放映系统、国产LED放映系统、虚拟拍摄、AI影视城、国家电影数字资产平台等前沿技术的系统规划与落地应用,持续提升电影工业化水平与生产效率。高新技术格式与沉浸式视听体验增强了影院相对于家庭娱乐的不可替代性,也为中华优秀传统文化创造性转化提供了坚实的技术美学支撑。
三、产业链
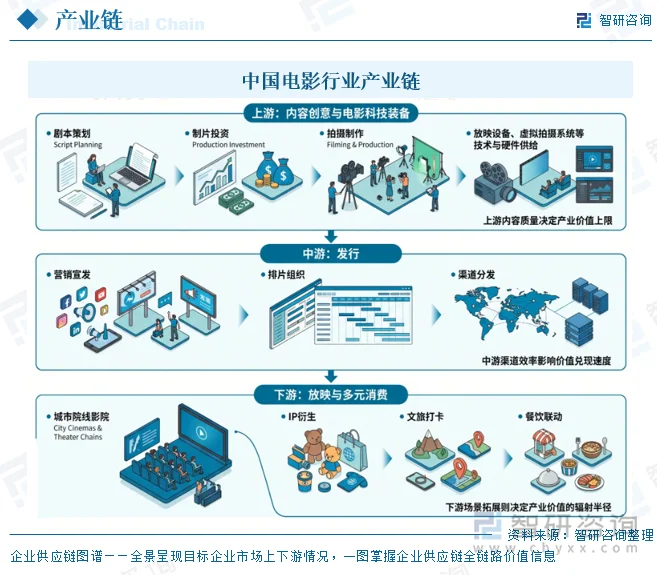
中国电影产业链呈三级结构:上游为内容创意与电影科技装备环节,包括剧本策划、制片投资、拍摄制作以及放映设备、虚拟拍摄系统等技术与硬件供给;中游为发行环节,承担影片的营销宣发、排片组织与渠道分发;下游为放映与多元消费环节,以城市院线影院为核心终端,并延伸至IP衍生、文旅打卡、餐饮联动等跨界消费场景。上游内容质量决定产业价值上限,中游渠道效率影响价值兑现速度,下游场景拓展则决定产业价值的辐射半径。
相关报告:智研咨询发布的《中国电影行业发展模式分析及未来前景规划报告》
四、发展现状
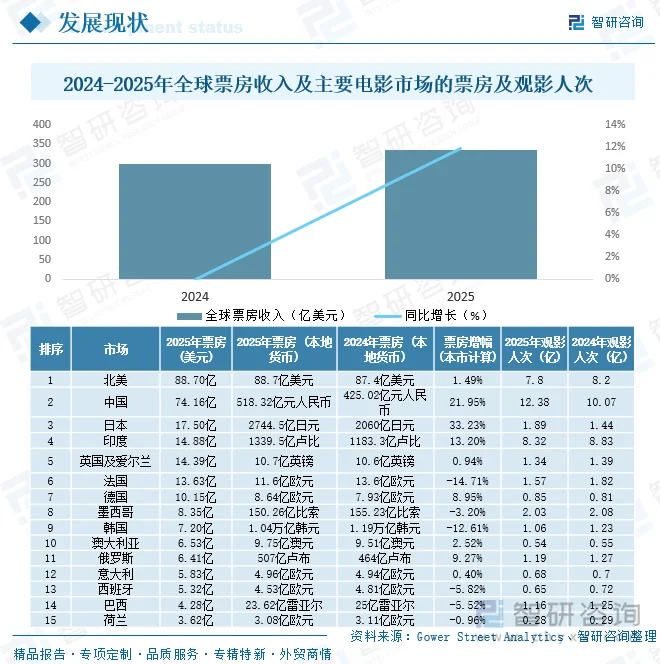
2025年全球电影市场呈现“总量增长、区域分化”的态势,2025年全球票房收入达335.50亿美元,较2024年的300.00亿美元增长11.8%,回暖主要受中国、日本等市场强劲拉动,但多数主要市场观影人次仍承压,市场复苏并不均衡。中国2025年票房518.32亿元人民币,同比增长21.95%,观影人次由10.07亿增至12.38亿、增长22.93%;日本票房2744.5亿日元,同比增长33.23%,人次由1.44亿增至1.89亿、增长31.25%,增幅最为突出。
北美票房88.70亿美元、仅增1.49%,但观影人次由8.2亿降至7.8亿、下降4.88%;印度票房增13.20%但人次降5.78%,英国及爱尔兰票房微增0.94%而人次降3.60%,显示部分成熟市场票房与人次走势背离。欧洲及亚太其他市场分化明显:德国票房增8.95%、人次增4.94%,而法国票房降14.71%、人次降13.74%,韩国票房降12.61%、人次降13.82%,西班牙、巴西、墨西哥等也呈票房和人次双降;澳大利亚、俄罗斯、意大利票房虽增长或微增,但观影人次均有所下滑。
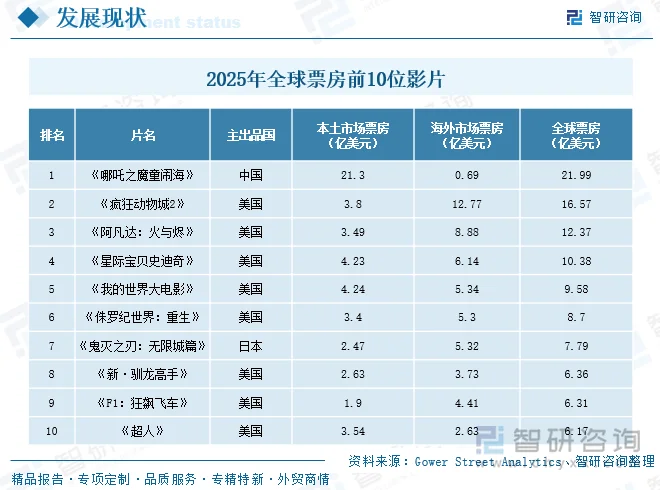
2025年是动画电影大放异彩的一年,全球票房前十中动画作品表现尤为突出,《哪吒之魔童闹海》以21.99亿美元登顶,其中,本土市场贡献21.3亿美元、海外仅0.69亿美元,显示出中国动画强大的本土驱动力;《疯狂动物城2》以16.57亿美元位列第二,海外市场达12.77亿美元,是前十中海外票房最高的影片;日本《鬼灭之刃:无限城篇》以7.79亿美元排名第七,海外5.32亿美元超过本土2.47亿美元。与此同时,前十中美国影片占8席,《阿凡达:火与烬》《星际宝贝史迪奇》《我的世界大电影》《侏罗纪世界:重生》等IP续集和改编作品仍具强势号召力,前十门槛达6.17亿美元。
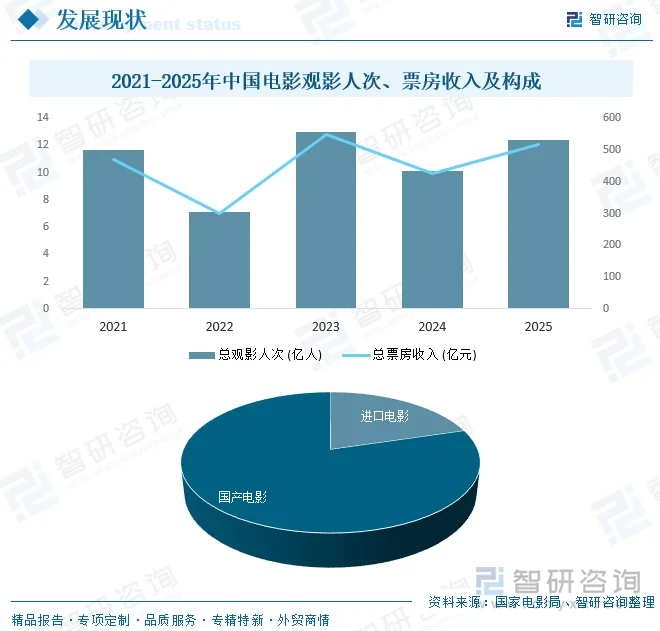
从国内市场来看,2021—2025年中国电影观影人次与票房收入呈“波动复苏、国产主导”的走势,2022年跌至7.11亿人次、299.39亿元的低谷后,2023年反弹至12.98亿人次、549.21亿元的阶段高点,2024年回落至10.09亿人次、425.02亿元,2025年又回升至12.38亿人次、518.32亿元,人次和票房分别较2024年增长约22.7%和21.95%,但仍略低于2023年峰值,同时,2025年国产电影票房占比达79.67%,进口电影仅占20.33%,显示国内市场复苏主要由国产影片驱动,国产片主导地位进一步巩固。
五、竞争格局
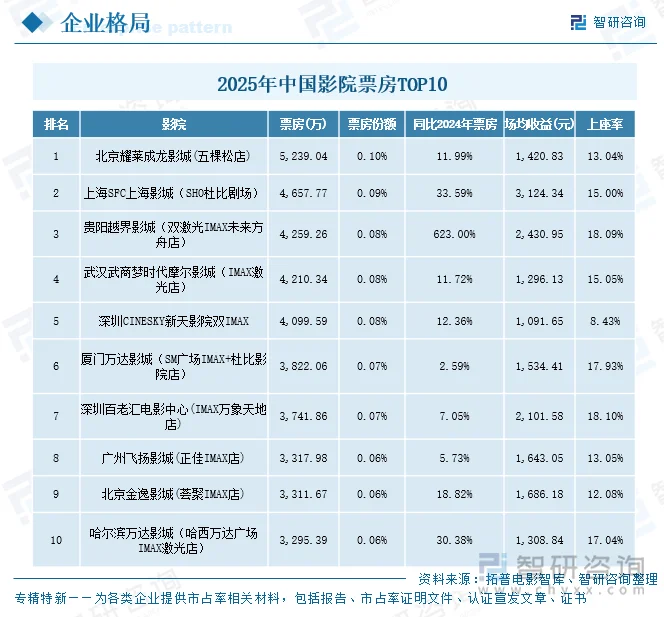
2025年中国影院票房TOP10呈现“头部分散、普遍增长、高端影厅驱动”的特征,榜首北京耀莱成龙影城(五棵松店)票房5239.04万元,份额仅0.10%,第十名哈尔滨万达影城(哈西万达广场IMAX激光店)为3295.39万元、份额0.06%,前十合计份额约0.75%,市场集中度较低;十家影院同比2024年全部正增长,其中贵阳越界影城(双激光IMAX未来方舟店)以623.00%的增幅最为突出,上海SFC上海影城(SHO杜比剧场)和哈尔滨万达影城分别增长33.59%、30.38%;场均收益差异明显,上海SFC上海影城达3124.34元,深圳CINESKY新天影院仅1091.65元;上座率在8.43%—18.10%之间,深圳百老汇电影中心、贵阳越界影城、厦门万达影城居前,深圳CINESKY新天影院偏低。
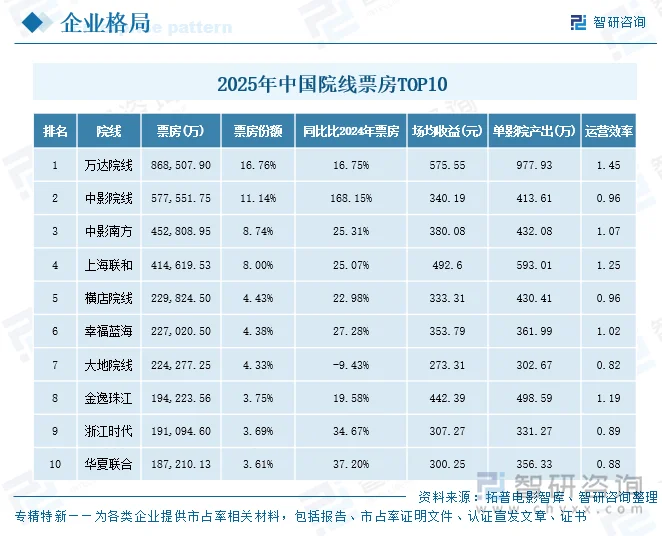
院线方面,2025年中国院线票房TOP10合计约356.71亿元、份额合计约68.83%,头部集中度较高,万达院线以86.85亿元、16.76%份额稳居第一,同比增长16.75%,且场均收益575.55元、单影院产出977.93万元、运营效率1.45均列前十首位,规模与效率双领先;中影院线以57.76亿元、11.14%份额居第二,同比大增168.15%,为前十增速最高,但运营效率0.96仍低于万达和上海联和;上海联和以41.46亿元、8.00%份额位列第四,运营效率1.25仅次于万达。前十中除大地院线同比下降9.43%、运营效率0.82垫底外,其余院线均实现增长,华夏联合、浙江时代、幸福蓝海同比分别增长37.20%、34.67%、27.28%,增速居前。整体看,院线市场复苏由头部院线带动,万达优势明显,中影系增速突出,但各院线在场均收益、单影院产出和运营效率上分化较大。
六、发展趋势
1、从“票房经济”向“电影经济”生态化转型
电影行业的增长逻辑正由单一票房驱动转向涵盖内容、渠道、衍生与跨界带动的生态化运营。未来企业竞争的焦点将从单片票房延展至IP全生命周期开发能力,包括前置的IP培育、映前的整合营销、映后的衍生授权与长线运营。影院空间将被重新定义为集观影、社交、餐饮、展览、演出直播于一体的综合娱乐消费场景,“电影+文旅”“电影+美食”“电影+衍生品”等跨界业态将从活动式尝试走向常态化机制。这种生态化转型有助于平抑内容供给波动带来的经营风险,提升产业整体投入产出效率与抗周期能力,使电影真正成为扩大内需与服务消费的重要引擎。
2、科技赋能电影工业体系升级
科技创新将加速赋能电影工业化体系建设,成为行业提质升级的核心动能。人工智能、虚拟拍摄、实时渲染、国产LED放映系统、CINITY高新技术格式以及国家电影数字资产平台等技术的系统应用,将显著缩短制作周期、降低生产成本并丰富视听语言。在核心装备与底层特效技术层面,自主攻关有望逐步突破关键技术的外部依赖,增强产业链韧性与安全性。科技与艺术的深度融合不仅提升国产影片的工业水准与全球竞争力,也通过沉浸式、差异化体验强化影院相对于家庭娱乐的不可替代性,为观众提供更具吸引力的线下文化消费理由。
3、内容创作多元共荣与动画电影崛起
内容供给的质量与多样性将决定市场能否走向稳健复苏。动画电影凭借传统文化IP的创造性转化迎来井喷,国产动画在视觉美学与叙事能力上的突破使其成为拉动家庭与年轻观众的重要力量;现实题材与类型片的融合创新持续深化,喜剧、悬疑、动作等类型在满足情绪价值的同时更强调思想深度与艺术价值。行业将更重视供给结构的均衡化,减少同质化扎堆,提升非档期精品供给,以培育观众常态化的观影习惯。内容端“专精特新”的创作者驱动型工作室也将与全产业链平台型企业形成互补共生的产业生态。
4、市场结构优化与国内国际双循环
电影市场将在结构优化与双向开放中拓展增长空间。国内层面,分线发行、差异化排片等精细化发行改革有望提升供给与需求的匹配效率,下沉市场的持续渗透将打开县域与乡镇的消费增量;港澳资本获准作为国产电影第一出品方的政策突破,将促进粤港澳影视产业融合。国际层面,随着更多国产影片走向全球银幕、覆盖更广泛的海外地区,中国电影的文化输出与全球影响力有望增强,国内国际双轮驱动的国际合作与交流将成为行业中长期的重要方向,推动中国从电影大国稳步迈向电影强国。
更多行业分析详见智研咨询发布的《中国电影行业发展模式分析及未来前景规划报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国电影行业发展模式分析及未来前景规划报告
《2027-2033年中国电影行业发展模式分析及未来前景规划报告》共十二章,包含中国电影行业重点企业分析,2027-2033年中国电影行业投资分析,中国电影行业的前景分析预测等内容。


 公众号
 小程序
 微信咨询