上市企业:博汇纸业(600966.SH)、华泰股份(600308.SH)、太阳纸业(002078.SZ)、ST晨鸣(000488.SZ)、岳阳林纸(600963.SH)、宜宾纸业(600793.SH)、仙鹤股份(603733.SH)、山鹰国际(600567.SH)等
相关企业:亚太森博(山东)浆纸有限公司、亚太森博(广东)纸业有限公司、大河纸业有限公司、山东世纪阳光纸业集团有限公司、河南恒兴纸业股份有限公司、山东金蔡伦纸业有限公司、山东恒宇纸业有限公司、河南省龙源纸业股份有限公司、广西贵港红旗纸业有限公司等
一、概述
文化纸是用于书写、印刷的纸品总称,处于造纸产业链中游,上游为木浆、废纸等纤维原料,下游对接出版印刷、办公文教及包装衬纸等场景。按品类可分为未涂布印刷书写纸(胶版纸、双胶纸、书写纸、复印原纸等)与涂布印刷纸(铜版纸、轻涂纸等)。
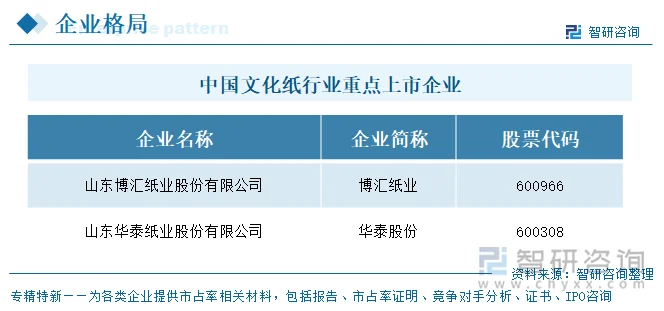
目前,中国文化纸行业重点上市企业包括博汇纸业(600966.SH)、华泰股份(600308.SH)、太阳纸业(002078.SZ)、ST晨鸣(000488.SZ)、岳阳林纸(600963.SH)、宜宾纸业(600793.SH)、仙鹤股份(603733.SH)、山鹰国际(600567.SH)等。
二、企业基本信息对比
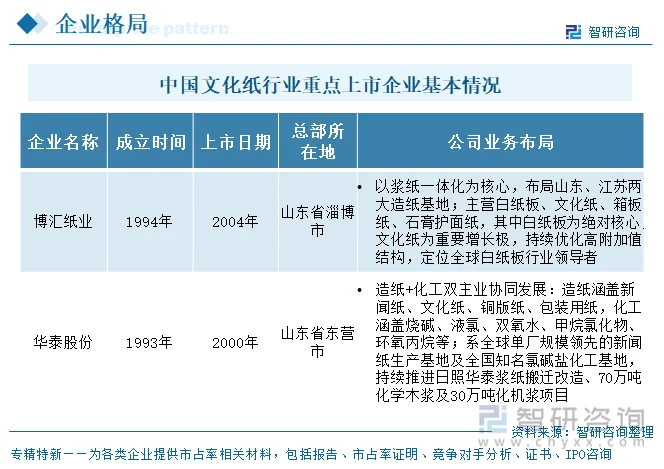
两家企业中,华泰股份1993年成立、2000年上市,为成立与上市均最早的企业;博汇纸业1994年成立、2004年上市,成立与上市均较晚。业务布局上,两家均属造纸行业,但路径不同:博汇纸业以浆纸一体化为核心,布局山东、江苏两大造纸基地,主营白纸板、文化纸、箱板纸、石膏护面纸,白纸板为绝对核心,定位全球白纸板行业领导者;华泰股份形成造纸与化工双主业协同,造纸涵盖新闻纸、文化纸、铜版纸、包装用纸,化工涵盖烧碱、液氯、双氧水、环氧丙烷等,系全球单厂规模领先的新闻纸基地及全国知名氯碱盐化工基地。整体来看,行业处于成熟期,博汇纸业聚焦白纸板专业化,华泰股份则以造纸化工双轮驱动见长。
三、企业经营业绩对比
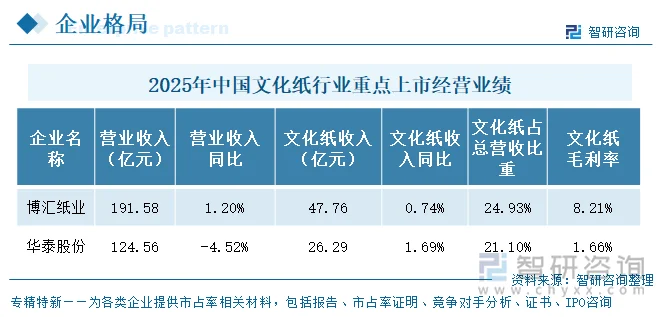
按2025年文化纸营收规模,2家上市企业中,文化纸营收规模博汇领先:2025年博汇47.76亿元、占其总营收24.93%;华泰26.29亿元、占21.10%,博汇文化纸营收约为华泰的1.82倍。增速上两家均近零增长——博汇+0.74%、华泰+1.69%,华泰略快但仍属平台期。毛利率是分化最剧烈的指标:博汇文化纸毛利率8.21%,华泰仅1.66%,相差6.55个百分点。差异主要源于产品结构与成本归集——华泰文化纸以胶版纸等中低端未涂布纸为主、且将高毛利的铜版纸单列,而博汇持续优化白牛皮纸、静电复印原纸等高附加值占比并发挥规模与浆纸一体化成本优势。
四、企业文化纸产销量
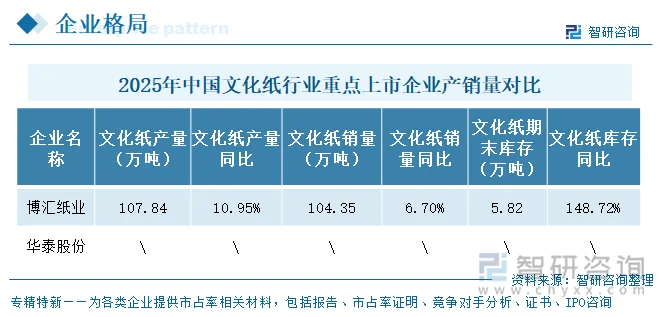
2025年文化纸产销量方面,博汇纸业文化纸产量107.84万吨、同比+10.95%,销量104.35万吨、同比+6.70%,产销率约96.8%;产量增速明显高于销量,致期末库存升至5.82万吨、同比激增+148.72%,呈累库信号——这与行业“价格疲弱、需求乏力”的判断相互印证。
五、企业研发投入对比
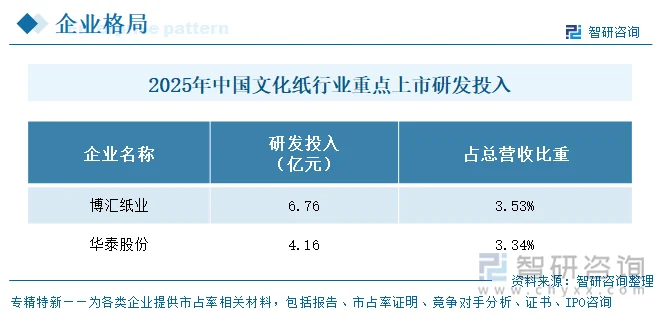
2025年2家企业研发投入金额上,绝对规模博汇纸业领先:2025年博汇研发投入合计6.76亿元,华泰4.16亿元,博汇约为华泰的1.63倍。投入强度两者接近且均处3.3%—3.5%区间:博汇占营收3.53%、华泰3.34%,博汇略高0.19个百分点。
六、企业发展规划
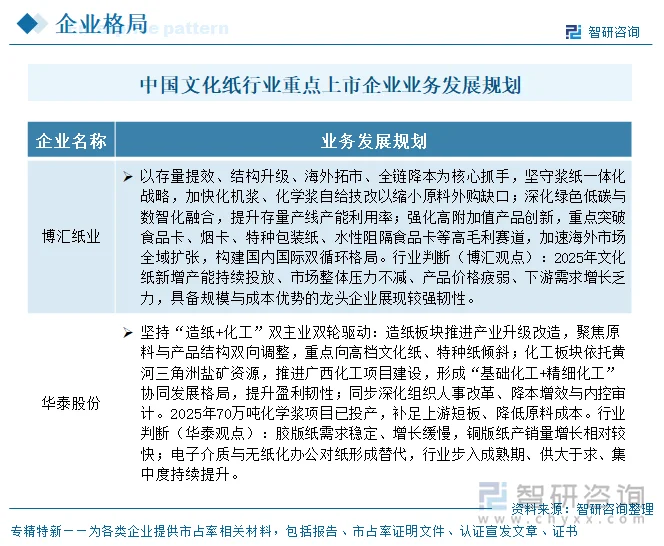
两家规划可归纳为三条主线:做强造纸主业与结构升级、延链补链构建第二曲线、精益运营与降本增效。主线一——结构升级:博汇聚焦高附加值的食品卡、烟卡、特种包装纸,并加速海外双循环;华泰则向高档文化纸、特种纸倾斜,以70万吨化学浆投产补齐上游、降低原料成本。主线二——双主业/延链:华泰发挥“造纸+化工”双轮驱动,推进广西化工项目形成基础化工+精细化工格局;博汇坚守浆纸一体化,加快化机浆、化学浆自给技改,强化全链条成本护城河。主线三——精益与绿色:两家均强调数智化、低碳转型与降本增效,以对冲行业价格下行与原料波动。
七、文化纸行业代表性上市企业—博汇纸业
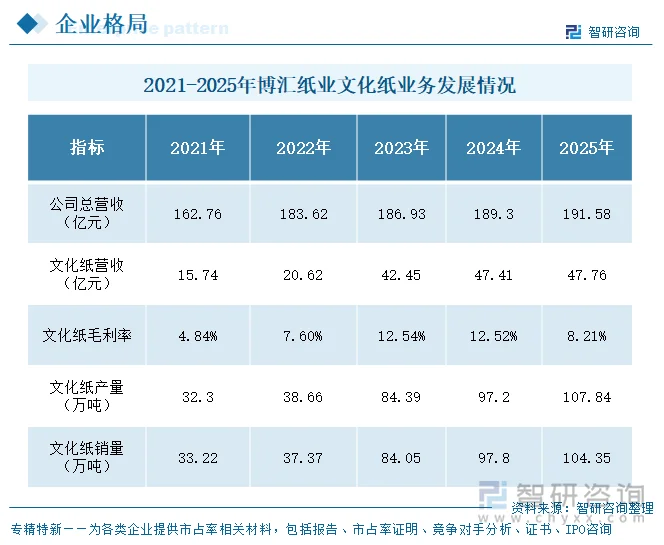
博汇纸业成立于1994年,2004年在上海证券交易所主板上市(股票代码600966),总部位于山东淄博桓台,2020年起成为金光集团APP(中国)旗下唯一A股上市平台;公司在山东、江苏布局两大造纸基地,为浆纸一体化领域领军企业,并致力于成为全球白纸板行业领导者。经营业绩方面,博汇总营收由2021年的162.76亿元稳步增至2025年的191.58亿元;文化纸营收由15.74亿元扩张至47.76亿元(扩大至约3倍),占总营收比重由约9.7%升至24.93%,跃居第二大业务。文化纸毛利率呈“先升后落”走势:2021年4.84%、2023—2024年升至12.5%以上高位,2025年回落至8.21%(同比-4.31个百分点),主因行业新增产能释放、价格疲弱与成本承压。产量由32.30万吨增至107.84万吨(扩大至约3.3倍),产能持续投放;销量由33.22万吨增至104.35万吨,与行业头部企业地位相匹配。2025年博汇以47.76亿元文化纸营收居样本首位,领先华泰26.29亿元。
更多行业分析详见智研咨询发布的《中国文化纸行业市场动态分析及产业需求研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国文化纸行业市场动态分析及产业需求研判报告
《2027-2033年中国文化纸行业市场动态分析及产业需求研判报告 》共十一章,包含中国文化纸行业上市企业竞争力与关键性数据分析,2027-2033年中国文化纸行业发展前景预测分析,2027-2033年中国文化纸行业投资商机与风险预警等内容。


 公众号
 小程序
 微信咨询