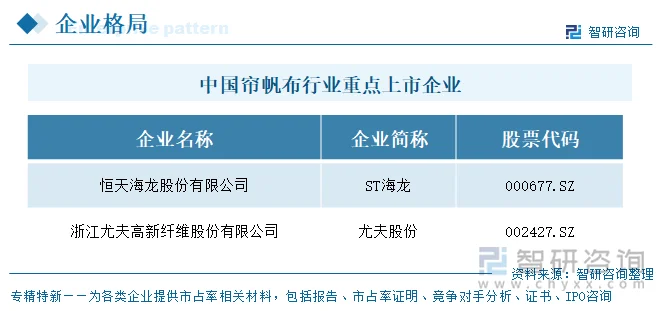
上市企业:ST海龙(000677.SZ)、尤夫股份(002427.SZ)、神马股份(600810.SH)、皖维高新(600063.SH)、南京化纤(600889.SH)、三力士(002224.SZ)、双箭股份(002381.SZ)、宝通科技(300031.SZ)等
相关企业:青岛康威化纤有限公司、乐陵市晟煜帆布制品有限公司、山东华乐实业集团有限公司、平顶山神马帘子布发展有限公司、平舆华丰织造有限公司、青岛联创实业有限公司、宁波大发化纤有限公司、浙江古纤道新材料股份有限公司等
一、概述
帘帆布是橡胶骨架材料的核心组成部分,主要包括轮胎用浸胶帘子布和输送带用浸胶帆布两大类,上游原料为石化产业链的涤纶工业丝(由PTA、MEG聚合纺丝而成),下游对接轮胎、输送带、胶管等橡胶制品。轮胎对骨架材料耗用量最大,约占骨架材料用量的70%,帘子布是半钢子午胎骨架材料的重要组成部分;浸胶帆布则是长距离橡胶输送带的重要骨架材料,受益于煤矿、钢铁及基建项目扩张而持续发展。
目前,中国帘帆布行业重点上市企业包括ST海龙(000677.SZ)、尤夫股份(002427.SZ)、神马股份(600810.SH)、皖维高新(600063.SH)、南京化纤(600889.SH)、三力士(002224.SZ)、双箭股份(002381.SZ)、宝通科技(300031.SZ)等。
二、企业基本信息对比
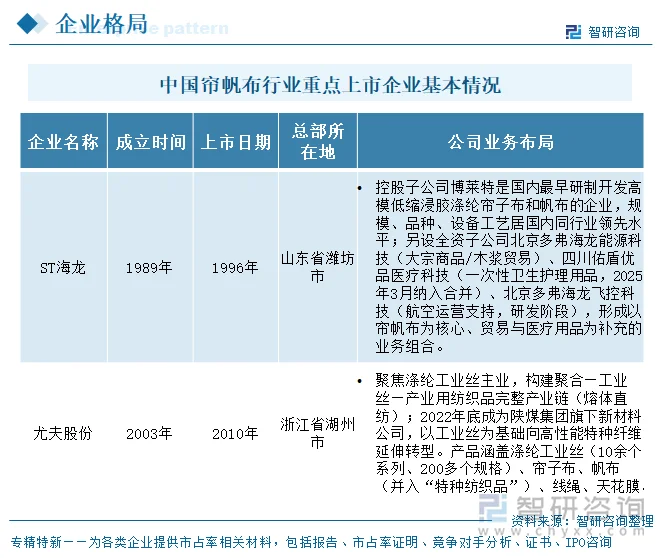
两家企业中,ST海龙1989年成立、1996年上市,成立与上市均较早;尤夫股份2003年成立、2010年上市,成立与上市均较晚。业务布局上,两家均涉及帘子布与帆布,但路径不同:ST海龙以控股子公司博莱特的高模低缩浸胶涤纶帘子布和帆布为核心,另设贸易、医疗护理用品、航空运营支持等子公司作为补充;尤夫股份聚焦涤纶工业丝主业,构建聚合—工业丝—产业用纺织品完整产业链,产品涵盖涤纶工业丝、帘子布、帆布、线绳、天花膜等,2022年底成为陕煤集团旗下新材料公司后向高性能特种纤维延伸。整体来看,行业处于成熟期,ST海龙以帘帆布为核心多元补充,尤夫股份则以工业丝全产业链与特种纤维转型见长。
三、企业经营业绩对比
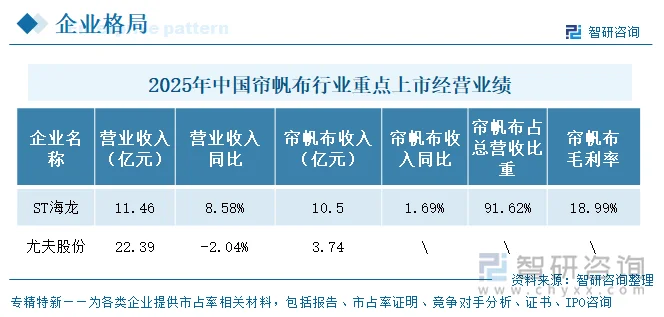
按2025年帘帆布营收规模,2家上市企业中,ST海龙以10.50亿元居首,占其总营收比重超过九成,同比实现小幅增长。尤夫股份帘帆布收入3.74亿元,规模较小。从毛利率看,ST海龙帘帆布毛利率为18.99%。整体来看,ST海龙帘帆布业务规模与聚焦度均显著领先,帘帆布是其绝对核心主业;尤夫股份该业务体量相对较小,仅为其涤纶工业丝产业链的延伸环节,两家企业在帘帆布业务上的战略权重差异明显。
四、企业帘帆布产销量
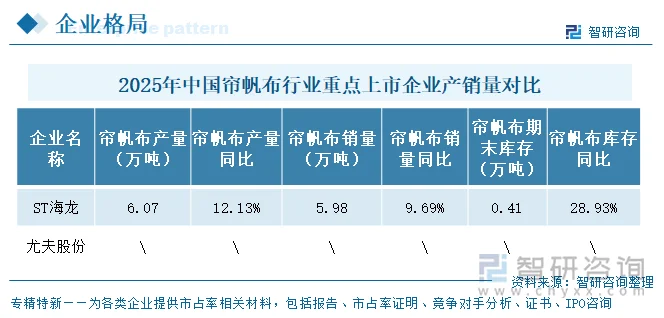
2025年帘帆布产销量方面,2家重点上市企业中,ST海龙产量6.07万吨,同比增长12.13%;销量5.98万吨,同比增长9.69%;期末库存0.41万吨,同比增长28.93%,产销量均实现正增长,但产量增速快于销量,库存有所累积,产销率约98.5%。整体来看,ST海龙帘帆布产销保持增长,但库存增幅明显高于产销增速。
五、企业研发投入对比
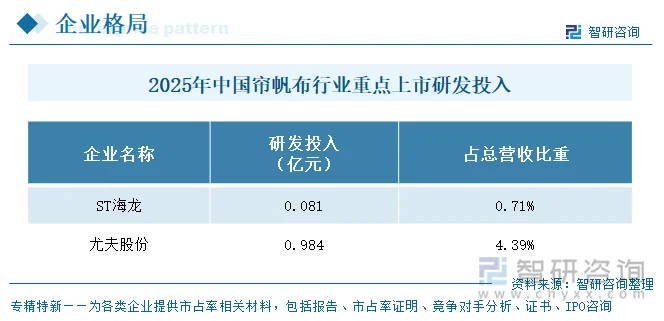
2025年2家企业研发投入金额上,研发投入的绝对规模与强度呈现明显反差。尤夫股份2025年研发投入合计0.984亿元、占营业收入4.39%,无论绝对额还是强度均居前,与其“以科技创新为基、研发产品拓链”的战略定位一致,研发方向覆盖高模低缩、再生聚酯、安全气囊用丝等高性能品种。ST海龙2025年研发投入合计0.081亿元、占营业收入仅0.71%,绝对额约为尤夫的十二分之一。两家投入强度的差异,部分反映ST海龙以成熟工艺规模化生产为主、尤夫以差别化工业丝持续迭代为主的业务属性区别。
六、企业发展规划
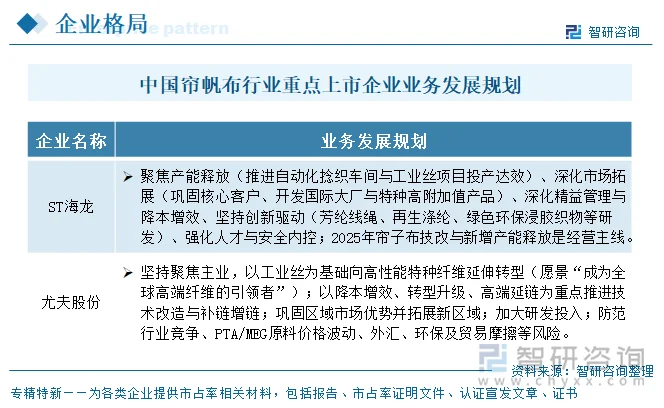
两家企业规划可归纳为两条主线:一是做精主业、释放产能,ST海龙聚焦浸胶帘子布技改开车、2#捻织车间新增产能释放及配套工业丝项目投产达效,尤夫股份以降本增效、转型升级、高端延链推进技改与补链增链;二是延链补链、向高附加值转型,ST海龙布局芳纶线绳、再生涤纶织物等研发并拓展国际大客户,尤夫股份以工业丝为基础向高性能特种纤维延伸,构建“基础产品固链、研发产品拓链、新兴产品建链”体系,坚持内生与外延并购并重。
七、帘帆布行业代表性上市企业—ST海龙
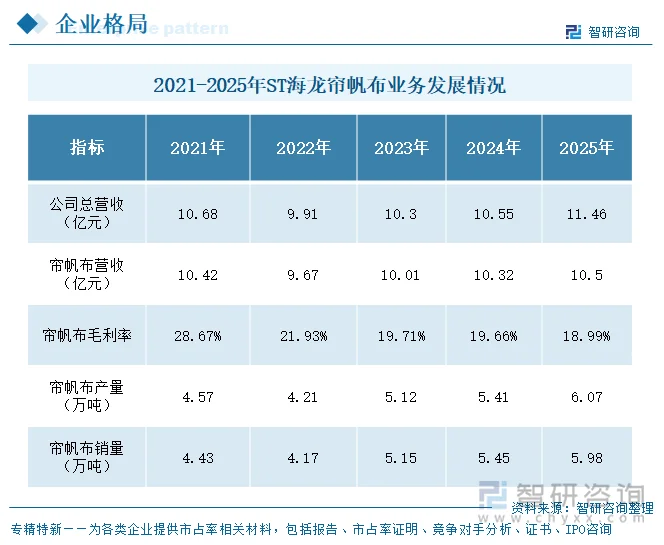
恒天海龙股份有限公司前身为山东海龙,1989年成立、1996年在深圳证券交易所主板上市(股票代码000677),是国内最早研制开发高模低缩浸胶涤纶帘子布和帆布的企业之一。其核心控股子公司博莱特规模、品种、设备工艺居国内同行业领先水平,涤纶帘子布、帆布产能居国内同行业前列;公司是中国橡胶工业协会纤维骨架材料研发中心依托单位,参与多项行业标准制定,产品通过国内外主要轮胎及橡胶企业认证,出口三十多个国家和地区,行业地位突出。经营业绩方面,ST海龙2021—2025年总营收在9.91亿至11.46亿元之间窄幅波动,2025年达11.46亿元、创样本期新高;帘帆布收入由2021年的10.42亿元增至2025年的10.50亿元,2025年首次突破10.5亿元。但帘帆布毛利率由2021年的28.67%持续下行至2025年的18.99%,五年累计下降9.68个百分点,主因原料(石化涤纶工业丝)价格与能源成本上行、普通帘帆布竞争加剧。产量由2021年的4.57万吨增至2025年的6.07万吨、销量由4.43万吨增至5.98万吨,规模稳步扩张,但2025年期末库存同比+28.93%显示部分帆布品种存在累库。整体看,ST海龙作为专业化龙头,规模与行业地位稳固,但盈利端持续承压,提质增效与高附加值转型是其后续关键。
更多行业分析详见智研咨询发布的《中国帘帆布行业市场运行格局及未来趋势研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国帘帆布行业市场运行格局及未来趋势研判报告
《2027-2033年中国帘帆布行业市场运行格局及未来趋势研判报告》共八章,包含国内帘帆布生产厂商竞争力分析,2027-2033年中国帘帆布行业发展前景及投资策略,帘帆布企业投资战略与客户策略分析等内容。


 公众号
 小程序
 微信咨询