


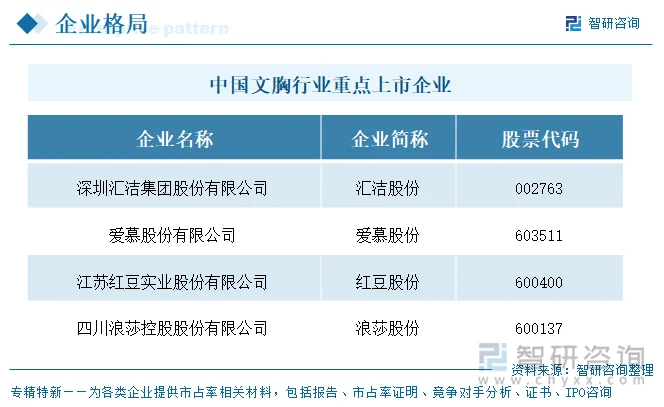
上市企业:汇洁股份(002763.SZ)、爱慕股份(603511.SH)、红豆股份(600400.SH)、浪莎股份(600137.SH)等
相关企业:宏杰内衣股份有限公司、浙江水中花针织内衣有限公司、广东新怡内衣集团有限公司、佛山市南海区奥丽侬内衣有限公司、汕头市潮阳区佳妮制衣有限公司、广东乔妮雅内衣有限公司、浙江娅茜内衣有限公司、汕头市霞黛芳内衣有限公司、佛山市枫莲内衣有限公司、汕头市多拉美内衣实业有限公司等
一、概述
文胸是女士贴身服饰的核心品类,与内裤、家居服、保暖衣、背心等同属内衣(贴身服饰)大类,处于服装产业链中下游,产业链由研发设计、面料与杯型工艺、生产制造(自制或委外)延伸至品牌零售环节。从品类定位看,行业可分为中高端专业品牌(如爱慕、曼妮芬、兰卡文)与大众高性价比品牌(如浪莎及诸多互联网新锐)两档;从渠道看,分为直营、经销与电商/直播;从业务结构看,可分为文胸单品类专业品牌与全品类内衣集团。本次对比的四家A股公司中,爱慕股份、汇洁股份为以文胸等贴身服饰为核心的专业化企业,文胸均在其分产品中单列;红豆股份主业为男装,文胸仅为零星延伸;浪莎股份主业为针织内衣,文胸为内衣系列中的小品类。
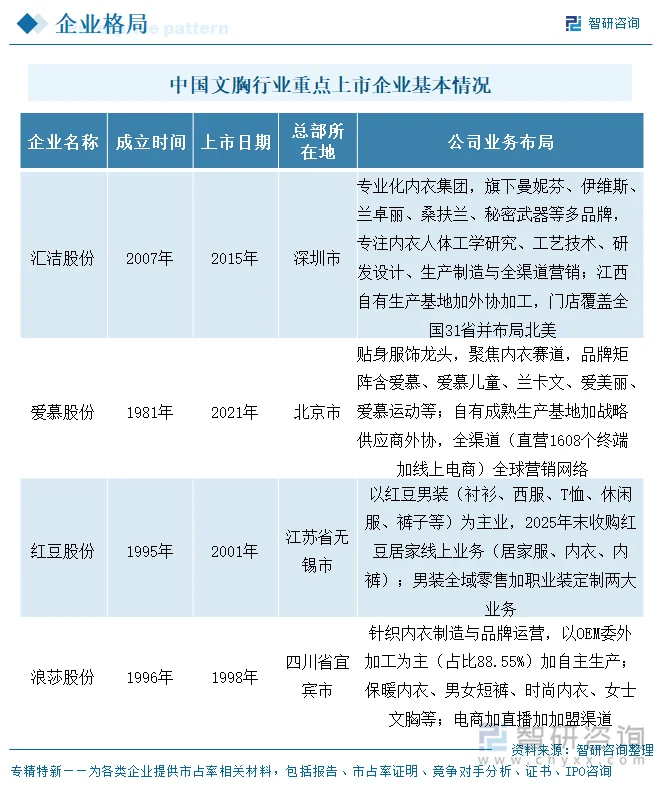
沪深分布上,四家均为A股纺织服装类企业:汇洁股份(深交所,2007年成立、2015年上市)、红豆股份(上交所,1995年成立、2001年上市)、浪莎股份(上交所,1996年成立、1998年上市)为老牌上市服饰企业;爱慕股份(上交所,1981年成立、2021年上市)成立最早但上市最晚,经历较长培育期后方登陆资本市场。
二、企业基本情况及业务布局
四家成立年份跨度从1981年(爱慕股份)到2007年(汇洁股份),最早与最晚相差26年,整体均为深耕服装领域二三十年以上的成熟企业。成立与上市间隔差异显著:浪莎股份(1996年成立、1998年上市,间隔约2年)属早期改制上市;红豆股份(1995年成立、2001年上市,间隔6年)、汇洁股份(2007年成立、2015年上市,间隔8年)为常规培育后上市;爱慕股份(1981年成立、2021年上市,间隔40年)则因由集体/民营品牌长期发展至规模化后方启动资本化,间隔极长。
总部区位呈现明显的产业集聚与资源导向特征:汇洁股份、爱慕股份分别坐落于深圳、北京,依托一线城市的人才、设计与品牌运营资源,定位中高端品牌运营;红豆股份位于江苏无锡(长三角纺织服装产业带),享成熟制造与供应链配套;浪莎股份位于四川宜宾,地处内陆承接针织制造与成本优势。四家总部分处华北、华东、华南、西南,覆盖主要服装消费与制造区域。
三、文胸代表性产品对比及业务模式
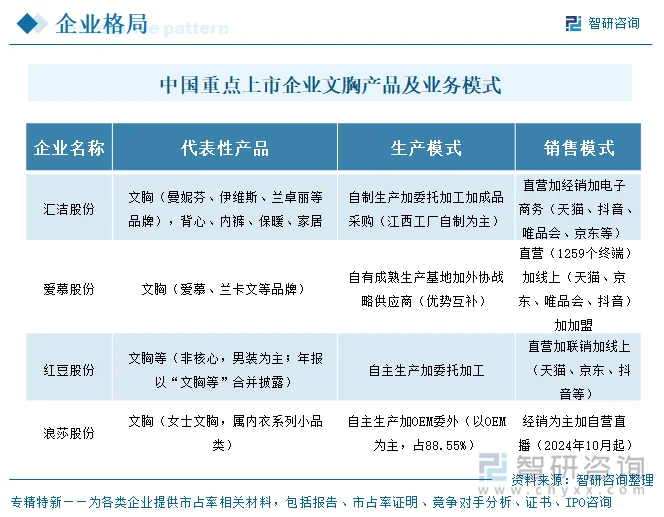
代表性产品方面,专业内衣集团对文胸的披露最为充分:汇洁股份文胸涵盖曼妮芬、伊维斯、兰卓丽等品牌,并延伸至背心、内裤、保暖、家居全品类;爱慕股份文胸以爱慕、兰卡文等品牌呈现,是分产品中收入最高的单品(8.86亿)。红豆股份文胸并非核心,年报以“文胸等”合并披露,含文胸及相近内衣品类、非纯文胸单列;浪莎股份文胸属女士内衣小品类(0.22亿),与内衣、短裤共线。
产销模式上,专业集团以“自有/自制基地加委外”为主:汇洁在江西设有自有工厂、自制为主并委托加工与成品采购;爱慕依托自有成熟生产基地加战略供应商外协,形成优势互补供应链。多元化集团则更倚重委外:浪莎文胸以OEM为主(占其文胸产量58.92%),自主产能大量闲置;红豆以自主生产加委托加工服务男装体系。销售端,四家均已构建全渠道——汇洁、爱慕以直营加线上加经销全覆盖,浪莎2024年10月起开启自营直播、直销占比提升,红豆以直营加联销加线上为主,普遍在天猫、京东、抖音、唯品会等平台运营。
四、公司经营业绩
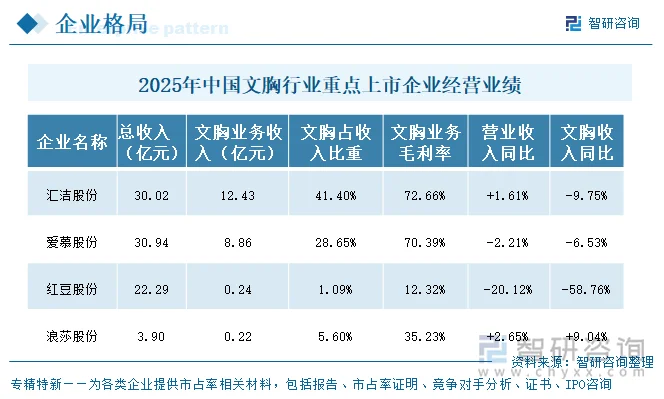
2025年四家总营收规模差异极大,呈明显的两极:汇洁股份(30.02亿)、爱慕股份(30.94亿)、红豆股份(22.29亿)构成20亿以上第一梯队,浪莎股份(3.90亿)单独一档,首尾相差约7.9倍。增速方面仅浪莎(+2.65%)与汇洁(+1.61%)微增,爱慕(-2.21%)、红豆(-20.12%)下滑,其中红豆降幅最深——其男装主业受宏观消费趋缓与行业竞争加剧冲击,营收同比减少20.12%、由盈转亏。
文胸业务营收排序为汇洁股份12.43亿、爱慕股份8.86亿、红豆股份0.24亿、浪莎股份0.22亿,首尾相差约57倍;汇洁与爱慕两家文胸即占四家合计的逾97%,文胸产能、品牌与收入高度集中于专业内衣集团。红豆、浪莎文胸体量微小,不构成各自业务重心(红豆“文胸等”同比骤降58.76%,系男装主业收缩拖累与品类边缘化)。
毛利率是分化最剧烈的指标,且文胸普遍为各公司盈利最强的品类:专业内衣集团汇洁(72.66%)、爱慕(70.39%)均处70%以上高位,印证中高端品牌溢价与产品力壁垒;浪莎文胸35.23%明显低于专业品牌(其以OEM为主、自主品牌溢价有限);红豆“文胸等”毛利率仅12.32%且同比骤降28.35个百分点,为四家最低。变动方向上,汇洁微降0.21个百分点基本稳定,爱慕逆势提升2.50个百分点,浪莎提升12.21个百分点(自营直播高价策略带动),分化背后是品牌力与渠道效率的差距。
五、企业文胸产销量
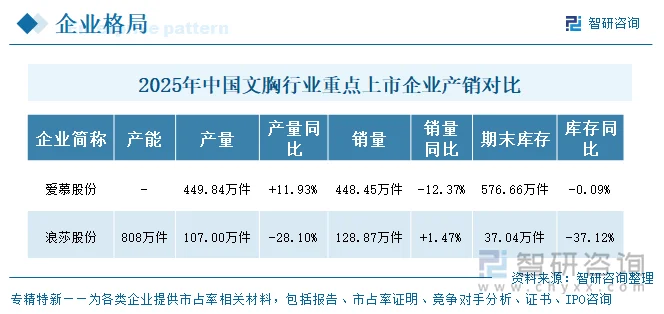
文胸专项产销量仅爱慕股份、浪莎股份在年报中单列披露;已披露的两家中,爱慕文胸产量449.84万件(+11.93%)逆势扩张,而销量448.45万件(-12.37%)下滑,呈现“增产未增销”的供需错配,期末库存576.66万件近乎与年产量持平(-0.09%),去化压力较大;浪莎文胸产量107.00万件(-28.10%)大幅收缩、销量128.87万件(+1.47%)微增,期末库存37.04万件(-37.12%)显著去化,反映其主动压产去库、产销更趋平衡。
六、研发投入
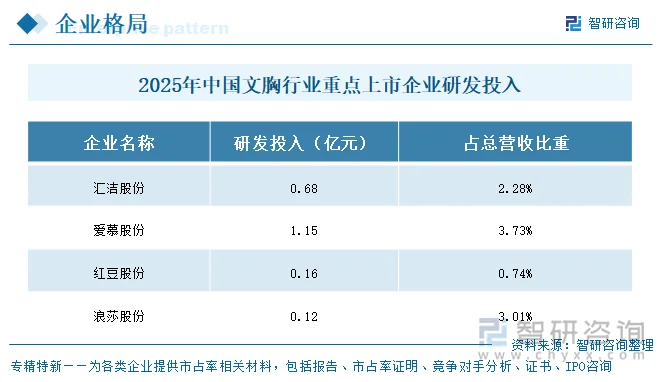
研发投入绝对规模第一为爱慕股份(1.15亿),汇洁股份(0.68亿)次之,浪莎股份(0.12亿)、红豆股份(0.16亿)体量较小;投入强度(占营收比)则以爱慕3.73%、浪莎3.01%领先,汇洁2.28%居中,红豆仅0.74%最低。四家研发费用2025年同比均下降(爱慕-6.06%、汇洁-7.79%、浪莎-2.40%、红豆-4.70%),行业承压下普遍收缩研发开支;红豆因男装主业规模大、研发基数小,强度被动偏低。爱慕、汇洁均以数百人研发团队与多项专利支撑产品迭代(爱慕353人、汇洁323人),构成其高毛利的产品力基础。
七、公司发展规划
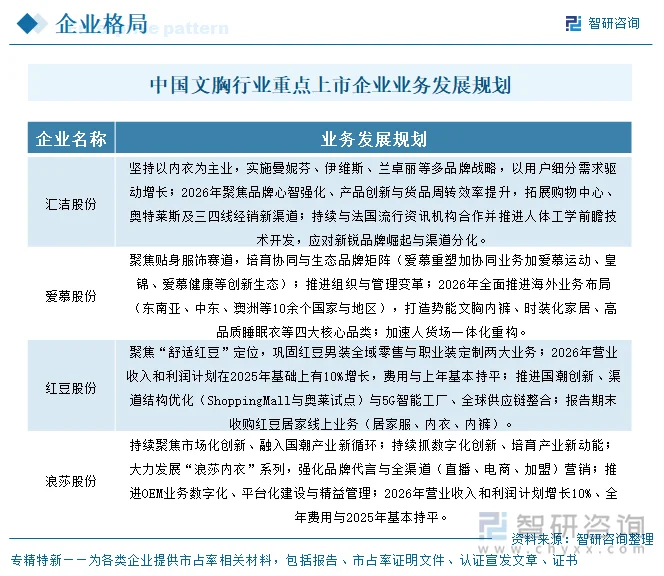
四家规划可归纳为三条主线,主线一,做强主业、巩固品牌龙头:汇洁坚持内衣主业与曼妮芬等多品牌战略(曼妮芬2023—2025连续三年营收超20亿),爱慕推进“爱慕重塑”巩固中高端领军地位,红豆聚焦“舒适红豆”男装定位、报告期末收购红豆居家线上业务补强内衣/居家品类。主线二,渠道变革与新渠道拓展:普遍加码购物中心、奥莱、抖音/直播电商与私域——汇洁强化抖音与购物中心渠道、浪莎自2024年10月开启自营直播、红豆试点奥莱与联销模式,以全渠道运营效率应对渠道分化。主线三,数字化与供应链升级:红豆建设5G全连接工厂提升生产效率,浪莎推进OEM数字化平台化与精益管理,爱慕打造数智化供应链并实施海外本地站,以效率优化对抗成本费用上涨压力。
八、文胸行业代表性上市企业分析——汇洁股份
深圳汇洁集团股份有限公司(2007年成立、2015年上市,深交所主板002763),总部位于深圳,是专注内衣人体工学研究、工艺技术、研发设计、生产制造与全渠道营销的专业化内衣集团。旗下拥有曼妮芬、伊维斯、兰卓丽、桑扶兰、秘密武器等品牌,采取江西自有生产基地加外协加工模式,门店覆盖全国31个省并布局北美,主导或参与二十余项国家与行业标准,“曼妮芬”“桑扶兰”为中国驰名商标,曼妮芬品牌2023—2025连续三年营业收入超20亿元,行业地位突出。
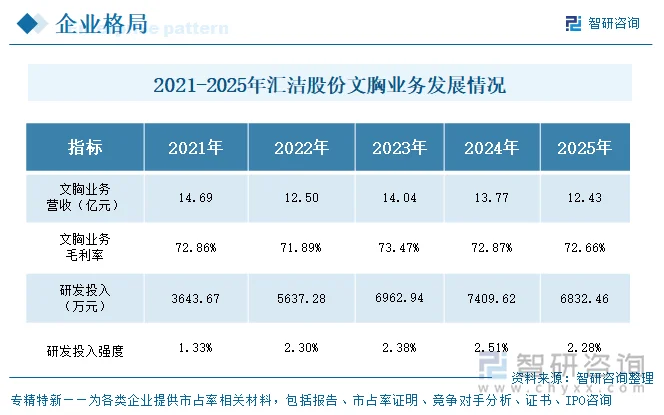
经营业绩方面,2023—2025年公司总营收29.29亿、29.54亿、30.02亿,稳步回升;文胸营收13.77亿、12.43亿,2025年下滑主要受文胸需求疲软及终止运营understance品牌影响;文胸毛利率72.87%(2024年)、72.66%(2025年),维持70%以上高位且基本稳定。文胸占总营收41.40%,为公司第一大品类与利润核心。
更多行业分析详见智研咨询发布的《中国文胸行业市场运行格局及发展前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国文胸行业市场运行格局及发展前景研判报告
《2027-2033年中国文胸行业市场运行格局及发展前景研判报告》共八章,包含国内文胸生产厂商竞争力分析,2027-2033年中国文胸行业发展前景及投资策略,文胸企业投资战略与客户策略分析等内容。


 公众号
 小程序
 微信咨询



