


上市企业:麦克奥迪(300341.SZ)、永新光学(603297.SH)、国仪量子(688828.SH)、美迪凯(688079.SH)、凤凰光学(600071.SH)、舜宇光学科技(2382.HK)、明月镜片(301101.SZ)等
相关企业:重庆光电仪器有限公司、苏州一光仪器有限公司、南京江南永新光学有限公司、北京翰时科技有限公司、广州粤显光学仪器有限责任公司、上海光学仪器一厂、深圳市迈特瑞光电科技有限公司、宁波舜宇仪器有限公司、成都光明光电股份有限公司、桂林方天光学仪器有限公司等
一、概述
显微镜是光学精密仪器的重要门类,处于“光学感知—科学仪器”产业链的中游,上游为光学玻璃、光学元件与精密机械电子部件,下游覆盖基础教育、高等教育、科研院所、医疗卫生(病理诊断)、工业检测、半导体量检测等多个应用场景。按技术路线可分为传统光学显微镜、共聚焦显微镜、超分辨显微镜、活细胞成像显微镜等;按应用层级可分为教育级、科研级、工业检测级与医疗级。
目前,中国显微镜行业重点上市企业包括麦克奥迪(300341.SZ)、永新光学(603297.SH)、国仪量子(688828.SH)、美迪凯(688079.SH)、凤凰光学(600071.SH)、舜宇光学科技(2382.HK)、明月镜片(301101.SZ)等。
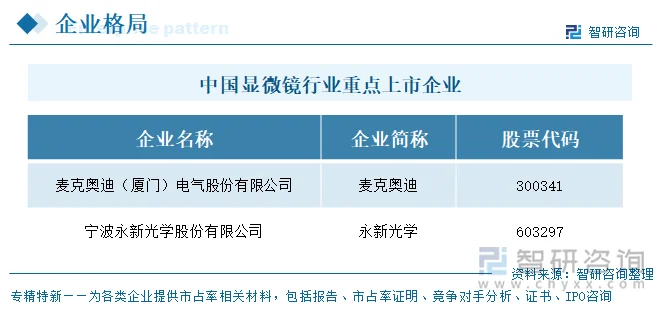
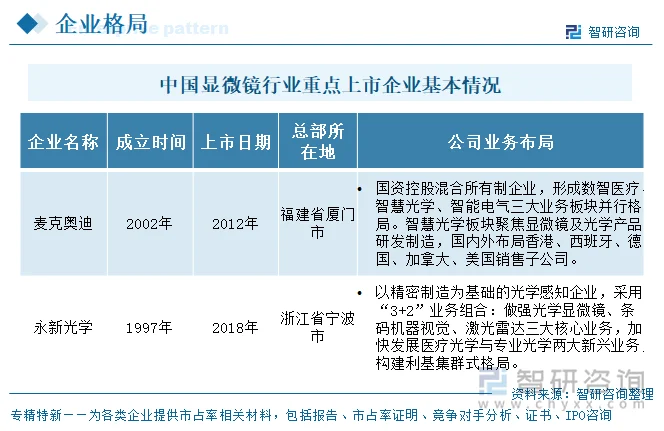
二、企业基本信息对比
两家企业中,永新光学1997年成立、2018年上市,成立与上市均较早;麦克奥迪2002年成立、2012年上市,成立与上市均较晚。业务布局上,两家均涉及光学领域,但路径不同:麦克奥迪为国资控股混合所有制企业,形成数智医疗、智慧光学、智能电气三大板块并行,智慧光学聚焦显微镜及光学产品研发制造,并在香港、西班牙、德国、加拿大、美国布局销售子公司;永新光学以精密制造为基础,采用“3+2”业务组合,做强光学显微镜、条码机器视觉、激光雷达三大核心业务,加快发展医疗光学与专业光学两大新兴业务。整体来看,行业处于成长期,麦克奥迪多元板块并行,永新光学则聚焦光学感知主业并构建利基集群。
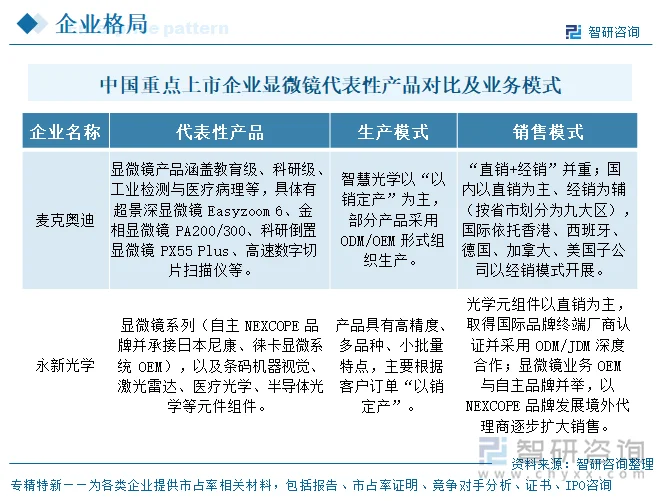
三、企业代表性产品对比及业务模式
2025年2家显微镜重点上市企业中,代表性产品上,两家均覆盖教育级至科研级显微镜,但产品结构各有侧重:麦克奥迪的显微镜产品谱系较全,涵盖超景深显微镜、金相显微镜、科研倒置显微镜与数字切片扫描仪等,并拥有自主品牌与全球渠道;永新光学则以NEXCOPE自主品牌发展境内外市场,同时长期为日本尼康、徕卡显微系统等国际巨头提供OEM服务,在高端显微镜领域市场份额持续提升。两家均在年报中单列了显微镜收入,口径名称分别为“显微镜制造业/显微镜产品”与“显微镜系列”。产销模式方面,两家均以“以销定产”为主,契合光学仪器多品种、小批量的特点。销售模式差异明显:麦克奥迪采取“直销+经销”并重,国内以直销为主、按九大区划分,国际依托海外子公司经销;永新光学光学元组件以直销为主、深度绑定国际品牌终端厂商(ODM/JDM),显微镜业务则OEM与自主品牌并举、以境外代理商模式扩张。下游客户上,永新光学在年报中点名尼康、徕卡、霍尼韦尔、Zebra、禾赛、法雷奥、迈瑞医疗等国内外知名厂商。
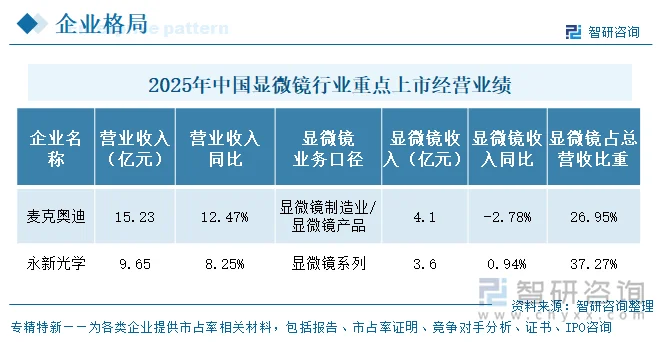
四、企业经营业绩对比
按2025年显微镜营收规模,显微镜业务收入规模排序与总营收一致:麦克奥迪4.10亿元高于永新光学3.60亿元,首尾相差约0.50亿元(约1.14倍)。增速则出现分化:麦克奥迪显微镜收入同比下降2.78%,永新光学微增0.94%,表明在总需求平稳背景下,两家市场份额与产品节奏存在差异。从占总营收比重看依赖度分化明显:永新光学显微镜占比37.27%,处于30%至60%的中度依赖区间,是其第一大产品;麦克奥迪显微镜占比26.95%,低于30%属低依赖档——其营收更多由电气业务支撑,显微镜的波动对整体冲击相对可控,多元化起到了缓冲作用。
五、企业研发投入对比
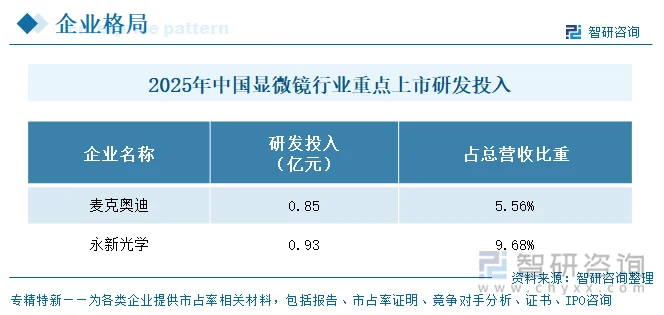
2025年2家企业研发投入金额上,永新光学0.93亿元略高于麦克奥迪0.85亿元;但投入强度(占营收比重)分化明显:永新光学9.68%,约为麦克奥迪5.56%的1.74倍,反映永新光学更依赖高强度研发支撑高端国产替代与元件业务升级。
六、企业发展规划
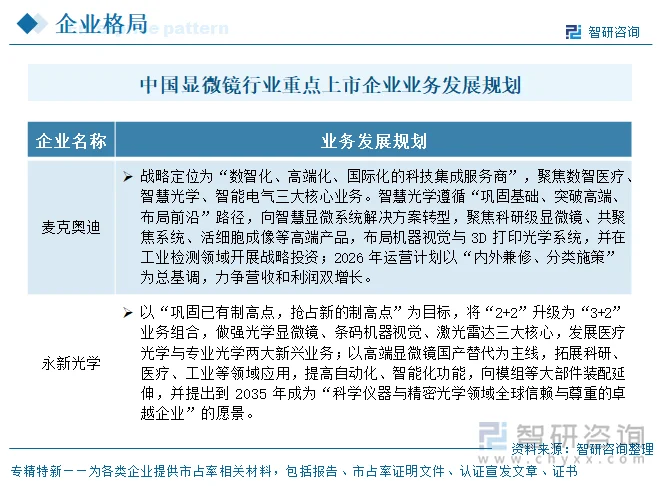
两家公司的规划可归纳为三条共同主线。其一,高端化与国产替代:麦克奥迪提出智慧光学“巩固基础、突破高端、布局前沿”,向智慧显微系统解决方案转型;永新光学明确以高端显微镜国产替代为主线,拓展科研、医疗、工业应用。其二,多元化与“第二曲线”:麦克奥迪维持数智医疗、智慧光学、智能电气三大板块协同;永新光学以“3+2”组合在巩固显微镜的同时,加快发展医疗光学与专业光学两大新兴业务,并向模组等大部件装配延伸。其三,研发加码与全球化布局:两家均把人工智能融合、全球化产能与客户拓展写入经营计划。
七、显微镜行业代表性上市企业—麦克奥迪
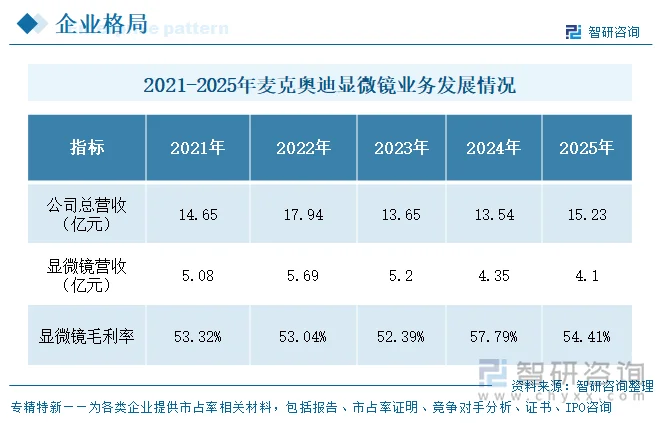
麦克奥迪(麦克奥迪(厦门)电气股份有限公司)2002年成立,2012年于深交所创业板上市(股票代码300341),为国资控股的混合所有制企业,形成数智医疗、智慧光学、智能电气三大业务板块。其智慧光学板块聚焦显微镜研发制造,是国内光学显微镜领域具有较长品牌积淀的企业,在全球范围拥有大量稳定客户群,并在医疗病理、工业检测等场景形成系统解决方案能力。经营业绩方面,麦克奥迪总营收在2021—2025年间呈“升—降—回稳”走势:由2021年14.65亿元升至2022年17.94亿元高点,随后因医疗板块收缩回落至2023年13.65亿元、2024年13.54亿元,2025年回升至15.23亿元(同比+12.47%)。显微镜营收则由2021年5.08亿元波动至2022年5.69亿元高点后连续三年下滑,2025年为4.10亿元(同比-2.78%),较2021年累计下降约19%。显微镜毛利率高位稳定于52%至58%区间,2024年达57.79%峰值,2025年为54.41%,显著高于永新光学(约高17个百分点),体现其品牌与渠道溢价。2025年麦克奥迪以4.10亿元显微镜营收居样本企业第一,高于永新光学3.60亿元。
更多行业分析详见智研咨询发布的《中国显微镜行业市场研究分析及前景战略研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国显微镜行业市场研究分析及前景战略研判报告
《2027-2033年中国显微镜行业市场研究分析及前景战略研判报告》共七章,包含中国显微镜产业链梳理及发展解析,中国显微镜产业链代表性企业发展布局案例研究,中国显微镜行业市场前瞻及投资策略建议等内容。


 公众号
 小程序
 微信咨询



