


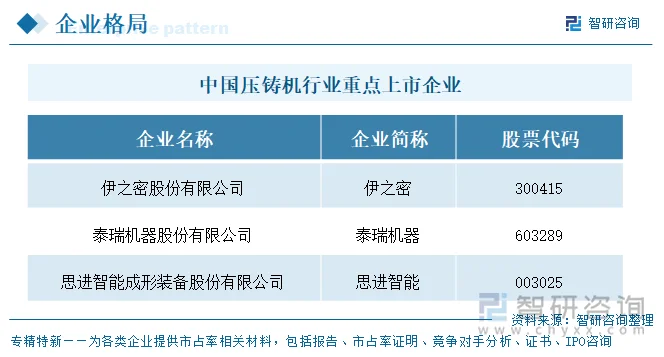
上市企业:伊之密(300415.SZ)、泰瑞机器(603289.SH)、思进智能(003025.SZ)等
相关企业:广东力劲塑机智造股份有限公司、广东中天机器有限公司、广东实密智能装备有限公司、无锡新佳盛压铸机制造有限公司、佛山市顺德区金铭机械有限公司、苏州三基铸造装备股份有限公司、宁波东方压铸机床有限公司、中山市振雄精密机械有限公司、东莞益格机械有限公司、浙江顺达智能装备有限公司等
一、概述
压铸机是在压力作用下将熔融金属液压射入模具冷却成型、开模后制得固体金属铸件的压力铸造设备,分为冷室压铸机与热室压铸机两大类,其中冷室压铸机是我国市场主流产品。压铸机下游应用广泛,汽车行业为最大应用领域,并延伸至摩托车、3C电子、家电、通信(5G)、医疗器械等行业。近年来受新能源汽车轻量化与“一体化压铸”工艺推广驱动,压铸机向大型化、超大型化、智能化、绿色化与系统化解决方案升级,半固态成型等新路线受到关注。本次对比的三家A股企业虽同列模压与金属成型装备板块,但压铸机在其业务中的战略地位差异极大:伊之密将压铸机作为与注塑机并列的核心产品线,泰瑞机器以注塑机为主业、压铸机为2025年新拓展的高端装备方向,思进智能以冷镦(冷成形)装备为主业、压铸设备仅为其小众延伸,因此可比的压铸机单列收入规模高度集中。
样本为三家A股上市公司:伊之密(300415,深交所创业板)、泰瑞机器(603289,上交所主板)、思进智能(003025,深交所主板)。三家均为设备制造类企业,但压铸机在产品结构中的权重相距悬殊,下文在经营对比中逐一点名,避免将小众延伸业务与核心产品线直接等同。
二、企业基本情况及业务布局
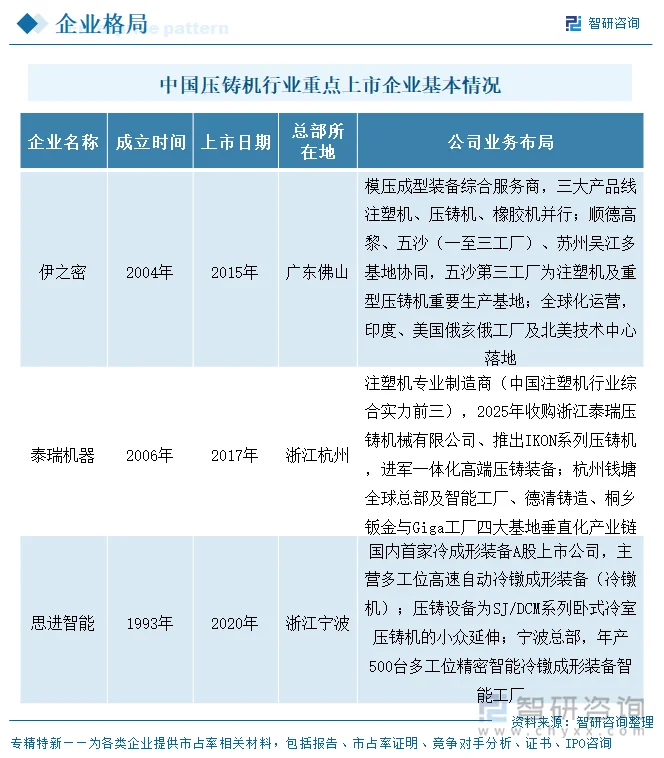
三家成立年份跨度较大:思进智能最早(1993年,前身为宁波冷镦装备企业),泰瑞机器(2006年)与伊之密(2004年)分列其后;上市节奏则伊之密(2015年)领先,泰瑞机器(2017年)、思进智能(2020年)随后,伊之密从成立到上市约11年,泰瑞机器约11年,思进智能则间隔最长(约27年,与其长期深耕冷镦细分领域有关)。总部区位呈长三角集聚特征:伊之密位于广东佛山顺德,泰瑞机器与思进智能分别位于浙江杭州钱塘区与宁波高新区,其中浙江两家同处浙江省、体现金属成型与注塑装备的产业集群优势,伊之密则依托珠三角制造业腹地。
三、压铸机代表性产品对比及业务模式
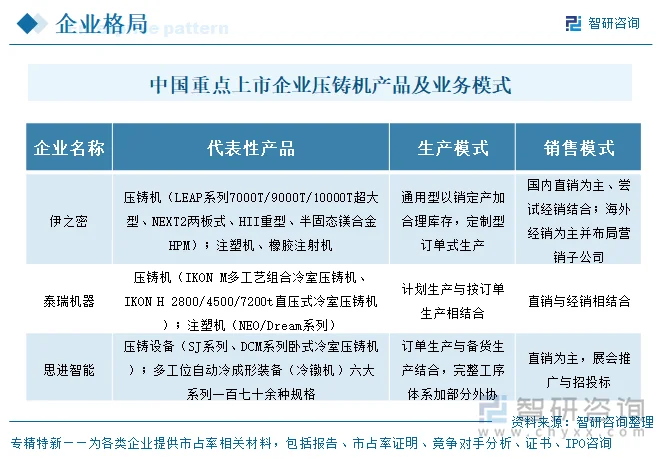
产品层面,伊之密压铸机谱系最完整,覆盖HII重型、SM伺服、DM冷室、LEAP超大型(7000T/9000T/10000T)、NEXT2两板式及半固态镁合金HPM系列,并明确将压铸机作为独立事业部;泰瑞机器压铸机以IKON系列切入,含多工艺组合冷室压铸机与2800/4500/7200t直压式冷室压铸机,由2025年收购的浙江泰瑞压铸机械有限公司承载;思进智能压铸设备为SJ、DCM系列卧式冷室压铸机,规格四十余种,但年报明确其“业务量占比相对较小”。
产销模式上,三家均采用“订单/计划结合”的装备制造通行模式:伊之密通用型以销定产加合理库存、定制型订单式生产,国内直销为主、海外经销为主;泰瑞机器计划与订单结合、直销经销并行;思进智能订单与备货结合、以直销为主并辅以展会与招投标。
四、公司经营业绩
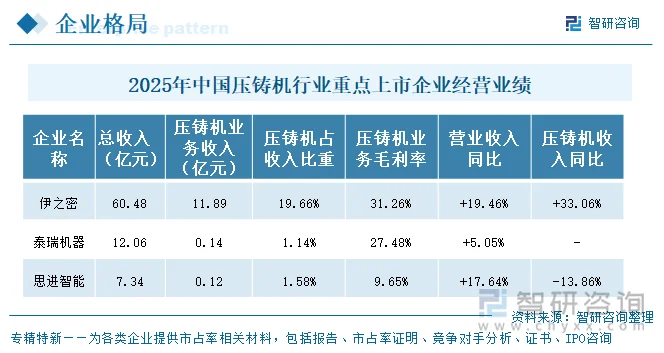
2025年三家整体营收均实现正增长:伊之密60.48亿元(+19.46%)、思进智能7.34亿元(+17.64%)、泰瑞机器12.06亿元(+5.05%),增速区间为5.05%至19.46%,伊之密与思进智能增速领先,后者受益产能释放与冷镦装备订单充足,前者则由注塑机与压铸机双线放量驱动。从绝对规模看,伊之密(60.48亿)约为泰瑞机器(12.06亿)的5倍、思进智能(7.34亿)的8倍,头部集中度高。
压铸机(压铸设备)营收规模与战略地位高度分化:伊之密11.89亿元(+33.06%)为绝对龙头,泰瑞机器0.14亿元、思进智能0.12亿元,两者合计不足0.3亿元,伊之密约为其余两家的80倍以上。增速上仅伊之密压铸机高增(+33.06%),思进智能压铸设备反向下滑(-13.86%),泰瑞机器因压铸机为新拓展业务未披露同比。毛利率方面,伊之密压铸机31.26%(+2.25pct)与泰瑞机器27.48%处中高位;思进智能压铸设备仅9.65%,反映其压铸设备以常规中小机型为主、规模与议价有限。
五、研发投入
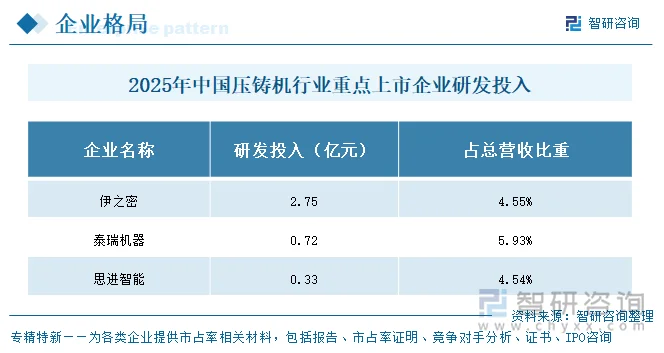
研发投入绝对规模与投入强度均呈分化:伊之密2.75亿元居首(占营收4.55%),与其多产品线、超大型压铸机及半固态技术研发相匹配;泰瑞机器0.72亿元(占营收5.93%)投入强度最高,反映注塑机主业技术迭代与压铸新业务起步的双重投入;思进智能0.33亿元(占营收4.54%),研发投入随营收增长而扩张但资本化率为零,全部费用化。
六、公司发展规划
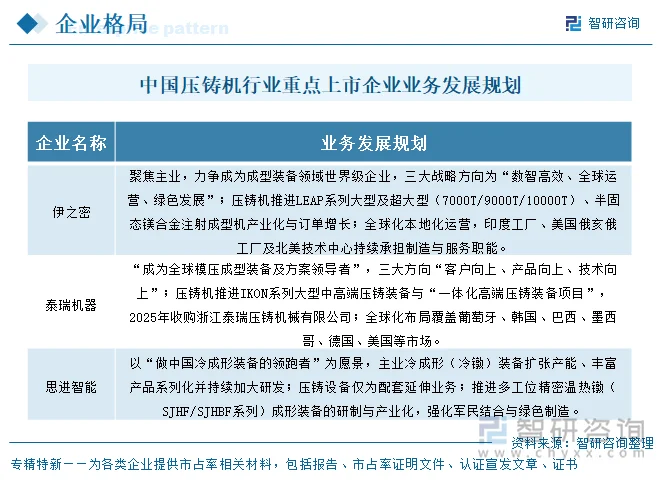
三家的规划可归纳为两条主线。主线一为“做强主业、巩固龙头”:伊之密聚焦模压成型装备主业并剑指世界级企业,泰瑞机器以“成为全球模压成型装备及方案领导者”为目标,思进智能则锚定“中国冷成形装备领跑者”、持续扩张冷镦装备产能与系列化。主线二为“压铸机增量突破或审慎延伸”:伊之密将压铸机LEAP超大型系列与半固态镁合金作为核心增长极,泰瑞机器借收购与IKON系列切入一体化高端压铸装备,思进智能仅将压铸设备视为配套延伸、研发重心仍在温热镦等冷成形新技术。
七、压铸机行业代表性上市企业分析——伊之密
伊之密成立于2004年,2015年登陆深交所创业板,是模压成型装备领域的综合服务商,注塑机、压铸机、橡胶机三大产品线并行。公司顺德高黎、五沙、苏州吴江多基地协同,五沙第三工厂承担注塑机及重型压铸机组装,印度与美国俄亥俄工厂支撑全球化本地化运营,行业地位居国内模压成型装备前列。压铸机已成为其第二大产品线,是与注塑机并列的核心增长极。
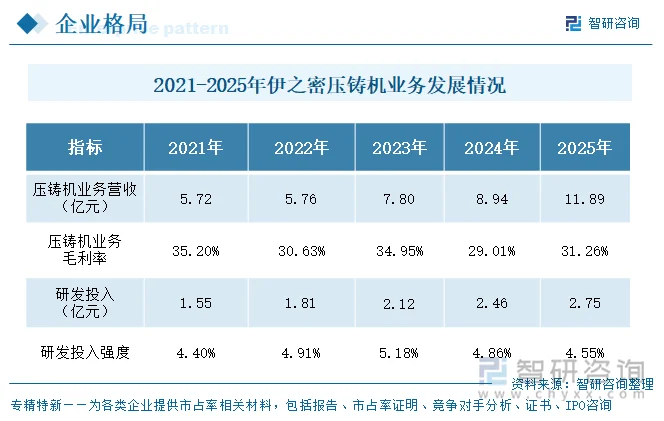
经营业绩方面,伊之密总营收由2023年的40.96亿元增至2024年的50.63亿元、2025年的60.48亿元,三年稳步抬升;压铸机营收2025年达11.89亿元、同比+33.06%,毛利率31.26%、同比提升2.25个百分点至29.01%。增长主因是公司2023年推出新产品后HII与LEAP系列销售量快速提升,叠加下半年半固态镁合金注射成型机订单增长。
更多行业分析详见智研咨询发布的《中国压铸机行业市场运行态势及前景战略研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国压铸机行业市场运行态势及前景战略研判报告
《2027-2033年中国压铸机行业市场运行态势及前景战略研判报告》共十三章,包含压铸机行业风险及对策,压铸机行业发展及竞争策略分析,压铸机行业发展前景及投资建议等内容。


 公众号
 小程序
 微信咨询



