内容概况:中国高纯铝行业作为高端材料制造的关键部分,受国家政策大力支持与规范引导,围绕产能调控、环保约束、产业升级展开转型。政策优化产能结构,强化环保要求,推动产业升级和技术创新,提升资源利用率与再生铝产业。当前,行业处于“低端有基础、高端正突破”阶段,2025年,中国高纯铝行业市场规模为43.33亿元,同比增长9.84%,新疆、内蒙古等地形成产业集聚,头部企业占据高市场份额。未来,行业需继续依靠技术创新和结构升级,提升整体竞争力。
上市企业:新疆众和(600888)、南山铝业(600219)、天山铝业(002532)、云铝股份(000807)、中国铝业(601600)等
相关企业:包头铝业有限公司(中铝集团)、其亚集团有限公司、内蒙古大唐国际呼和浩特铝电有限责任公司等
关键词:高纯铝生产工艺、高纯铝政策体系、高纯铝产业链、高纯铝市场规模、高纯铝进出口、高纯铝竞争格局、高纯铝发展趋势
一、高纯铝行业概述
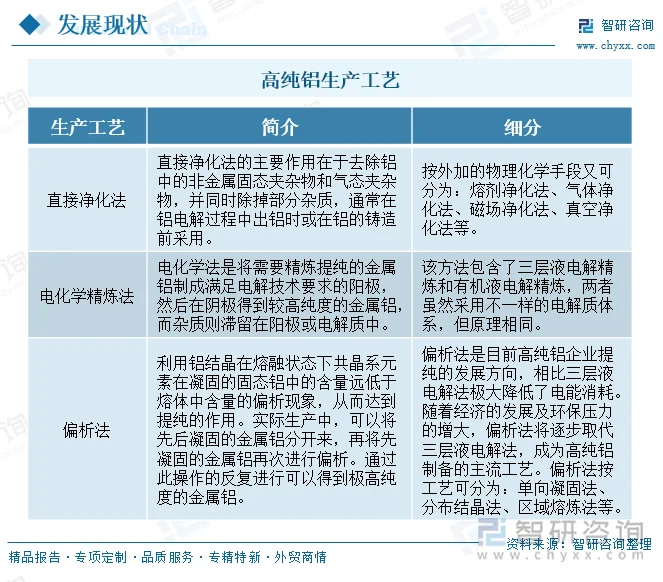
高纯铝是指纯度在99.8%以上的铝材料,高纯铝的生产工艺主要包括直接净化法、电化学精炼法与偏析法。其凭借极低的杂质含量,高纯铝具备普通铝无法比拟的高导电性、高导热性、优异延展性与表面氧化膜可控性,成为半导体、高端电容器、航空航天等领域不可替代的关键基础材料。
二、高纯铝行业政策体系分析
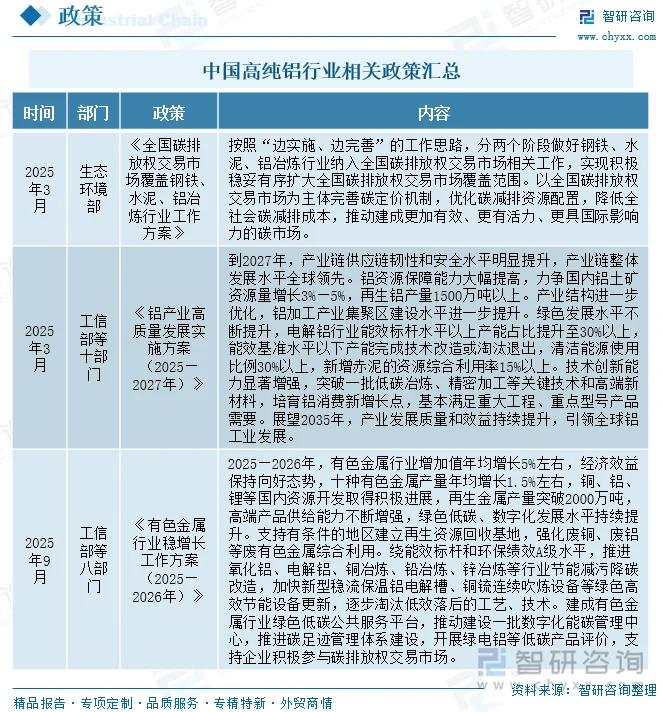
高纯铝行业作为高端材料制造领域的重要组成部分,近年来受到国家政策的大力支持和规范引导。政策体系主要围绕“产能调控、环保约束、产业升级”三大核心展开,旨在推动行业向高质量、绿色化、智能化方向转型。
1、产能调控
为应对行业产能过剩问题,国家逐步加强对高纯铝产能的调控。通过相关政策措施,优化产业结构,防止盲目投资和低水平重复建设。例如,政策鼓励企业通过技术创新和产业升级,提高产品质量和附加值,而不是简单地扩大产能。同时,对于新建项目,政策要求必须符合更高的能效和环保标准,确保行业的可持续发展。
2、环保与“双碳”约束
随着国家“双碳”目标的提出,高纯铝行业面临着更为严格的环保约束。政策要求企业加强节能降碳改造,提高能源利用效率,降低碳排放强度。例如,《铝产业高质量发展实施方案(2025-2027年)》中明确提出,到2027年,电解铝行业能效标杆水平以上产能占比需提升至30%以上,清洁能源使用比例达到30%以上。这将促使企业加大在绿色能源、节能技术等方面的投入,推动行业向低碳、环保方向发展。同时,全国碳排放权交易市场的逐步扩大,也将高纯铝行业纳入其中。企业需要根据碳排放权交易市场的规则,管理自身的碳排放,这进一步强化了行业的环保约束和碳减排的动力。
3、产业升级
政策还积极推动高纯铝行业的产业升级和技术创新。通过支持企业研发新技术、新工艺,提高产品的纯度和质量,满足高端市场的需求。例如,政策鼓励企业突破一批精密加工关键技术和高端新材料,培育铝消费新增长点。这将有助于提升我国高纯铝行业的整体竞争力,实现产业链的升级和价值的提升。此外,政策还注重提升行业的资源综合利用率和再生铝产业的发展。通过提高再生铝的产量和质量,减少对原生铝资源的依赖,降低能耗和排放,实现行业的循环发展。
相关报告:智研咨询发布的《中国高纯铝行业市场调查研究及未来趋势预测报告》
三、高纯铝产业链分析
1、产业链结构
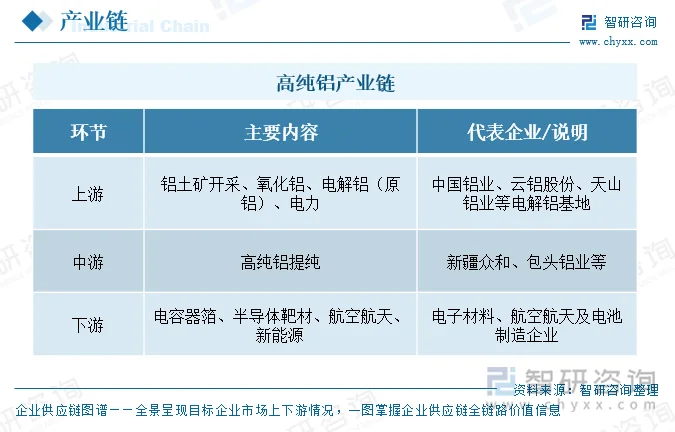
高纯铝产业链分为上游原料与能源供应、中游提纯冶炼、下游高端应用三大环节,链条清晰。上游主要为铝土矿、氧化铝、电解铝(原铝/精铝)及电力;中游为高纯铝提纯环节,采用三层液电解法与偏析法;下游应用于电子工业(电容器阳极箔、半导体溅射靶材、平板显示薄膜)、航空航天(结构件、卫星组件)及新能源(光伏、动力电池箔、功率电子)等。
2、上游环节分析
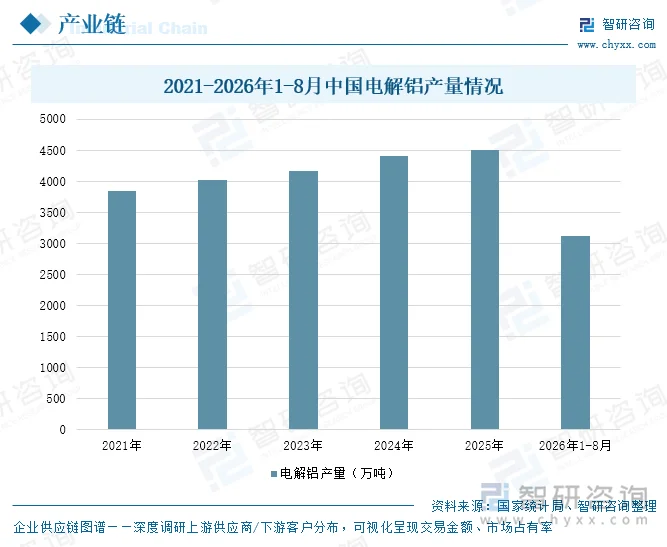
中国电解铝行业受4500万吨产能天花板政策约束,新增产能空间极为有限。2026年1-8月,中国电解铝产量为3111.9万吨,同比增长3.26%。产量增长主要来自存量产能的复产、技改提效以及开工率提升,而非大规模新建产能释放。这对于高纯铝来说原料供给总体平衡,同时其难以通过简单的原料放量实现规模扩张,必须依靠提纯技术进步和产品结构升级。
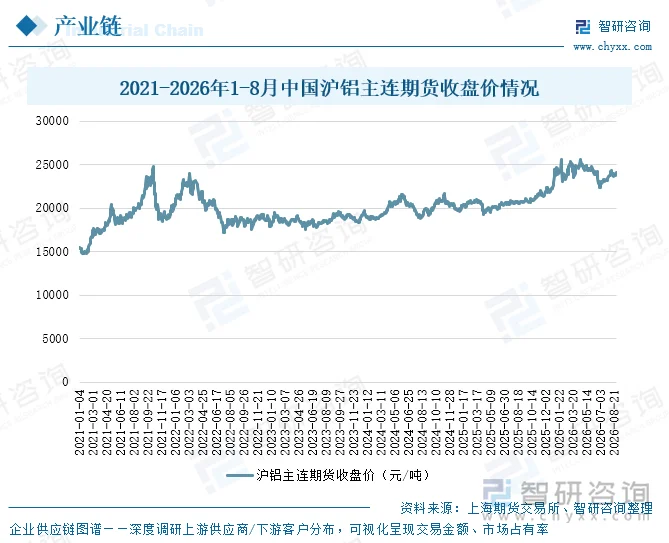
根据上交所数据显示,2026年8月底,中国沪铝主连期货收盘价为24075元/吨,同比增长16.08%。铝价上涨直接推升高纯铝的原料成本。由于高纯铝提纯环节还叠加较高的电力消耗,成本压力进一步放大。若下游电子铝箔、靶材等产品价格传导不畅,中游加工企业的利润空间可能受到挤压。
四、高纯铝行业市场现状分析
1、市场规模
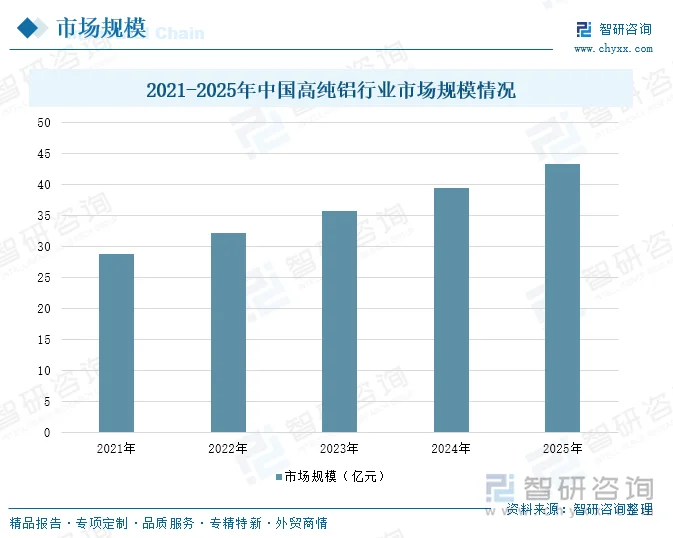
中国高纯铝行业当前处于“低端有基础、高端正突破”的发展阶段。从产能看,中国在4N级高纯铝及电子铝箔领域已形成较强产业链,产能规模居全球前列,新疆、内蒙古、云南等低电价地区是主要集聚区。2025年,中铝包头铝业联合上海交大包头材料研究院建成年产1000吨的5N高纯铝产业化示范线,纯度稳定在5N5(99.9995%)以上,关键杂质去除率超98%,打破了国外长期技术垄断,填补了国内规模化生产的空白。2025年,中国高纯铝行业市场规模为43.33亿元,同比增长9.84%。
2、进出口
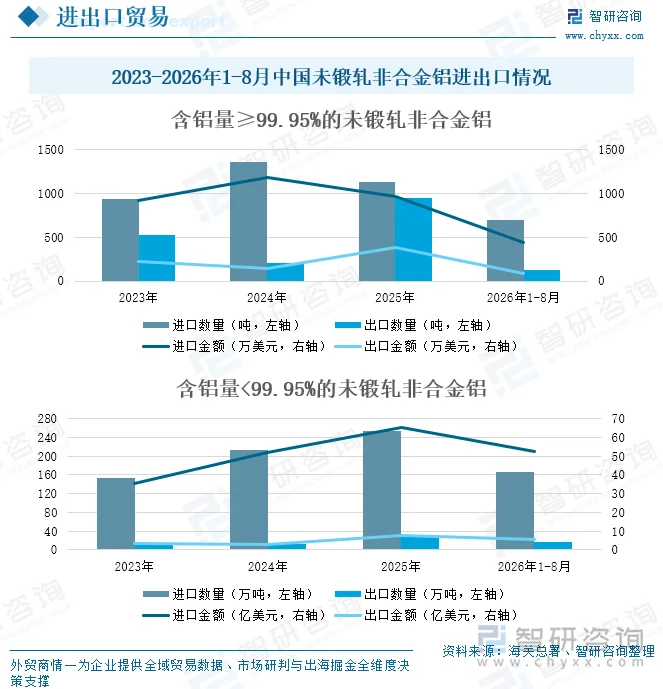
2026年1-8月,中国含铝量≥99.95%的未锻轧非合金铝进口数量为695.81吨,同比下降15.29%;进口金额为437.96万美元,同比下降37.31%。随着2025年中国高纯铝产能规模化,进口量及进口金额处于下滑阶段。同期,中国含铝量≥99.95%的未锻轧非合金铝出口数量为123.73吨,同比下降85.48%;出口金额为82.86万美元,同比下降74.92%。2026年,国际铝行业受中东战争影响价格整体上移,但需求恢复有限,中国非合金铝(含铝量≥99.95%)出口受影响较大。
2026年1-8月,中国含铝量<99.95%的未锻轧非合金铝进口数量为165.57万吨,同比下降3.31%;进口金额为52.78亿美元,同比增长21.94%,说明进口单价大幅上涨。同期,中国含铝量<99.95%的未锻轧非合金铝出口数量为16.74万吨,同比增长9.82%;出口金额为5.73亿美元,同比下降46.82%,说明出口单价明显下跌。
3、竞争格局
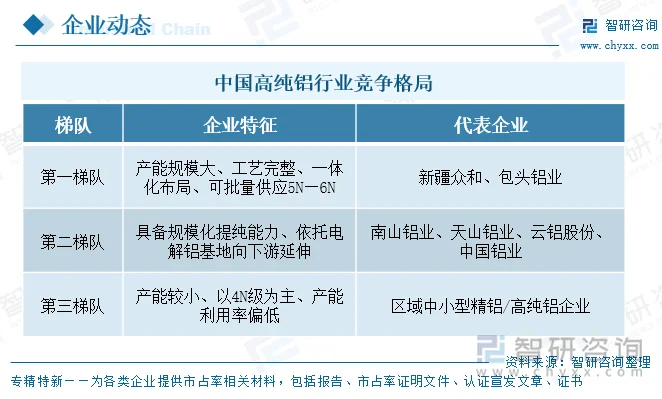
我国高纯铝生产企业主要分布在新疆、内蒙古、广西等能源与电解铝优势区域,行业集中度较高,呈现“龙头领衔、区域集聚、纯度分层”的特点。新疆众和、包头铝业等头部企业合计占据较高市场份额;其中新疆众和为国内最早、最大的精铝与高纯铝生产企业,全球规模领先,已形成“煤—电—铝—高纯铝—电子铝箔—电极箔”一体化产业链。
五、高纯铝行业发展趋势
1、技术创新推动品质跃升
未来,技术创新将是中国高纯铝行业发展的核心驱动力。企业会持续加大研发投入,改进提纯工艺,以提高高纯铝的纯度和质量稳定性。例如,研发新型的结晶技术、精炼技术等,降低杂质含量,满足半导体、高端电子等对高纯铝日益严苛的要求。同时,技术创新还将体现在生产设备的升级上,提升生产的自动化和智能化水平,提高生产效率,降低生产成本。此外,产学研合作将更加紧密,加速科技成果转化,推动行业整体技术进步,使中国高纯铝在国际市场上更具竞争力。
2、应用领域拓展带来新机遇
随着科技的不断进步,高纯铝的应用领域将持续拓展。在新能源领域,如锂电池、太阳能电池等,对高纯铝的需求有望增加,用于提升电池性能和稳定性。在航空航天领域,高纯铝的轻质、高强等特性将使其在更多关键部件中得到应用。而且,新兴的电子信息产业,如5G通信、人工智能等,也将为高纯铝开辟新的市场空间。应用领域的拓展将促使企业加大产能布局,推动行业规模进一步扩大。
3、绿色发展引领行业转型
环保要求日益严格,绿色发展将成为中国高纯铝行业的必然选择。企业将更加注重节能减排,采用环保型生产工艺和设备,降低能源消耗和污染物排放。例如,推广使用清洁能源,优化生产流程以减少废弃物产生。同时,行业将加强对废弃高纯铝的回收利用,提高资源利用效率,实现可持续发展。这不仅有助于企业降低生产成本,还能提升企业的社会形象,符合国家绿色发展的大政方针。
更多行业分析详见智研咨询发布的《中国高纯铝行业市场调查研究及未来趋势预测报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国高纯铝行业市场调查研究及未来趋势预测报告
《2027-2033年中国高纯铝行业市场调查研究及未来趋势预测报告》共十二章,包含2026年中国靶材产品用高纯铝市场剖析,2027-2033年中国高纯铝产业前景展望与趋势预测,2027-2033年中国高纯铝行业投资规划研究等内容。


 公众号
 小程序
 微信咨询