


上市企业:安徽凤凰(920000.BJ)、贵航股份(600523.SH)、中国汽研(601965.SH)、拓普集团(601689.SH)、三友科技(920475.BJ)、龙蟠科技(603906.SH)、万润科技(002654.SZ)等
相关企业:河北钛通滤清器有限公司、河北亿利科技股份有限公司、大连誉得液力机械有限公司、上海弗列加滤清器有限公司、蚌埠金威滤清器有限公司、浙江永钰过滤系统有限公司、新乡市平菲液压有限公司、昆山绿源净化工程有限公司、嘉兴海森科技有限公司、河北德茂滤清器有限公司等
一、概述
空气滤清器是汽车发动机进气系统及整车空气净化(含空调滤清器)的核心部件,与机油滤清器、燃油滤清器同属汽车滤清器大类,下游直接对应整车制造(OEM)与汽车后市场(IAM)。从产业链位置看,其上游为滤纸、无纺布、塑料粒子及金属件等原材料,中游为滤清器制造,下游覆盖整车厂配套与售后维修。从行业格局看,空气滤清器市场参与者众多、竞争充分;专业厂商依托产品聚焦与垂直一体化在细分品类上保持较高盈利,而综合零部件平台则将该业务作为多元产品组合的一部分,收入占比低、规模效应相对有限。
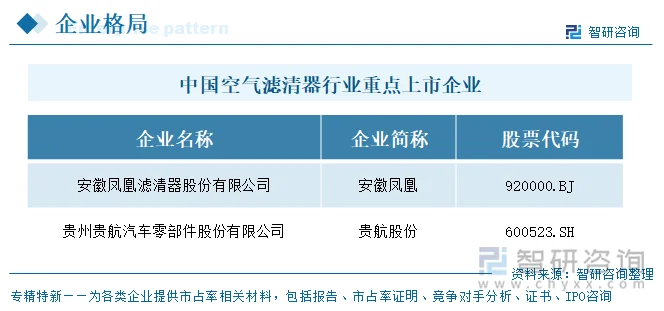
目前,中国空气滤清器行业重点上市企业包括安徽凤凰(920000.BJ)、贵航股份(600523.SH)、中国汽研(601965.SH)、拓普集团(601689.SH)、三友科技(920475.BJ)、龙蟠科技(603906.SH)、万润科技(002654.SZ)等。
二、企业基本信息对比
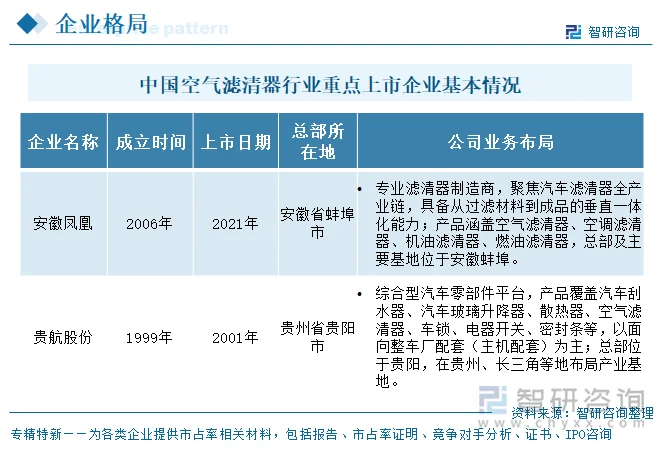
两家企业中,贵航股份1999年成立、2001年上市;安徽凤凰2006年成立、2021年上市。业务布局上,两家均涉及汽车滤清器,但定位不同:安徽凤凰是专业滤清器制造商,聚焦汽车滤清器全产业链,具备从过滤材料到成品的垂直一体化能力,产品涵盖空气、空调、机油、燃油滤清器;贵航股份为综合型汽车零部件平台,产品覆盖刮水器、玻璃升降器、散热器、空气滤清器、车锁、电器开关、密封条等,以整车厂配套为主。整体来看,行业处于成熟期,安徽凤凰专注滤清器细分赛道,贵航股份则以多品类综合配套见长。
三、企业代表性产品对比及业务模式
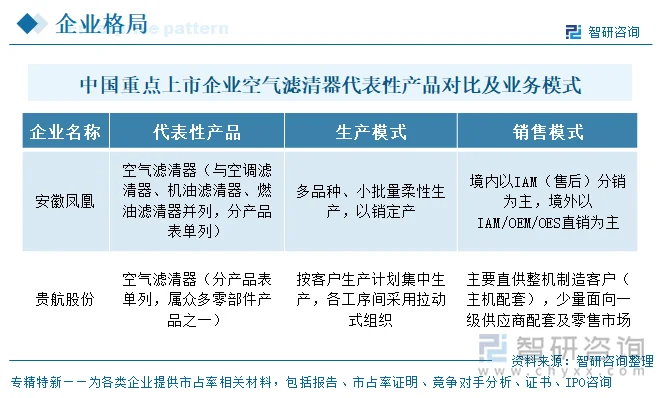
2025年2家空气滤清器重点上市企业中,安徽凤凰作为专业厂商,空气滤清器与空调、机油、燃油滤清器并列,产品系列完整;贵航股份则将空气滤清器与刮水器、升降器、散热器等众多零部件并列,单品在组合中占比较低。产销模式差异明显:安徽凤凰采用多品种、小批量柔性生产并以销定产,销售上境内依托售后(IAM)分销网络、境外以IAM/OEM/OES直销面向终端与整机客户,渠道结构更偏售后与出口;贵航股份按整车客户生产计划集中生产、拉动式组织,销售以主机厂配套直销为主,少量面向一级供应商及零售,整体更偏前装配套。
四、企业经营业绩对比
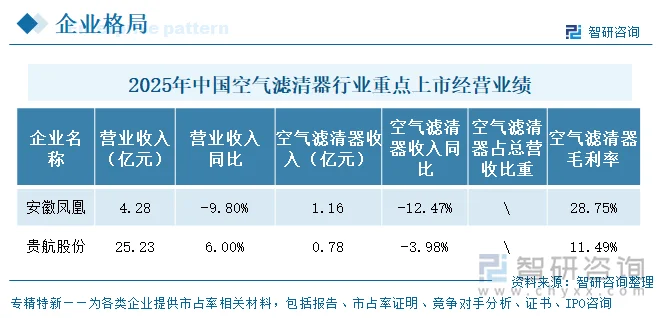
按2025年空气滤清器营收规模,空气滤清器业务营收排序为安徽凤凰1.16亿元、贵航股份0.78亿元,安徽凤凰高出约48.7%。增速上两家均下滑:安徽凤凰同比-12.47%、贵航股份同比-3.98%,反映细分品类需求整体承压。毛利率是分化最剧烈的指标:安徽凤凰28.75%、贵航股份11.49%,差距达17.26个百分点。安徽凤凰凭借滤清器专业聚焦与垂直一体化维持高盈利;贵航股份该业务毛利率虽低,主因营业成本降幅(-9.92%)大于收入降幅(-3.98%),成本端改善带动盈利修复。整体看,专业厂商盈利绝对值更高,平台厂商单品盈利弹性正在修复。
五、企业研发投入对比
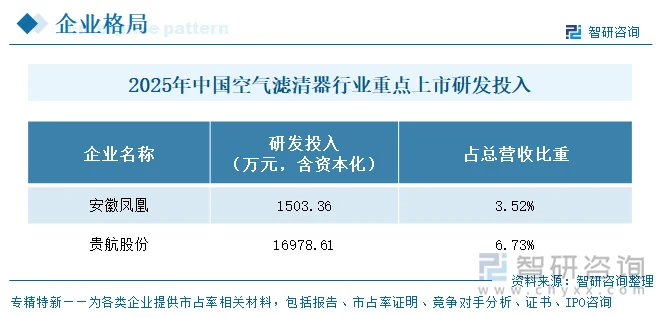
2025年2家企业研发投入金额上,研发投入的绝对规模与投入强度呈现“平台厂商双高”格局:贵航股份2025年研发投入合计16978.61万元、占营业收入6.73%,无论绝对额(约为安徽凤凰的11.3倍)还是投入强度均居样本首位,与其作为综合零部件平台、推进热管理等多线技术升级的需求相匹配。
六、企业发展规划
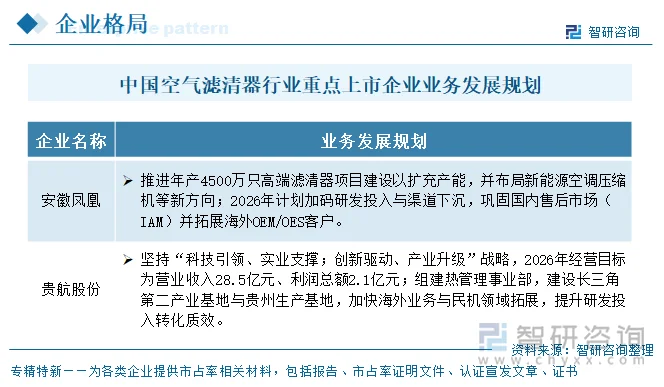
两家企业发展规划可归纳为两条主线。其一为“做强主业、扩充产能”:安徽凤凰推进年产4500万只高端滤清器项目,并布局新能源空调压缩机以延伸能力边界;贵航股份则通过组建热管理事业部、建设长三角第二产业基地与贵州生产基地,强化平台化制造能力。其二为“渠道与全球化拓展”:安徽凤凰2026年计划加码研发与渠道下沉,巩固国内售后市场并拓展海外OEM/OES客户;贵航股份明确加快海外业务与民机领域拓展、提升研发转化质效,并设定2026年营收28.5亿元、利润总额2.1亿元的量化目标。两家对行业趋势的研判一致指向新能源与智能化核心部件的价值集中,但均未在空气滤清器单品上给出独立的量化的产能或产销目标。
七、空气滤清器行业代表性上市企业—安徽凤凰
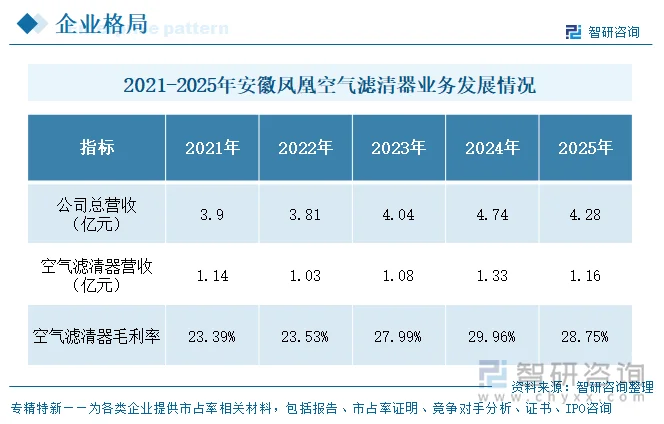
安徽凤凰滤清器股份有限公司成立于2006年,2021年11月在北京证券交易所上市(股票代码920000),是一家专业从事各类滤清器及汽车零配件研发、生产的制造企业,总部及主要基地位于安徽蚌埠,具备从过滤材料到成品的垂直一体化能力。经营业绩方面,公司总营收由2021年的3.90亿元波动增至2024年的4.74亿元(阶段性高点),2025年回落至4.28亿元;空气滤清器营收由2021年的1.14亿元升至2024年的1.33亿元(高点),2025年降至1.16亿元,同比-12.47%。毛利率由2021年的23.39%抬升至2024年的29.96%(高点),2025年为28.75%,同比减少1.21个百分点。
更多行业分析详见智研咨询发布的《中国空气滤清器行业市场竞争态势及投资前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国空气滤清器行业市场竞争态势及投资前景研判报告
《2027-2033年中国空气滤清器行业市场竞争态势及投资前景研判报告》共八章,包含中国空气滤清器产业链结构及全产业链布局状况研究,中国空气滤清器行业重点企业布局案例研究,中国空气滤清器行业市场及投资战略规划策略建议等内容。


 公众号
 小程序
 微信咨询



