内容概要:薄膜电容器是指以聚丙烯、聚乙酯、聚苯乙烯或聚碳酸酯等塑料薄膜为绝缘介质的电容器。电容器属于电子产业核心基础元器件,品类丰富、应用场景广泛。我国是全球最大的电容器产销市场,占全球40%以上体量。行业整体呈现短期微调、长期向好、结构分化的特点:2024年国内电容器整体市场规模1464.22亿元,2025年小幅回落至1439亿元,主要受消费电子需求疲软、库存调整及低端产能竞争影响;新能源汽车、储能、AI算力服务器等领域拉动高端电容需求扩容,叠加国产替代提速,预计2026年整体市场规模突破1500亿元,行业迈向低端产能出清、高端增量驱动、市场向龙头集中的高质量发展阶段。作为重要细分赛道,薄膜电容器市场保持持续增长,我国已是全球最大薄膜电容器生产国,2019年国内薄膜电容市场规模90.40亿元,占全球60%以上;2024年增长至130.89亿元,预计2029年达到277亿元,2025-2029年复合增长率16.18%。
上市企业:日本东丽株式会社、泉州嘉德利电子材料股份公司
相关企业:龙辰科技[833243]、安徽铜峰电子[600237]、四川东材科技[601208]、浙江大东南[002263]、佛山佛塑科技[000973]、泉州嘉德利[603435]、河北海伟电子[9609.HK]
关键词:薄膜电容器行业发展现状、薄膜电容器行业产业链、薄膜电容器行业政策法规、薄膜电容器市场规模、薄膜电容器市场竞争格局、薄膜电容器行业发展趋势
一、薄膜电容器行业定义及分类
薄膜电容器是指以聚丙烯、聚乙酯、聚苯乙烯或聚碳酸酯等塑料薄膜为绝缘介质的电容器。作为基础电子元件,薄膜电容器凭借无极性、高频损耗小(ESR低)、温度特性好、容量精度高、寿命长等特点,已广泛应用于新能源汽车、光伏、风力发电、电气化铁路、电子、电力、家用电器等诸多领域。
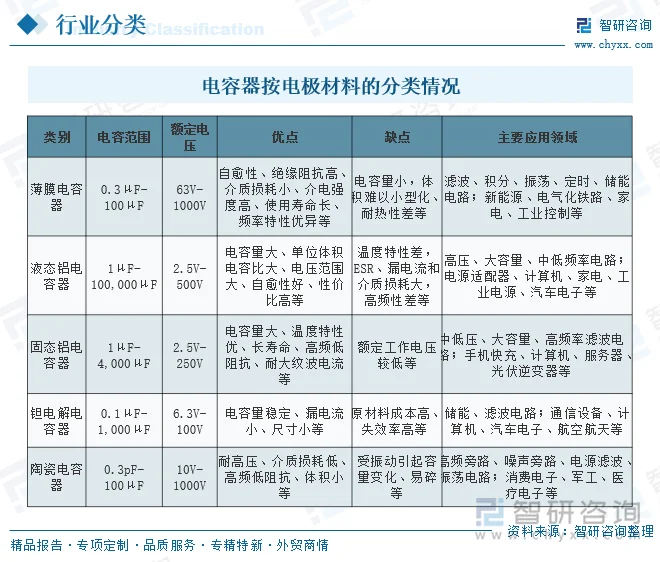
从电容器的整体行业格局看,电容器与电阻器、电感器并称为三大基础被动电子元件,按电极材料的不同可分为薄膜电容器、铝电解电容器、钽电解电容器、陶瓷电容器等。
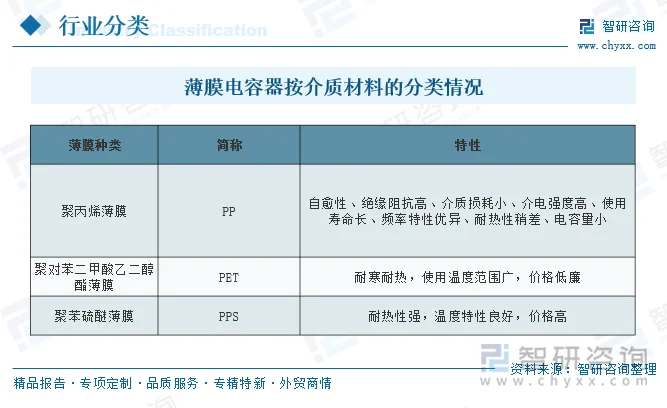
薄膜电容器按内部薄膜介质材料的不同,主要可分为聚丙烯薄膜(PP)、聚对苯二甲酸乙二醇酯薄膜(PET)、聚苯硫醚薄膜(PPS)三类。其中PP薄膜因介电性能优异,是薄膜电容器当前最核心的介质材料。
二、薄膜电容器行业发展现状
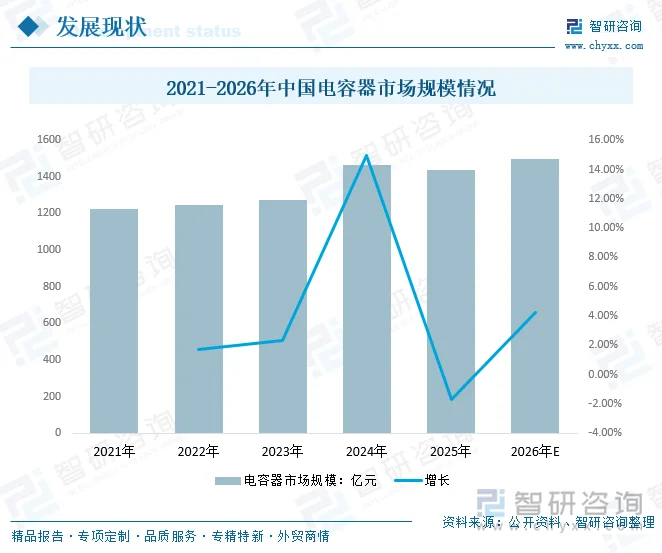
电容器是电子元器件产业的核心基础品类,品类覆盖陶瓷、铝电解、薄膜电容等,应用场景广泛,是电子信息、新能源产业的刚需配套环节。我国已成为全球最大的电容器生产与消费市场,整体产业体量领跑全球,占据全球电容市场40%以上的份额,产业话语权持续提升。
从市场规模来看,2024年我国电容器整体市场规模约1464.22亿元,行业整体基数庞大、产业成熟度高。2025年市场规模小幅回落至约1439亿元,主要系传统消费电子需求疲软、行业库存阶段性调整,叠加低端产品同质化竞争加剧,带来短期整体规模承压。但行业整体并非趋势下行,而是呈现结构性分化特征:低端通用型电容需求疲软、价格内卷,而适配新能源汽车、储能、AI算力服务器、工业高端控制的高可靠、高压、车规级电容需求持续高增,成为行业核心增长支柱。
随着下游新能源、数字经济产业持续扩容,高端电容国产替代进程加速,行业景气度稳步修复。预计2026年国内电容器整体市场规模有望突破1500亿元,重回稳健增长通道。整体来看,国内电容器行业已告别普涨时代,进入低端出清、高端增量、结构升级的高质量发展阶段,技术壁垒高、绑定优质新能源与算力客户的头部企业将持续受益。
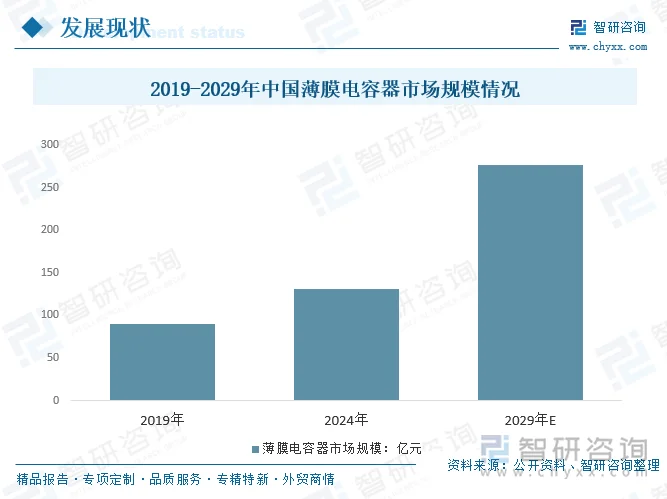
薄膜电容器是电容器重要细分品类,市场规模保持持续增长:2019年我国薄膜电容器市场规模为90.40亿元,占全球市场60%以上,我国已是全球最大薄膜电容器生产国;2024年国内薄膜电容器市场规模增长至130.89亿元,预计2029年将达到277亿元,2025-2029年复合增长率为16.18%。
相关报告:智研咨询发布的《中国薄膜电容器行业竞争战略分析及市场需求预测报告》
三、薄膜电容器行业产业链
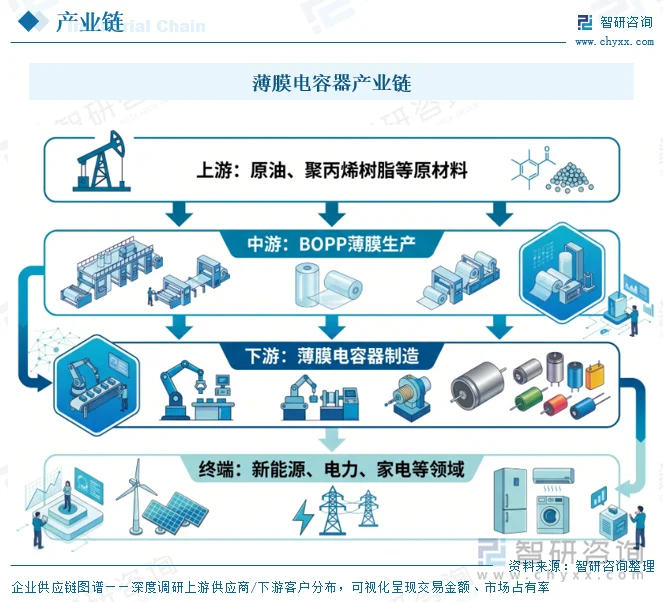
薄膜电容器产业链可清晰划分为上游原材料、中游薄膜材料制造、下游电容器制造及终端应用三个环节。上游以聚丙烯树脂等原材料生产为主,中游为BOPP薄膜(基膜、金属化膜)生产企业,企业采购聚丙烯树脂后生产出基膜产品,再通过镀膜设备将基膜表面镀上一层金属镀层,形成金属化膜。下游为薄膜电容器制造企业,这些企业在金属化膜基础上,经过切膜、卷绕、热压、编带、喷金、赋能、焊合等工序生产出薄膜电容器;薄膜电容器具有自愈性、绝缘阻抗高、介质损耗小、介电强度高、使用寿命长、频率特性优异等优点,并最终应用于于新能源汽车、光伏、风力发电、电气化铁路、电子、电力、家用电器等领域。
四、薄膜电容器行业发展环境-主要政策法规
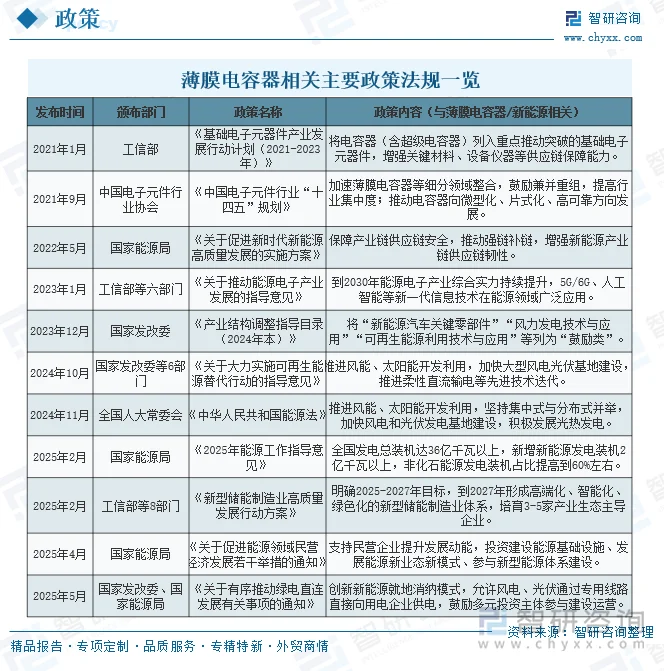
薄膜电容器作为新能源汽车、光伏、风力发电、柔性直流输电等电子元器件的重要组成部分,其发展深度受益于国家“双碳”战略及新能源、电子元件产业政策的支持。近年来国家及地方出台了一系列支持新能源、智能电网、电子材料发展的政策法规,为薄膜电容器及其上游材料行业营造了良好的政策环境。
五、薄膜电容器行业竞争格局
1、主要企业
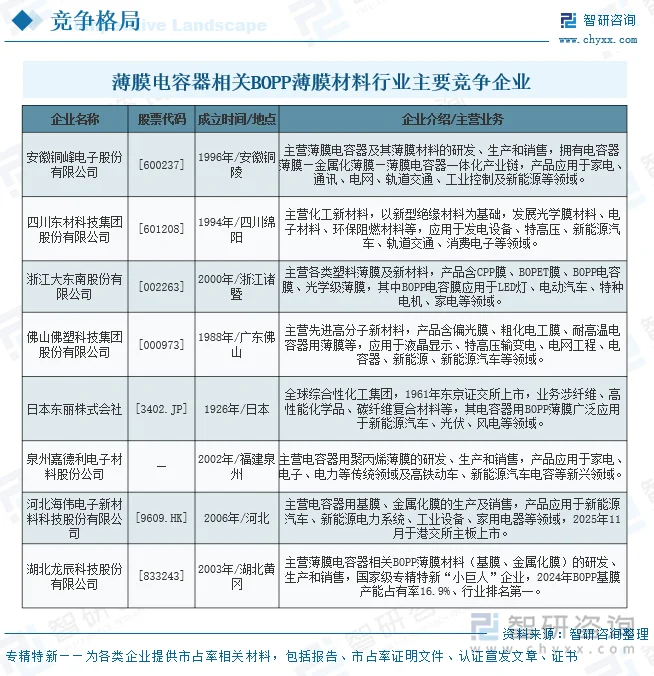
薄膜电容器的核心原材料为电容器用BOPP薄膜(双向拉伸聚丙烯薄膜)。目前,薄膜电容器用BOPP薄膜材料制造行业较为集中,国内外共计十余家企业能够批量生产相关材料。其中日本东丽株式会社成立较早、技术领先;国内企业则以业务多元化的大型新材料集团为主,主要企业有安徽铜峰电子、四川东材科技、浙江大东南、佛山佛塑科技、泉州嘉德利、河北海伟电子。
2、代表企业
1)、湖北龙辰科技股份有限公司
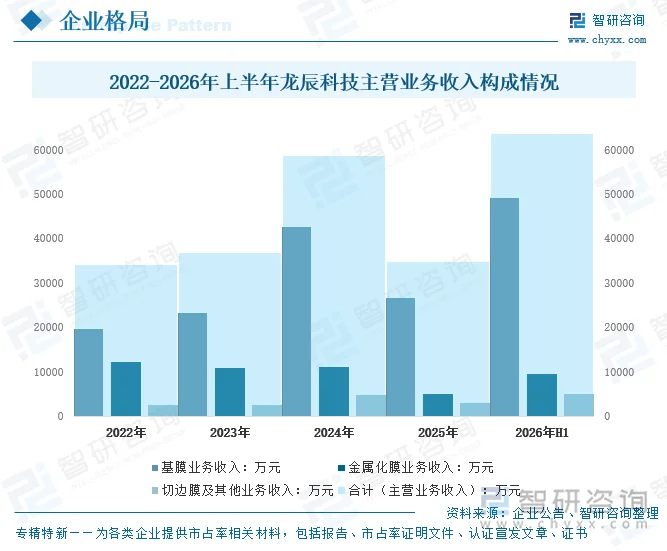
湖北龙辰科技股份有限公司自设立以来始终专注于薄膜电容器相关BOPP薄膜材料的研发、生产和销售,产品主要分为基膜、金属化膜两大类,是薄膜电容器的核心原材料。基膜产能在2024年随新增生产线投产大幅扩张至20,394.68吨,当年产量17,272.00吨、销量17,683.06吨,产销率保持在100%以上;金属化膜受限于时效性,产能利用率相对较低但产销率维持高位。2026年1-6月主营业务收入34656.60万元。其中基膜收入达49107.93万元,是公司业绩增长的核心驱动力。
2)、安徽铜峰电子股份有限公司
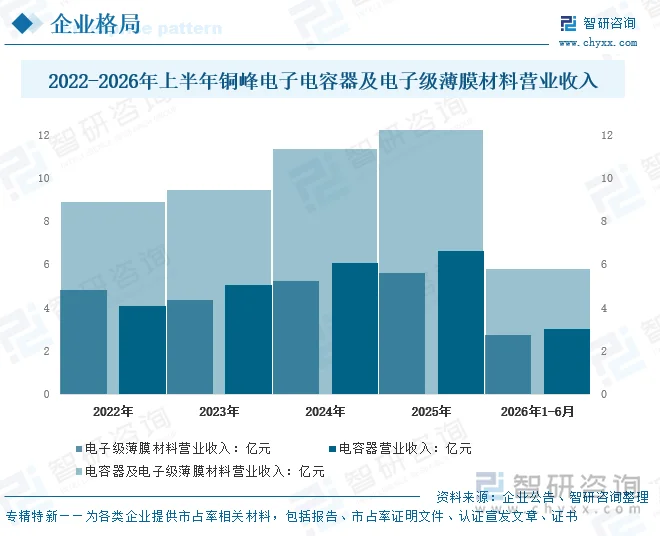
安徽铜峰电子股份有限公司主营薄膜电容器及其薄膜材料的研发、生产和销售,拥有“电容器薄膜—金属化薄膜—薄膜电容器”一体化产业链,产品广泛应用于家电、通讯、电网、轨道交通、工业控制及新能源(光伏、风能、汽车)等多个行业,是国内薄膜电容器及薄膜材料领域的重要竞争企业。2025年,铜峰电子电容器及电子级薄膜材料营业收入增长至12.23亿元,其中,电子级薄膜材料营业收入:亿元;2026年上半年,铜峰电子电容器及电子级薄膜材料营业收入5.78亿元,其中,电子级薄膜材料营业收入2.76亿元。
六、薄膜电容器行业发展趋势
薄膜电容器行业在“双碳”目标与新能源战略驱动下,正经历从传统家电、照明向新能源汽车、光伏、风力发电、柔性直流输电等新兴领域深度拓展的产业升级。下游需求的持续扩容叠加产品性能要求的提升,推动行业在材料端(电容器用BOPP薄膜)呈现明确的演进方向。总体而言,行业将沿着“更薄、更耐温、应用更广”的路径稳步发展,同时行业集中度有望在政策鼓励整合的背景下进一步提升。
1、超薄化
薄膜电容器大容量、微型化的发展趋势,促使电容器用BOPP薄膜整体向超薄化方向不断发展。随着新能源汽车、光伏、风电等应用场景对薄膜电容器“容量大、体积小”的要求不断趋严,生产厂商更倾向于采用厚度规格更薄的BOPP薄膜。在制造储存电能相同的薄膜电容器时,采用越薄的BOPP薄膜耗用的聚丙烯树脂越少,制造成本优势明显,且体积更小,更利于在下游场景中应用。尽管目前业内具备生产3μm以下BOPP薄膜能力的厂商较少,但随着行业内新一轮扩产计划的不断落地,超薄化的发展趋势将日渐明显。
2、耐高温
薄膜电容器额定上限工作温度越高,其热负荷能力越强、对工作环境影响越小、越能长期稳定工作,耐温能力提升已成为行业重要发展趋势。以新能源汽车、光伏逆变器、风力变流器等为代表的电子设备具有大功率化和小型化的发展趋势。大功率化大幅增加电子元件的工作负载,使各元件发热量大增;小型化则使电路中的散热空间被大幅压缩,从而加剧电路工作环境的温升,对薄膜电容器提出了耐更高温度的要求。因此,薄膜电容器耐温性能不断提高,将成为未来的一大发展趋势。
3、应用领域拓展(新能源驱动)
薄膜电容器已从传统家电、照明、工控领域,向光伏风电、新型储能、新能源汽车、柔性直流输电等新兴行业加速拓展,新能源成为主要增量市场。从需求端看,薄膜电容器市场处于新旧动能转换阶段:照明市场需求下滑、家电市场逐渐触底,而新能源领域逐渐放量,新能源汽车、光伏、风力发电、柔性输电未来几年将保持高速增长,成为薄膜电容器主要的增量市场。随着碳中和目标进程不断推进,薄膜电容器在新能源领域的需求有望进一步成长,应用边界持续扩展。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国薄膜电容器行业竞争战略分析及市场需求预测报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国薄膜电容器行业竞争战略分析及市场需求预测报告
《2027-2033年中国薄膜电容器行业竞争战略分析及市场需求预测报告》共十四章,包含2027-2033年中国薄膜电容器行业投资前景,2027-2033年中国薄膜电容器企业投资战略与客户策略分析,研究结论及建议等内容。


 公众号
 小程序
 微信咨询