


内容概况:火箭发动机是集推进理论、高温材料、精密制造、系统工程于一体的典型高技术密集型产品,其技术水平直接决定航天器的运载能力、入轨精度和任务可靠性,在国家航天科技体系中具有不可替代的战略地位。21世纪以来,受小卫星技术成熟、低轨卫星星座建设及可重复使用火箭突破等因素驱动,商业航天进入快速发展阶段,在火箭发射需求持续增长及商业航天快速发展的推动下,中国火箭发动机行业产值近年来整体呈现增长态势,2021年至2025年,中国火箭发动机行业产值由84.9亿元增至117.3亿元,年复合增长率为8.4%。未来,随着低轨卫星星座建设持续推进以及运载火箭发射需求持续提升,中国火箭发动机行业需求有望进一步增长,并推动行业规模持续扩大。
相关企业:中国航天科技集团公司第六研究院、蓝箭航天空间科技股份有限公司、星际荣耀航天科技集团股份有限公司、北京天兵科技有限公司、九州云箭空间科技有限公司
关键词:火箭发动机产业链、火箭发动机市场规模、火箭发动机竞争格局、火箭发动机发展趋势
一、概述
1、定义及分类
火箭发动机(RocketEngine)是为运载火箭、航天器及导弹提供飞行动力的核心装置。其工作原理是使推进剂在燃烧室(液体发动机)或药柱通道(固体发动机)内燃烧或分解,产生高温高压燃气,再经喷管膨胀加速喷出,依据反作用原理获得推力。
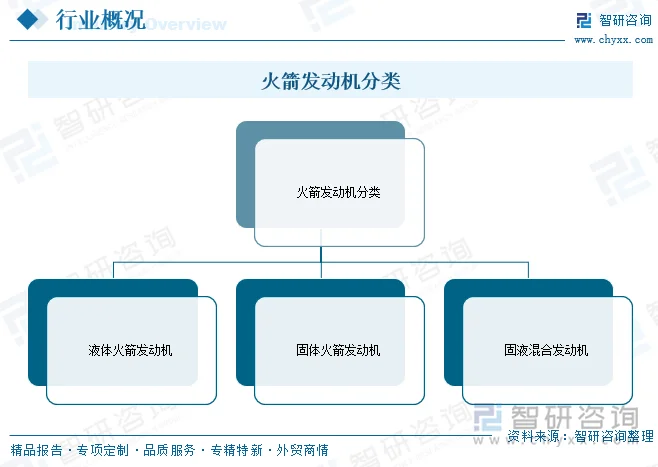
火箭发动机按推进剂物态主要划分为液体火箭发动机、固体火箭发动机与固液混合发动机三大类,其中,液体发动机又按推进剂组合细分为液氧煤油(如YF-100)、液氢液氧(如YF-75、YF-77)、液氧甲烷(如YF-209/219、天鹊TQ系列)等路线;固体发动机则以燃料浇注与药型设计为核心,具有结构简单、响应快速、可长期贮存等特点。
2、行业特点
火箭发动机是典型的战略高技术产业:一是技术壁垒极高,燃烧室、涡轮泵、喷管等热端部件长期工作在千摄氏度以上的极端环境,对材料、精密制造与热管理提出严苛要求;二是强政策与战略属性,与航天强国建设、国防安全高度绑定;三是资本与人才高度密集,研制周期长、投入大、验证难;四是商业航天的崛起正推动民营企业加速入局,行业生态由封闭逐步走向开放。
二、产业链
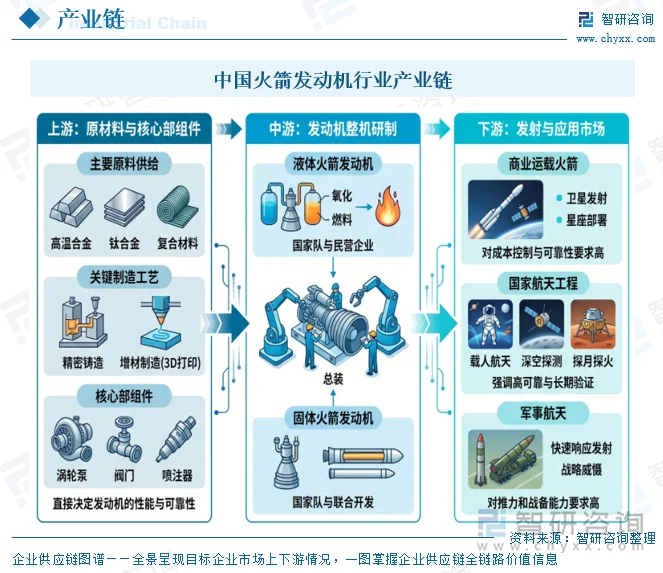
火箭发动机产业链呈“上游原材料与核心部组件—中游发动机整机研制—下游发射与应用”的三级结构,上游以高温合金、钛合金及复合材料供给、精密铸造与增材制造、涡轮泵/阀门/喷注器等核心部组件为主,直接决定发动机的性能与可靠性。中游由国家队与民营企业共同完成液体、固体发动机的研制与总装。下游为应用市场,火箭发动机主要服务于商业运载火箭、国家航天工程、军事航天等领域,在商业运载火箭领域,主要服务于卫星发射、星座部署等,对成本控制与可靠性要求高;在国家航天工程领域,主要服务于载人航天、深空探测、探月探火,强调高可靠与长期验证;在军事航天领域,快速响应发射、战略威慑,对推力和战备能力要求高。
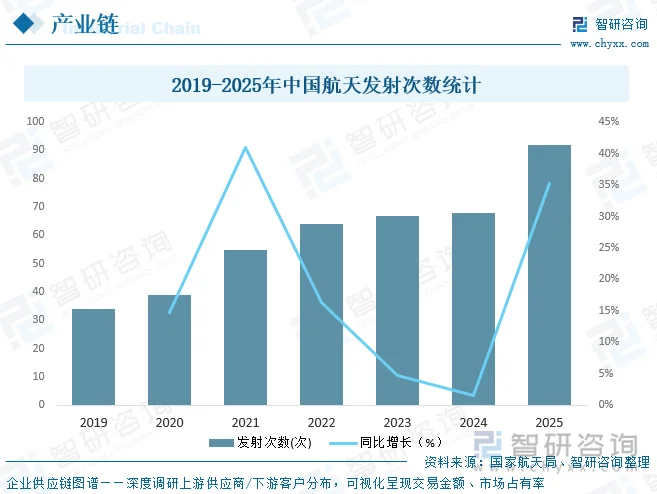
据国家航天局数据线上,2025年,中国共执行92次航天发射任务,发射次数比2024年提升35%,天问二号探测器成功发射,进入小行星2016H03转移轨道,开启中国首次小行星探测与采样返回之旅。天问一号任务持续开展火星全球与区域性探测,3.5TB科学数据已面向全球科学家公开发布。载人航天圆满完成4次发射任务和2次返回任务,并成功完成了首次应急发射,载人登月工程任务有序推进。积极推进重点行业领域和大众消费领域北斗规模应用。资源三号04星成功发射,进一步提升中国立体对地观测能力。中国卫星互联网系统建设全面加速,规模化星座生产线建设加速推进。长征二号丁火箭实现百发百胜,成为中国第二型突破百发的运载火箭。朱雀三号、长征十二号甲两型重复使用运载火箭进行首飞测试。中国航天发射活动保持高位增长,为火箭发动机提供了持续的需求支撑。
相关报告:智研咨询发布的《中国火箭发动机行业市场供需态势及前景战略研判报告》
四、发展现状
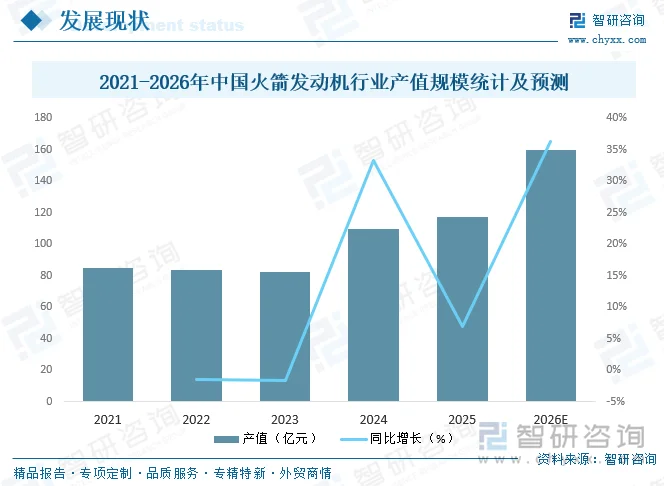
火箭发动机是集推进理论、高温材料、精密制造、系统工程于一体的典型高技术密集型产品,其技术水平直接决定航天器的运载能力、入轨精度和任务可靠性,在国家航天科技体系中具有不可替代的战略地位。21世纪以来,受小卫星技术成熟、低轨卫星星座建设及可重复使用火箭突破等因素驱动,商业航天进入快速发展阶段,在火箭发射需求持续增长及商业航天快速发展的推动下,中国火箭发动机行业产值近年来整体呈现增长态势,2021年至2025年,中国火箭发动机行业产值由84.9亿元增至117.3亿元,年复合增长率为8.4%。未来,随着低轨卫星星座建设持续推进以及运载火箭发射需求持续提升,中国火箭发动机行业需求有望进一步增长,并推动行业规模持续扩大。
五、竞争格局
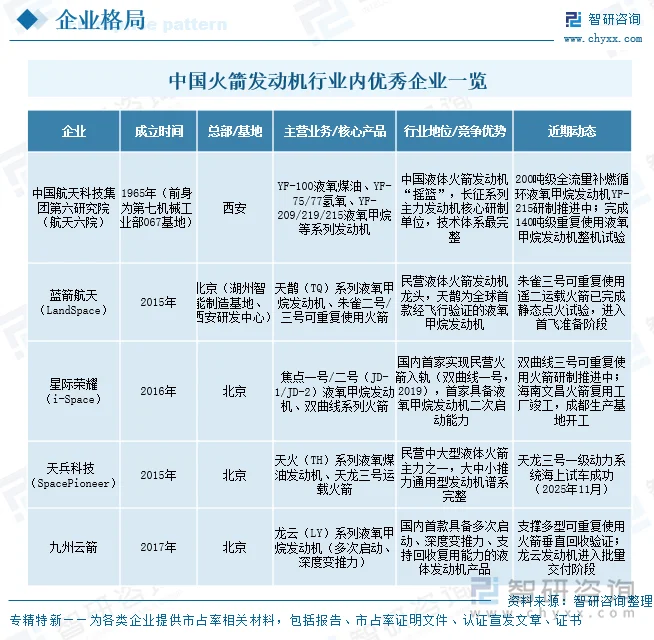
中国火箭发动机行业经过70余年发展,逐步实现由基础研究、技术引进向自主研发及工程化应用阶段演进,形成了涵盖固体火箭发动机、液体火箭发动机及新型推进技术在内的较完整动力技术体系。早期阶段,中国火箭发动机行业以基础理论研究、仿制改进及工程试验为主,逐步建立固体及液体火箭发动机技术基础,随后,随着长征系列运载火箭持续发展以及低温推进、大推力发动机等关键技术突破,中国逐步建立较完整的火箭发动机技术体系。进入21世纪后,随着载人航天、深空探测及新一代运载火箭工程持续推进,中国火箭发动机行业在高性能推进系统、工程化应用及系统可靠性等方面持续提升。近年来,随着商业航天及可重复使用运载火箭快速发展,中国火箭发动机行业正持续向大推力、低成本、可重复使用及商业化应用方向升级。
目前,中国火箭发动机市场呈现“国家队主导战略高地、民营企业在液体可重复使用赛道差异化突破”的格局。国家队方面,中国航天科技集团第六研究院(航天推进技术研究院)是中国液体火箭发动机的核心研制单位,长期为长征系列提供YF系列主力发动机,并在液氧甲烷等新一代路线上持续突破;航天科工等央企亦在相关领域布局。民营企业则聚焦液氧甲烷、可重复使用与中大型液体火箭,在细分技术路线上形成突破,热端部件等关键环节的国产化配套生态加速成型。整体竞争由“央企单极”走向“央企+民营多元”协同,市场集中度在整机环节仍高、在部组件与材料环节则趋于分散。
六、发展趋势
1、技术路线向可重复使用与大推力液氧甲烷升级
火箭发动机的技术演进正清晰地指向“大推力、低成本、高比冲、可重复使用”这一核心方向。液氧甲烷凭借无毒环保、结焦少、易于复用与深空原位补给潜力,正从试验验证迈向工程化部署,并逐步替代部分传统推进剂路线;与此同时,补燃循环、全流量补燃循环等高性能循环方式,以及多机并联、垂直回收、推力深度调节等技术不断成熟,推动发动机从“一次性消耗”走向“航班化复用”。未来,谁能率先实现高可靠、低成本的重复使用,谁就能在发射成本竞争中占据主动,整机与部组件的设计理念、试验体系和供应链都将随之重构。
2、需求结构从“任务驱动”转向“星座组网规模化”
长期以来,火箭发动机的需求主要由国家重大航天工程与国防任务驱动,节奏相对稳定。而随着低轨卫星星座、太空算力网络、卫星互联网等新兴场景的商业化启动,需求正加速转向高频次、规模化、低成本的组网发射。星座建设具有明确的时间窗口与海量卫星部署压力,对运载火箭的发射频次、运载能力与单位成本提出全新要求,进而倒逼发动机在产能、一致性与寿命上实现跃升。需求逻辑的转变,将使火箭发动机产业从项目制的小批量定制,逐步迈向面向星座组网的批量化、流水线式供给。
3、产业链协同深化与国产化替代加速
火箭发动机早期研制体系相对封闭,热端部件等核心环节多依赖体系内配套。在商业航天降本增效的牵引下,产业链正从纵向一体化走向开放协同:高温合金、陶瓷基复合材料、精密铸造、增材制造、涡轮泵与阀门等环节涌现出一批专业化民营企业,与总体单位形成“总体集成+专业配套”的分工格局。与此同时,关键战略材料与部组件的自主可控诉求上升,国产化替代由点及面推进,本土供应链的韧性、成本与响应速度持续优化,产业生态加快从“单点突破”迈向“系统成型”。
4、竞争格局由“国家队单极”走向“多元竞合与国际化”
中国火箭发动机市场的竞争主体正从以国家队为主,演变为国家队与民营力量并存、错位竞争的多元格局。国家队在大型主力发动机、重大工程与基础技术研究上仍具主导优势;民营企业则凭借机制灵活、迭代迅速,在液氧甲烷、可重复使用与中大型液体火箭等新赛道上形成突破,并通过混合所有制、产学研合作与国家队形成互补。面向未来,伴随国内发射市场的开放与全球商业航天竞争加剧,本土企业不仅要在国内市场协同进化,也将更多参与全球商业发射与动力配套的国际竞合,推动中国航天动力走向更广阔的舞台。
更多行业分析详见智研咨询发布的《中国火箭发动机行业市场供需态势及前景战略研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国火箭发动机行业市场供需态势及前景战略研判报告
《2027-2033年中国火箭发动机行业市场供需态势及前景战略研判报告》共五章,包含固体火箭发动机发展分析,混合火箭发动机及其他火箭发动机发展分析,火箭发动机行业主要研制企业等内容。


 公众号
 小程序
 微信咨询



