上市企业:奇正藏药(002287.SZ)、羚锐制药(600285.SH)、马应龙(600993.SH)、华润三九(000999.SZ)、云南白药(000538.SZ)、华邦健康(002004.SZ)、众生药业(002317.SZ)、特一药业(002728.SZ)、福元医药(601089.SH)等
相关企业:江苏知原药业股份有限公司、山东方明药业集团股份有限公司、湖北恒安芙林药业股份有限公司、广东太安堂药业股份有限公司、上海通用赛诺药业股份有限公司、安徽新陇海药业有限公司、山东良福制药有限公司、浙江尚泰生物制药有限公司、沈阳药大雷允上药业有限责任公司等
一、概述
软膏剂(ointment)系药物与适宜基质混合制成的半固体外用制剂,与贴膏剂/贴剂(plaster/patch,用于皮肤贴敷的外用制剂)同属“外用制剂”范畴,广泛应用于骨科、风湿、皮肤、疼痛管理及慢性病的局部治疗。从所属产业链看,上游为中药材/原辅料与包装材料,下游覆盖等级医院、基层医疗、零售药店及电商等终端。2025年,在“十四五”收官与中医药高质量发展政策背景下,中医药行业呈现“质量引领、创新驱动、监管深化、市场重构”特征,中成药与中药饮片集采扩面、DRG/DIP支付改革深化,推动行业向“优质优价”与合规竞争转型。
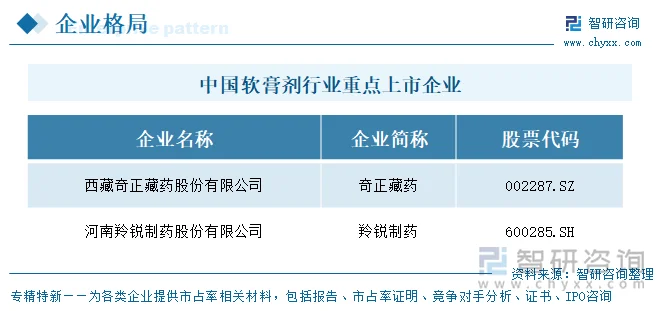
目前,中国软膏剂行业重点上市企业包括奇正藏药(002287.SZ)、羚锐制药(600285.SH)、马应龙(600993.SH)、华润三九(000999.SZ)、云南白药(000538.SZ)、华邦健康(002004.SZ)、众生药业(002317.SZ)、特一药业(002728.SZ)、福元医药(601089.SH)等。
二、企业基本信息对比
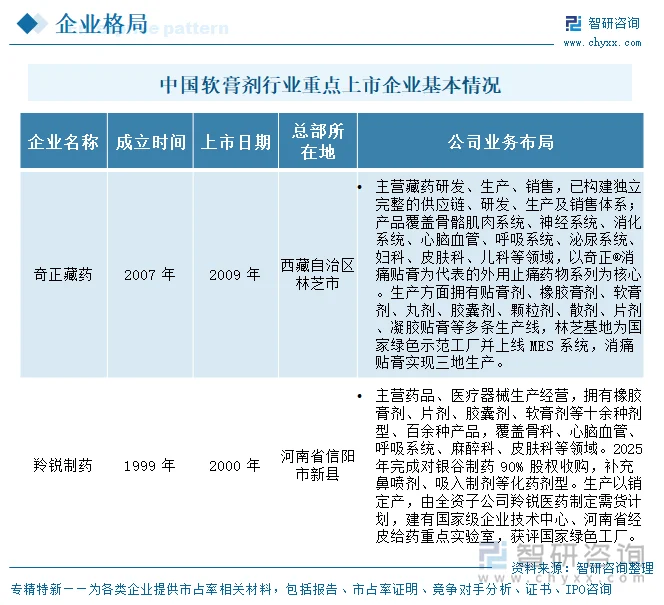
2家企业中,羚锐制药1999年设立、2000年登陆A股;奇正藏药2007年设立,2009年上市。业务布局上,羚锐制药产品矩阵丰富,通过并购拓展化药新剂型;奇正藏药依托藏药特色,以外用贴膏、软膏剂为核心,搭建多条产线与数字化生产体系,两家企业均深耕外用制剂赛道。
三、企业经营业绩对比
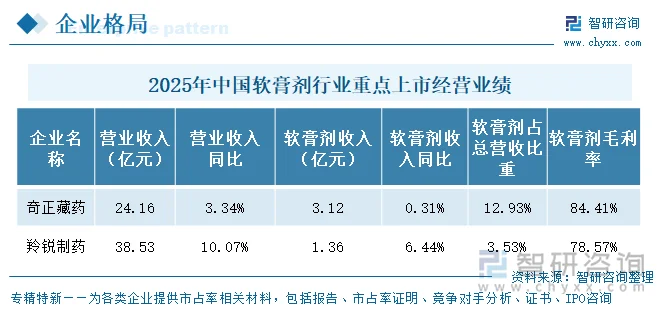
按2025年软膏剂营收规模,奇正藏药软膏剂收入3.12亿元,高于羚锐制药的1.36亿元,规模约为羚锐的2.29倍;增速上羚锐更快(+6.44%对奇正+0.31%,近乎持平)。从占总营收比重看,奇正软膏剂占比12.93%(中度依赖),羚锐仅3.53%(低依赖),说明羚锐营收更分散、多元化缓冲更强,其软膏剂并非主业支柱。毛利率是分化最显著的指标:奇正软膏剂毛利率84.41%、羚锐78.57%,相差约5.84个百分点,主要归因于产品结构——奇正软膏剂以青鹏软膏、白脉软膏等藏药高溢价品种为主,羚锐软膏剂则包含莫匹罗星软膏等化药仿制品种,拉低了整体盈利水平。
四、企业软膏剂产销量
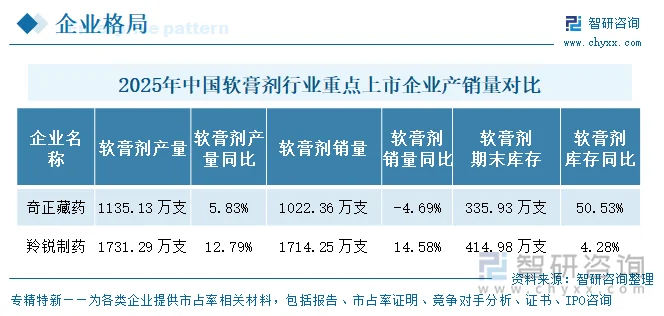
从软膏剂产销规模看,羚锐制药产量1731.29万支、销量1714.25万支,均高于奇正藏药的1135.13万支与1022.36万支,产量与销量分别约为奇正的1.52倍与1.68倍,体现羚锐在软膏剂上的大众普药放量能力。但奇正软膏剂单位收入显著更高(按收入/销量估算约30.5元/支,羚锐约7.9元/支),反映两者产品档次与定价差异——奇正以藏药高溢价软膏为主,羚锐以普药及化药软膏为主。产销节奏上,羚锐软膏产销双增(产量+12.79%、销量+14.58%),奇正则呈“产量增、销量微降”态势(产量+5.83%、销量-4.69%),期末库存上升50.53%。
五、企业研发投入对比
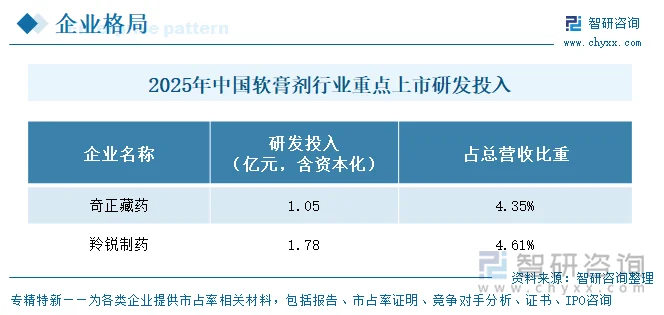
2025年2家企业研发投入金额上,羚锐制药研发投入合计1.78亿元,高于奇正藏药的1.05亿元,绝对规模约为奇正的1.69倍;投入强度(占营业收入比重)羚锐4.61%略高于奇正4.35%,相差0.26个百分点,两家投入强度接近。两家研发均聚焦外用制剂/骨科/疼痛管理及大品种二次开发,羚锐另积极布局化药贴剂、鼻喷剂等高端制剂,反映出“以核心外用制剂为基本盘、向高端制剂延伸”的共性研发取向。
六、企业发展规划
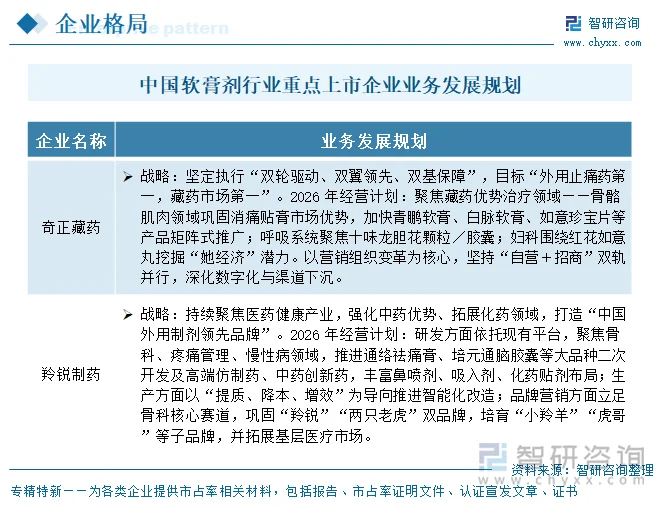
各企业规划可归纳为四条主线:其一,做强外用制剂主业、巩固贴膏/软膏核心大单品——奇正以消痛贴膏为基石、加快青鹏软膏/白脉软膏矩阵式推广,羚锐以通络祛痛膏与“两只老虎”系列巩固骨科外用领先地位;其二,延链补链、培育第二曲线——奇正推进藏药现代化并向呼吸、妇科拓展,羚锐则通过收购银谷制药补齐化药鼻喷/吸入制剂;其三,数智化与精益运营——两家均推进MES/智能车间、降本增效;其四,合规与质量——在集采扩面、DRG/DIP深化下强化全流程质量追溯与合规竞争。
七、软膏剂行业代表性上市企业—奇正藏药
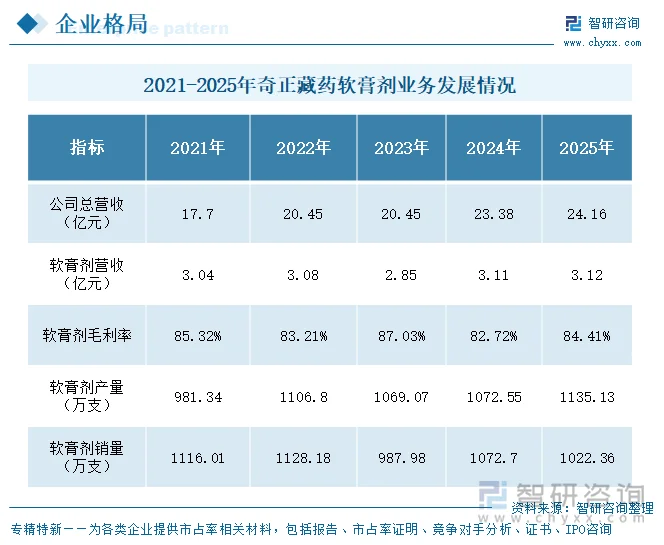
奇正藏药(西藏奇正藏药股份有限公司,002287.SZ)成立于2007年(工商登记)、2009年于深圳证券交易所上市,是我国藏药现代化的代表性企业,主营藏药的研发、生产和销售,以奇正®消痛贴膏为代表的外用止痛药物系列为核心。生产布局以西藏林芝基地为主、甘肃等地协同,林芝工厂为国家绿色示范工厂并上线MES系统,消痛贴膏实现三地生产。2021—2025年,公司总营收由17.70亿元增至24.16亿元,五年增长约36.5%,但增速逐步放缓(2025年同比仅+3.34%)。软膏剂营收在3.0亿元上下窄幅波动:2021年3.04亿元、2022年3.08亿元、2023年回落至2.85亿元(同比-7.56%),2024—2025年回升至3.11亿元、3.12亿元,整体保持平稳。软膏剂毛利率维持高位且在83.21%至87.03%区间波动,2025年达84.41%。关联主业贴膏剂同期由12.72亿元增至17.29亿元,2025年毛利率88.18%创区间新高,是盈利的核心支撑。
更多行业分析详见智研咨询发布的《中国软膏剂行业市场全景调研及发展趋向研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国软膏剂行业市场全景调研及发展趋向研判报告
《2027-2033年中国软膏剂行业市场全景调研及发展趋向研判报告》共八章,包含2022-2026年中国软膏剂行业竞争格局分析,主要软膏剂企业或品牌竞争分析,2027-2033年中国软膏剂行业发展前景预测等内容。


 公众号
 小程序
 微信咨询