内容概要:汽车轮胎是汽车唯一直接接触地面的部件,是车辆行驶系统不可或缺的关键组成。托全球庞大汽车保有量形成的轮胎替换刚性需求,叠加新兴市场汽车普及、商用车及工程轮胎需求支撑,全球轮胎产业保持稳健发展,形成万亿级市场;而我国作为全球主要汽车与轮胎制造大国,轮胎产能规模居世界首位,2025年国内橡胶轮胎外胎产量120736.6万条,同比增长0.9%,2026年上半年产量60736.2万条,同比增长2.0%,国内汽车产业尤其是新能源汽车的快速发展持续释放配套与替换需求,本土市场增长潜力突出。同时受益于外部市场需求回暖与产品性价比优势,国内轮胎出口持续扩容,2020-2025年橡胶轮胎出口量由629万吨增至965万吨,2026年上半年出口494万吨、新充气橡胶轮胎出口36242万条,同比分别增长4.9%、3.9%;出口结构也从高度依赖美国转向欧洲、亚洲、中东、南美等多元市场布局,行业抵御国际贸易风险的能力显著提升。
上市企业:森麒麟[002984]、玲珑轮胎[601966]、赛轮轮胎[601058]
相关企业:米其林、固特异、普利司通、万力轮胎股份有限公司、中策橡胶
关键词:汽车轮胎行业产业链、汽车轮胎行业政策、汽车轮胎行业产量、汽车轮胎出口量、汽车轮胎市场竞争格局、汽车轮胎行业发展趋势
一、汽车轮胎行业定义及分类
汽车轮胎行业属于橡胶制造业中的轮胎制造业。轮胎是车体与路面接触的核心耗材,被广泛应用于乘用车、商用车、工程车等各类交通运输工具中,为多个行业的发展提供重要支撑。在可预见的未来相当长时期内,轮胎没有可替代产品,是关乎经济与民生安全的基础工业产品。轮胎行业是一个技术密集、资金密集且高度竞争的行业,其技术特点融合了材料科学、化学工程、机械力学、仿真技术和智能化等多个领域。
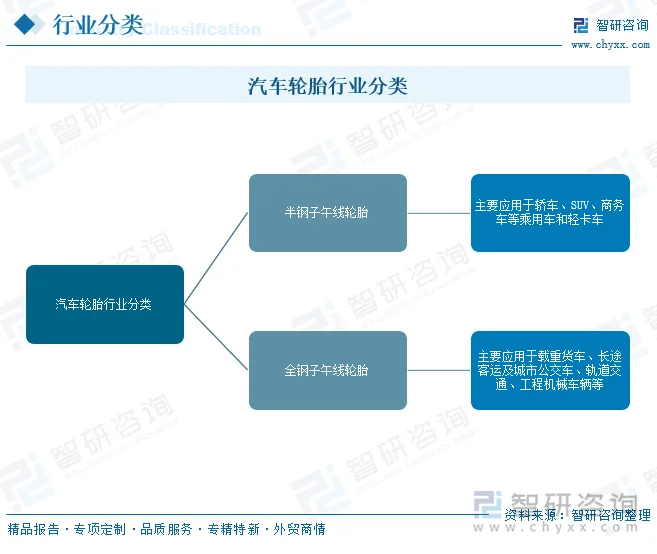
从产品维度看,轮胎制造企业的主要产品划分为半钢子午线轮胎与全钢子午线轮胎:半钢子午线轮胎主要应用于轿车、SUV、商务车等乘用车和轻卡车;全钢子午线轮胎主要应用于载重货车、长途客运及城市公交车、轨道交通、工程机械车辆等。
二、汽车轮胎行业发展现状
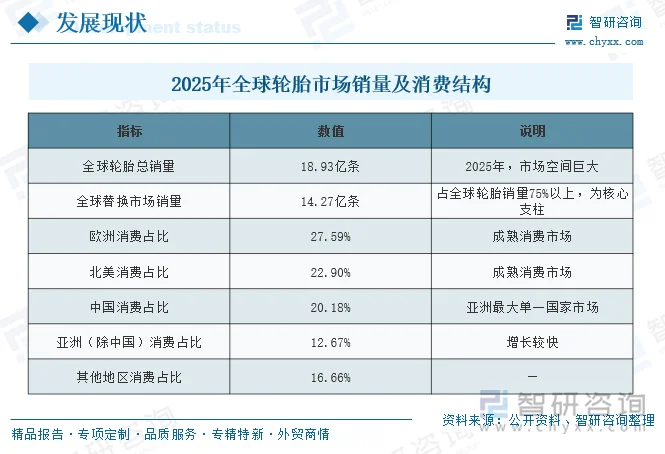
依托庞大汽车保有量形成刚性替换需求,叠加新兴市场汽车普及、商用车与工程轮胎需求支撑,全球轮胎产业总体呈现稳健发展趋势。2015—2019年全球轮胎市场消费量整体稳定上升,2020年受企业开工不足影响需求量有所下滑,此后随汽车市场复苏逐步恢复,至2025年全球轮胎销量增长至18.93亿条,市场空间巨大。从需求结构看,替换市场是全球轮胎销售的核心支柱,2025年全球替换市场轮胎销售14.27亿条,占比超过75%。地区分布上,欧洲、北美为成熟消费市场,亚洲为全球最大且增长最快的消费地区,其中中国消费占比达20.18%。
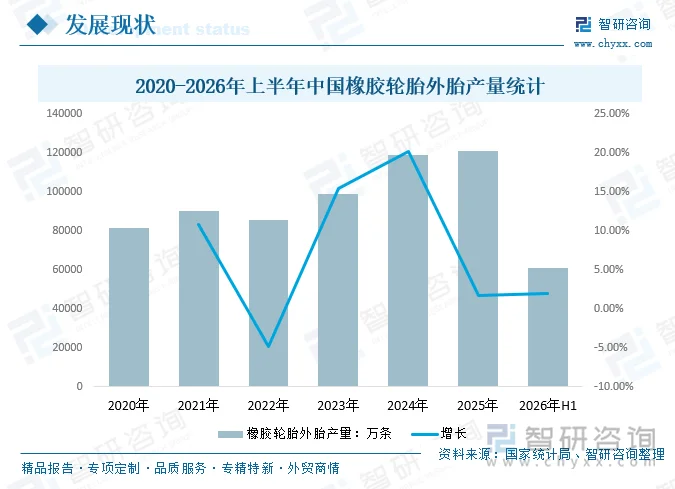
全球轮胎产业已成为万亿级市场,而中国作为新兴汽车及轮胎生产制造大国,轮胎产能规模稳居世界第一。2025年,国内轮胎市场总体需求相对平稳,伴随国内汽车行业特别是新能源汽车行业蓬勃发展带来的配套及替换市场需求,国内市场作为中国轮胎市场增长的高潜力市场。国家统计局数据显示,2025年中国橡胶轮胎外胎产量为120736.6万条,同比增长0.9%;2026年1-6月中国橡胶轮胎外胎产量为60736.2万条,同比增长2.0%。从长期来看,势必会在充分竞争后凸显出品牌力带动销售的逻辑。
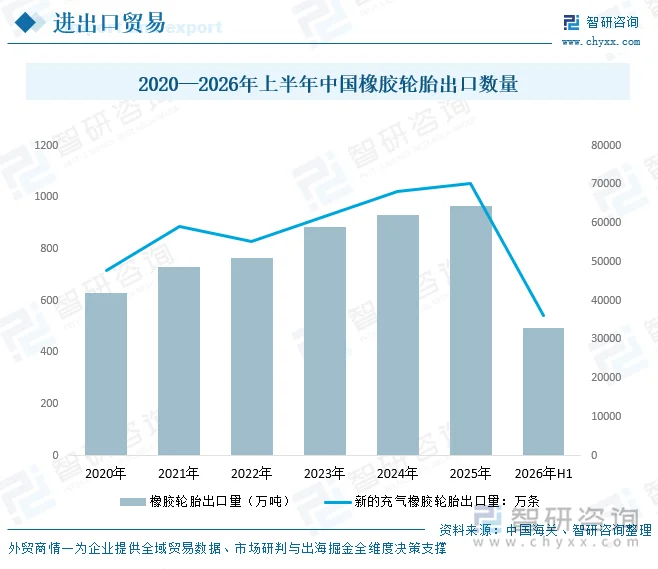
在外部需求提升与性价比优势显著的背景下,国内轮胎企业出口金额稳步提升。根据海关总署数据,2020—2025年中国橡胶轮胎出口量由629万吨增长至965万吨,整体保持稳步增长趋势;2026年上半年中国橡胶轮胎出口量为494万吨,同比增长4.9%;共计新的充气橡胶轮胎36242万条,同比增长3.9%。与此同时,出口市场由过度依赖美国单一市场转向欧洲、亚洲、中东、南美等多元化格局,企业抵御贸易风险的能力显著增强。
相关报告:智研咨询发布的《中国汽车轮胎行业市场全景调研及前景战略研判报告》
三、汽车轮胎行业产业链
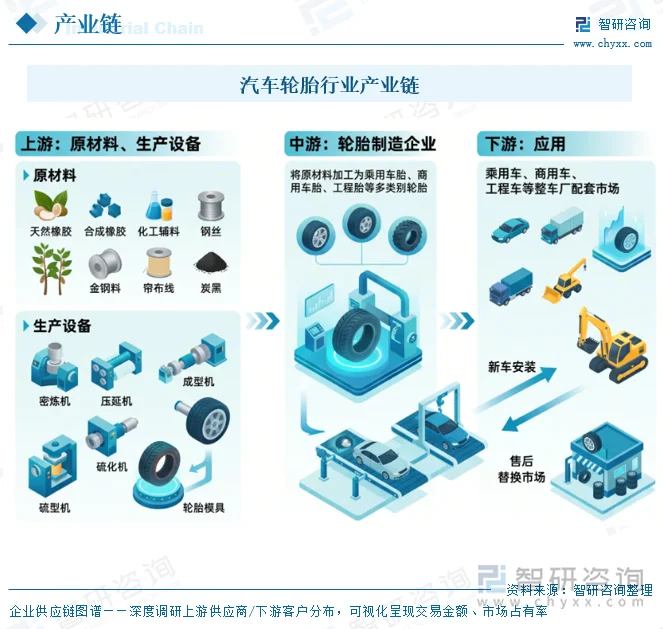
轮胎行业处于橡胶化工与交通运输装备之间的中间环节。轮胎生产企业通过购置上游生产设备,将天然橡胶、合成橡胶、钢丝、帘布线、炭黑等原材料加工形成多类别、适用于不同领域交通运输工具的轮胎。产业链上游以原材料及专用设备为主,中游为轮胎制造,下游对接各类交通运输工具及配套、替换两大市场。
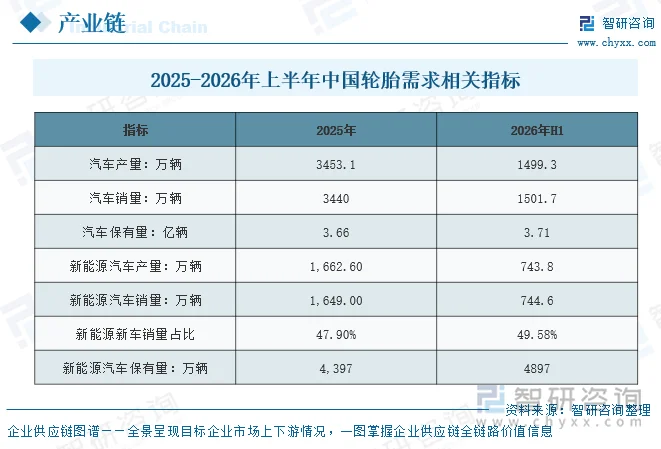
我国汽车保有量的持续攀升带动轮胎需求快速增长。2026年上半年,全国汽车保有量为3.71亿辆;同时,新能源汽车的爆发式增长成为专用轮胎需求的重要增量,新能源汽车产销分别完成743.8万辆和744.6万辆,同比均实现增长;新能源汽车保有量约4897万辆,长期利好专用轮胎的配套与替换市场。
四、汽车轮胎行业发展环境-相关政策
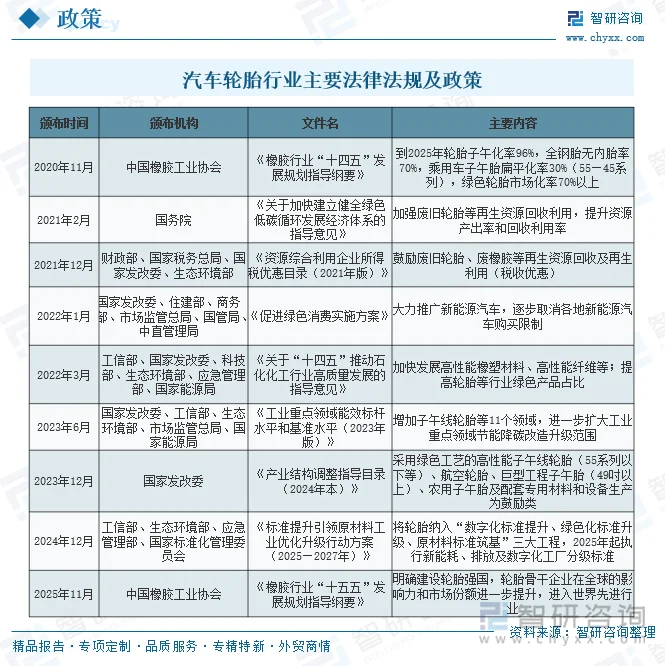
近年来,国务院、工信部、国家发改委、生态环境部等多部门及中国橡胶工业协会陆续印发了一系列支持、规范轮胎行业发展的政策,覆盖产业结构调整、绿色制造、能效标准、新能源汽车推广、废旧轮胎综合利用等方向,引导行业向绿色、低碳、高质量方向迈进。在监管体制方面,国家发改委、工信部、商务部等负责制定行业发展规划、颁布产业政策、审批项目建设、拟定国家标准;中国橡胶工业协会为行业自律管理机构;中国质量认证中心负责轮胎产品强制认证(3C认证),未获强制认证证书及标志的产品不得出厂、进口、销售。
五、汽车轮胎行业竞争格局
1、主要企业
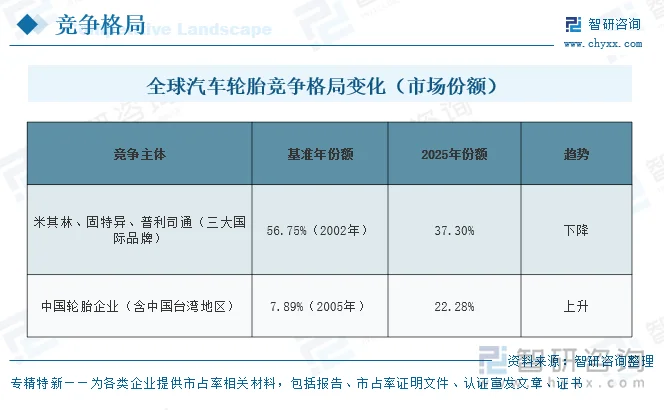
目前全球轮胎行业已形成以大型跨国企业为主导的高度集中竞争格局,但市场份额逐步向东亚企业倾斜。根据美国《轮胎商业》统计,米其林、固特异、普利司通三大国际品牌的市场份额由2002年的56.75%下降至2025年的37.30%;而中国轮胎企业(含中国台湾地区)的市场份额由2005年的7.89%上升至2025年的22.28%,行业头部集中度因东亚企业兴起而逐步弱化。
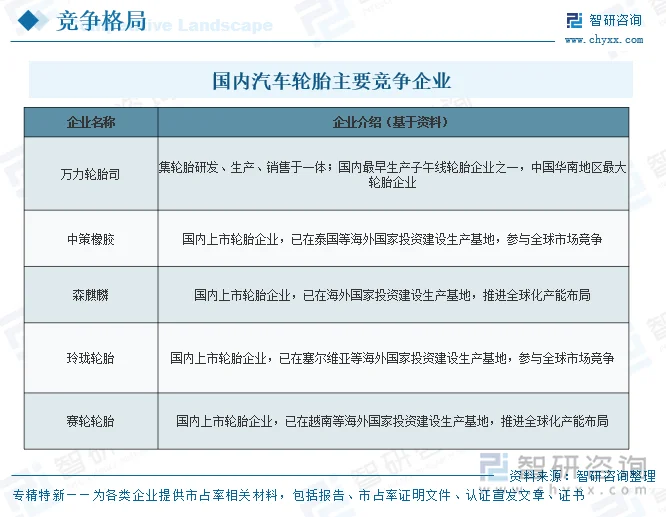
国内主要竞争企业如中策橡胶、森麒麟、玲珑轮胎、赛轮轮胎等已上市企业分别在泰国、塞尔维亚、越南等国布局海外生产基地,推进全球化产能布局。
2、代表企业
1)、万力轮胎股份有限公司
万力轮胎股份有限公司是一家集轮胎研发、生产、销售于一体的专业化轮胎生产企业,长期致力于为国内外消费者提供高品质、高性能、绿色安全的全系列子午线轮胎产品。公司是国内最早生产子午线轮胎的企业之一,主要产品包括半钢子午线轮胎、全钢子午线轮胎,可广泛适用于乘用车、轻型载重车、载重车、矿卡工程胎及轨道交通等特种轮胎领域。根据中国橡胶工业协会认证,公司半钢子午线轮胎销量在国内市场的中国轮胎企业中排名第4位,新能源汽车专用轮胎细分赛道排名前三,整车厂原厂配套供货数量稳居中国轮胎企业前三。公司旗下拥有万力、钻石、万里星、富力通、SUNNY、APTANY等轮胎品牌,产品销售网络遍布全国,远销全球160多个国家和地区,并向比亚迪、江淮汽车、东风汽车、广汽集团、长安汽车、上汽集团等国内主流汽车集团以及中联重科、徐工集团等知名商用车整车厂商提供配套产品。
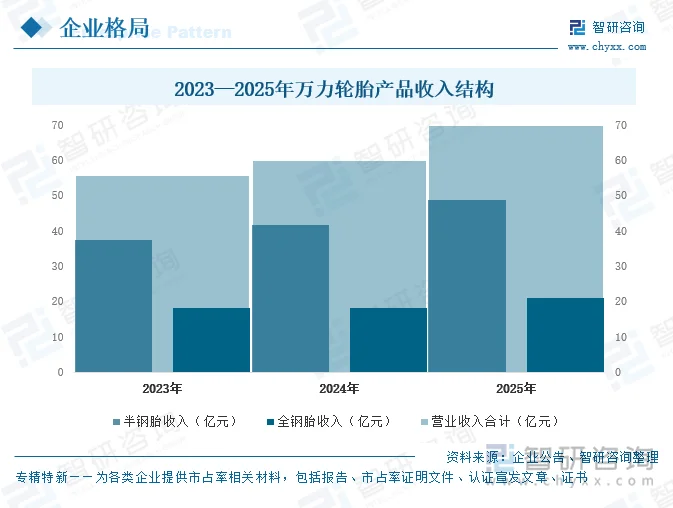
万力轮胎营业收入保持持续增长态势,由2023年的55.46亿元增长至2025年的69.81亿元,复合增长良好。产品为半钢胎和全钢胎,收入结构基本稳定,半钢胎收入始终为收入主要来源。2025年半钢胎销售收入487,484.60万元(同比增长17.38%,主要得益于销量增长22.04%),全钢胎销售收入210,593.00万元(同比增长15.35%),两大产品线均实现稳健增长。
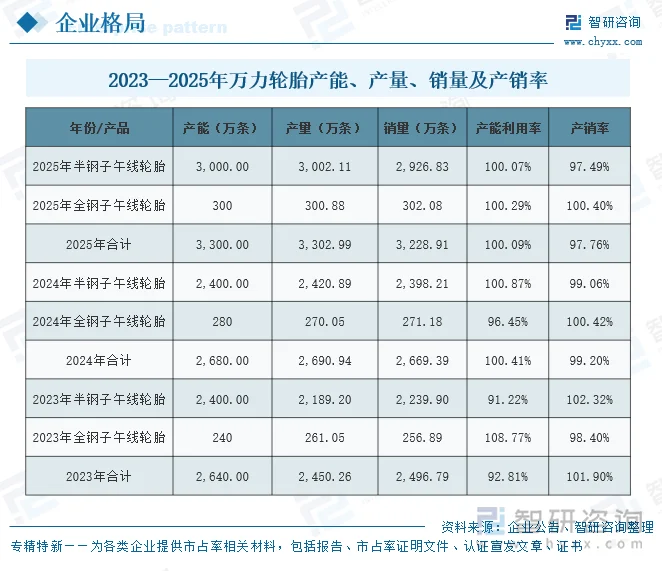
公司产能持续扩张,2024年12月从化基地三期项目1期投产新增600万条半钢胎产能,推动产销量快速增长。2025年合计产能达3,300.00万条,产量3,302.99万条,产能利用率100.09%,产销率97.76%,产能利用充分、产销衔接良好。其中半钢子午线轮胎为核心产品,2025年销量2,926.83万条;全钢子午线轮胎2025年销量302.08万条。
2)、青岛森麒麟轮胎股份有限公司
森麒麟主营半钢子午线轮胎及航空轮胎研发生产,旗下有森麒麟、路航、德林特等品牌,产品覆盖乘用车、SUV、商用车及民用航空轮胎。2025年,公司全力推进“森麒麟(摩洛哥)年产1200万条高性能轿车、轻卡子午线轮胎项目”产能有序爬坡。公司重要全球产能扩张项目——森麒麟(摩洛哥)智造基地,是中国轮胎企业落子北非的一次大胆探索,是全球轮胎行业布局摩洛哥的先行者,堪称“第一个吃螃蟹的开拓者”,摩洛哥本土没有成熟轮胎产业基础,项目从零起步,直面属地法规合规、基建配套短板、本地化用工培训、跨境供应链协调等一系列难题。
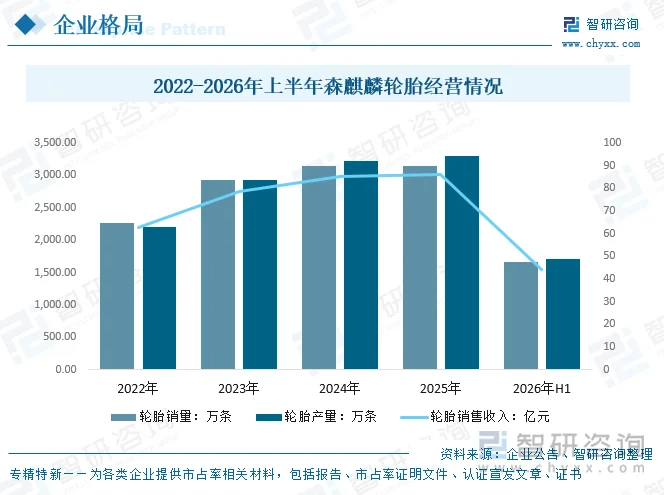
据企业公告数据显示,2026年上半年,轮胎销量1663.89万条,轮胎产量1713.14万条,轮胎销售收入44.22亿元。
六、汽车轮胎行业发展趋势
汽车轮胎行业正由“规模扩张”向“精益高效”模式转变,整体呈现国产品牌加速替代、企业加快全球布局、智能制造与产品技术创新深化、新能源汽车专用轮胎市场快速增长四大趋势,行业向高端化、智能化、绿色化全面升级。
1、国产品牌替代加速
在产品技术方面,国产轮胎企业加大研发投入、改造智能化工厂,已在生产技术及产品性能方面实现突破,多项关键性能指标赶超外资品牌;在成本方面,海外巨头工厂多分布于欧美,劳动力与原材料、运输成本较高,而国产轮胎在成本控制上优势明显。伴随品质、品牌及服务提升,国产轮胎在配套与替换市场的认可度持续提高,稳步实现对海外产品的替代。
2、企业加快全球布局进程
随着产品竞争力提升及应对贸易保护的需求,中策橡胶、森麒麟、玲珑轮胎、赛轮轮胎等已分别在泰国、塞尔维亚、越南等国投资产能;万力轮胎柬埔寨基地已于2025年底投产,未来将成为重要生产基地及利润增长点。海外设厂既缩短原材料运输时间、压低成本,又可规避部分国家对华贸易保护政策的不利影响,逐步形成具有国际竞争力的中国轮胎产业。
3、智能制造与产品技术创新
轮胎行业智能制造借助全流程革新重塑产业格局,通过自动化装备、工业互联与绿色技术融合,推动生产从“规模扩张”转向“精益高效”;在材料创新、结构设计、制造工艺领域突破“抓地力、磨耗、滚动阻力”三角悖论。同时加速轮胎智能化升级,胎压监测、磨损预警、车机互联等传感技术与轮胎融合;绿色低碳成为重要方向,生物基橡胶、回收材料规模化应用配合低滚阻设计,降低能耗排放。
4、新能源汽车专用轮胎市场快速增长
新能源汽车具备大扭矩、重车身、追求长续航及低噪音等特性,对轮胎滚动阻力、抓地力、低噪音、承载能力及耐磨性提出更高要求,推动专用胎增量需求持续提升;同时新能源车车身更重、输出扭矩更强,导致车胎磨损加快、更换周期缩短,长期利好专用胎替换市场。2025年中国新能源汽车产销量均超1,600万辆,新能源新车销量占比达47.9%,保有量达4,397万辆,新能源汽车专用轮胎市场快速增长成为产业发展的必然产物。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国汽车轮胎行业市场全景调研及前景战略研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国汽车轮胎行业市场全景调研及前景战略研判报告
《2027-2033年中国汽车轮胎行业市场全景调研及前景战略研判报告》共十一章,包含2022-2026年汽车轮胎行业各区域市场概况,汽车轮胎行业主要优势企业分析,2027-2033年中国汽车轮胎行业发展前景预测等内容。


 公众号
 小程序
 微信咨询