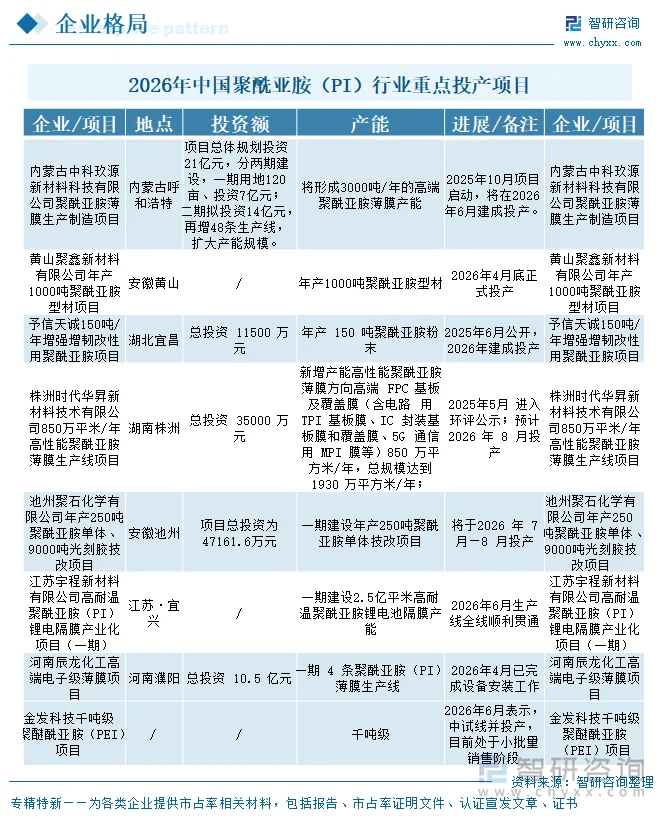
内容概要:聚酰亚胺(PI)指分子结构主链中含有酰亚胺结构的高分子聚合物,高性能PI的主链大多以芳环和杂环为主要结构单元。需求端下游多点放量,带动国内聚酰亚胺市场规模不断扩张,2025年市场规模接近200亿元。2026年PI项目备案/签约延续高热,且呈现“上游单体+薄膜+细分膜材”多点并进特征。建设主体包括四川奥纽新材料有限公司(安徽合肥10亿元,聚酰亚胺电子专用薄膜生产线项目)、无锡顺铉新材料有限公司(江苏宜兴 10.82亿元、年产PI泡沫10000立方米的产能规模)、浙江万丰化工股份有限公司(浙江绍兴10亿元,一期年产3000吨聚酰亚胺二酐单体、年产2000吨聚酰亚胺二胺单体、年产5000吨聚酰亚胺树脂制造项目)整体看,备案/签约端由“补短板、破垄断”逻辑驱动,区域上向湖南、安徽、江苏等地新材料园区集聚。完工端在迎来密集兑现,国产替代从“规划”走向“量产”,亮点集中在纤维、锂电隔膜与电子级薄膜三类。内蒙古中科玖源新材料科技有限公司聚酰亚胺薄膜生产制造项目2025年10月启动,在2026年6月建成投产。黄山聚鑫新材料有限公司年产1000吨聚酰亚胺型材项目2026年4月底正式投产。池州聚石化学有限公司年产250吨聚酰亚胺单体、9000吨光刻胶技改项目于2026年7月—8月投产。河南辰龙化工高端电子级薄膜项目2026年4月已完成设备安装工作。产能集中释放将显著缓解高端PI进口依赖。
上市企业:康达新材(002669)、瑞华泰(688323.SH)、国风新材(000859)、深圳惠程(002168)、鼎龙股份(300054)、国风塑业(000859)、丹邦科技(002618)
相关企业:深圳瑞华泰薄膜科技股份有限公司、黄山聚鑫新材料有限公司、桂林电气科学研究院有限公司、溧阳华晶电子材料有限公司、江阴天华科技有限公司、万达集团微电子材料有限公司、江苏先诺新材料科技有限公司、江西先材纳米纤维科技有限公司、深圳瑞华泰薄膜科技有限公司、宁波今山新材料有限公司、长春高琦聚酰亚胺材料有限公司、江苏亚宝绝缘材料股份有限公司、常熟中讯航天绝缘村料有限公司、江苏奥神新材料股份有限公司、沁阳市天益化工有限公司
一、聚酰亚胺(PI)行业相关概述
聚酰亚胺(PI)指分子结构主链中含有酰亚胺结构的高分子聚合物,高性能PI的主链大多以芳环和杂环为主要结构单元。PI具有最高的阻燃等级(UL-94),良好的电气绝缘性能、机械性能、化学稳定性、耐老化性能、耐辐照性能、低节点损耗等,这些性能在很宽的温度范围(-269℃-400℃)内不会发生显著变化,被誉为“二十一世纪最有希望的工程塑料之一”。
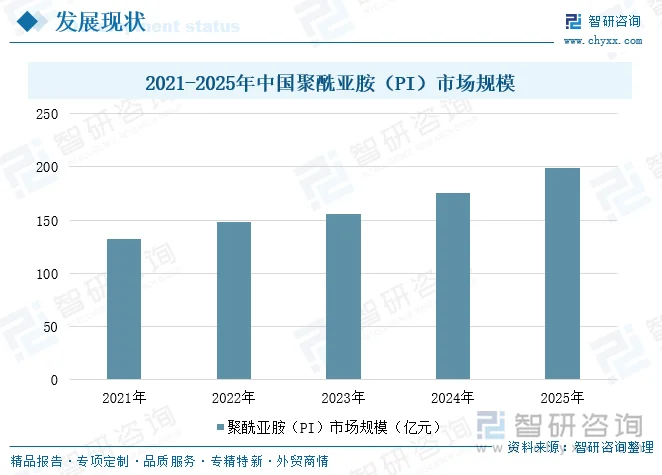
需求端下游多点放量,带动国内聚酰亚胺市场规模不断扩张,2025年市场规模接近200亿元。一方面,柔性OLED显示面板加速渗透,PI薄膜作为柔性基板、覆盖膜核心材料需求激增;另一方面,5G通信推动高频高速覆铜板(CCL)中PI树脂用量提升;此外,新能源汽车动力电池隔热、电机绝缘,以及光伏背板、逆变器绝缘等场景持续扩容;航空航天、军工柔性电路亦提供稳定增量。
相关报告:智研咨询发布的《中国聚酰亚胺(PI)行业市场发展规模及投资机会研判报告》
二、聚酰亚胺(PI)行业核心进入壁垒
1.核心原料与配方工艺技术壁垒
聚酰亚胺的性能高度依赖上游关键单体纯度与分子级配方设计,高端电子级PI所需的PMDA、BPDA、芳香族二胺等单体,纯度需达99.99%以上,量产提纯工艺长期被杜邦、日本钟化等海外企业专利垄断;同时不同应用场景的PI分子链结构设计、亚胺化反应参数、溶剂残留控制存在极强的技术属性,新进入者即使采购合格单体,也常因良率不足、介电/耐温/力学性能不达标无法通过下游认证,技术追赶周期长。
2.下游长周期供应链认证壁垒
聚酰亚胺是高端制造核心基础材料,客户对材料一致性、可靠性要求极高,供应链准入周期远超普通化工品:电子级CPI膜进入柔性显示供应链,需历经12-24个月的材料送检、小批量试产、全场景可靠性验证,通过京东方、三星等终端厂资质认证后才能批量供货;航空航天、军工领域PI隔热材料还需额外通过国军标、特种装备资质审核,认证周期长达3年以上。且下游客户一旦锁定供应商,出于验证成本考虑极少更换,新进入者常因错过认证窗口难以获得稳定订单。
3.大规模量产与环保配套壁垒
聚酰亚胺生产线的投资规模巨大,根据产能、幅宽和自动化程度的不同,投资额从数千万到数十亿元不等,且行业规模效应极强:头部企业量产良率高,单位产品原料损耗、能耗、人工成本较小规模试产企业更低,新进入者初期受技术积累不足影响良率,即使性能达标也无成本竞争力。同时PI生产使用的NMP、DMAc等强极性溶剂属高排放管控范畴,新上项目环评审批、溶剂回收配套投资占比高,进一步抬高资金与合规准入门槛。
三、聚酰亚胺(PI)行业项目建设情况
1、备案/签约类
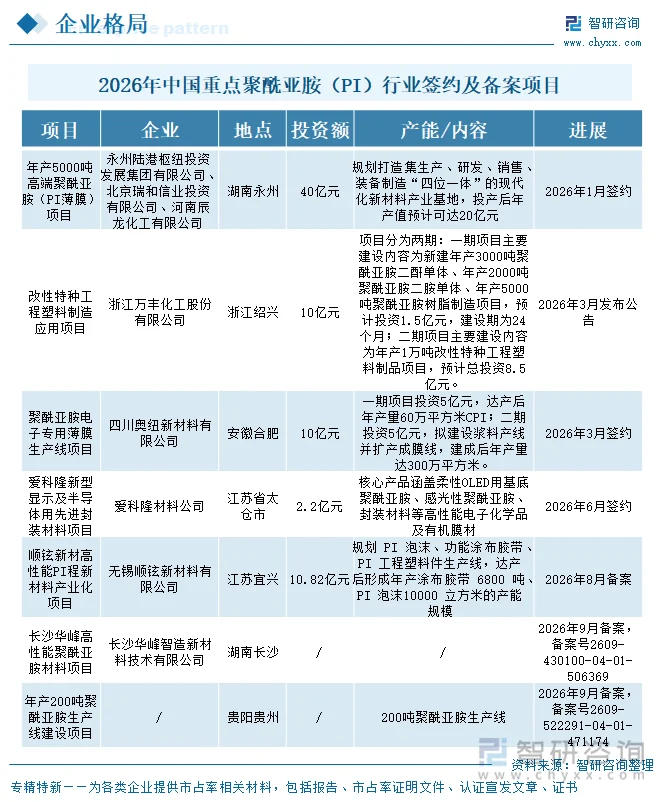
2026 年 PI 项目备案/签约延续高热,且呈现“上游单体 + 薄膜 + 细分膜材”多点并进特征。建设主体包括四川奥纽新材料有限公司(安徽合肥10亿元,聚酰亚胺电子专用薄膜生产线项目)、无锡顺铉新材料有限公司(江苏宜兴 10.82亿元、年产PI 泡沫10000 立方米的产能规模)、浙江万丰化工股份有限公司(浙江绍兴10亿元,一期年产3000吨聚酰亚胺二酐单体、年产2000吨聚酰亚胺二胺单体、年产5000吨聚酰亚胺树脂制造项目)整体看,备案/签约端由“补短板、破垄断”逻辑驱动,区域上向湖南、安徽、江苏等地新材料园区集聚。
2、投产类
完工端在迎来密集兑现,国产替代从“规划”走向“量产”,亮点集中在纤维、锂电隔膜与电子级薄膜三类。内蒙古中科玖源新材料科技有限公司聚酰亚胺薄膜生产制造项目2025年10月启动,在2026年6月建成投产。黄山聚鑫新材料有限公司年产1000吨聚酰亚胺型材项目2026年4月底正式投产。池州聚石化学有限公司年产250吨聚酰亚胺单体、9000吨光刻胶技改项目于2026年7月—8月投产。河南辰龙化工高端电子级薄膜项目2026年4月已完成设备安装工作。产能集中释放将显著缓解高端PI进口依赖。
四、聚酰亚胺(PI)行业融资事件
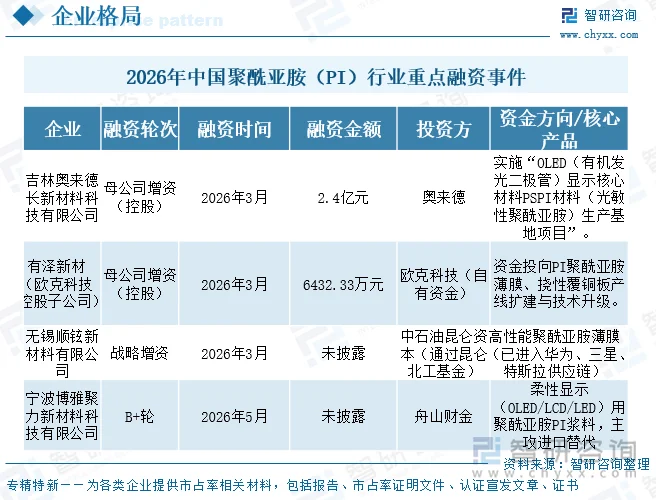
2026年以来,聚酰亚胺(PI)行业有多起融资事件,包括江西有泽新材料科技有限公司获母公司增资6432.33万元,资金投向PI聚酰亚胺薄膜、挠性覆铜板产线扩建与技术升级。中石油昆仑资本与顺铉新材签署增资协议。宁波博雅聚力新材料科技有限公司完成B+轮融资。资金不再流向通用PI膜,而是扎堆CPI(无色透明)、PSPI(光敏/封装用)、高频5G配方、低介电等高端品类,对应柔性显示、AI算力/先进封装、新能源汽车、FCCL等下游。
五、聚酰亚胺(PI)行业项目建设风险
聚酰亚胺(PI)是典型的高技术壁垒、重资产、长周期特种高分子材料行业,项目建设从立项到达产面临多维风险。
1.技术落地与良率爬坡风险
聚酰亚胺项目从实验室配方到千吨级连续量产存在显著的工程放大鸿沟,新进入者常直接照搬小试工艺,未完成充分的中试验证就上马产线:连续生产过程中亚胺化炉温场均匀性、溶剂挥发速率、铸膜液剪切流场的微小波动,就会导致PI膜出现针孔、厚度不均、力学/介电性能不达标等问题,行业新产线平均从投产到良率突破70%需要较长爬坡期,期间高额设备折旧、原料损耗与人员成本会形成持续现金流压力,不少项目在良率爬坡阶段就因资金耗尽停滞。
2.关键原材料供应与成本波动风险
PI上游高度依赖PMDA、ODA等特种单体及CPI所需的BPDA、TFMB等特殊二酐二胺。部分高纯单体由少数海外或国内厂商垄断,供应渠道单一、进口依赖与断供隐患并存;单体价格还受上游石化与精细化工产能周期影响而剧烈波动。项目若未锁定稳定的原料长协与合格供应商体系,一旦涨价或断供,将直接推高单位制造成本、压缩毛利甚至被迫停产。对采用进口单体路线的柔性显示用PI项目而言,供应链安全是前置性硬约束,必须在立项阶段完成供应风险评估。
3.环保安全合规风险
PI生产过程需大量使用N-甲基吡咯烷酮(NMP)、二甲基乙酰胺(DMAc)等具有生殖毒性的强极性有机溶剂,属于国家重点管控的高挥发性有机污染物排放源,当前国内化工类项目的环评、安评审批尺度持续收紧:位于生态敏感区、沿江流域的新建项目常因区域环保容量不足、卫生防护距离不达标被要求补充整改,项目落地周期比可研预期更长;投产后若溶剂回收装置投入不足、尾气排放不达标,还会面临限产、罚款甚至停产整治的合规风险,直接影响项目预期投产节奏。
更多行业分析详见智研咨询发布的《中国聚酰亚胺(PI)行业市场发展规模及投资机会研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。
 智研咨询 - 精品报告

2027-2033年中国聚酰亚胺(PI)行业市场发展规模及投资机会研判报告
《2027-2033年中国聚酰亚胺(PI)行业市场发展规模及投资机会研判报告》共十章,包含中国聚酰亚胺(PI)企业布局案例研究,中国聚酰亚胺(PI)行业市场前景预测及发展趋势预判,中国聚酰亚胺(PI)行业投资战略规划策略及建议等内容。


 公众号
 小程序
 微信咨询