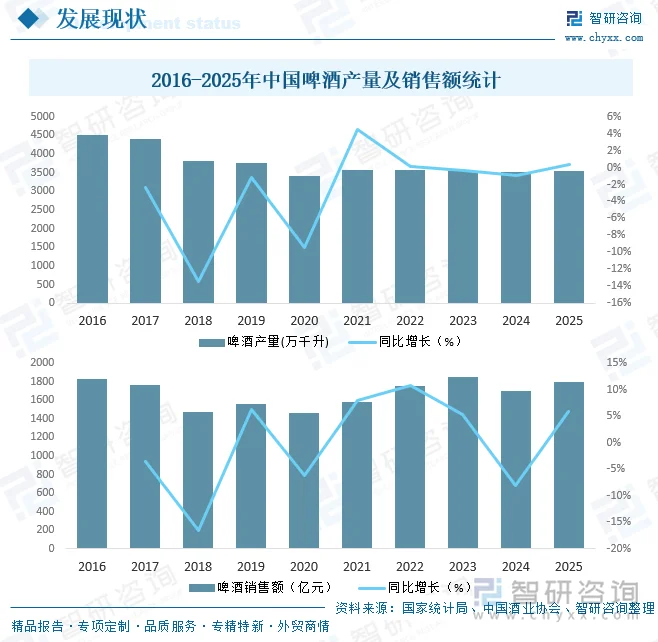
内容概况:据国家统计局数据显示,2020年中国啤酒产量降至3411.1万千升,2021-2022年逐步回升至3568.7万千升的阶段性高点,2023、2024年连续小幅下滑至3521.3万千升,2025年小幅回暖至3536.0万千升,显现阶段性企稳迹象。销售端呈现“下行—筑底—回升”的波浪式发展特征,据中国酒业协会数据显示,2016年中国啤酒销售额1832.69亿元,2018年触底至1472.5亿元,2019-2023年进入震荡复苏通道,2024年短暂下滑后迅速企稳反弹至1800亿元,中国啤酒行业已彻底告别“以量取胜”的规模扩张时代,进入“量减价增”的存量博弈与价值重塑期。
上市企业:华润啤酒(00291.HK)、百威亚太(01876.HK)、青岛啤酒(600600.SH)、重庆啤酒(600132.SH)、燕京啤酒(000729.SZ)、珠江啤酒(002461.SZ)、惠泉啤酒(600573.SH)
相关企业:金星啤酒集团有限公司、杭州千岛湖啤酒有限公司、山东泰山啤酒股份有限公司、成都牛啤堂食品有限公司、南京高大师啤酒有限公司、山东阳春啤酒有限公司
关键词:啤酒产业链、啤酒产量、啤酒销售额、啤酒竞争格局、啤酒发展趋势
一、概述
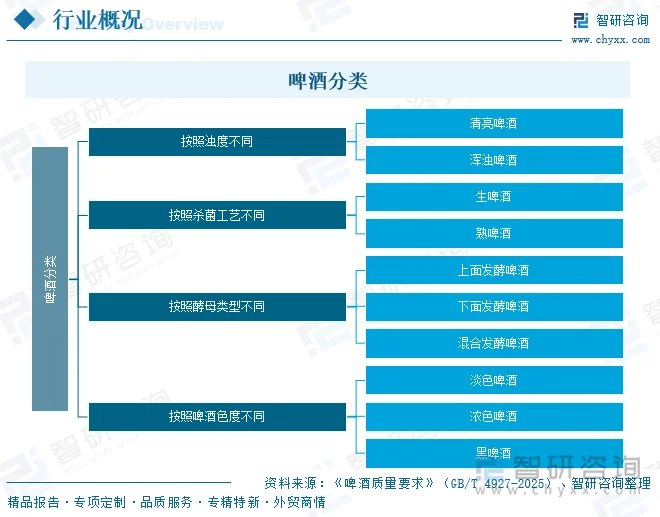
根据《啤酒质量要求》(GB/T4927-2025),啤酒(beer)是以麦芽、水为主要原料,加啤酒花(包括啤酒花制品),经酵母发酵酿制而成的、含有二氧化碳并可形成泡沫的发酵酒。按照浊度不同,啤酒可以分为清亮啤酒和浑浊啤酒;按照杀菌工艺不同,啤酒可以分为生啤酒和熟啤酒;按照酵母类型不同,啤酒可以分为上面发酵啤酒、下面发酵啤酒和混合发酵啤酒;按照啤酒色度不同,啤酒可以分为淡色啤酒、浓色啤酒和黑啤酒。
二、产业链
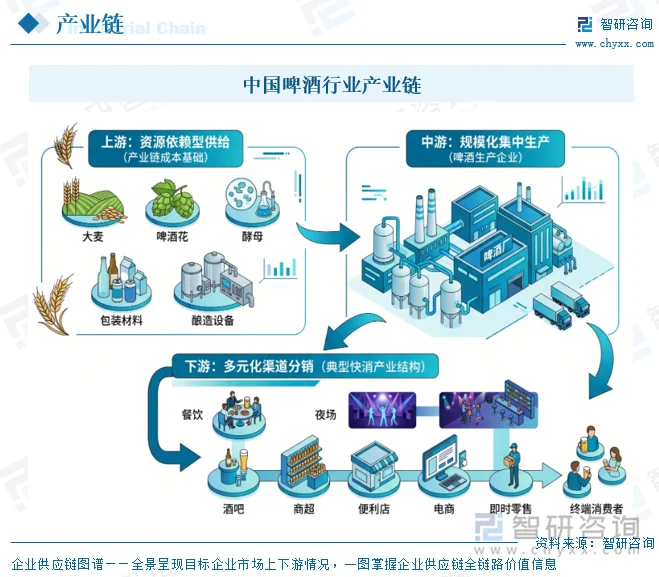
中国啤酒行业已形成成熟完整的全产业链体系,呈现上游资源依赖型供给、中游规模化集中生产、下游多元化渠道分销的典型快消产业结构,上游是产业链的成本基础,主要包括大麦、啤酒花、酵母、包装材料、酿造设备等;行业中游为啤酒生产企业;行业下游主要包括餐饮、夜场、酒吧商超、便利店、电商、即时零售等销售渠道以及终端消费者。
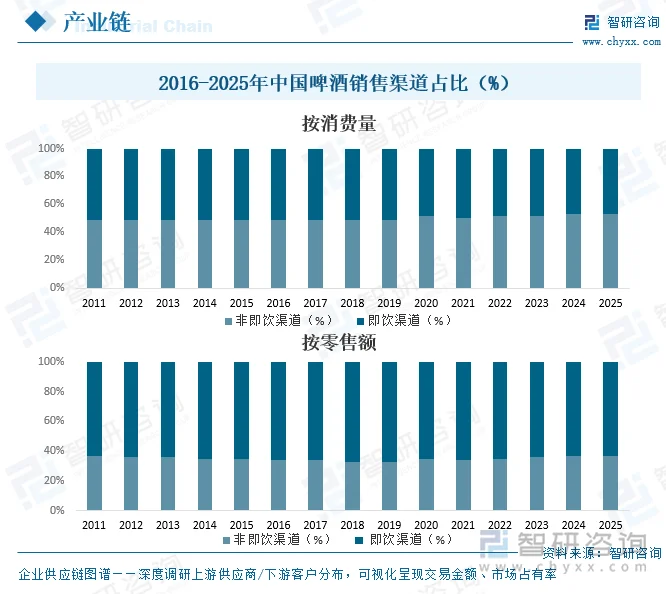
近年来,中国啤酒行业渠道结构发生了深刻的结构性变迁,从消费量维度看,2011—2019年,以餐饮、夜场、酒吧为代表的即饮渠道长期占据小幅主导地位,占比稳定在51%,是啤酒消费的核心载体,2020年成为行业关键拐点,疫情催化居家消费需求集中释放,涵盖商超、便利店、电商、即时零售等场景的非即饮渠道消费量占比首次反超即饮渠道达到52%,此后延续稳步攀升态势,至2025年提升至53%,正式确立销量端的主体地位。从零售额维度看,受即饮场景更高溢价能力支撑,即饮渠道的零售额占比始终显著高于其消费量占比;2011—2019年非即饮渠道零售额占比从37%缓慢回落至33%,2020年后伴随非即饮场景产品结构升级、电商与即时零售等新兴渠道价值释放,占比持续修复,至2025年回升至37%,渠道盈利贡献同步增强。整体而言,中国啤酒消费正从传统餐饮即饮单一场景主导,向即饮与非即饮双轮驱动的格局转型,覆盖商超、便利店、电商、即时零售的非即饮渠道已成为行业量价齐升的核心增长引擎。
相关报告:智研咨询发布的《中国啤酒行业市场全景调研及投资前景研判报告》
三、发展现状
啤酒凭借麦芽醇香、酒花微苦与绵密气泡的清爽杀口感,兼具解腻消暑的饮用属性,适中酒精度既能烘托休闲氛围又不易速醉,适配聚餐、观赛、夜市等多元场景,是天然的社交纽带,加之定价亲民、消费门槛低,可匹配各类餐饮场景,深度融入大众日常生活,是全球普及率最高的酒精饮品之一,近年来,受人口老龄化加剧、20-40岁传统消费主力人群占比收缩、国民健康意识提升等因素影响,啤酒消费观念从“拼量畅饮”转向“少喝喝好”,行业整体需求规模自然回落,正式告别增量扩张阶段,进入存量竞争与结构升级周期,头部企业主动淘汰低端产能、缩减大众化大单品产量,布局精酿、高端特色啤酒等高附加值产品线,推动行业呈现“量跌价升”的转型特征。
据国家统计局数据显示,2020年中国啤酒产量降至3411.1万千升,2021-2022年逐步回升至3568.7万千升的阶段性高点,2023、2024年连续小幅下滑至3521.3万千升,2025年小幅回暖至3536.0万千升,显现阶段性企稳迹象。销售端呈现“下行—筑底—回升”的波浪式发展特征,据中国酒业协会数据显示,2016年中国啤酒销售额1832.69亿元,2018年触底至1472.5亿元,2019-2023年进入震荡复苏通道,2024年短暂下滑后迅速企稳反弹至1800亿元,中国啤酒行业已彻底告别“以量取胜”的规模扩张时代,进入“量减价增”的存量博弈与价值重塑期。
四、竞争格局
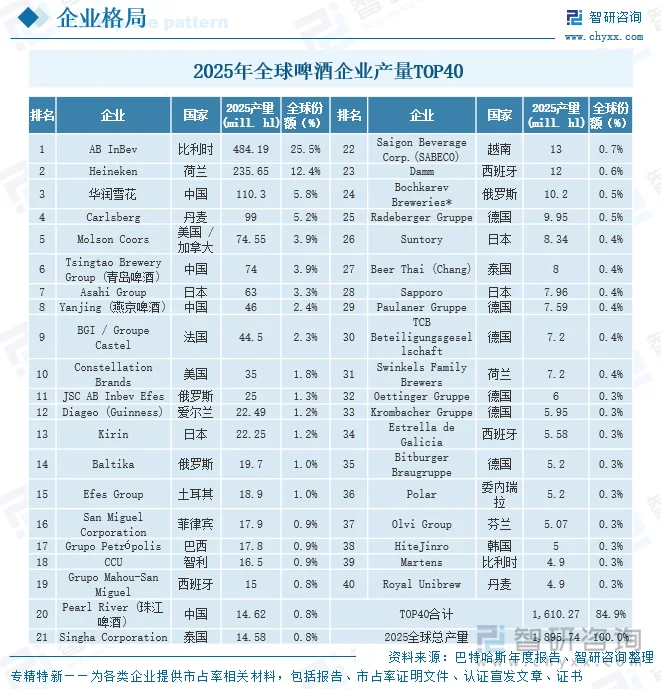
全球啤酒市场呈现高度集中的寡头垄断竞争格局,头部企业规模壁垒稳固,行业整体已进入存量整合与结构升级阶段,2025年全球啤酒总产量约1895.74百万百升,TOP40啤酒企业合计产量达1610.27百万百升,占据全球84.9%的市场份额,中小啤酒厂商的生存空间持续收窄。
第一梯队形成稳定的“双寡头领跑”格局:比利时百威英博(ABInBev)以484.19百万百升的产量、25.5%的全球份额稳居全球第一,独占全球超四分之一市场,规模优势遥遥领先;荷兰喜力(Heineken)以235.65百万百升、12.4%的份额位列第二,两家合计把持全球近38%的产量,行业集中度极高。
第二梯队竞争胶着,中国头部酒企跻身全球前列。中国华润雪花以110.3百万百升、5.8%的份额位列全球第三,丹麦嘉士伯、美加合资的摩森康胜、中国青岛啤酒紧随其后,份额均在3.9%~5.2%区间,彼此差距微弱。中国共有四家企业入围TOP40,除华润雪花、青岛啤酒外,燕京啤酒、珠江啤酒分别位列第8、第20位,凸显了中国作为全球最大啤酒生产与消费市场的产业地位。
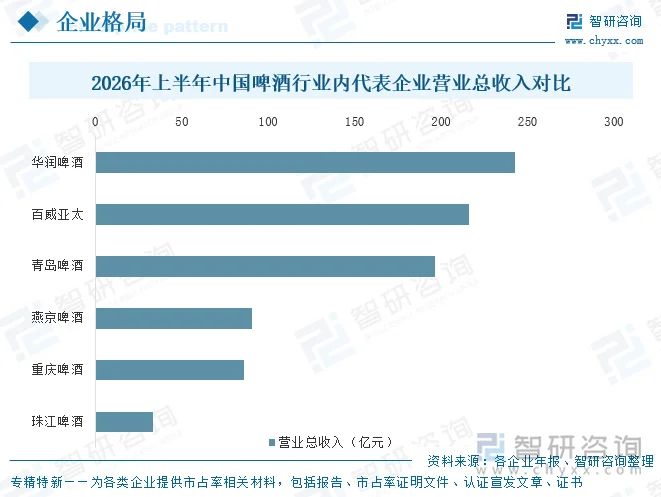
从国内市场来看,中国啤酒行业已进入存量博弈的深度竞争阶段,市场格局持续分化重塑,头部集中态势与梯队断层特征愈发鲜明。2026年上半年的营收数据清晰勾勒出三级竞争梯队,华润啤酒、百威亚太与青岛啤酒组成200亿级第一阵营,本土双巨头与外资龙头在高端化赛道贴身角逐,依托全国化渠道布局与产品结构升级牢牢掌控市场主导权,三者营收差距有限,头部竞争已进入白热化阶段;燕京啤酒与重庆啤酒构成90亿级第二梯队,体量不足第一梯队的半数,彼此营收差距不足5亿元,均依托区域市场根基与细分品类布局寻求突破,位次竞争十分胶着;珠江啤酒作为区域性龙头以33.59亿元营收位居其后,与前五强存在显著的规模鸿沟,市场空间持续受到头部企业挤压。整体而言,规模壁垒已成为中小酒企难以逾越的门槛,行业增长逻辑已彻底从“以量取胜”转向价值提升,未来高端产品放量、即时零售等新渠道变现,以及腰部企业在精酿、无醇等细分赛道的突围成效,将成为重塑中国啤酒市场竞争格局的核心变量。
五、发展趋势
1、产品高端化与风味多元化升级
中国啤酒行业已彻底告别规模扩张的增长逻辑,产品高端化与风味多元化将成为未来发展的核心主线。伴随消费观念从“拼量畅饮”向“品质饮用”转变,消费者对啤酒的风味层次、原料品质、饮用体验提出了更高要求,推动行业脱离低价同质化竞争,全面转向价值竞争。头部企业将持续收缩低端产能,加码中高端产品线布局,纯生、白啤、精酿等高品质品类的市场占比将稳步提升,逐步填补中高端价格带空白并持续向上突破。同时风味创新将不断突破传统边界,果味、花香、茶味等特色增味啤酒持续涌现,无醇、低醇产品也将伴随健康意识普及打开更广泛的消费场景,适配独饮、社交、佐餐等不同需求。在行业标准引导下,原料品质升级将成为行业共识,整体产品体系将向高品质、多层次、场景化方向持续演进。
2、渠道数字化与消费场景深度融合
未来啤酒行业的渠道体系将持续向数字化、全场景方向演进,传统铺货式运营将逐步被精细化场景运营取代。一方面,即时零售、电商平台等线上渠道的渗透率将持续提升,线上下单、即时配送的模式打破时空限制,精准匹配即时消费需求,深度融入居家、夜经济等多元场景,成为行业增长的新引擎;另一方面,线下渠道将加速数字化改造,终端动销、库存管理、消费者触达全面实现数据化,品牌方得以更精准地匹配终端需求,优化供应链响应效率。同时,啤酒消费场景将持续泛化,从传统的餐饮聚餐场景,逐步延伸至户外露营、体育赛事、音乐节、居家小酌等多元场景,渠道端将围绕不同场景打造专属产品组合与营销方案,构建全渠道、全场景的消费覆盖网络。
3、品牌年轻化与文化价值赋能
随着年轻消费群体成为啤酒消费的核心主力,品牌年轻化与文化价值赋能将成为企业构建差异化竞争力的关键方向。未来啤酒品牌将逐步脱离单纯的产品功能属性,转向情感价值与生活方式的传递,通过贴合年轻群体审美与兴趣的营销方式,建立深度品牌认同。国潮文化、地域文化将更多融入品牌内涵,本土啤酒品牌将依托文化自信打造差异化品牌标识;跨界联名、场景化营销将成为常态,品牌将深度绑定电竞、音乐节、露营、体育赛事等年轻圈层热衷的领域,通过沉浸式体验强化品牌的社交属性与潮流属性。同时,内容营销与社交传播将发挥更大作用,品牌将以更贴近年轻群体的话语体系传递品牌理念,从售卖产品转向售卖生活方式,持续夯实年轻用户的品牌忠诚度。
4、绿色低碳转型与产业链韧性提升
在双碳目标与产业升级的双重驱动下,可持续发展将成为中国啤酒行业未来发展的重要底色,产业链全链路的绿色转型将持续推进。生产端,啤酒企业将加速低碳酿造工艺的研发与应用,推进节能降耗、清洁生产,打造绿色工厂体系,逐步降低生产环节的碳排放与资源消耗;包装端,轻量化、可回收的环保包装材料将加速应用,玻璃瓶循环复用、金属罐回收体系将持续完善,减少包装环节的环境影响。同时,上游供应链将向本土化、韧性化方向发展,企业将加强与国内原料产区的深度合作,推动核心原料的本土化替代,降低进口依赖,提升供应链抗风险能力。ESG治理也将逐步成为啤酒企业的核心竞争力之一,企业将更积极地践行理性饮酒倡导,将绿色理念贯穿于生产、运营、消费全链条,推动行业向环境友好、高质量方向发展。
更多行业分析详见智研咨询发布的《中国啤酒行业市场全景调研及投资前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国啤酒行业市场全景调研及投资前景研判报告
《2027-2033年中国啤酒行业市场全景调研及投资前景研判报告》共九章,包含中国啤酒行业重点区域市场分析,中国啤酒行业领先企业生产经营分析,中国啤酒行业投资与发展前景分析等内容。


 公众号
 小程序
 微信咨询