上市企业:永利股份(300230.SZ)、艾艾精工(603580.SH)、双箭股份(002381.SZ)、三维股份(603033.SH)、海达股份(300320.SZ)、中裕科技(920694.BJ)、宝通科技(300031.SZ)、时代新材(600458.SH)等
相关企业:浙江米欧制带股份有限公司、上海永利输送系统有限公司、无锡顺利传动科技有限公司、安徽天地人科技集团输送带有限公司、杭州迈力驰橡胶科技有限公司、无锡加文输送设备有限公司、山东博瀚输送带有限公司、广东桑普拉工业皮带有限公司、缙云宏基橡塑有限公司等
一、概述
轻型输送带是自动化生产和输送设备正常工作的关键部件,主要应用于轻工业和农业自动化流水生产线上的产品承载与输送,在食品加工、纺织印染等环节亦参与加工过程;下游覆盖食品、物流(含机场物流)、农业、建材、烟草、纺织、轻工电子、包装、铝型材加工、娱乐健身、木材加工、印刷、新能源等诸多领域。其产业链上游为 PVC、TPU、TPO、TPEE、PVK 等高分子材料及骨架织物,下游为各类自动化流水线装备。
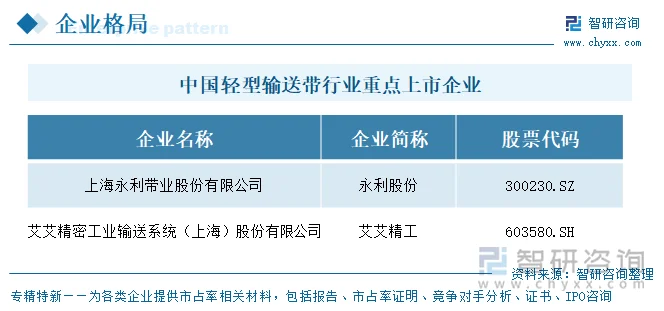
目前,中国轻型输送带行业重点上市企业包括永利股份(300230.SZ)、艾艾精工(603580.SH)、双箭股份(002381.SZ)、三维股份(603033.SH)、海达股份(300320.SZ)、中裕科技(920694.BJ)、宝通科技(300031.SZ)、时代新材(600458.SH)等。
二、企业基本信息对比
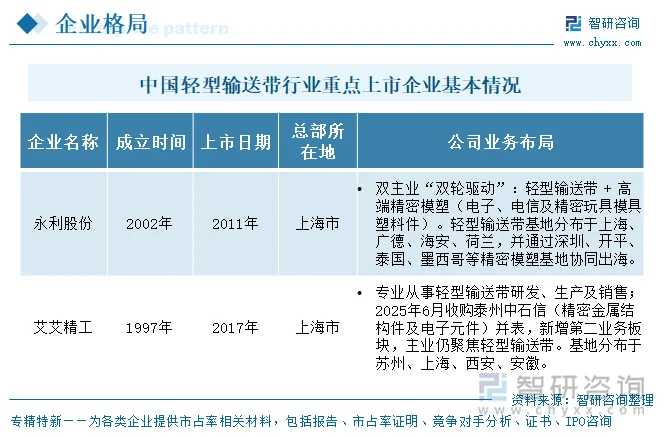
两家企业中,艾艾精工1997年成立、2017年上市;永利股份2002年成立、2011年上市。业务布局上,两家均以轻型输送带为核心,但路径不同:永利股份形成“轻型输送带+高端精密模塑”双主业,轻型输送带基地分布于上海、广德、海安、荷兰,并通过深圳、开平、泰国、墨西哥等精密模塑基地协同出海;艾艾精工专注轻型输送带研发生产销售,2025年收购泰州中石信新增精密金属结构件及电子元件第二板块,基地分布于苏州、上海、西安、安徽,主业仍聚焦轻型输送带。整体来看,行业处于成熟期,两家企业均以输送带为基础向相关多元领域延伸。
三、企业经营业绩对比
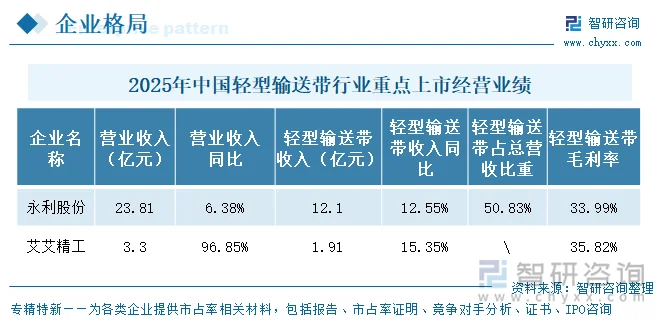
2025年轻型输送带业务营收规模方面,永利股份以12.10亿元居首,占其总营收比重超过五成,同比实现超过一成的增长。艾艾精工轻型输送带收入1.91亿元,同比同样实现超过一成的增长,但规模明显小于永利股份,其占总营收比重未单独披露。从毛利率看,艾艾精工轻型输送带毛利率为35.82%,略高于永利股份的33.99%,两者均处于较高水平,反映该细分赛道具备一定技术壁垒与盈利空间。整体来看,永利股份在规模上绝对领先,艾艾精工体量较小但增速与盈利质量与之接近,两家企业均受益于轻型输送带业务的稳健增长。
四、企业轻型输送带产销量
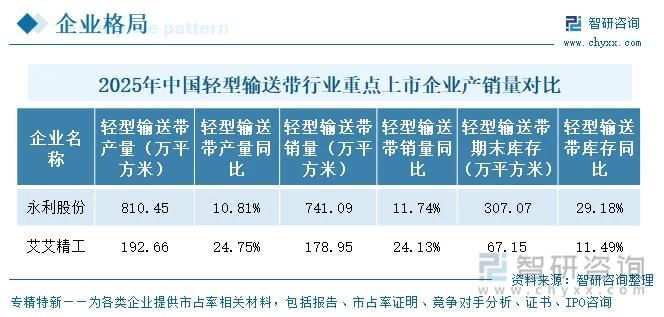
2025年轻型输送带产销量方面,永利股份产量810.45万平方米,同比增长10.81%;销量741.09万平方米,同比增长11.74%;期末库存307.07万平方米,同比增长29.18%,产能利用率79.93%,产销率约91.4%,库存累积较为明显。艾艾精工产量192.66万平方米,同比增长24.75%;销量178.95万平方米,同比增长24.13%;期末库存67.15万平方米,同比增长11.49%,产能利用率50.00%,产销率约92.9%,产销量增速较快但产能利用率偏低。两家企业产销量均实现正增长,永利股份规模领先,艾艾精工增速更高。
五、企业研发投入对比
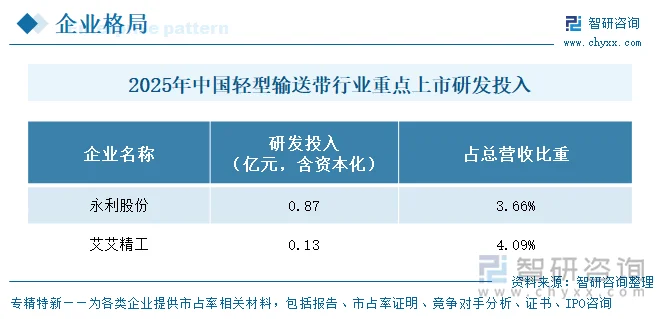
2025年研发投入方面,永利股份研发投入0.87亿元,占总营收比重3.66%;艾艾精工研发投入0.13亿元,占总营收比重4.09%。艾艾精工在研发强度上略高于永利股份,但投入金额远低于后者。两家企业研发强度均在百分之四左右,处于中等水平,与轻型输送带行业产品迭代相对稳健、技术壁垒中等的特点相符,研发投入主要用于新材料应用与产品性能提升。
六、企业发展规划
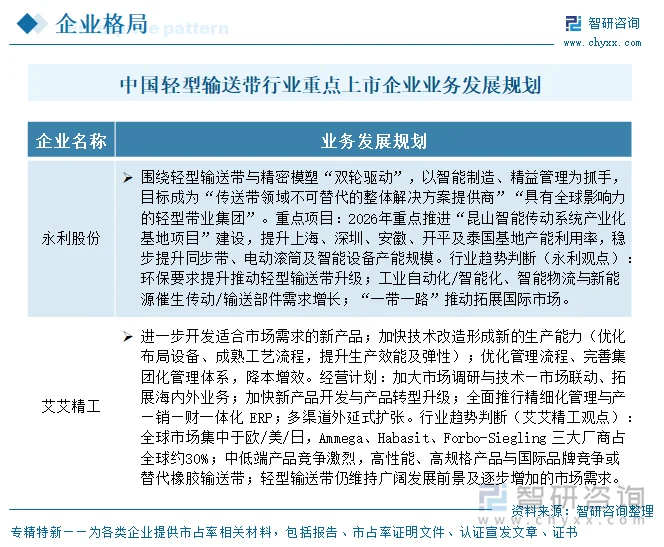
两家企业的发展规划可归纳为两条主线。主线一“做强主业、巩固龙头”:永利股份围绕轻型输送带与精密模塑双主业,以智能制造与精益管理为抓手,明确推进昆山智能传动系统产业化基地等重点项目,目标成为具有全球影响力的轻型带业集团;艾艾精工则聚焦新产品开发与工艺技术改造,提升生产效能与弹性。主线二“延链补链、寻找第二曲线”:永利由带类产品延伸至配套部件与智能设备,艾艾精工通过并购泰州中石信切入精密金属结构件及电子元件,均以一体化或外延方式拓展能力边界。
七、轻型输送带行业代表性上市企业—永利股份
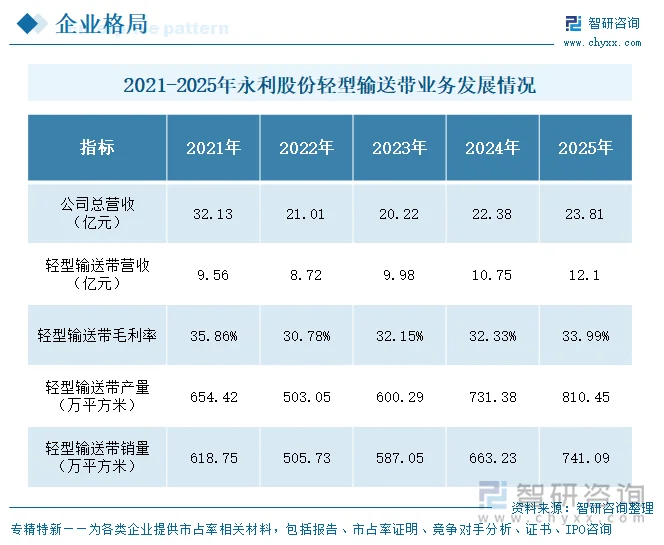
永利股份(300230)2002年设立(工商登记)、2011年6月于深圳证券交易所创业板上市,为“轻型输送带+高端精密模塑”双主业企业。轻型输送带业务基地分布于上海、广德、海安、荷兰,形成“带类核心产品+关键配套部件+智能单机设备”一体化布局,2025年设计产能达1014万平方米。经营业绩方面,2021—2025年永利股份总营收由32.13亿元波动至23.81亿元,轻型输送带营收由9.56亿元增至12.10亿元、毛利率由35.86%回落至30.78%后回升至33.99%。核心归因:2022年总营收大幅下滑主因出售英东模塑板块,轻型输送带自身营收仅小幅下降8.72%;2023—2025年轻型输送带营收连续增长、毛利率稳步回升,2025年营收首破12亿元、占总营收比重升至50.83%,主业地位与盈利质量同步强化,在行业中相对表现领先。
更多行业分析详见智研咨询发布的《中国轻型输送带行业市场竞争格局及产业前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国轻型输送带行业市场竞争格局及产业前景研判报告
《2027-2033年中国轻型输送带行业市场竞争格局及产业前景研判报告》共十四章,包含轻型输送带行业风险及对策,轻型输送带行业发展及竞争策略分析,2027-2033年轻型输送带行业发展前景及投资建议等内容。


 公众号
 小程序
 微信咨询