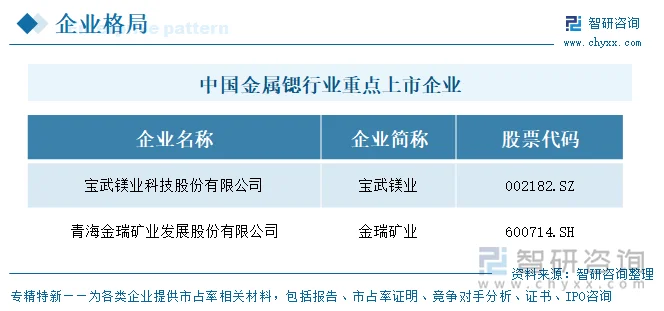
上市企业:宝武镁业(002182.SZ)、金瑞矿业(600714.SH)、红星发展(600367.SH)、中金岭南(000060.SZ)、驰宏锌锗(600497.SH)、云南锗业(002428.SZ)、盛达资源(000603.SZ)、株冶集团(600961.SH)、锡业股份(000960.SZ)等
相关企业:重庆足锶矿业集团有限公司、重庆瑞得思达光电科技有限公司、重庆元泰新材料科技有限公司、重庆庆龙瑞锶材料科技有限责任公司、贵州天润矿业有限公司、重庆锶钡新材料有限公司、四川省锶秀水业有限公司等
一、概述
金属锶是锶的单质形态,属碱土金属,作为一种较强的还原剂主要用于生产合金和锶化合物,产品广泛应用于电子、冶金、化工、航空、汽车等工业领域。在产业链位置上,金属锶处于锶盐产业链中下游:上游为天青石(碳酸锶矿)等锶矿资源,中游经冶炼得到金属锶及铝锶合金等下游延伸产品。
目前,中国金属锶行业重点上市企业包括宝武镁业(002182.SZ)、金瑞矿业(600714.SH)、红星发展(600367.SH)、中金岭南(000060.SZ)、驰宏锌锗(600497.SH)、云南锗业(002428.SZ)、盛达资源(000603.SZ)、株冶集团(600961.SH)、锡业股份(000960.SZ)等。
二、企业基本信息对比
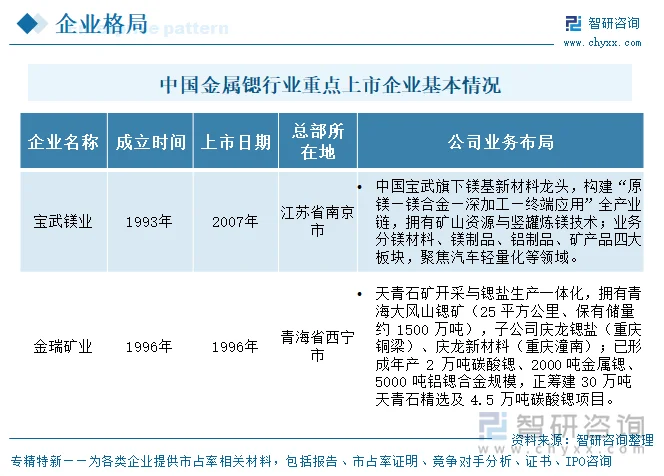
两家企业中,宝武镁业1993年成立、2007年上市;金瑞矿业1996年成立、同年上市。业务布局上,两家均属稀有金属新材料行业,但路径不同:宝武镁业为中国宝武旗下镁基新材料龙头,构建“原镁—镁合金—深加工—终端应用”全产业链,拥有矿山资源与竖罐炼镁技术,业务分镁材料、镁制品、铝制品、矿产品四大板块,聚焦汽车轻量化等领域;金瑞矿业以天青石矿开采与锶盐生产一体化为主,拥有青海大风山锶矿,形成年产2万吨碳酸锶、2000吨金属锶、5000吨铝锶合金规模,并筹建30万吨天青石精选及4.5万吨碳酸锶项目。整体来看,两家企业分属镁、锶两个细分赛道,宝武镁业产业链一体化程度更高,金瑞矿业则在上游资源与锶盐深加工上具备特色。
三、企业经营业绩对比
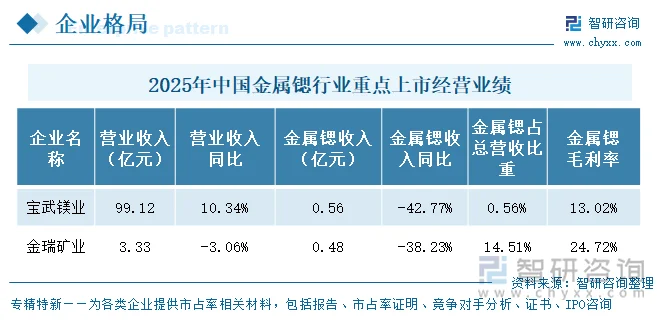
按2025年金属锶营收规模,两家金属锶业务均呈“量价齐跌、营收大幅回落”。宝武镁业金属锶营收0.56亿元,同比下滑42.77%,降幅高于其整体营收增速(+10.34%),对集团影响有限(占总营收0.56%);金瑞矿业金属锶营收0.48亿元,同比下滑38.23%,占总营收14.51%,是其仅次于铝锶合金、碳酸锶的重要锶盐品类。毛利率分化显著:金瑞矿业金属锶毛利率24.72%(同比-5.92个百分点),盈利韧性相对较强;宝武镁业金属锶毛利率仅13.02%,同比骤降30.03个百分点,回落幅度远超金瑞。结合金瑞矿业对锶盐行业的判断(2025年下半年价格明显回落、低端同质化竞争加剧),金属锶价格走弱应是两家毛利率承压的共同外因,而宝武镁业该业务体量小、成本传导能力弱,致跌幅更剧。从依赖度看,金瑞矿业金属锶占营收14.51%属中度依赖,宝武镁业0.56%属低度依赖,多元化缓冲效应在宝武镁业身上体现更充分。
四、企业金属锶产销量
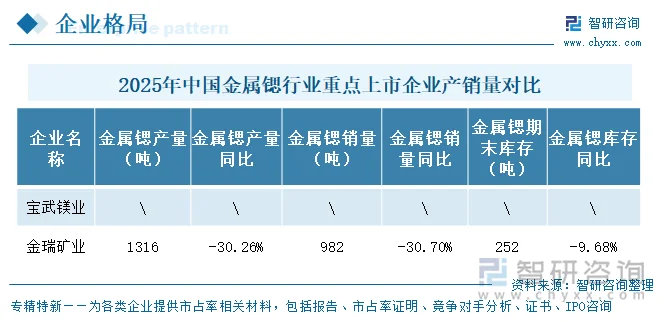
2025年金属锶产销量方面,金瑞矿业金属锶产量1,316吨,同比下降30.26%;销量982吨,同比下降30.70%;期末库存252吨,同比下降9.68%。产销率约74.6%,产量明显大于销量,库存有去化但幅度有限。
五、企业研发投入对比
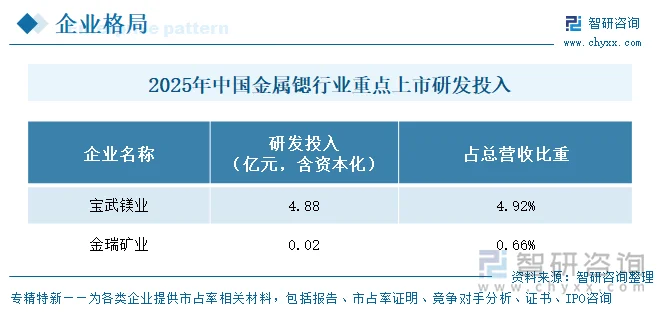
研发投入规模与强度反差明显。宝武镁业2025年研发投入合计4.88亿元(含资本化),占营收4.92%,与其“镁基新材料龙头”定位及全产业链技术攻坚匹配。金瑞矿业2025年研发投入仅220.75万元,占营收0.66%,且全部费用化、无资本化,投入强度远低于宝武镁业。需提示,规模差异源于两家主业体量悬殊(宝武营收99.12亿vs金瑞3.33亿),金瑞矿业低研发投入与其“资源+工艺”型锶盐企业的技术路线相符,但也可能制约高纯/电子级产品的持续升级。
六、企业发展规划
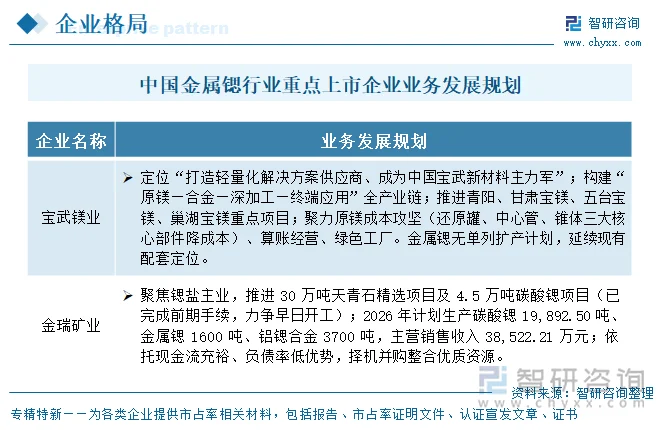
两家规划主线各异。宝武镁业以“打造轻量化解决方案供应商、成为中国宝武新材料主力军”为定位,重点推进“原镁—合金—深加工—终端应用”全产业链与青阳、甘肃宝镁、五台宝镁、巢湖宝镁等重点项目,聚力原镁成本攻坚(还原罐等核心部件降成本)与算账经营;其规划未单列金属锶扩产,锶业务延续现有配套定位。金瑞矿业则聚焦锶盐主业延链补链:30万吨天青石精选项目、4.5万吨碳酸锶项目已完成前期手续、力争早日开工;2026年计划生产碳酸锶19,892.50吨、金属锶1600吨、铝锶合金3700吨,主营销售收入38,522.21万元;并拟依托充裕现金流与低负债率择机并购整合优质资源。
七、金属锶行业代表性上市企业—宝武镁业
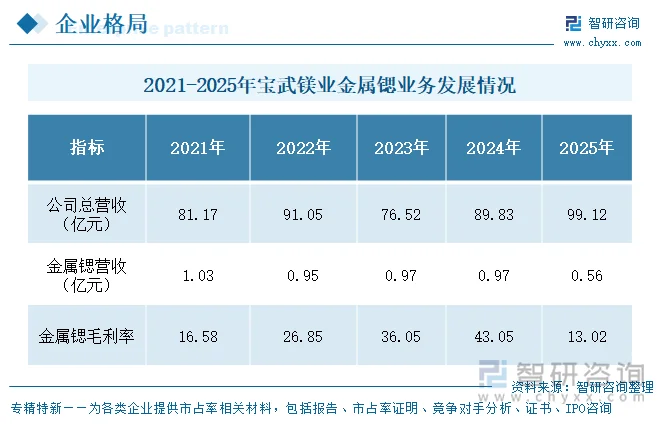
宝武镁业科技股份有限公司(曾用名南京云海特种金属股份有限公司,证券简称曾用“云海金属”)成立于1993年,2007年于深交所主板上市(代码002182),总部位于南京市溧水区。公司为中国宝武旗下镁基新材料龙头,拥有“矿山—原镁—镁合金—深加工”全产业链及竖罐炼镁技术领先优势,镁合金产能与市场占有率居全球前列,2023年9月因宝钢金属战略控股完成更名。金属锶为其有色金属合金业务的配套产品之一。宝武镁业自2021年至2025年,整体营收在76.52亿—99.12亿元区间波动,2025年达99.12亿元创样本期新高、同比+10.34%;期间2023年受行业景气回落营收下探至76.52亿元(-15.96%)。金属锶营收则呈“先稳后落”:2021—2024年稳定在0.95亿—1.03亿元(2021年1.03亿、2022年0.95亿、2023年0.97亿、2024年0.97亿),2025年骤降至0.56亿元(-42.77%)。毛利率波动更剧:2021年16.58%→2022年26.85%→2023年36.05%→2024年43.05%(逐年抬升、2024年达峰),2025年回落至13.02%(-30.03个百分点),盈利弹性大。整体看,宝武镁业金属锶业务体量小(占营收0.56%)、与镁业主业周期不同步,2025年量价齐跌致其毛利率近乎回归2021年低位。
更多行业分析详见智研咨询发布的《中国金属锶行业市场竞争现状及未来趋势研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国金属锶行业市场竞争现状及未来趋势研判报告
《2027-2033年中国金属锶行业市场竞争现状及未来趋势研判报告》共十四章,包含2027-2033年金属锶行业投资机会与风险,金属锶行业投资战略研究,研究结论及投资建议等内容。


 公众号
 小程序
 微信咨询