内容概要:金属轧制设备是冶金专用设备的重要分类,是指用于金属轧制过程中的专用设备,是冶金工艺实现的载体。其通过将金属坯料经由各种形状的旋转轧辊间隙进行塑性变形,主要生产型材、板材、管材和线材等钢材。在钢铁行业结构调整,叠加钢结构、装配式建筑相关政策的共同驱动下,金属轧制设备核心耗材轧辊的市场需求持续释放(轧辊需求与型钢产量关联性极强)。与此同时,依托技术迭代以及“一带一路”共建国家基建需求拉动,国内轧辊海外市场需求快速扩容,出口规模大幅提升。我国金属轧机用轧辊出口额从2020年3.61亿美元增长至2025年6.97亿美元,年复合增长率14.07%。金属轧机整体对外出口金额也呈现较好的增长趋势,对外出口金额由2020年的6.45亿美元增长至2025年的17.52亿美元,表明国产轧辊凭借性价比与质量优势正加快走向国际市场。
上市企业:凯达重工(920025)
相关企业:美国联合电钢阿克斯、德国GP公司、日本博迈立铖集团、中钢邢机、共昌轧辊、联强轧辊、成都三强、永丰轧辊
关键词:金属轧制设备行业产业链、金属轧制设备行业政策、金属轧制设备行业出口贸易、金属轧制设备市场规模、金属轧制设备市场竞争格局、金属轧制设备行业发展趋势
一、金属轧制设备行业定义及分类
金属轧制设备是冶金专用设备的重要分类,是指用于金属轧制过程中的专用设备,是冶金工艺实现的载体。其通过将金属坯料经由各种形状的旋转轧辊间隙进行塑性变形,主要生产型材、板材、管材和线材等钢材。其中,轧辊作为装配在轧机上使钢材产生连续塑性变形的主要工作部件和消耗性轧制工具,是金属轧制设备的核心关键部件,被誉为“钢材之母”。
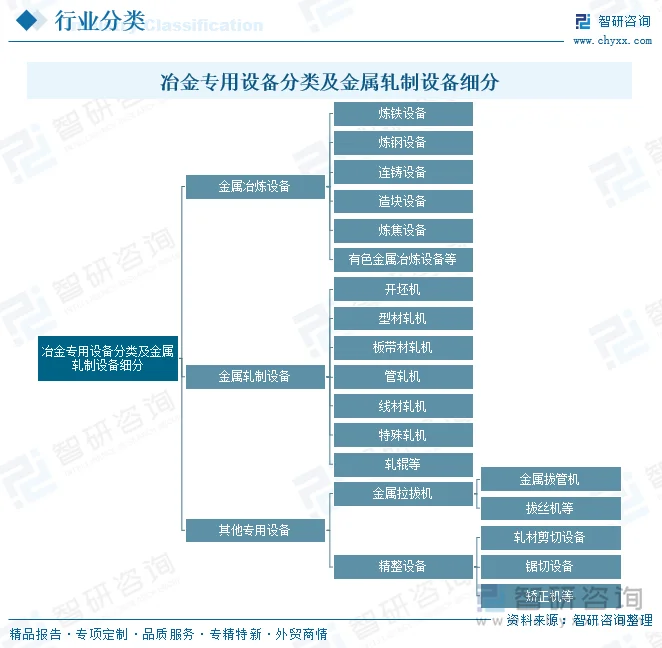
从行业分类看,冶金专用设备可划分为金属冶炼设备、金属轧制设备及其他专用设备三大类。金属轧制设备(含开坯机、型材轧机、板带材轧机、管轧机、线材轧机、特殊轧机及轧辊等)是冶金专用设备的关键组成部分,且轧辊作为其核心消耗部件被单列其中。
二、金属轧制设备行业发展现状
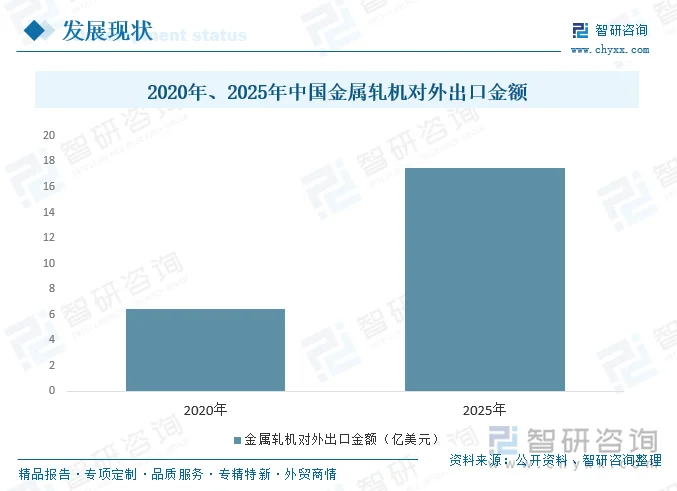
在钢铁行业结构调整,叠加钢结构、装配式建筑相关政策的共同驱动下,金属轧制设备核心耗材轧辊的市场需求持续释放(轧辊需求与型钢产量关联性极强)。与此同时,依托技术迭代以及“一带一路”共建国家基建需求拉动,国内轧辊海外市场需求快速扩容,出口规模大幅提升。我国金属轧机用轧辊出口额从2020年3.61亿美元增长至2025年6.97亿美元,年复合增长率14.07%。
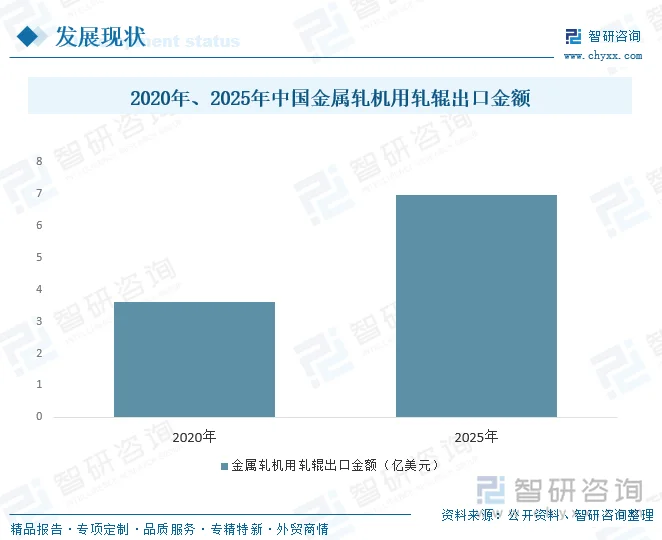
金属轧机整体对外出口金额也呈现较好的增长趋势,对外出口金额由2020年的6.45亿美元增长至2025年的17.52亿美元,表明国产轧辊凭借性价比与质量优势正加快走向国际市场。
相关报告:智研咨询发布的《中国金属轧制设备行业市场动态分析及发展前景研判报告》
三、金属轧制设备行业产业链
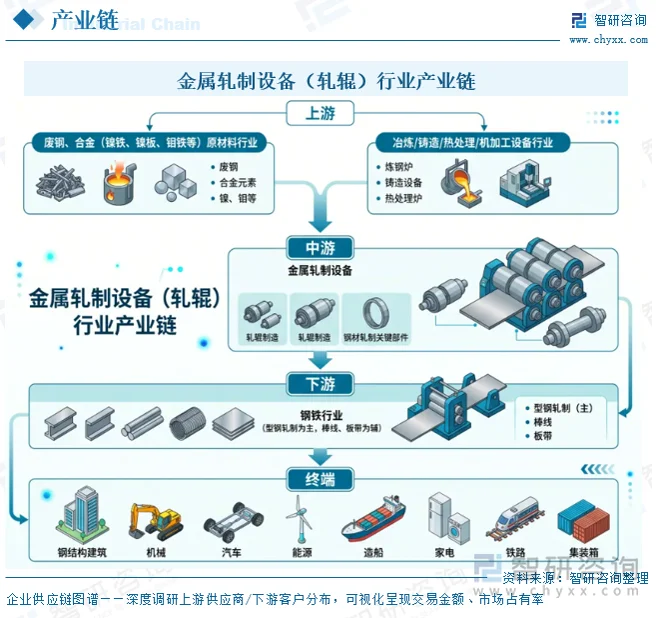
金属轧制设备(以轧辊为代表)行业的产业链可划分为上游、中游、下游三个环节:上游为废钢、合金等原材料及冶炼铸造设备行业;中游为轧辊、辊环、辊轴等关键部件的研发、生产与销售;下游为钢铁行业及其广泛的应用领域。轧辊作为钢材轧制的核心消耗性部件,其需求与钢铁行业及钢结构、机械、汽车等用钢行业密切相关。
四、金属轧制设备行业发展环境-相关政策
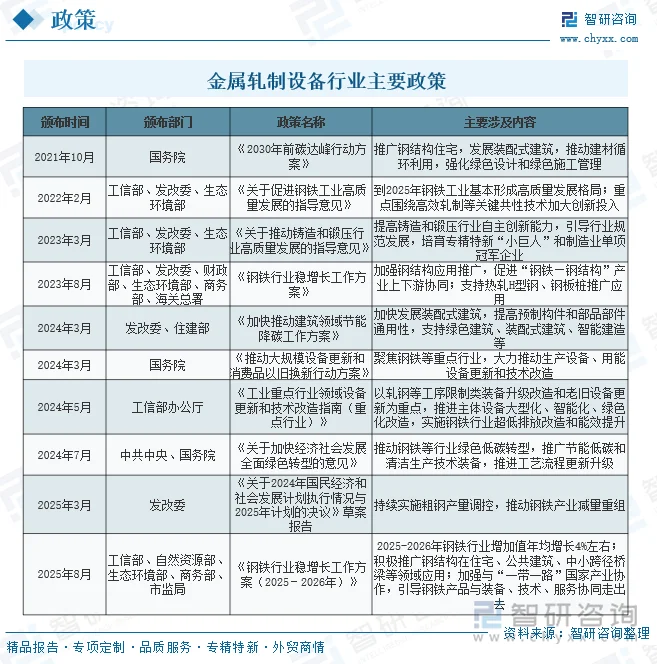
金属轧制设备所属行业(冶金专用设备制造/轧辊制造)受国家产业政策与环保、安全生产等法律法规的显著影响。近年来,政策主线围绕钢铁行业稳增长、绿色低碳转型、设备更新改造、钢结构与装配式建筑推广,以及铸造和锻压行业高质量发展展开,为轧辊等关键部件的升级与出口提供了明确的政策导向。
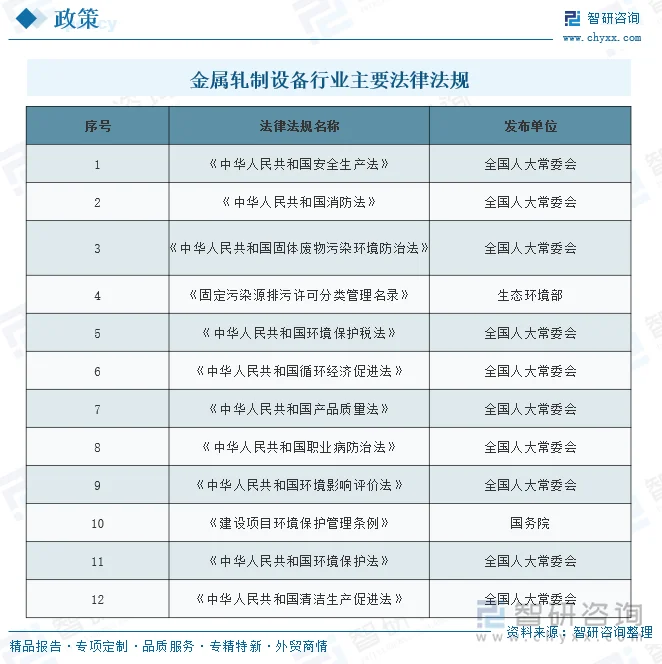
除产业政策外,行业还涉及环境保护、安全生产、产品质量等方面的法律法规,对企业的合规经营提出要求,主要如下。
五、金属轧制设备行业竞争格局
1、主要企业
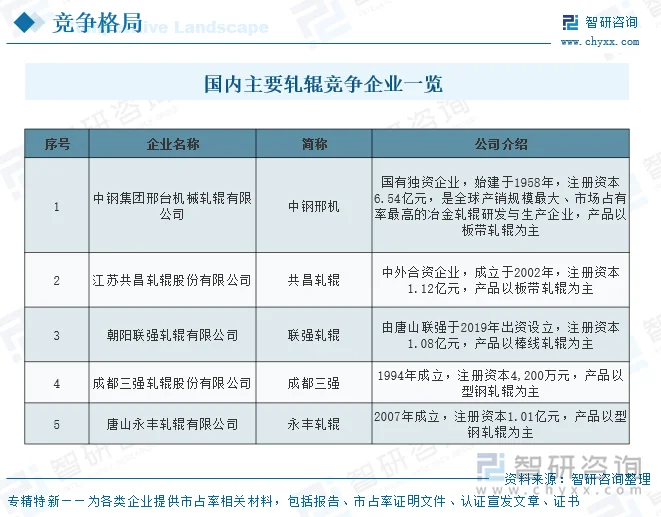
全球金属轧制设备市场呈现显著的两极分化特征:工业发达国家凭借材料基础科学与制造工艺的先发优势占据较高市场地位;国内轧辊制造企业数量众多但参差不齐,除中钢邢机、共昌轧辊、凯达重工等少数企业外,多数企业规模较小、产品单一、研发能力不足,存在低水平重复建设与同质化竞争。其中,中钢邢机为全球产销规模最大、市场占有率最高的冶金轧辊企业;凯达重工2024年度型钢轧辊、辊环、辊轴产品在我国境内细分市场占有率约为15.58%,系热轧型钢轧辊领域主流供应商。
2、代表企业-江苏凯达重工股份有限公司
江苏凯达重工股份有限公司(证券简称:凯达重工,证券代码:920025)专注于轧辊、辊环等钢材轧制关键部件的研发、生产、销售,主要服务国内外知名钢铁企业,产品以热轧型钢轧辊为主、热轧棒线轧辊和板带轧辊为辅。公司系国家专精特新“小巨人”企业、中国铸造协会轧辊分会轮值理事长单位,2024年4月以“热轧型钢轧辊、辊环”产品被工信部评为国家级“制造业单项冠军企业”,2024年度其型钢轧辊、辊环、辊轴产品在我国境内细分市场占有率约为15.58%,并规模供货于宝武集团、安米集团、浦项控股等国内外主流钢铁企业。
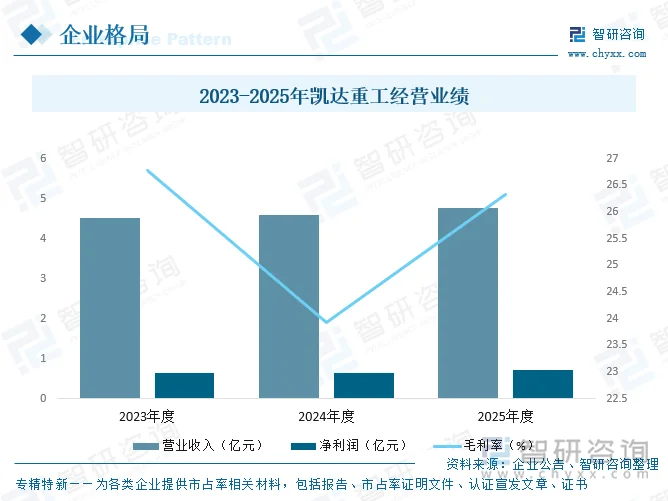
2023-2025年年凯达重工经营规模稳步提升,营业收入由2023年度的45,160.87万元增长至2025年度的47,714.98万元,净利润在2025年度达7,085.32万元;毛利率维持在23.93%-26.77%区间,资产负债率(母公司)由20.71%降至15.68%,财务结构稳健。
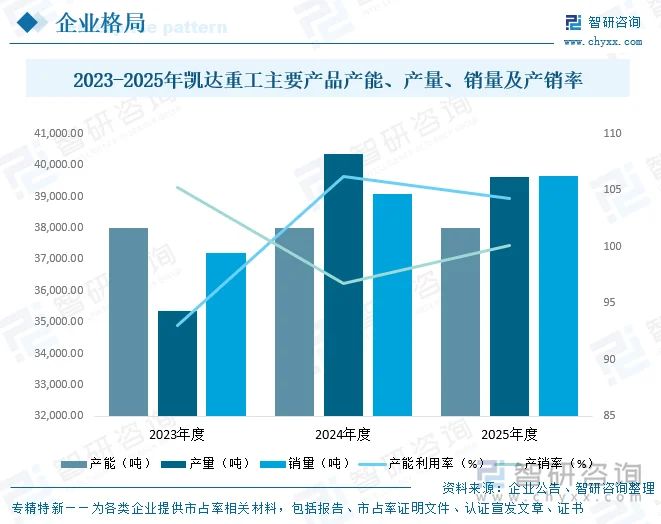
产销两旺、产能饱和。公司主要产品产能稳定在38,000吨/年,产量由2023年的35,353.43吨提升至2024年的40,368.95吨,2024年起产能利用率超过100%(2024年106.23%、2025年104.23%),产销率整体保持较高水平(2023年105.26%、2024年96.78%、2025年100.10%),产能已近饱和,急需扩产以满足订单需求。
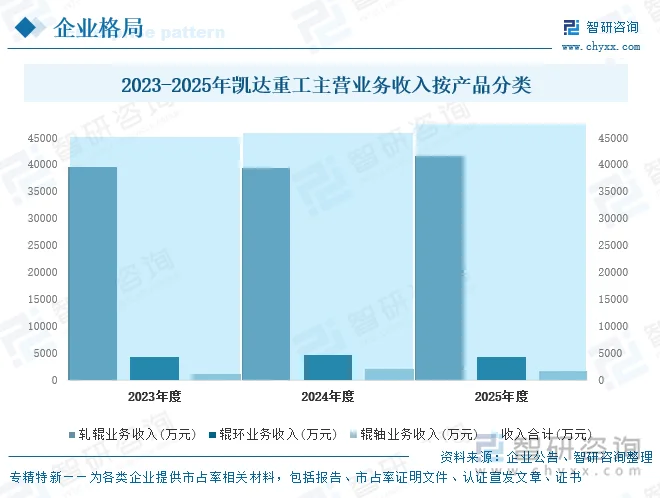
收入以轧辊为主。按产品分类,轧辊销售收入占主营业务收入比重各期均超过85%(2023年87.81%、2024年85.60%、2025年87.42%),辊环、辊轴为辅,产品结构清晰且聚焦金属轧制设备核心部件。
六、金属轧制设备行业发展趋势
随着我国冶金工业的持续发展与技术革新,钢材制造企业对轧辊的性能和质量提出更高要求,驱动轧辊制造业不断寻求技术突破与工艺创新,行业内正呈现产品高端化、服务系统化、企业规模化、节能环保化以及国际化拓展等显著趋势,共同推动金属轧制设备产业向更高标准与更广阔市场发展。
1、产品高端化:下游钢结构与高端钢材对轧辊提出更高定制化需求,推动产品向高端化、功能化转型。
随着钢铁行业结构优化与产业链升级,钢铁企业在追求钢材高端化的同时高度重视降本增效;而目前轧辊市场存在结构性供需错位,多数企业规模小、产品单一、同质化严重,部分高性能、高技术含量轧辊需求未得到充分满足。在此背景下,国内领先企业通过技术革新与工艺优化,不断提升轧辊的耐磨性、冲击韧性和抗热疲劳等性能,推动产品向高端化、功能化和定制化方向转型。
2、服务系统化:轧辊企业由单一制造向提供轧辊整体解决方案的综合服务转型
轧辊使用效果不仅取决于制造质量,还受使用环境、合理换辊、维护与检测等因素影响。钢铁企业的深层次需求是轧制综合成本最小化、资产轻量化与备件库存减量化。未来轧辊制造企业将全程跟踪轧辊使用状况、延长使用寿命,并从选材、维护、检测和库存等方向入手,转型为提供轧辊整体解决方案的综合服务企业。
3、企业规模化:市场资源与份额向具备综合实力的头部企业聚集,行业兼并整合加速
当前国内轧辊制造企业众多但技术与装备能力差异较大,多数企业生产规模小、竞争力不足。随着竞争加剧,市场资源逐渐向具备较高综合实力、良好声誉与品牌形象的企业聚集,这些企业通过收购、兼并整合同业,并加大研发投入、深化与国内外大型钢铁企业战略合作,形成产品种类、生产装备与科技实力的显著优势,逐步扩大国内外市场占有率。
4、节能环保化:在钢铁行业绿色转型背景下,轧辊行业向低消耗、低污染、低碳排放方向迈进
中国钢铁产业进入“低消耗、低污染、低碳排放”发展阶段,轧辊行业作为产业链不可或缺的一环同样面临节能环保转型任务。优质轧辊可减少轧制能耗、优化成型过程、提高生产效率;国内领先企业通过改进工艺、更新换代落后设备、完善能源与环境管理体系等措施,提升材料利用率、降低资源消耗,推动行业节能减排与绿色工厂创建。
5、国际化拓展:技术进步与“一带一路”倡议为国产轧辊出口创造广阔空间
在全球经济一体化背景下,出口增长成为轧辊行业重要机遇。一方面,国内领先企业通过持续创新与精细化管理,在保证质量的同时有效控制成本,使国产轧辊在国际市场具备较高性价比;另一方面,“一带一路”共建国家基础设施建设持续推进,对轧辊需求日益增加,为国产轧辊开拓海外市场、实现出口快速增长提供了广阔空间与潜力。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国金属轧制设备行业市场动态分析及发展前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国金属轧制设备行业市场动态分析及发展前景研判报告
《2027-2033年中国金属轧制设备行业市场动态分析及发展前景研判报告》共十四章,包含金属轧制设备下游应用行业发展分析,2027-2033年金属轧制设备行业前景展望,2027-2033年金属轧制设备行业投资机会与风险分析等内容。


 公众号
 小程序
 微信咨询