上市企业:安迪苏(600299)、金河生物(002688)、梅花生物(600873)、美农生物(301156)、星湖科技(600866)、溢多利(300381)等
相关企业:武汉新华扬生物股份有限公司、源耀生物科技(盐城)股份有限公司、广东蔚莱生物科技有限公司、长沙兴嘉生物工程股份有限公司、青岛根源生物技术集团有限公司、江苏奕农生物股份有限公司、昆明爱科特生物科技有限公司、广州市科虎生物技术有限公司、南京诺齐生物科技有限公司、浙江汇能生物股份有限公司等
一、概述
饲料添加剂是指为改善饲料营养价值、提高饲料利用率、促进动物生长健康而添加于饲料中的少量或微量物质,按功能可分为氨基酸类(赖氨酸、蛋氨酸、苏氨酸等)、酶制剂类(植酸酶、木聚糖酶等)、维生素类、矿物元素类、微生物制剂及功能性添加剂等。饲料添加剂处于饲料产业链上游,下游为饲料加工企业与养殖集团,需求与畜禽水产养殖量、饲料产量高度相关。A股上市饲料添加剂企业技术路线以生物发酵(氨基酸、酶制剂)与化学合成(金霉素、维生素)为主,普遍具备规模化产能与一体化成本优势,且受“禁抗/减抗”政策推动,酶制剂、微生态制剂等绿色添加剂需求快速增长。
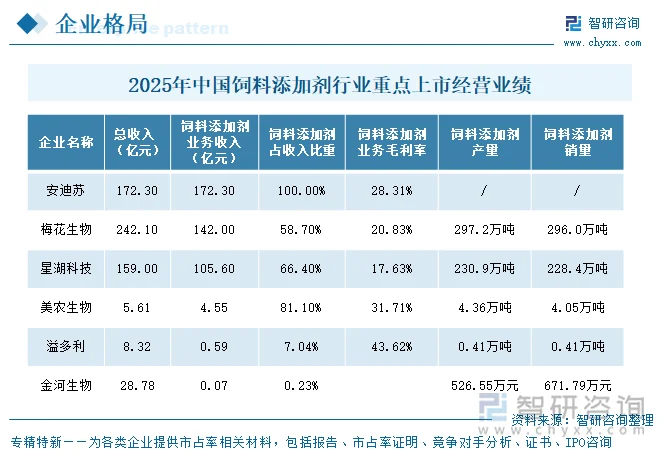
2025年国内饲料添加剂行业在养殖端承压、主要产品价格下行中分化运行。六家样本企业营收呈梯队分布:梅花生物242.09亿元(氨基酸龙头)居首、安迪苏172.31亿元(蛋氨酸龙头)、星湖科技159.00亿元(味精+氨基酸)次之,金河生物28.78亿元、溢多利8.32亿元、美农生物5.61亿元规模较小,营收跨度超40倍。盈利端:梅花生物盈利32.81亿元、安迪苏11.55亿元、星湖科技9.79亿元为盈利方阵;美农生物0.55亿元、金河生物0.28亿元微利,溢多利亏损0.20亿元。行业呈现“氨基酸等大宗品类量增价减、酶制剂与功能性添加剂高毛利”的格局,头部企业凭规模与一体化成本优势穿越周期,同时加速全球化布局与高端化(医药氨基酸、精准发酵)转型。
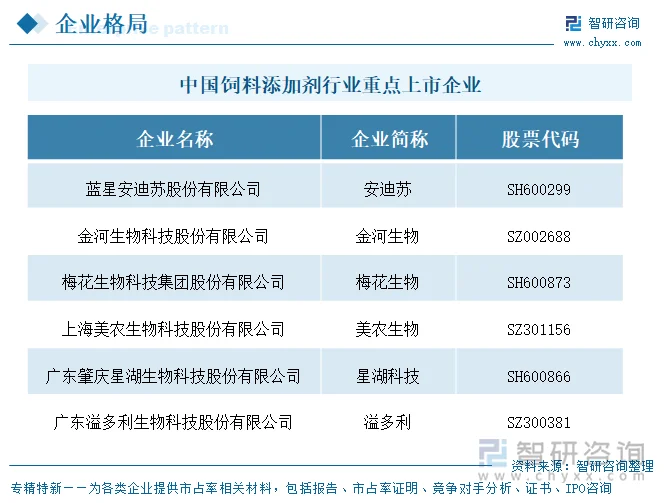
二、企业基本信息对比
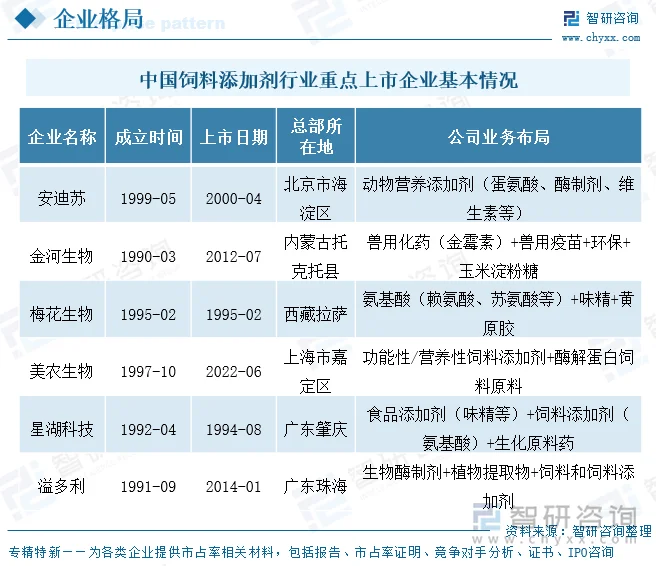
六家企业成立与上市时间跨度大:梅花生物前身最早可溯至1995年(西藏明珠上市、后梅花集团借壳),安迪苏1999年成立、2000年以蓝星新材上市(2015年安迪苏注资)、星湖科技1992年成立、1994年上市,金河生物1990年成立、2012年上市,溢多利1991年成立、2014年上市,美农生物1997年成立、2022年上市。注册地分布于北京海淀、内蒙古托克托、西藏拉萨(运营总部在河北/内蒙古)、上海嘉定、广东肇庆、广东珠海等。控股股东属性以自然人/家族为主(梅花孟庆山30.46%、金河王东晓家族21.47%+路牡丹7.81%等、溢多利陈少美26.70%、美农洪伟39.21%),安迪苏、星湖科技为国资背景(安迪苏实控人国务院国资委75.58%、星湖实控人广东省人民政府30.68%)。
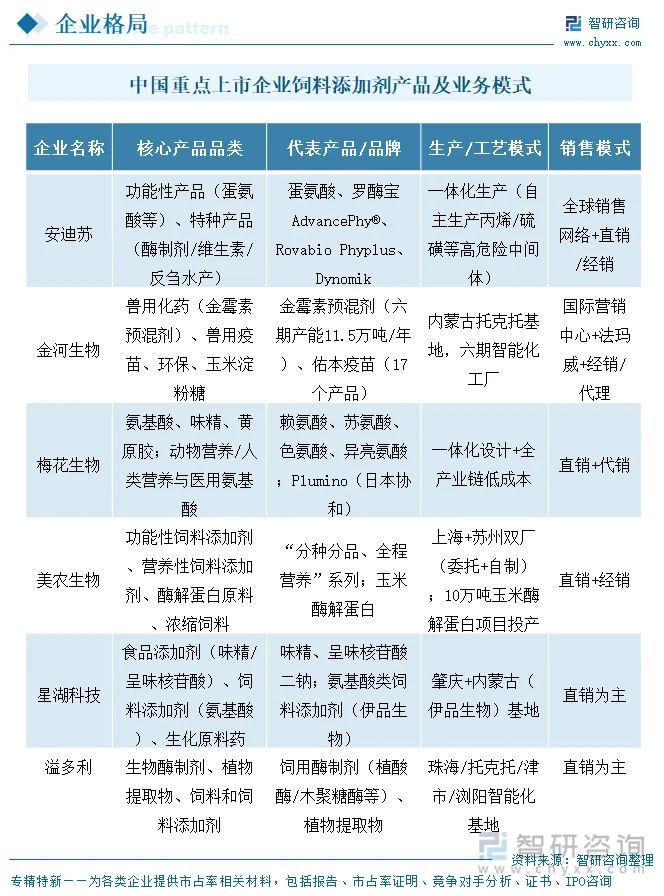
三、上市企业代表性产品对比及典型客户/业务模式
产品与定位差异显著:安迪苏为全球动物营养添加剂龙头,核心为蛋氨酸(功能性产品)与酶制剂/维生素(特种产品),依托一体化生产高危险中间体(丙烯/硫磺衍生物)构筑成本壁垒;金河生物为金霉素预混剂(兽用化药)龙头,六期项目产能11.5万吨/年,并布局兽用疫苗(佑本17个产品);梅花生物为氨基酸饲料添加剂全球龙头,动物营养氨基酸收入142.02亿元,2025年收购日本协和切入医药级氨基酸;美农生物专注猪用/反刍用功能性营养添加剂与酶解蛋白原料,践行“分种分品、全程营养”;星湖科技以食品添加剂(味精)与饲料添加剂(氨基酸,伊品生物)双轮驱动;溢多利为生物酶制剂龙头,饲用酶占比超80%,直销为主、海外60余国。生产模式上,多数采用自产+一体化或委托加工,销售以直销/经销触达下游饲料厂与养殖集团,无传统门店、线上占比低。
四、企业经营业绩对比
六家企业饲料添加剂营收规模头部集中。安迪苏以蛋氨酸及特种饲料添加剂为主,营收约172亿元、占比达百分之百,居首;梅花生物动物营养氨基酸约142亿元、占总收入约59%,位列第二;星湖科技饲料添加剂约105.6亿元、占比约66%,居第三;美农生物功能性加营养性饲料添加剂约4.55亿元、占比超八成;溢多利饲料和饲料添加剂约0.59亿元、占比约7%;金河生物药物饲料添加剂仅约672万元、占比不足1%,其金霉素等主力产品则归入兽用化学药品口径。同比看多数下滑,星湖科技降近一成、梅花生物降约3%,溢多利、美农生物逆势增长,金河生物降约15%。
饲料添加剂毛利率分化明显,溢多利最高约43.6%,美农生物加权约31.7%,安迪苏约28.3%,梅花生物约20.8%,星湖科技约17.6%,金河生物因占比不足10%未单独披露。同比变动上,星湖科技毛利率上升约0.7个百分点,梅花生物升约1.2个百分点,美农生物功能性上升约2.2个百分点、营养性微降,溢多利下降约2.3个百分点,安迪苏整体下降约2个百分点。总体看,具备配方与技术壁垒的酶制剂、特种添加剂企业盈利水平更高,大宗氨基酸及贸易属性强的企业毛利率偏低,行业盈利能力依产品附加值与景气度明显分化。
产销量披露口径各异:梅花生物动物营养氨基酸产量约297.2万吨、销量约296.0万吨,同比分别增长约6.9%与6.3%;星湖科技饲料添加剂产量约230.9万吨、销量约228.4万吨,同比分别增长约3.8%与2.6%;溢多利饲料和饲料添加剂产量约0.41万吨、销量约0.41万吨,同比分别增长约27.5%与29.9%;美农生物产量约4.36万吨、销量约4.05万吨,为饲料工业整体口径;金河生物以金额口径披露,产量约526.55万元、销量约671.79万元,同比分别下降约38.9%与14.6%。
五、企业研发投入对比
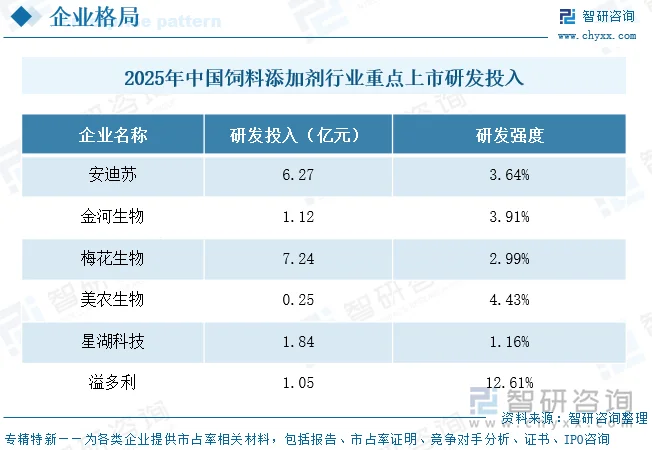
研发投入强度差异显著:溢多利研发投入1.05亿元、占营收12.61%最高(生物酶制剂技术壁垒驱动);美农生物0.25亿元、占4.43%(+18.95%)次之;安迪苏研发投入合计6.27亿元、占3.64%、梅花生物7.24亿元、占2.99%(收购日本协和拓展医药氨基酸)居中;金河生物研发投入约1.13亿元、占3.91%、星湖科技1.84亿元、约1.16%(+7.10%)较低。饲料添加剂企业中,酶制剂企业研发强度显著高于大宗氨基酸企业,技术迭代(如新华扬酶活指标三年提升百倍)是核心竞争力。
六、企业发展规划
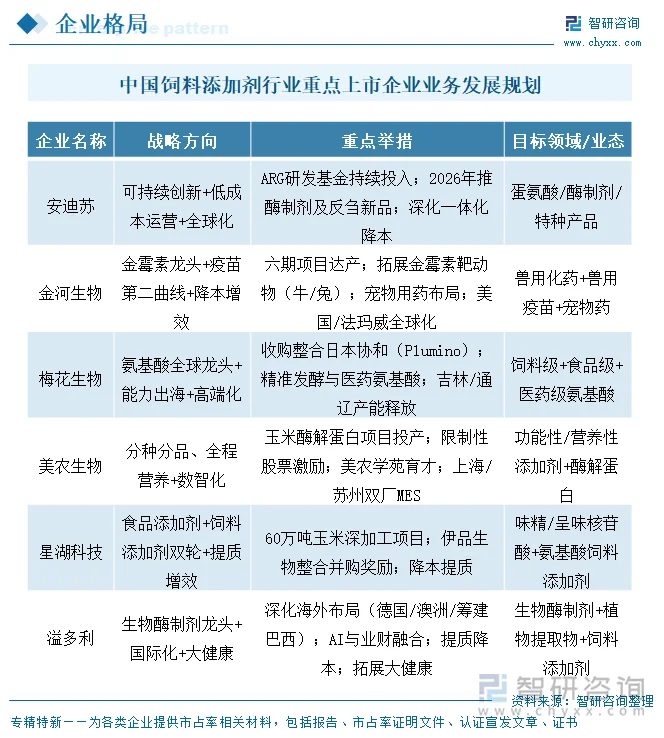
六家企业2026年战略围绕“做强主业、全球布局、高端化、降本提质”展开:梅花生物深化收购日本协和(Plumino)整合、发力精准发酵与医药级氨基酸、释放吉林/通辽产能;安迪苏持续ARG研发基金投入、2026年推酶制剂及反刍新品、深化一体化降本;金河生物六期项目达产、拓展金霉素靶动物(牛/兔)与宠物用药、美国/法玛威全球化;美农生物10万吨玉米酶解蛋白项目投产、限制性股票激励、上海/苏州双厂数智化;星湖科技60万吨玉米深加工项目、伊品生物整合并购奖励、降本提质;溢多利深化海外布局(德国/澳洲/筹建巴西)、AI与业财融合、提质降本。
七、饲料添加剂行业代表性上市企业—梅花生物
梅花生物科技集团股份有限公司成立于1995年2月,是国内氨基酸饲料添加剂龙头,以生物发酵技术为核心,产品覆盖动物营养氨基酸(赖氨酸、苏氨酸、色氨酸、异亮氨酸等)、食品味觉性状优化产品(味精、黄原胶等)及人类营养与医用氨基酸,2025年完成对日本协和(Plumino)的收购整合,切入医药级氨基酸与精准发酵高价值领域。
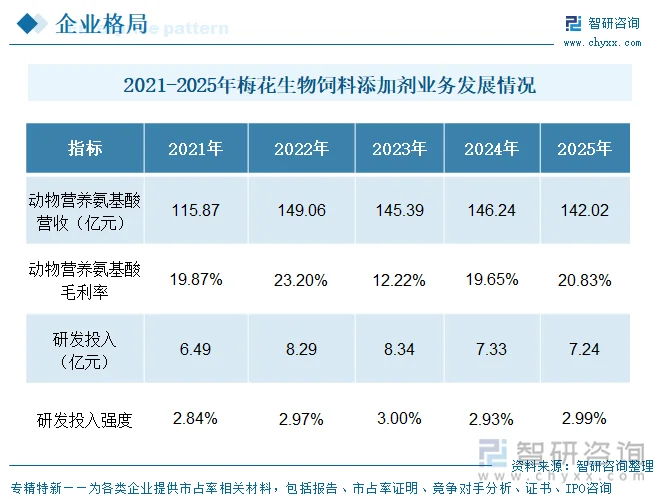
梅花生物2025年实现营业收入242.09亿元、同比-3.43%,归母净利润32.81亿元、同比+19.72%;综合毛利率约19.01%,动物营养氨基酸毛利率20.83%。分产品看,动物营养氨基酸收入142.02亿元(占58.66%)、人类营养与医用氨基酸0.74亿元、食品味觉性状优化7.47亿元。研发投入合计7.24亿元、占2.99%,研发人员440人。全球布局方面,出口收入71.35亿元、占29.47%,并推进“产品出海→能力出海”转型。2025年净利增长主要系材料成本下降及生产指标提升弥补价格下降损失,收购日本协和扩大医药氨基酸规模。
2025年研发投入合计7.24亿元、占营收2.99%,研发费用3.89亿元、同比+1.63%,研发人员440人、占3.34%。战略上,公司聚焦氨基酸全球龙头地位,完成日本协和(Plumino)资产交割与业务整合,核心主产品产能利用率提升超20%、单位成本同比下降15%,构建“饲料级+食品级+医药级”全品类氨基酸体系;未来Plumino以“科技驱动、品类差异化”发展,2026年年内扭亏、2030年收入翻番,精准发酵领域计划申请专利15项以上。主要风险包括氨基酸等产品价格周期波动、国际贸易摩擦、原材料(玉米等)价格变动。
更多行业分析详见智研咨询发布的《中国饲料添加剂行业市场运营格局及前景战略分析报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国饲料添加剂行业市场运营格局及前景战略分析报告
《2027-2033年中国饲料添加剂行业市场运营格局及前景战略分析报告》共十二章,包含2027-2033年饲料添加剂行业投资方向与风险分析,2027-2033年饲料添加剂行业发展环境与渠道分析,2027-2033年饲料添加剂行业市场策略分析等内容。


 公众号
 小程序
 微信咨询