内容概况:活性氧化镁凭借高比表面积、强吸附性能、高化学反应活性,同时兼具阻燃抑烟、耐高温稳定性、良好生物相容性等特质,可通过粒径与活性调控适配不同场景需求,是兼具功能性与经济性的广谱无机功能材料,在传统支柱领域,橡胶行业作为最大消费终端将其用作硫化活性剂与补强剂,显著提升制品力学性能与耐老化性,冶金与耐火材料领域则依托其高荷重软化温度适配高端钢铁冶炼的品质升级需求;在环保治理领域,随着“双碳”目标推进与超低排放政策落地,活性氧化镁作为高效低成本的湿法脱硫剂加速替代石灰石,在电力、冶金烟气治理中实现放量增长;在新兴高景气赛道,新能源动力电池防火等级提升与钠离子电池技术迭代,带动高纯度活性氧化镁作为阻燃填料与正极核心辅料的需求快速扩容,同时电子陶瓷、医药抗菌敷料、食品饲料添加剂等领域的品质升级也持续释放高端活性氧化镁的需求增量,多重应用场景的需求扩张叠加国内生产技术迭代与产能绿色升级,共同推动中国活性氧化镁市场需求稳步攀升,据统计,2025年中国活性氧化镁需求量达23.62万吨,同比增长12.53%,同年产量达26.28万吨,同比增长19.89%。
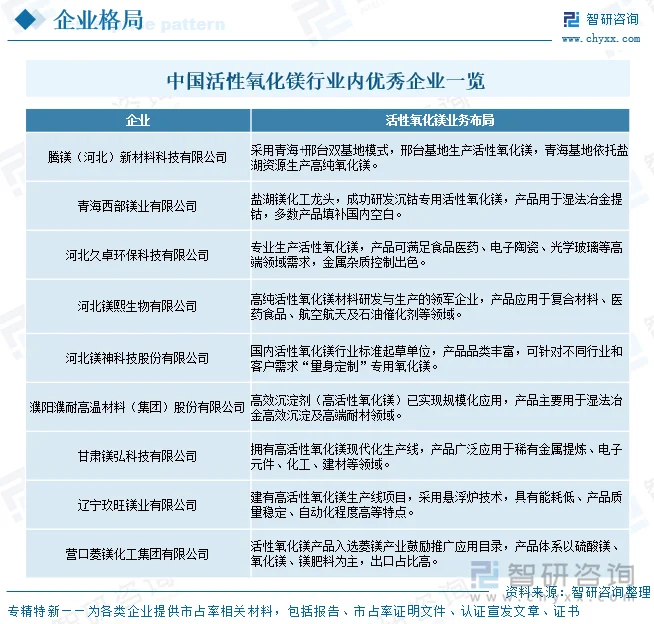
相关企业:腾镁(河北)新材料科技有限公司、青海西部镁业有限公司、河北久卓环保科技有限公司、河北镁熙生物有限公司、河北镁神科技股份有限公司、濮阳濮耐高温材料(集团)股份有限公司、甘肃镁弘科技有限公司、辽宁玖旺镁业有限公司、营口菱镁化工集团有限公司
关键词:活性氧化镁产业链、活性氧化镁供需现状、活性氧化镁市场规模、活性氧化镁竞争格局、活性氧化镁发展趋势
一、概述
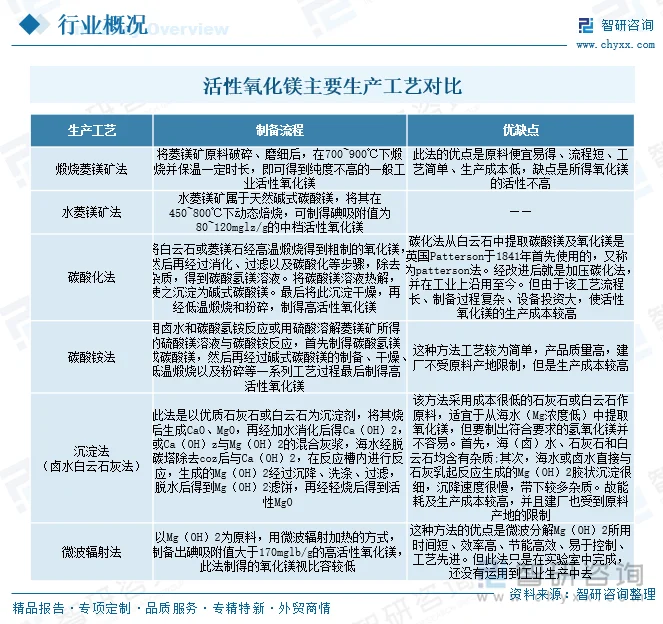
活性氧化镁(Activemagnesiumoxide,化学式MgO)是一种具有高化学反应活性、较大比表面积和强吸附能力的白色无定形粉体材料。其平均粒径通常小于2微米,以吸碘值(80–120mgI₂/100gMgO,高活性产品可达120–200)、柠檬酸活性值(CAA12–25秒)等作为活性表征,主要由菱镁矿经700–1000℃轻烧,或经由卤水-氨法、白云石碳化法工艺制得,与以耐火材料用途为主、活性较低的普通氧化镁在微观结构和应用性能上存在本质区别。
活性氧化镁可以分为高活性活性氧化镁和中低活性活性氧化镁,其中,高活性氧化镁吸碘值通常在120~180mg/g以上,多经低温煅烧制得,晶格缺陷多、比表面积大,反应活性高;中低活性氧化镁吸碘值约19~80mg/g,煅烧温度较高,晶体致密,活性位点较少。因此,高活性产品多用于精细化工与高端材料,如橡胶硫化活化剂、医药抗酸剂、重金属与氟离子吸附、电子陶瓷等;中低活性产品则侧重成本敏感的大宗场景,如酸性废水中和、烟气脱硫、土壤改良与镁肥、磷酸镁水泥、玻璃纤维及普通陶瓷等。
二、产业链
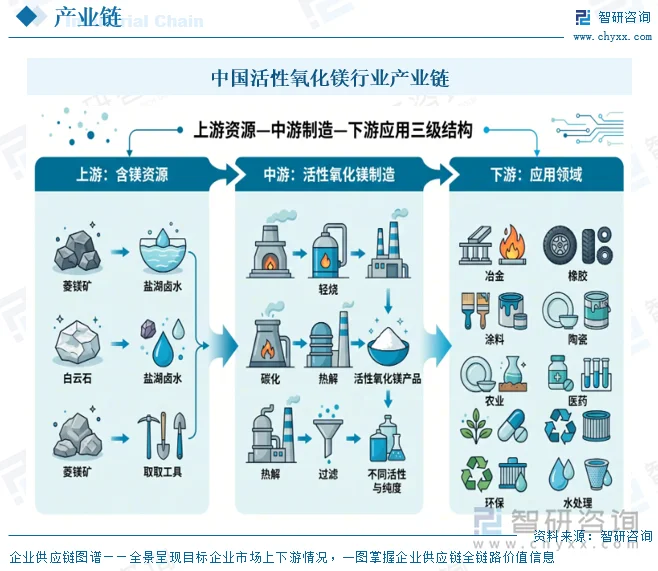
活性氧化镁产业链呈上游资源—中游制造—下游应用三级结构,上游以菱镁矿、盐湖卤水及白云石等含镁资源为核心;中游通过轻烧、碳化、热解等工序制备不同活性与纯度的氧化镁产品;行业下游为应用市场,覆盖冶金、橡胶、涂料、陶瓷、农业、医药、环保、新能源、水处理等诸多领域。
相关报告:智研咨询发布的《中国活性氧化镁行业市场研究分析及投资前景研判报告》
四、发展现状
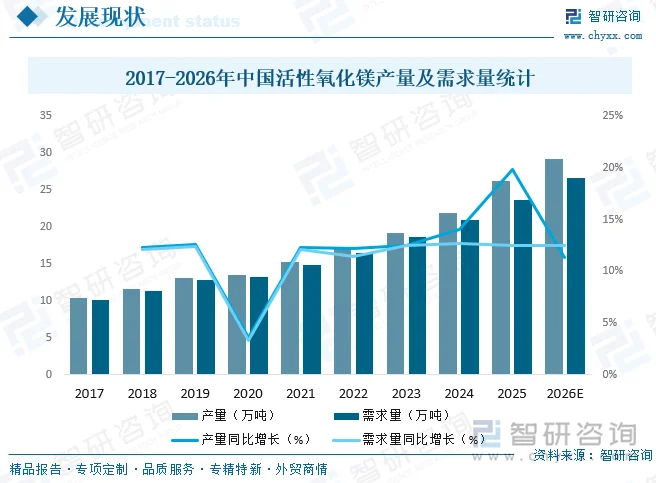
活性氧化镁凭借高比表面积、强吸附性能、高化学反应活性,同时兼具阻燃抑烟、耐高温稳定性、良好生物相容性等特质,可通过粒径与活性调控适配不同场景需求,是兼具功能性与经济性的广谱无机功能材料,在传统支柱领域,橡胶行业作为最大消费终端将其用作硫化活性剂与补强剂,显著提升制品力学性能与耐老化性,冶金与耐火材料领域则依托其高荷重软化温度适配高端钢铁冶炼的品质升级需求;在环保治理领域,随着“双碳”目标推进与超低排放政策落地,活性氧化镁作为高效低成本的湿法脱硫剂加速替代石灰石,在电力、冶金烟气治理中实现放量增长;在新兴高景气赛道,新能源动力电池防火等级提升与钠离子电池技术迭代,带动高纯度活性氧化镁作为阻燃填料与正极核心辅料的需求快速扩容,同时电子陶瓷、医药抗菌敷料、食品饲料添加剂等领域的品质升级也持续释放高端活性氧化镁的需求增量,多重应用场景的需求扩张叠加国内生产技术迭代与产能绿色升级,共同推动中国活性氧化镁市场需求稳步攀升,据统计,2025年中国活性氧化镁需求量达23.62万吨,同比增长12.53%,同年产量达26.28万吨,同比增长19.89%。
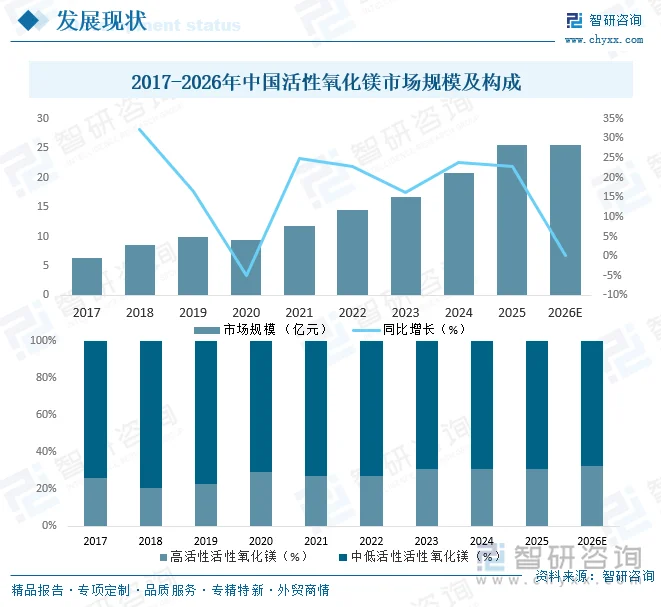
与此同时,市场规模也不断扩大,据统计,中国活性氧化镁市场规模从2017年的6.43亿元稳步攀升至2025年的25.53亿元,累计增幅接近300%,仅2020年受短期外部因素扰动出现小幅回调,随后迅速重回增长通道,且近三年增长节奏持续加快,行业成长韧性凸显。从市场构成来看,中低活性活性氧化镁仍为当前市场主流产品,但市场占比呈逐步收窄态势,由2017年的73.7%回落至2025年的69.3%;高活性活性氧化镁的市场份额则整体保持波动上行,从2017年的26.3%提升至2025年的30.7%,并在2023年达到31.1%的阶段峰值,充分体现出下游高端应用领域需求持续释放,推动行业供给结构不断向高附加值、高活性方向优化升级。
五、竞争格局
目前,日本、欧洲企业凭借高纯产品与专利工艺占据全球高端市场,产品溢价率普遍较高,而少数具备完整产业链、规模与技术优势的本土头部企业,则通过工艺改造降本,并向电子级、试剂级延伸,进口替代进程加快,此外,还有大量中小企业聚集于低端耐火级与通用产品市场,产能利用率偏低、同质化竞争激烈,中小生产企业多分布于资源地周边,以中低活性产品参与区域化成本竞争,行业整体呈现“高端市场向头部集中、中低端市场充分竞争”的分化发展态势。
六、发展趋势
1、产品向高纯化与功能化深度升级
活性氧化镁的产业价值正持续向活性可控、纯度更高、粒径更细、表面可改的方向迁移。随着下游橡胶密封、医药载体、电子陶瓷及锂电材料对杂质含量、粒径分布与比表面积提出更严苛的要求,单纯的通用型产品将难以满足高端场景。未来企业竞争的核心,不再局限于产能规模,而是转向针对特定应用定制活性指标、稳定批次一致性的能力。纳米级、电子级、试剂级等高壁垒品种,将成为头部企业构筑护城河、摆脱低端价格内卷的主战场。
2、环保与新能源构成需求扩张的核心引擎
在绿色低碳转型的大背景下,活性氧化镁的应用边界正被环保治理与新能源产业快速拓宽。烟气脱硫脱硝、工业废水重金属去除对高效、易处理副产物的偏好,使环保级氧化镁需求保持领先增速;与此同时,锂电正极材料添加剂、镁基储氢与导热材料等新兴场景,为产品打开了从传统化工助剂向关键功能材料跃迁的空间。需求结构的此消彼长,将重塑行业增长曲线,使技术型企业的成长空间显著优于依赖单一传统领域的厂商。
3、产业链一体化与绿色制造推动集中度提升
资源与能耗约束正加速行业洗牌。在菱镁矿开采总量控制、绿色矿山建设与双碳目标下,缺乏自有矿源、能耗高、环保投入不足的中小产能将持续退出,而掌握上游资源、具备规模化清洁生产能力的一体化企业,将凭借成本与品质稳定性巩固优势。未来行业将沿着资源整合—工艺升级—产品高端化的路径演进,兼并重组与产业集群化有望提速,市场集中度进一步向头部集中。
更多行业分析详见智研咨询发布的《中国活性氧化镁行业市场研究分析及投资前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国活性氧化镁行业市场研究分析及投资前景研判报告
《2027-2033年中国活性氧化镁行业市场研究分析及投资前景研判报告》共十一章,包含2027-2033年中国活性氧化镁行业发展与投资风险分析,2027-2033年中国活性氧化镁行业发展前景及投资机会分析,投资建议等内容。


 公众号
 小程序
 微信咨询