内容概要:集成电路是信息产业的核心战略性基础产业,支撑现代工业发展。在全球半导体格局调整、国内自主可控战略推进背景下,国内集成电路测试需求快速扩容。受益于产业专业化分工、技术迭代、市场及政策驱动,国内第三方集成电路测试行业同步高速成长。据统计,2025年国内集成电路测试市场规模432亿元,第三方集成电路测试市场规模113亿元,占整体测试市场26%;预计2026年国内集成电路测试市场规模602亿元,第三方市场规模159亿元,占整体测试市场26.41%;预计2027年国内集成电路测试市场规模788亿元,第三方市场规模210亿元,占整体测试市场26.65%。预计2030年国内集成电路测试市场规模可达1171亿元,第三方增至337亿元,市场占比稳步提升。
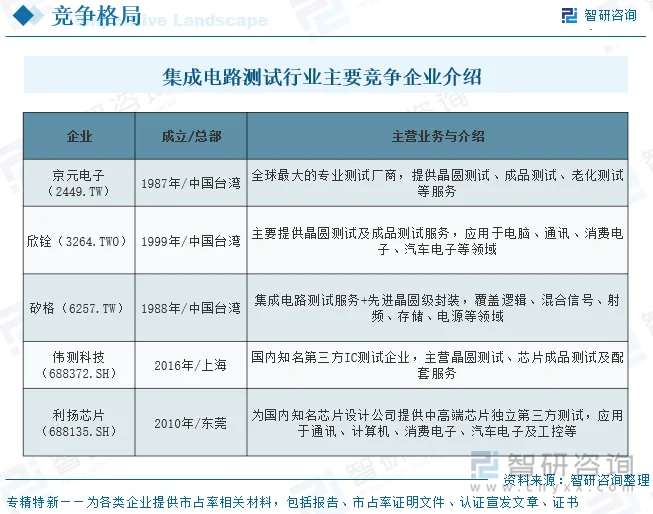
上市企业:京元电子(2449.TW)、欣铨(3264.TWO)、矽格(6257.TW)、伟测科技(688372.SH)、利扬芯片(688135.SH)
相关企业:杭州朗迅科技股份有限公司
关键词:集成电路测试市场规模、集成电路测试市场竞争格局、集成电路测试行业发展前景
一、集成电路测试行业定义及分类
集成电路测试是对集成电路的输出响应与预期输出进行比较,从而确定或评估元器件功能与性能的关键工序,是验证设计、监控生产、保证质量、分析失效及指导应用的重要手段。测试贯穿集成电路设计、制造、封装测试全过程,能够在生产关键节点进行质量把控,为产品良率保障与性能分级保驾护航。
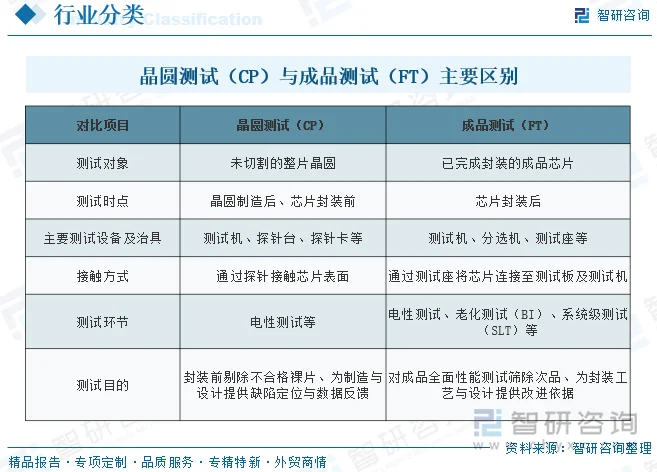
从生产流程看,集成电路测试主要包括设计验证测试、晶圆接受测试、晶圆测试(CP)和成品测试(FT)。其中晶圆测试(ChipProbing)在晶圆制造后进行,于切割与封装前剔除不合格裸片;成品测试(FinalTest)在芯片封装完成后进行,对成品芯片进行全面性能测试并分级,是产业早期量产阶段主要的独立测试环节。
从测试环节看,晶圆测试(CP)与成品测试(FT)是量产阶段两大独立测试环节,二者在测试对象、时点、设备治具及测试目的上存在明显差异。
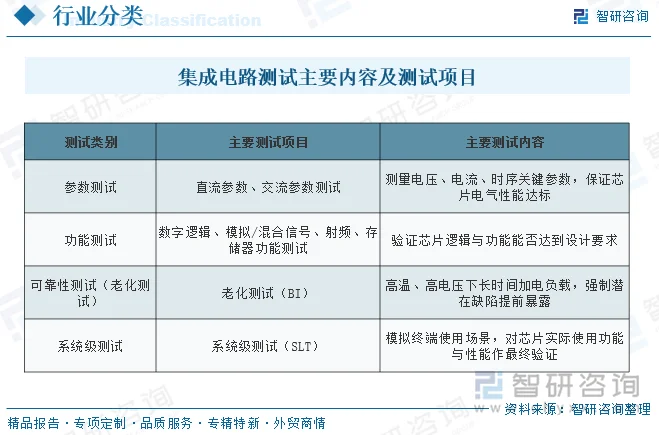
从测试内容看,量产阶段集成电路测试主要包括参数测试、功能测试、可靠性测试(老化测试)以及系统级测试(SLT),各项测试目标与项目各有侧重,共同构成保障芯片质量的完整测试体系。
二、集成电路测试行业发展现状
1、集成电路测试产业规模
集成电路作为信息产业的基础与核心,是关系国民经济和社会发展全局的基础性、先导性和战略性产业。集成电路应用领域覆盖了几乎所有的电子设备,是电子信息产业发展的基础,是现代工业的生命线,也是改造和提升传统产业的核心技术。集成电路行业的推动作用强,倍增效应大,在推动经济发展上发挥着重要作用。
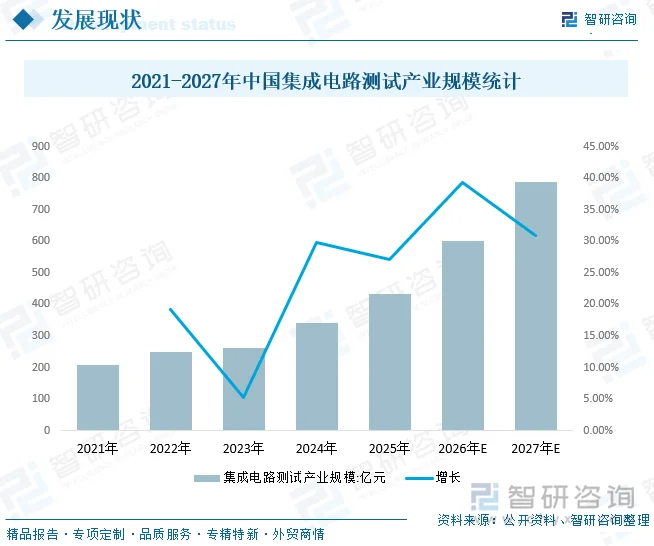
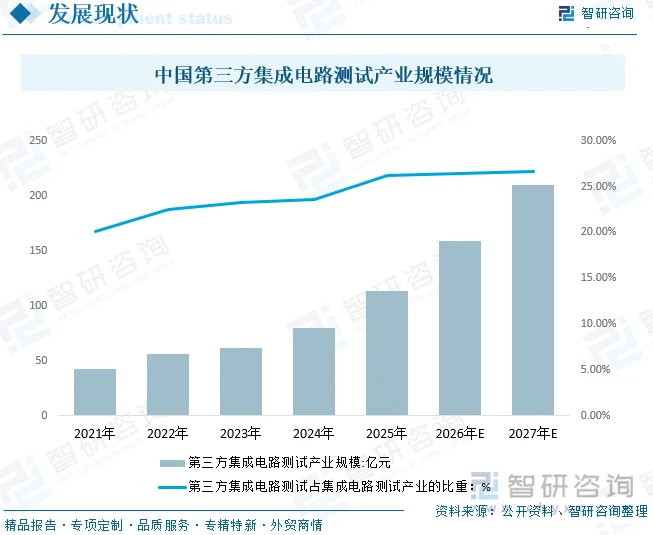
伴随全球半导体产业格局深度调整与境内集成电路产业自主可控战略持续推进,中国大陆集成电路产业测试需求进入快速增长通道。根据相关数据统计,2025年中国大陆集成电路测试产业规模已达到432亿元,预计2036年中国大陆集成电路测试产业规模将突破600亿元,2027年将达到788亿元。随着高端算力、高端SoC、汽车电子等前沿、复杂芯片测试需求爆发,预计2030年中国大陆集成电路测试产业规模合计有望达到1,171亿元,2025—2030年年均复合增长率达22.1%。
2、第三方集成电路测试
中国大陆第三方集成电路测试服务的兴起,是集成电路产业专业化分工深化的产物,在技术迭代、市场需求拉动以及产业政策扶持的多重驱动下,伴随国内集成电路产业整体发展持续成长。2025年中国境内第三方测试产业规模约为113亿元,占集成电路测试服务整体市场规模比例约26%;预计2026年约为159亿元,占集成电路测试服务整体市场规模比例约26.41%;预计2027年约为210亿元,占集成电路测试服务整体市场规模比例约26.65%。预计2030年第三方测试产业规模将进一步增长至337亿元,2025—2030年复合增长率约24.5%,占比持续上升。
相关报告:智研咨询发布的《中国集成电路测试行业市场动态分析及发展趋向研判报告》
三、集成电路测试行业产业链
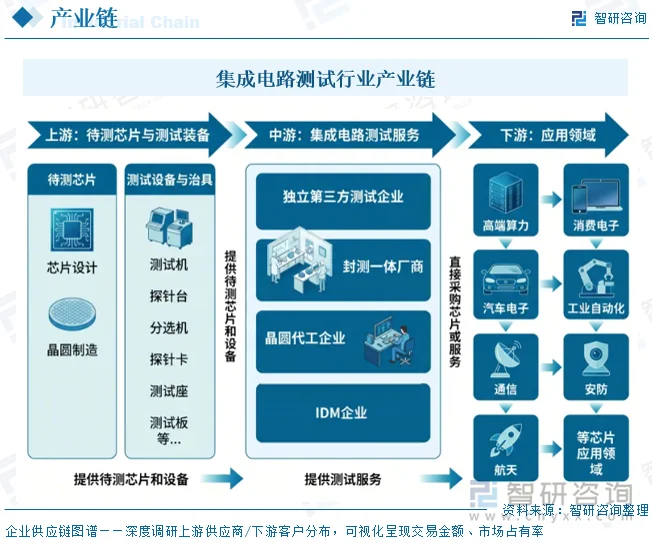
集成电路产业链按生产流程可分为芯片设计、晶圆制造、晶圆测试、芯片封装、成品测试等环节,具有典型的技术、资金及人才密集特征。随着制程工艺演进与先进封装普及,行业专业化分工趋势愈发凸显,独立第三方测试企业作为专注于测试环节的参与方,已成为产业链中不可或缺的一环。
从产业链位置看,集成电路测试行业产业链上游为芯片设计、晶圆制造、测试设备等环节;中游为晶圆测试(CP)与成品测试(FT)等测试服务提供方,包括独立第三方测试企业、封测一体厂商、晶圆代工企业与IDM企业;下游则为各类芯片终端应用领域。
四、集成电路测试行业壁垒
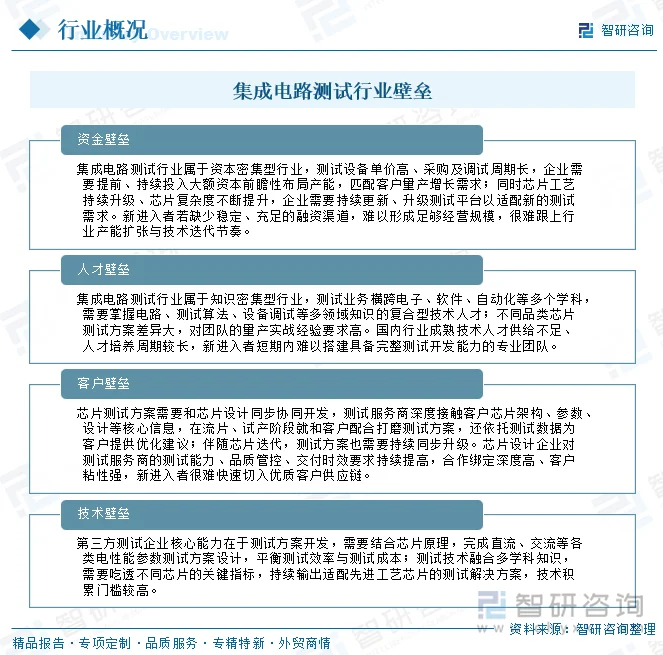
成电路测试行业主要存在资金、人才、客户、技术四大壁垒:行业属于资本密集型,测试设备购置、产能前瞻布局及设备持续迭代均需要大额、持续性资金投入,构成资金壁垒;同时属于知识密集型,测试业务横跨多学科,复合型技术人才培养周期长、供给紧缺,形成人才壁垒;芯片测试方案需与客户芯片研发同步协同开发,服务商深度绑定客户核心研发流程,客户粘性高、合作关系稳固,带来较高客户壁垒;此外行业核心在于测试方案开发,需要结合芯片原理完成多类参数测试、兼顾测试效能与成本,跨学科的技术积累形成技术壁垒。
五、集成电路测试行业发展环境-政策法规
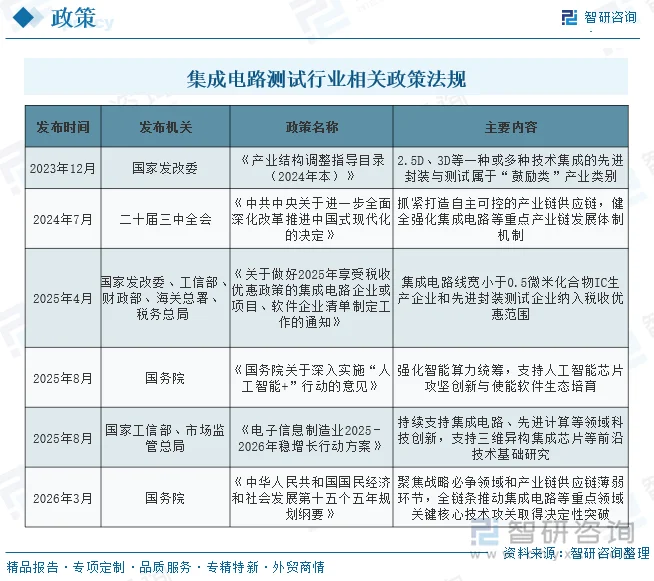
集成电路是信息产业的基础和核心,其技术水平关乎国家科技竞争力。近年来,国务院及国家发改委、工信部等主管部门出台了一系列支持集成电路产业发展的政策法规,从财税、投融资、研发、人才等多维度予以扶持,将集成电路测试与设计、制造、封装并列明确其战略地位,为第三方测试行业发展提供了良好的政策环境。
六、集成电路测试行业竞争格局
1、主要企业
全球主要的独立第三方测试企业可分为中国台湾成熟厂商与境内快速成长厂商两类。中国台湾的京元电子、欣铨、矽格起步较早、规模领先,但受贸易摩擦影响,部分台资厂商正调整其大陆产能布局;中国大陆第三方测试企业起步较晚,但伴随产业自主可控需求增长而快速发展,境内的朗迅科技、伟测科技、利扬芯片等本土企业则受益于国产替代与供应链本土化,处于快速发展阶段。
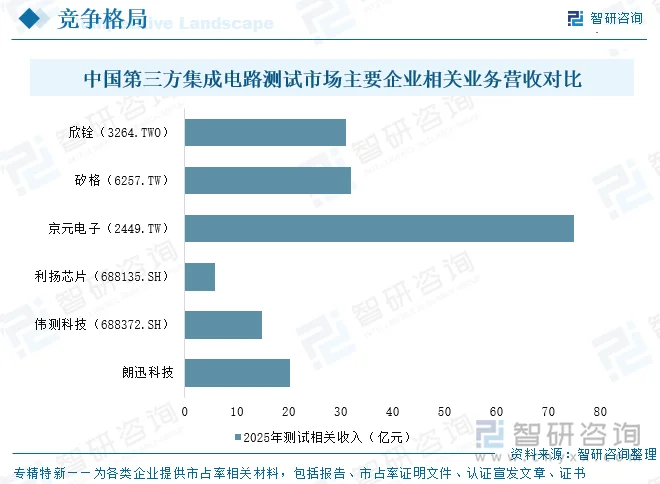
从境内外主要企业看,中国台湾的京元电子、矽格、欣铨三家企业2025年集成电路测试相关收入规模分别约75亿元、32亿元、31亿元人民币;境内主要企业包括朗迅科技、伟测科技、利扬芯片,2025年测试相关收入分别为20.33亿元、14.95亿元、5.78亿元。。
2、代表企业
1)、杭州朗迅科技股份有限公司
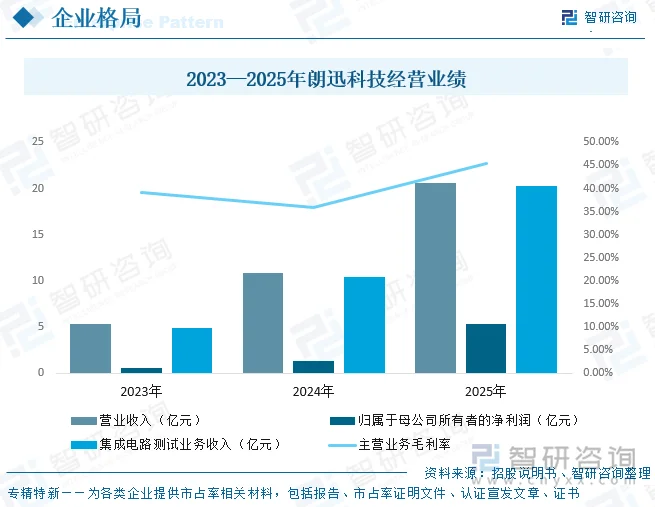
朗迅科技是专注于第三方集成电路测试服务的内资企业,主要为国产高端芯片核心客户及产业链参与方提供晶圆测试(CP)、成品测试(FT)等服务。2023—2025年公司经营规模快速增长:营业收入由5.36亿元增至20.64亿元,归属于母公司所有者的净利润由0.59亿元增至5.35亿元,主营业务毛利率分别为39.25%、35.86%和45.37%,2025年盈利能力显著提升。测试业务收入2025年达20.33亿元,境内市场份额约18%。
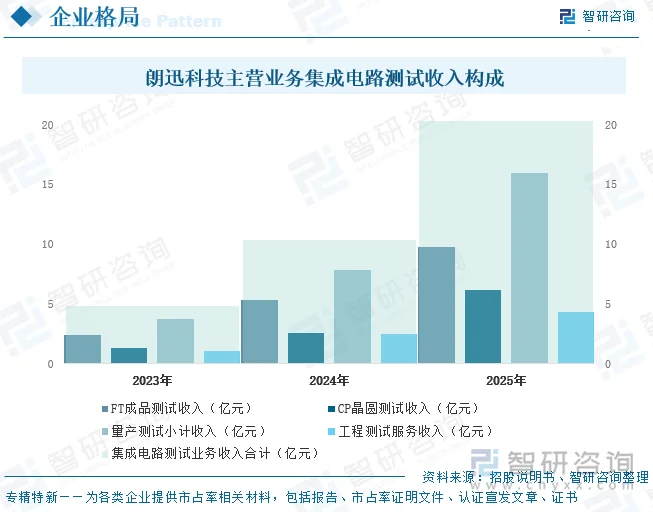
迅科技主营业务收入在2023-2025年实现高速增长,主营业务收入合计由4.85亿元增长至20.33亿元,业务规模扩张势头强劲;分业务来看,作为核心板块的量产测试(包含FT成品测试、CP晶圆测试)增长贡献突出,其中FT成品测试收入从2.42亿元提升至9.79亿元,CP晶圆测试收入由1.32亿元增长至6.17亿元,量产测试小计收入从3.74亿元增长至15.96亿元,是公司营收增长的核心引擎,同时工程测试服务收入同步稳步上行,从1.11亿元增至4.37亿元。
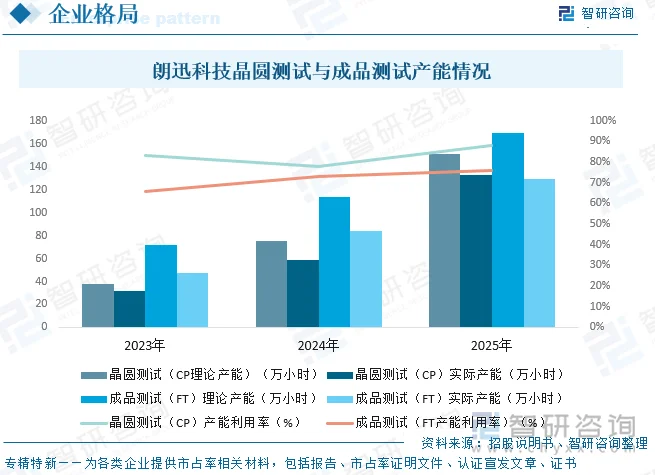
朗迅科技晶圆测试(CP)与成品测试(FT)产能在2023-2025年持续扩张,两类测试业务的理论产能、实际产能均实现大幅增长。晶圆测试CP理论产能从2023年38万小时增长至2025年151万小时,实际产能由32万小时提升至133万小时,产能投放力度显著加大;产能利用率呈现先回落、后回升的走势,2023年83%、2024年78%,2025年回升至88%,2025年产能利用率处于高位。成品测试FT理论产能由72万小时增长至169万小时,实际产能从47万小时增长至129万小时,产能同样持续扩容;与CP不同,FT产能利用率逐年稳步上行,从2023年66%提升至2024年73%、2025年76%,利用率持续改善,但整体水平低于晶圆测试,反映成品测试产能释放节奏相对平缓,仍有一定的产能爬坡空间。
2)、广东利扬芯片测试股份有限公司
利扬芯片(688135.SH)是国内知名的集成电路独立第三方专业测试企业。公司主营业务包括集成电路测试方案开发、晶圆测试服务、芯片成品测试服务及配套服务,为国内知名芯片设计公司提供中高端芯片独立第三方专业测试,产品主要应用于通讯、计算机、消费电子、汽车电子及工控等领域。
利扬芯片较早地实现了多项高端芯片的测试量产,累计研发44大类芯片测试解决方案,完成数千种芯片型号的量产测试,积累百亿级测试数据资源,工艺涵盖3nm、5nm、7nm、8nm、16nm等先进制程,可适用于不同终端应用场景的测试需求,主要包括通讯、计算机、消费电子、汽车电子及工控等领域。
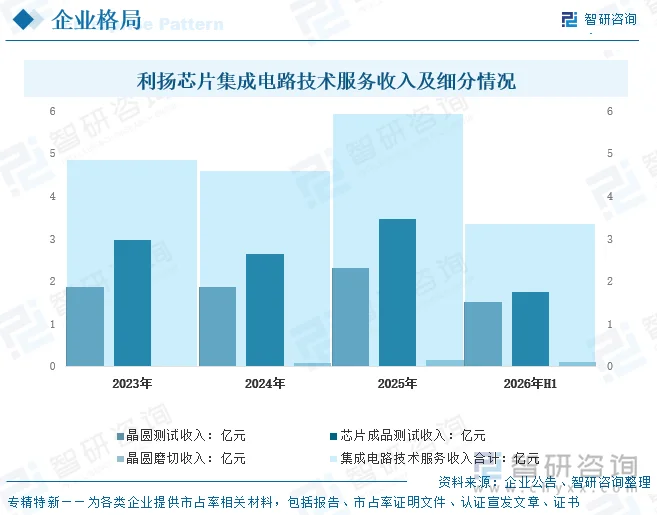
作为中国大陆较早成立的独立第三方测试企业之一,利扬芯片与伟测科技、朗迅科技共同构成境内第三方测试市场的主要本土参与方。2026年上半年其集成电路测试服务收入约3.36亿元,其中,晶圆测试收入1.51亿元,芯片成品测试收入1.75亿元,晶圆磨切收入0.10亿元。利扬芯片在境内第三方测试市场占据一定份额,是国内测试行业分工深化的重要见证者。
七、集成电路测试行业发展趋势
集成电路测试行业正处于由封测一体模式向专业化、独立化分工演进的关键阶段。在产业链自主可控战略、先进封装普及与新兴领域芯片需求三重驱动下,独立第三方测试模式将迎来持续扩容,行业集中度有望随头部企业产能与能力扩张而逐步提升,本土企业凭借自主可控与本地化响应优势获得更大发展空间。
1、自主可控需求增长,供应链本土化持续推进
我国集成电路进口金额高居首位、对外依存度较高,各级主管部门出台系列政策推进自主可控;境内设计与制造规模快速扩张,进一步带动配套测试需求增长,本土测试厂商迎来进口替代机遇。
2、行业分工不断深化,头部企业市场份额仍有较大提升空间
相较于中国台湾成熟市场,中国大陆第三方测试起步较晚,境内头部三家合计占境内市场约10%,远低于台湾三家约30%的水平,行业集中度有待上升,头部企业成长性突出。
3、先进封装成为主流封装方式,进一步带动测试需求扩容
2.5D、3D、Chiplet等先进封装占全球封测市场份额预计由2022年的47%提升至2028年的55%,其高度集成化使测试从“单芯片级”向“系统级”跨越,对测试厂商技术研发与产业链协同能力提出更高要求。
4、新兴领域芯片需求快速增长,推动测试行业规模扩张
AI算力、辅助驾驶、5G等新兴领域带来高复杂度、先进封装芯片的巨量测试需求,测试时间与项目复杂度提升亦带动测试费用提高,成为行业规模扩张的核心动力。
5、境外独立第三方测试企业难以长期扎根大陆市场,为本土企业发展创造机遇
受国际贸易摩擦影响,部分台资测试厂商愈发重视产能多元化布局、难以长期深耕大陆,境内持续增长的高端测试需求为本土企业提供了较大发展空间。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国集成电路测试行业市场动态分析及发展趋向研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国集成电路测试行业市场动态分析及发展趋向研判报告
《2027-2033年中国集成电路测试行业市场动态分析及发展趋向研判报告》共九章,包含2022-2026年集成电路测试行业各区域市场概况,集成电路测试行业主要优势企业分析, 2027-2033年中国集成电路测试行业发展前景预测等内容。


 公众号
 小程序
 微信咨询