我公司拥有所有研究报告产品的唯一著作权,当您购买报告或咨询业务时,请认准“智研钧略”商标,及唯一官方网站智研咨询网(www.chyxx.com)。若要进行引用、刊发,需要获得智研咨询的正式授权。
- 报告目录
- 研究方法
报告导读:
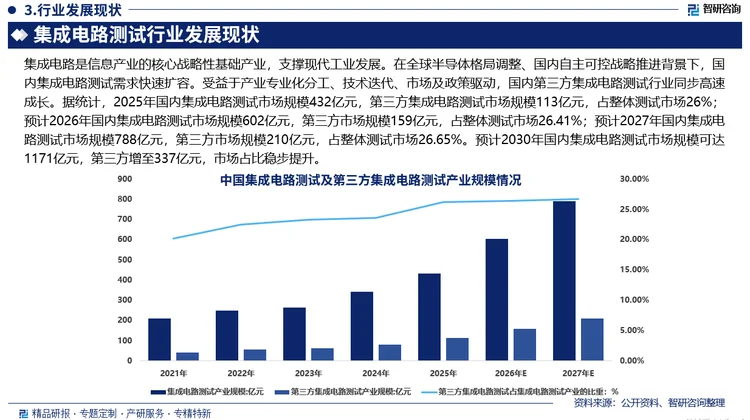
集成电路是信息产业的核心战略性基础产业,支撑现代工业发展。在全球半导体格局调整、国内自主可控战略推进背景下,国内集成电路测试需求快速扩容。受益于产业专业化分工、技术迭代、市场及政策驱动,国内第三方集成电路测试行业同步高速成长。据统计,2025年国内集成电路测试市场规模432亿元,第三方集成电路测试市场规模113亿元,占整体测试市场26%;预计2026年国内集成电路测试市场规模602亿元,第三方市场规模159亿元,占整体测试市场26.41%;预计2027年国内集成电路测试市场规模788亿元,第三方市场规模210亿元,占整体测试市场26.65%。预计2030年国内集成电路测试市场规模可达1171亿元,第三方增至337亿元,市场占比稳步提升。
智研咨询,中国集成电路测试产业十余年发展的同行者与见证者。我们期待与业界伙伴携手,以精准的信息洞察、专业的咨询服务和个性化的解决方案,共同推动集成电路测试行业的进步与繁荣。
观点抢先知:
行业概述:集成电路测试是对集成电路的输出响应与预期输出进行比较,从而确定或评估元器件功能与性能的关键工序,是验证设计、监控生产、保证质量、分析失效及指导应用的重要手段。测试贯穿集成电路设计、制造、封装测试全过程,能够在生产关键节点进行质量把控,为产品良率保障与性能分级保驾护航。从生产流程看,集成电路测试主要包括设计验证测试、晶圆接受测试、晶圆测试(CP)和成品测试(FT)。
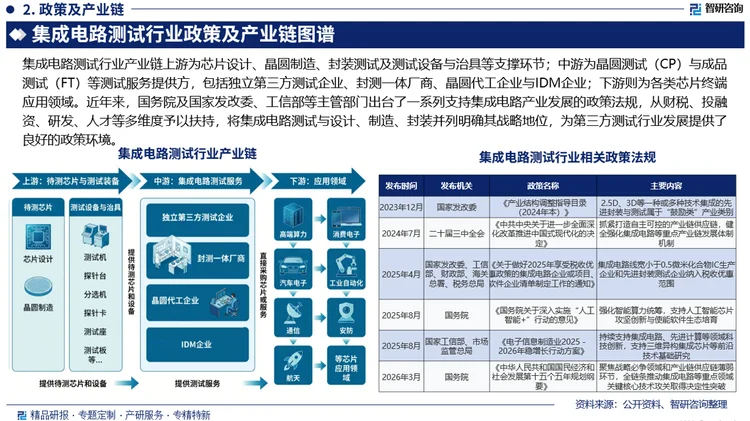
行业政策环境:集成电路是信息产业的基础和核心,其技术水平关乎国家科技竞争力。近年来,国务院及国家发改委、工信部等主管部门出台了一系列支持集成电路产业发展的政策法规,从财税、投融资、研发、人才等多维度予以扶持,将集成电路测试与设计、制造、封装并列明确其战略地位,为第三方测试行业发展提供了良好的政策环境。
产业链核心节点:集成电路测试行业产业链上游为芯片设计、晶圆制造、封装测试及测试设备与治具等支撑环节;中游为晶圆测试(CP)与成品测试(FT)等测试服务提供方,包括独立第三方测试企业、封测一体厂商、晶圆代工企业与IDM企业;下游则为各类芯片终端应用领域。
市场规模:伴随全球半导体产业格局深度调整与境内集成电路产业自主可控战略持续推进,中国大陆集成电路产业测试需求进入快速增长通道。根据相关数据统计,2025年中国大陆集成电路测试产业规模已达到432亿元,预计2036年中国大陆集成电路测试产业规模将突破600亿元,2027年将达到788亿元。
第三方市场规模:中国大陆第三方集成电路测试服务是集成电路产业专业化分工深化的产物,伴随国内集成电路产业整体发展持续成长。2025年中国境内第三方测试产业规模约为113亿元,占集成电路测试服务整体市场规模比例约26%;预计2026年约为159亿元,占比约26.41%;预计2027年约为210亿元,占比约26.65%。
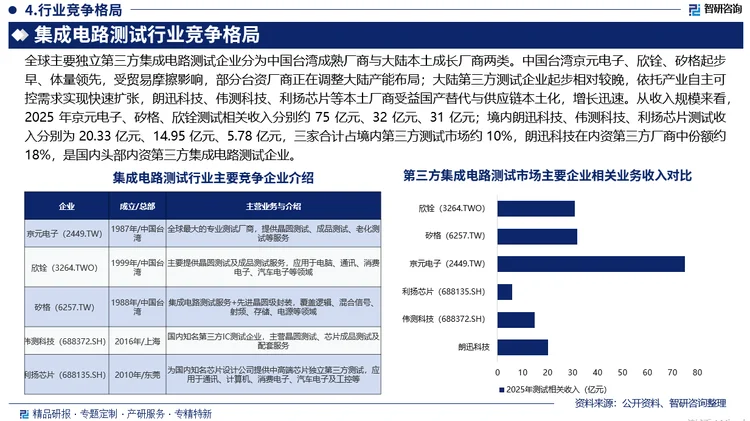
竞争情况:全球主要的独立第三方测试企业可分为中国台湾成熟厂商与境内快速成长厂商两类。中国台湾的京元电子、欣铨、矽格起步较早、规模领先,但受贸易摩擦影响,部分台资厂商正调整其大陆产能布局;中国大陆第三方测试企业起步较晚,但伴随产业自主可控需求增长而快速发展,境内的朗迅科技、伟测科技、利扬芯片等本土企业则受益于国产替代与供应链本土化,处于快速发展阶段。
行业壁垒:集成电路测试行业存在资金、人才、客户、技术四大壁垒:行业为重资产模式,设备采购、产能布局与持续迭代资金投入大;测试业务跨学科,复合型人才稀缺、培养周期长;测试方案和芯片研发同步开发,客户粘性强;核心是测试方案开发,需要长期跨学科技术积累。
市场趋势:集成电路测试行业正处于由封测一体模式向专业化、独立化分工演进的关键阶段。在产业链自主可控战略、先进封装普及与新兴领域芯片需求三重驱动下,独立第三方测试模式将迎来持续扩容,行业集中度有望随头部企业产能与能力扩张而逐步提升,本土企业凭借自主可控与本地化响应优势获得更大发展空间。
报告相关内容节选: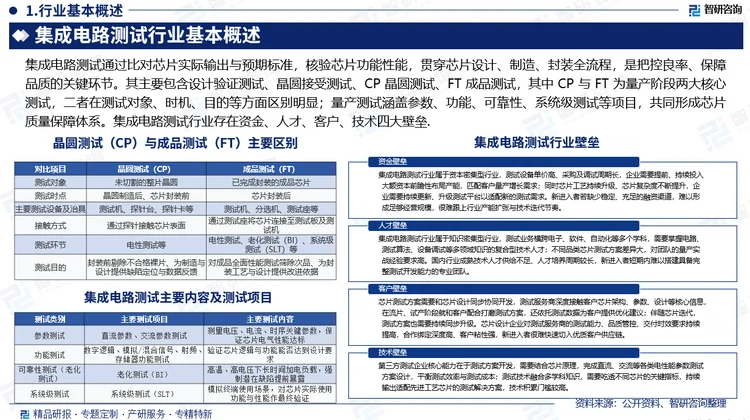
【特别说明】
1)内容概况部分为我司关于该研究报告核心要素的提炼与展现,内容概况中存在数据更新不及时情况,最终出具的报告数据以年度为单位监测更新。
2)报告最终交付版本与内容概况在展示形式上存在一定差异,但最终交付版完整、全面的涵盖了内容概况的相关要素。报告将以PDF格式提供。
第一章集成电路测试行业相关概述
第一节 集成电路测试行业定义及特征
一、集成电路测试行业定义
二、行业特征分析
第二节 集成电路测试行业商业模式分析
第三节 集成电路测试行业主要风险因素分析
一、经营风险分析
二、管理风险分析
三、法律风险分析
第四节 集成电路测试行业政策环境分析
一、行业管理体制
二、行业相关标准
三、行业相关发展政策
第二章2026年集成电路测试行业经济及技术环境分析
第一节2026年全球宏观经济环境
一、当前世界经济贸易总体形势
二、主要国家和地区经济展望
第二节 2026年中国经济环境分析
一、2026年中国宏观经济环境
二、中国宏观经济环境展望
三、经济环境对集成电路测试行业影响分析
第三节 2026年集成电路测试行业社会环境分析
第四节 2026年集成电路测试行业技术环境
第三章中国集成电路测试行业经营情况分析
第一节 集成电路测试行业发展概况分析
一、行业发展历程回顾
二、行业发展特点分析
第二节 集成电路测试行业供给态势分析
一、2022-2026年中国集成电路测试行业企业数量分析
二、集成电路测试行业企业所有制结构分析
三、集成电路测试行业企业注册资本情况
四、集成电路测试行业企业区域分布情况
第三节 集成电路测试行业消费态势分析
一、2022-2026年中国集成电路测试行业消费情况
二、2022-2026年中国集成电路测试行业消费区域分布
第四节 集成电路测试行业消费价格水平分析
第四章2026年中国集成电路测试行业竞争格局分析
第一节 集成电路测试行业竞争格局
一、行业品牌竞争格局
二、区域集中度分析
第二节 集成电路测试行业五力竞争分析
一、现有企业间竞争
二、潜在进入者分析
三、替代品威胁分析
四、供应商议价能力
五、客户议价能力
第三节 集成电路测试行业壁垒分析
一、人才壁垒
二、经营壁垒
三、品牌壁垒
第四节集成电路测试行业竞争力提升策略
第五章集成电路测试行业上游产业链分析
第一节 上游行业发展现状
第二节 上游行业发展趋势
第三节 上游行业对集成电路测试行业影响分析
第六章集成电路测试行业下游产业链分析
第一节 下游需求市场发展概况
第二节 下游需求市场发展趋势
第三节 下游需求市场对集成电路测试行业影响分析
第七章2022-2026年集成电路测试行业各区域市场概况
第一节 华北地区集成电路测试行业分析
一、华北地区区域要素及经济运行态势分析
二、2022-2026年华北地区需求市场情况
三、2027-2033年华北地区需求趋势预测
第二节 东北地区集成电路测试行业分析
一、东北地区区域要素及经济运行态势分析
二、2022-2026年东北地区需求市场情况
三、2027-2033年东北地区需求趋势预测
第三节 华东地区集成电路测试行业分析
一、华东地区区域要素及经济运行态势分析
二、2022-2026年华东地区需求市场情况
三、2027-2033年华东地区需求趋势预测
第四节 华中地区集成电路测试行业分析
一、华中地区区域要素及经济运行态势分析
二、2022-2026年华中地区需求市场情况
三、2027-2033年华中地区需求趋势预测
第五节 华南地区集成电路测试行业分析
一、华南地区区域要素及经济运行态势分析
二、2022-2026年华南地区需求市场情况
三、2027-2033年华南地区需求趋势预测
第六节 西部地区集成电路测试行业分析
一、西部地区区域要素及经济运行态势分析
二、2022-2026年西部地区需求市场情况
三、2027-2033年西部地区需求趋势预测
第八章集成电路测试行业主要优势企业分析
第一节 企业一
一、企业简介
二、企业经营状况及竞争力分析
第二节 企业二
一、企业简介
二、企业经营状况及竞争力分析
第三节 企业三
一、企业简介
二、企业经营状况及竞争力分析
第四节 企业四
一、企业简介
二、企业经营状况及竞争力分析
第五节 企业五
一、企业简介
二、企业经营状况及竞争力分析
第九章2027-2033年中国集成电路测试行业发展前景预测
第一节 2027-2033年中国集成电路测试行业发展趋势预测
一、集成电路测试行业发展驱动因素分析
二、集成电路测试行业发展制约因素分析
三、集成电路测试行业需求前景预测
第二节 集成电路测试行业研究结论及建议
一、集成电路测试行业研究结论
二、行业发展策略建议
三、行业投资方向建议
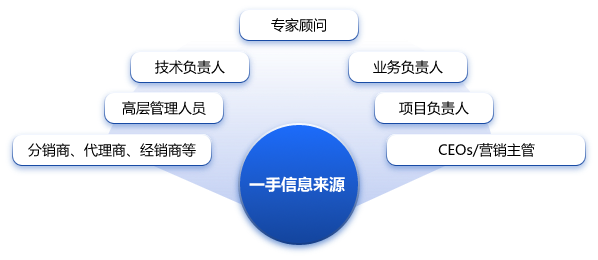
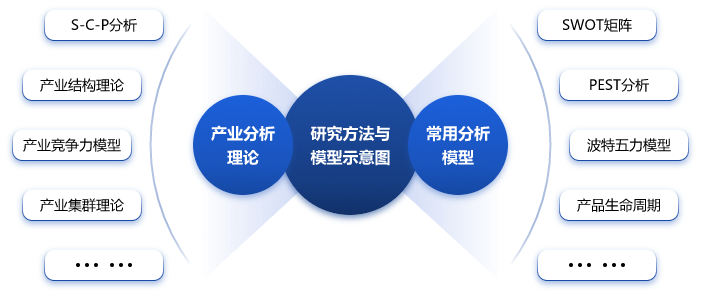
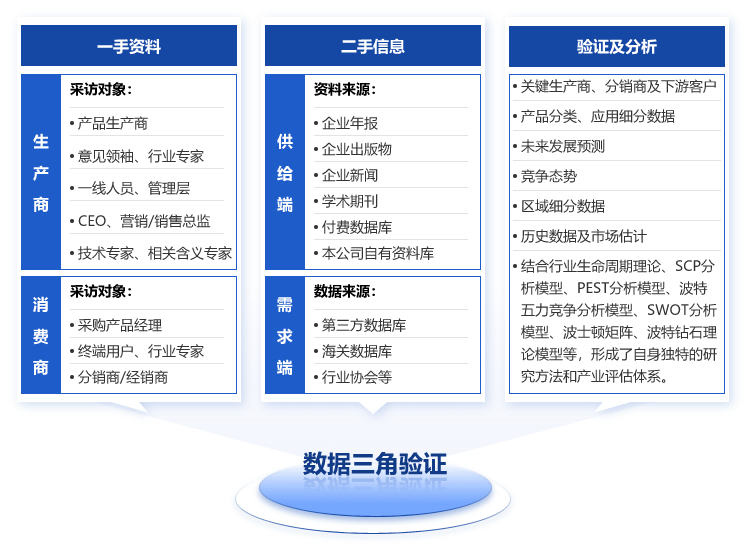
◆ 本报告分析师具有专业研究能力,报告中相关行业数据及市场预测主要为公司研究员采用桌面研究、业界访谈、市场调查及其他研究方法,部分文字和数据采集于公开信息,并且结合智研咨询监测产品数据,通过智研统计预测模型估算获得;企业数据主要为官方渠道以及访谈获得,智研咨询对该等信息的准确性、完整性和可靠性做最大努力的追求,受研究方法和数据获取资源的限制,本报告只提供给用户作为市场参考资料,本公司对该报告的数据和观点不承担法律责任。
◆ 本报告所涉及的观点或信息仅供参考,不构成任何证券或基金投资建议。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告或证券研究报告。本报告数据均来自合法合规渠道,观点产出及数据分析基于分析师对行业的客观理解,本报告不受任何第三方授意或影响。
◆ 本报告所载的资料、意见及推测仅反映智研咨询于发布本报告当日的判断,过往报告中的描述不应作为日后的表现依据。在不同时期,智研咨询可发表与本报告所载资料、意见及推测不一致的报告或文章。智研咨询均不保证本报告所含信息保持在最新状态。同时,智研咨询对本报告所含信息可在不发出通知的情形下做出修改,读者应当自行关注相应的更新或修改。任何机构或个人应对其利用本报告的数据、分析、研究、部分或者全部内容所进行的一切活动负责并承担该等活动所导致的任何损失或伤害。

01
智研咨询成立于2008年,具有18年产业咨询经验
02
智研咨询总部位于北京,具有得天独厚的专家资源和区位优势
03
智研咨询目前累计服务客户上万家,客户覆盖全球,得到客户一致好评
04
智研咨询不仅仅提供精品行研报告,还提供产业规划、IPO咨询、行业调研等全案产业咨询服务
05
智研咨询精益求精地完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确
06
智研咨询不定期提供各观点文章、行业简报、监测报告等免费资源,践行用信息驱动产业发展的公司使命
07
智研咨询建立了自有的数据库资源和知识库
08
智研咨询观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度




品质保证
智研咨询是行业研究咨询服务领域的领导品牌,公司拥有强大的智囊顾问团,与国内数百家咨询机构,行业协会建立长期合作关系,专业的团队和资源,保证了我们报告的专业性。
售后处理
我们提供完善的售后服务系统。只需反馈至智研咨询电话专线、微信客服、在线平台等任意终端,均可在工作日内得到受理回复。24小时全面为您提供专业周到的服务,及时解决您的需求。
跟踪回访
持续让客户满意是我们一直的追求。公司会安排专业的客服专员会定期电话回访或上门拜访,收集您对我们服务的意见及建议,做到让客户100%满意。