


内容概况:中国风电装机规模持续扩大,新增装机在波动中呈现大规模、加速化发展态势,风电EPC市场也随之实现规模化增长,据统计,中国风电EPC项目新增装机容量由2015年的1691 MW增至2025年的31074 MW,累计装机容量由2713 MW增至103526 MW,分别实现约17.4倍和37.2倍的增长,中国风电EPC市场已由早期快速起步阶段转向规模化、加速化发展阶段,新增装机与累计装机均保持持续扩张态势。
上市企业:中国能建(601868)、中国电建(601669)、中国建筑(601668)
相关企业:山东正晨科技股份有限公司、浙江运达能源建设有限公司、中国电力工程顾问集团西北电力设计院有限公司、中国能源建设集团天津电力建设有限公司、中国能源建设集团安徽电力建设第二工程有限公司、中国能源建设集团浙江省电力设计院有限公司、中国电建集团山东电力建设第一工程有限公司、中建五局(北京)建设发展有限公司、中建八局天津建设工程有限公司、中国二十二冶集团有限公司
关键词:风电EPC工程产业链、风电EPC项目新增装机容量、、风电EPC项目累计装机容量、风电EPC工程竞争格局、风电EPC工程发展趋势
一、概述
1、定义及分类
风电EPC工程(Wind Power EPC Engineering)是指采用设计—采购—施工总承包(Engineering, Procurement, Construction)模式建设风力发电场的工程活动。总承包单位受业主委托,承担风电场从风资源评估、微观选址、勘察设计、设备采购(含风机、塔筒、升压站等)、土建安装、调试并网到最终交付投产的全链条工作,并对工程质量、安全、工期与成本全面负责。相较于传统分标段平行发包,EPC模式通过设计、采购、施工的深度协同,可有效缩短工期、降低接口风险,已成为当前陆上与海上风电项目的主流开发方式。
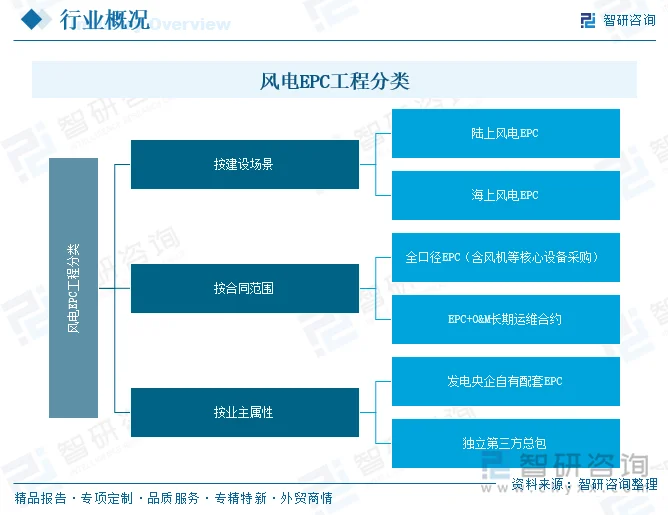
按建设场景划分,风电EPC工程可分为陆上风电EPC与海上风电EPC两大主赛道,其中,陆上项目交付周期通常为14至24个月,以平原、山地及沙戈荒大基地为主;海上项目因涉及地质勘测、抗台风设计、动态海缆路由与施工船机统筹,交付周期往往超过36个月,资本密集度与技术壁垒显著更高。按合同范围划分,可分为全口径EPC(含风机等核心设备采购)与EPC+O&M长期运维合约,后者在老旧风电场技改与深远海开发中日益普及。按业主属性划分,则包括发电央企自有配套EPC与独立第三方总包两种形态。
2、行业特点
风电EPC工程行业呈现政策与电价强驱动、资本与技术双密集、央国企绝对主导三大特征。其一,项目节奏高度依赖新能源规划、电价机制与并网政策,呈现出明显的周期性波动;其二,海上风电EPC融合海洋工程与电力工程,对勘测设计、大件制造与施工装备提出极高要求;其三,在交付模式上,国家能源局已明确新建新能源项目原则上由EPC总包模式建设,行业集中度持续提升,中央企业及地方国企占据大部分市场份额,民营企业仅零星参与。
二、产业链
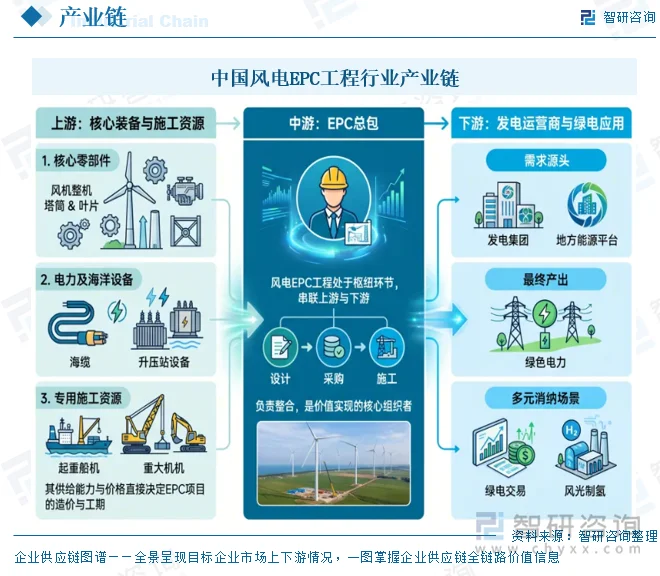
风电EPC工程处于风电产业的中游枢纽环节,串联上游装备制造与下游电力运营。产业链呈“上游核心装备与施工资源—中游EPC总包—下游发电运营商与绿电应用”三级结构:上游提供风机整机、塔筒叶片等零部件、海缆与升压站设备以及起重船机等专用施工资源,其供给能力与价格直接决定EPC项目的造价与工期;中游EPC总包商负责整合设计、采购与施工,是价值实现的核心组织者;下游由发电集团及地方能源平台构成需求源头,最终产出绿色电力,并延伸至绿电交易、风光制氢等多元消纳场景。
相关报告:智研咨询发布的《中国风电EPC工程行业市场全景调查及投资潜力研究报告》
三、发展现状
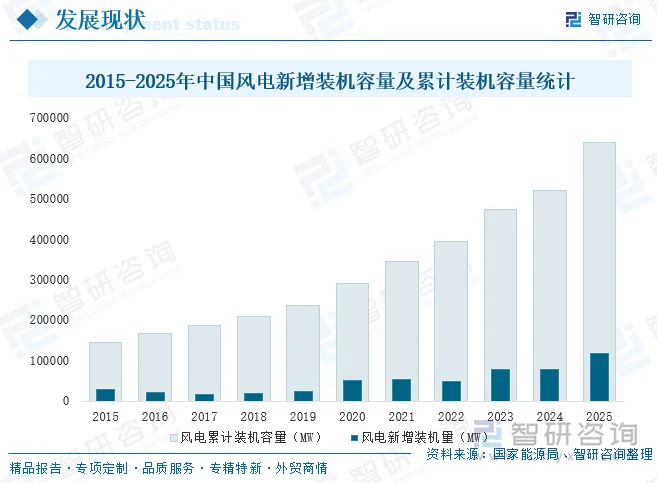
风电是一种清洁、可再生的能源,利用风能不消耗燃料,运行过程中几乎不排放污染物和温室气体,有助于减少化石能源依赖、改善环境质量;同时,风能资源分布广,陆上和海上均可开发,项目建设周期相对较短、装机规模灵活,运行成本较低,还能带动相关产业发展和就业,是推动能源结构低碳转型的重要力量,据国家能源局数据显示,2015—2025年中国风电累计装机容量由145362 MW增至640010 MW,增长约3.4倍,整体保持持续扩张态势,新增装机则呈现明显波动上升趋势,2017年降至19660 MW的低点后逐步回升,2020—2021年出现54—56 GW级高峰,2022年有所回落,2023—2025年再次加速,分别达到79370 MW、81370 MW和120000 MW,其中2025年新增装机创阶段新高,较2015年增长约2.9倍。
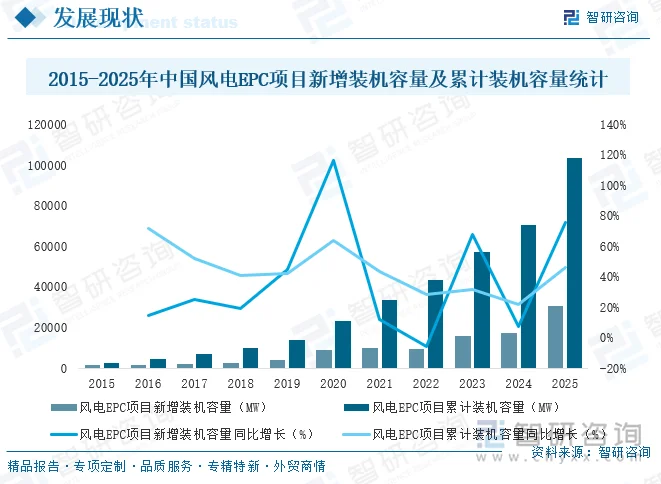
中国风电装机规模持续扩大,新增装机在波动中呈现大规模、加速化发展态势,风电EPC市场也随之实现规模化增长,据统计,中国风电EPC项目新增装机容量由2015年的1691 MW增至2025年的31074 MW,累计装机容量由2713 MW增至103526 MW,分别实现约17.4倍和37.2倍的增长,中国风电EPC市场已由早期快速起步阶段转向规模化、加速化发展阶段,新增装机与累计装机均保持持续扩张态势。
四、竞争格局
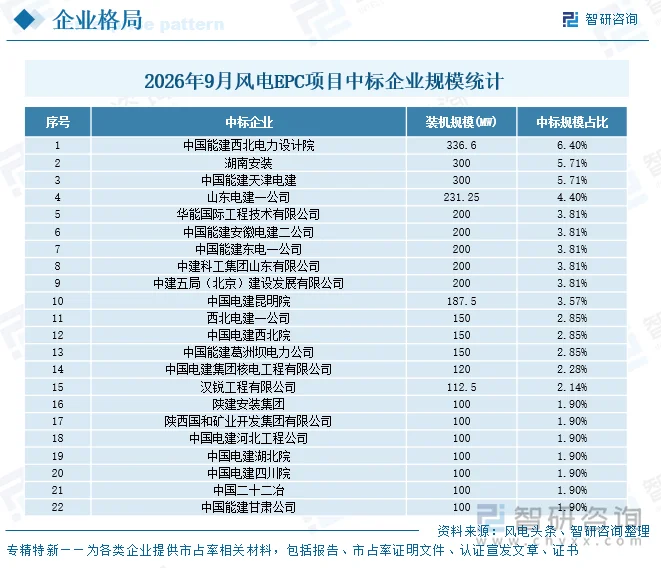
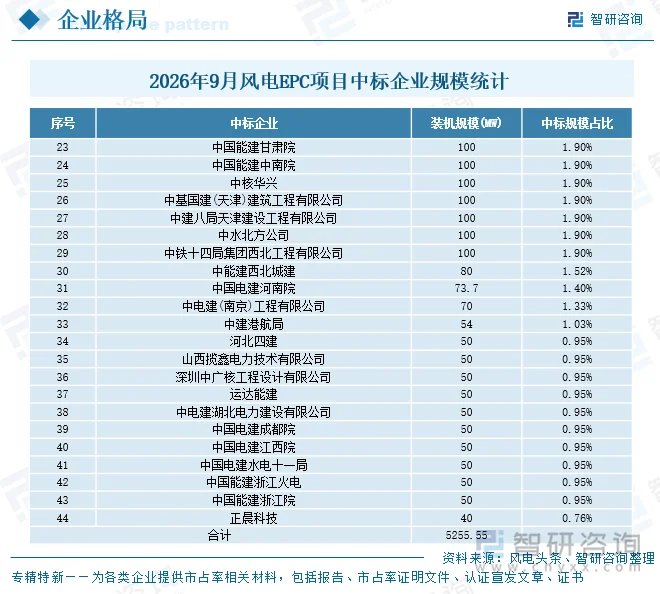
中国风电EPC工程行业呈现出“央企高度主导、头部集中度较高”的寡头竞争格局,根据风电头条风电项目数据库统计显示,2026年9月共计49个项目、约5.26GW的开标容量中,中国能建、中国电建、中国建筑三大建筑央企的下属公司合计拿下了约70.46%的市场份额,展现出压倒性的规模与技术优势,其中,中国能建领跑优势最为显著,单月合计中标规模达1816.6MW,独揽超三分之一(34.57%)的市场份额,其旗下如西北电力设计院(336.6MW)、天津电建(300MW)、安徽电建二公司(200MW)等多家子企业均位列榜单前列;中国电建(如山东电建一公司、昆明院等)与中国建筑(如中建科工、中建五局等)紧随其后,构成了市场的第一梯队。与此同时,除头部央企外,湖南安装(300MW)等地方国企凭借自身优势位居前列,但其余非央企及部分民营企业中标规模多在150MW及以下,占比普遍不足2%。总体而言,当前风电EPC市场壁垒较高,资金雄厚、具备全产业链协同能力及设计施工一体化优势的“中字头”央企占据绝对主导地位,市场向头部企业集中的趋势十分明显。
五、发展趋势
1、深远海化与机组大型化倒逼EPC能力跃升
海上风电正由近海浅水走向深远海,漂浮式基础、柔性直流送出与大容量机组成为主流技术方向,工程建设的复杂性与不确定性显著抬升。风电场址远离岸线、水深跨度加大、台风与涌浪频发,使有效施工窗口被大幅压缩,对勘测设计、基础结构、吊装精度与船机统筹提出近乎严苛的要求。未来,EPC总包商的核心竞争力将越来越体现在海洋工程能力的深度上——包括抗台风设计、动态海缆路由规划、施工船机资源调度与供应链穿透式管理。具备深远海全链条交付经验的头部企业,将在新一轮海上风电放量中进一步拉开与跟随者的差距,行业技术壁垒而非价格竞争将成为主导逻辑。
2、商业模式从“交钥匙”向“投建营一体化”延伸
传统EPC以工程建设交付为终点,而行业正加速向投资、融资、建设、运营维护全链条渗透。在新能源电价市场化、项目收益波动加大的背景下,单纯依赖工程承包费的盈利模式愈发单薄,总包商开始通过参股、持有或长期运维合约锁定项目全生命周期价值。老旧风电场技改、增容与“EPC+O&M”长期服务合约,正成为新的业绩增量。这一转变要求企业既懂工程建设、又懂资产运营与电力交易,推动风电EPC企业由工程服务商向能源资产综合运营商演进,商业边界持续拓宽。
3、数字化与绿色化交付重塑工程管理
数字化移交包已逐步成为新能源项目并网的前置条件,BIM、数字孪生、智慧工地与无人机巡检深度融入设计、采购、施工与运维各环节,项目管理从经验驱动转向数据驱动。通过构建贯穿全周期的数字底座,总包商可实现进度、质量、安全与成本的实时协同与风险预警,大幅压缩接口损耗。与此同时,低碳施工、绿色建材与碳足迹管理被纳入项目评价体系,ESG要求向工程现场下沉。数字化与绿色化不再是附加项,而是EPC总包中标与履约的硬约束,也将成为头部企业差异化竞争的关键抓手。
4、集中度提升与国际化双线并行
在国内市场,资质、资金与全产业链整合能力构筑的壁垒持续强化,央国企凭借信用、规模与技术优势不断扩大份额,行业集中度有望进一步向头部聚集,中小参与者或被挤出主流总包市场、转向专业分包。与此同时,国内风电EPC企业正加速走向海外,在共建“一带一路”沿线及新兴市场承建陆上与海上风电项目,输出中国标准、装备与工程能力,参与全球能源转型基建竞争。出海不仅打开增量空间,也推动企业由单一工程承包向“投建营一体化”国际化运营升级,全球资源配置能力将成为下一阶段竞争的焦点。
更多行业分析详见智研咨询发布的《中国风电EPC工程行业市场全景调查及投资潜力研究报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国风电EPC工程行业市场全景调查及投资潜力研究报告
《2027-2033年中国风电EPC工程行业市场全景调查及投资潜力研究报告》共七章,包含中国风电EPC成本结构与商业模式创新分析,中国风电EPC市场重点企业经营分析,风电行业工程EPC业务发展前景与投资规划等内容。


 公众号
 小程序
 微信咨询



