上市企业:金宏气体(688106.SH)、和远气体(002971.SZ)、华特气体(688268.SH)、杭氧股份(002430.SZ)、凯美特气(002549.SZ)、侨源股份(301286.SZ)、广钢气体(688548.SH)、中船特气(688146.SH)等
相关企业:宝武清洁能源有限公司、四川空分设备(集团)有限责任公司、开封空分集团有限公司、上海浦江特种气体有限公司、南京特种气体厂股份有限公司、盈德投资(上海)有限公司、北京首钢气体有限公司、武汉钢铁集团气体有限责任公司、液化空气(中国)投资有限公司、林德(中国)投资有限公司等
一、概述
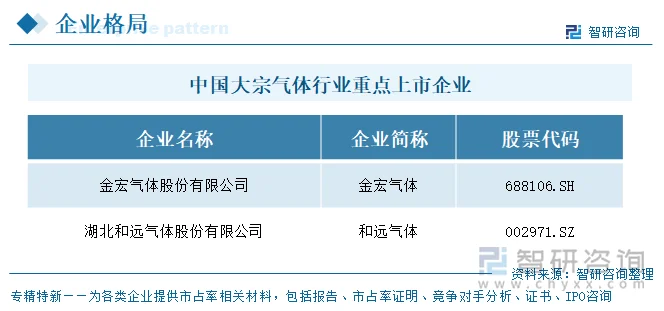
大宗气体主要指氧气、氮气、氩气、二氧化碳等空气分离气体,以及工业氨气、氢气、乙炔等工业气体,广泛应用于冶金、化工、机械制造等传统行业,并随电子半导体、光伏、医疗、新能源、新材料、高端装备制造等战略新兴产业的崛起而持续扩容。从竞争格局看,全球工业气体市场高度集中,林德集团、法国液化空气、美国空气化工、日本大阳日酸等外资巨头占据全球约70%、中国电子特气市场约85%的份额;国内市场本土企业依托零售网络密度、成本优势与本土化服务实现错位竞争,并在电子特气领域加速国产替代。
目前,中国大宗气体行业重点上市企业包括金宏气体(688106.SH)、和远气体(002971.SZ)、华特气体(688268.SH)、杭氧股份(002430.SZ)、凯美特气(002549.SZ)、侨源股份(301286.SZ)、广钢气体(688548.SH)、中船特气(688146.SH)等。
二、企业基本信息对比
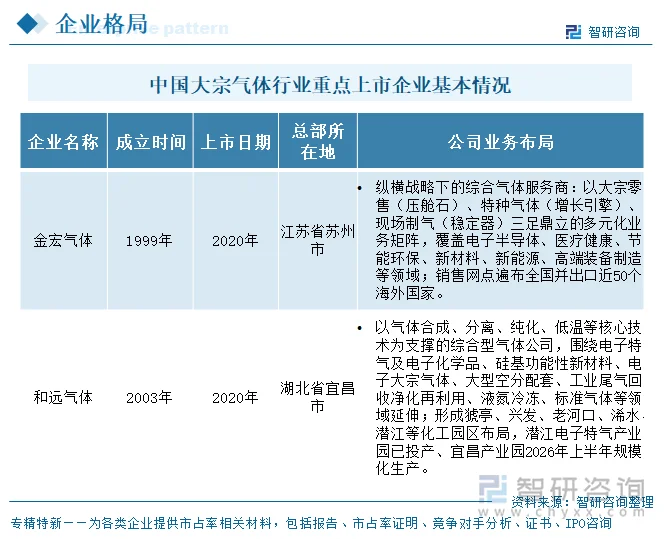
两家企业中,金宏气体1999年成立、2020年上市;和远气体2003年成立、2020年上市。业务布局上,两家均属综合气体服务商:金宏气体以大宗零售、特种气体、现场制气三足鼎立的多元矩阵为主,覆盖电子半导体、医疗健康、新能源等领域,销售网点遍布全国并出口近50国;和远气体以气体合成、分离、纯化、低温等技术为支撑,围绕电子特气、硅基新材料、电子大宗气体、工业尾气回收等领域延伸,形成猇亭、兴发、潜江等园区布局。整体来看,金宏气体以零售与特气多元矩阵见长,和远气体以电子特气与园区化布局为特色。
三、企业经营业绩对比
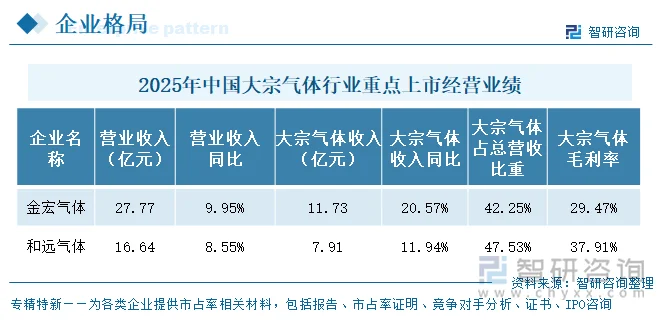
按2025年大宗气体营收规模,2家上市企业中,金宏收入11.73亿元、和远7.91亿元,金宏为和远的1.48倍,与整体营收的梯队排序一致。增速方面,金宏大宗气体同比增长20.57%、和远增长11.94%,金宏增速约为和远的1.7倍,扩量更为激进——金宏其大宗零售“新建网点+并购整合”双轮驱动、并收购新加坡CHEM-GAS切入东南亚市场。从依赖度看,两家均属高度依赖(>40%):金宏大宗气体占总营收42.25%,和远高达47.53%。和远对大宗气体的依赖度更高、业务结构更集中于传统工业气体;金宏因特种气体与现场制气占比提升,大宗气体依赖度相对分散,抗周期缓冲更强。和远大宗气体毛利率37.91%,高出金宏29.47%约8.4个百分点。和远凭借湖北园区化、近距离供气的成本优势,毛利水平更优;金宏则因全国性网络扩张、并购整合及部分产品售价下行,毛利率偏低且同比下滑1.79个百分点(和远下滑3.50个百分点)。两家毛利率同向收窄,反映行业性价格竞争加剧。
四、企业大宗气体产销量
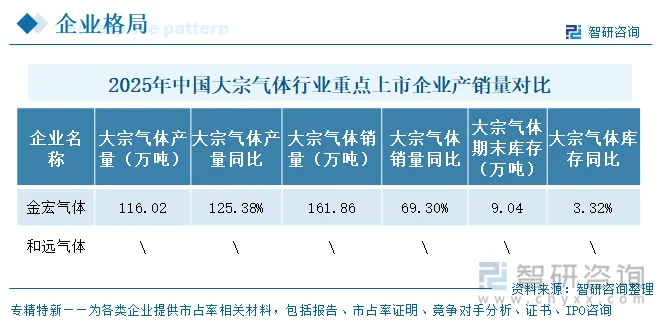
2025年大宗气体产销量方面,金宏气体产量116.02万吨,同比增长125.38%;销量161.86万吨,同比增长69.30%;期末库存9.04万吨,同比增长3.32%,销量明显大于产量,产销率约139.5%,去库存特征突出。整体来看,金宏气体大宗气体产销规模快速扩张,产销量均实现大幅增长,库存基本稳定。
五、企业研发投入对比
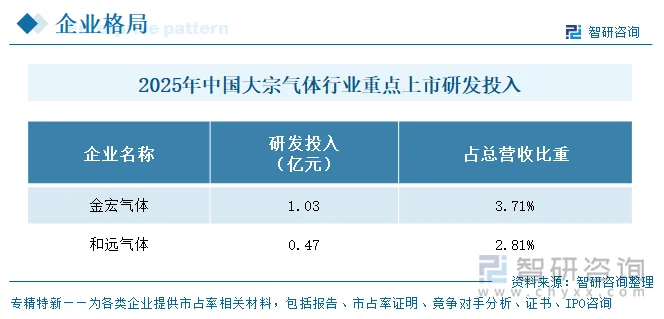
2025年2家企业研发投入金额上,绝对规模金宏领先:2025年金宏研发投入合计1.03亿元,和远约0.47亿元,金宏约为和远的2.2倍。投入强度(占营收比)金宏3.71%、和远2.81%,金宏同样更高——即在“绝对规模”与“投入强度”两项均居首。
六、企业发展规划
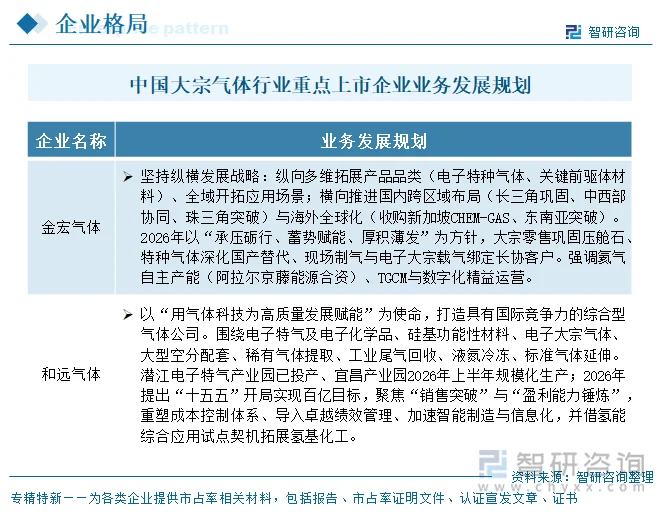
两家公司发展规划可归纳为三条主线:做强主业巩固基本盘、延链补链寻找第二曲线、结构优化精益运营。主线一·做强主业:金宏坚持“纵横”战略,纵向多维拓展产品品类(电子特气、前驱体材料)、全域开拓应用场景,横向推进国内跨区域布局(长三角巩固、中西部协同、珠三角突破)与海外全球化(收购新加坡CHEM-GAS、东南亚突破);和远以潜江电子特气产业园已投产、宜昌产业园2026年上半年规模化生产为节点,提出“十五五”开局实现百亿目标、2026年聚焦“销售突破”与“盈利能力锤炼”。主线二·延链补链:两家均向电子特气、硅基新材料、氢能、工业尾气回收延伸。金宏布局氦气自主产能(阿拉尔京藤能源合资)、电子大宗载气、TGCM;和远延伸电子特气前驱体、硅基功能性材料、氢基化工,并借《氢能综合应用试点》政策契机拓展氢能。主线三·精益运营:金宏以“经营数字化、运行信息化、管理标准化”为底;和远提出重塑成本控制体系、导入卓越绩效管理、加速智能制造与信息化。
七、大宗气体行业代表性上市企业—金宏气体
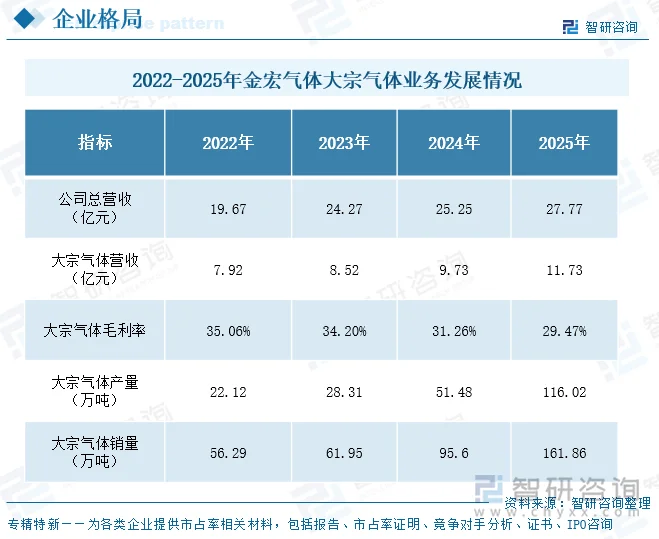
金宏气体股份有限公司成立于1999年,2020年6月于上交所科创板上市(688106),总部位于苏州市相城区,为专业从事气体研发、生产、销售和服务一体化的环保集约型综合气体服务商。公司已建立品类丰富、布局合理的气体供应网络,销售网点遍布全国并出口近50个海外国家,是国内领先的综合气体供应商之一;产品涵盖特种气体、大宗气体、燃气三大类百余种,7N电子级超纯氨获国家级专精特新“小巨人”认定,并参与多项国家标准制定。2021—2025年,金宏营业收入由17.41亿元稳步增长至27.77亿元,五年持续增势(2022—2025年分别为19.67亿、24.27亿、25.25亿、27.77亿)。大宗气体业务营收由2021年约6.99亿元增至2025年11.73亿元,五年接近翻番(2022—2025年分别为7.92亿、8.52亿、9.73亿、11.73亿),2025年同比提速至+20.57%,主要由外延并购与跨区域网点布局驱动。大宗气体毛利率则由2021年27.20%波动上行至2022年35.06%后逐年回落至2025年29.47%,2023—2025年分别为34.20%、31.26%、29.47%,呈价格竞争下的温和收窄。产销量方面,大宗气体产量由2022年22.12万吨增至2025年116.02万吨,销量由56.29万吨增至161.86万吨,扩张主要由并购(如呈钢气体)与网点布局驱动;2021年因单份年报追溯限制,产量、销量未直接披露。总体而言,金宏以“以销定产+外购补充”的零售网络与逆势并购,在大宗气体赛道实现规模与份额双升,但毛利率受行业周期与扩张成本拖累阶段性承压。
更多行业分析详见智研咨询发布的《中国大宗气体行业市场现状调查及未来趋势研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国大宗气体行业市场现状调查及未来趋势研判报告
《2027-2033年中国大宗气体行业市场现状调查及未来趋势研判报告》共八章,包含大宗气体行业重点企业分析,大宗气体行业趋势预测与投资风险分析,大宗气体行业投资建议分析等内容。


 公众号
 小程序
 微信咨询