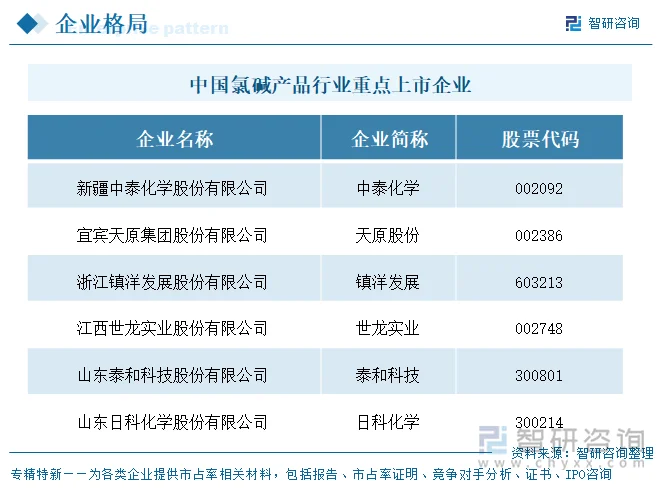
上市企业:中泰化学(002092.SZ)、天原股份(002386.SZ)、镇洋发展(603213.SH)、世龙实业(002748.SZ)、泰和科技(300801.SZ)、日科化学(300214.SZ)等
相关企业:陕西金泰氯碱化工有限公司、河南神马氯碱发展有限责任公司、芜湖融汇化工有限公司、内蒙古伊东集团东兴化工有限责任公司、无棣鑫岳化工集团有限公司、重庆市映天辉氯碱化工有限公司、天津渤天化工有限责任公司、山东信科环化有限责任公司、宁夏金昱元化工集团股份有限公司、甘肃兴达化工有限公司等
一、概述
氯碱工业以原盐、盐卤或海水为原料,经电解制取烧碱、氯气和氢气,是国民经济基础性原材料工业,下游覆盖聚氯乙烯(PVC)、环氧氯丙烷、氯乙酸、AC发泡剂、水处理剂等众多领域。按产品形态可大致分为基础氯碱(烧碱、液氯、氢气)与氯下游深加工(PVC、环氧氯丙烷、耗氯精细化工)两大类。截至2025年底我国烧碱生产企业174家、总产能5151万吨/年,聚氯乙烯产能产量继续稳居世界首位。本次对比的6家企业中,中泰化学、天原股份、镇洋发展、世龙实业以氯碱化工为主业或核心板块,日科化学、泰和科技则通过上游延伸或横向协同布局氯碱本源产品(烧碱、液氯),共同构成从基础氯碱到耗氯深加工的完整对照样本。
从沪深分布看,6家企业中深市5家(中泰化学002092、天原股份002386、世龙实业002748、泰和科技300801、日科化学300214),沪市1家(镇洋发展603213)。
二、企业基本情况及业务布局
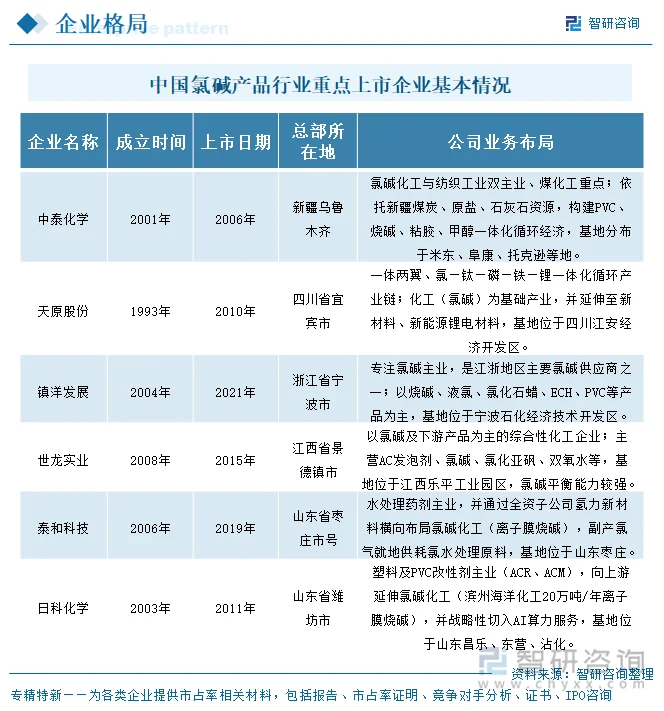
六家企业成立时间跨度较大,最早为天原股份(1993年经批复改制设立),最晚为镇洋发展(2004年前身设立、2019年整体变更股份公司);中泰化学2001年、日科化学2003年、泰和科技2006年、世龙实业2008年依次设立。上市节奏与成立间隔差异明显:中泰化学成立至上市约5年,日科化学约8年,镇洋发展因设立较晚、2021年方上市,间隔约17年。
总部区位呈现明显的资源与产业导向:中泰化学立足新疆,依托煤炭、原盐、石灰石富集区构建一体化基地;天原股份地处四川宜宾,依托长江水运与江安化工园区;镇洋发展位于宁波石化经济技术开发区,紧邻华东消费市场与港口;世龙实业、泰和科技、日科化学则分布在江西乐平、山东枣庄、山东昌乐,贴近华东氯碱及下游产业集群。
按主业结构可将六家归为三类。第一类为氯碱化工主业平台:中泰化学、天原股份以PVC、烧碱为核心并纵向一体化(中泰延伸至粘胶纺织、天原延伸至钛化工与锂电);第二类为氯碱及耗氯深加工专精型企业:镇洋发展专注氯碱本源与ECH、PVC,世龙实业以AC发泡剂、烧碱、双氧水、氯化亚砜形成氯平衡;第三类为下游延伸或横向协同型:日科化学主业为PVC改性剂并向上游烧碱延伸,泰和科技主业为水处理药剂、通过子公司运营烧碱以就地消化副产氯气。共同的新方向是向新能源、电子化学品与高端专用材料延伸。
三、氯碱产品代表性产品对比及业务模式
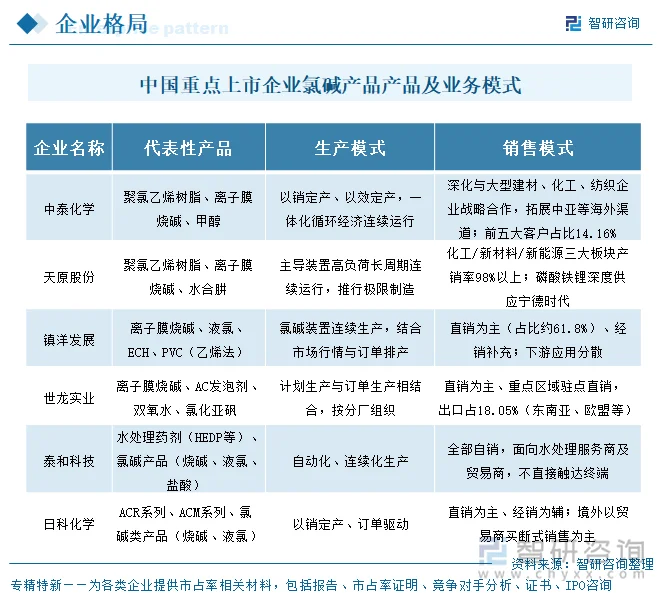
代表性产品方面,六家均涉及烧碱或PVC等氯碱本源及下游品:中泰化学、天原股份、镇洋发展以PVC与烧碱为核心;世龙实业以AC发泡剂(耗氯)与烧碱并重;泰和科技、日科化学则分别在水处理药剂、PVC改性剂主业之外配套烧碱、液氯。
产销模式上,氯碱装置多为连续生产,企业普遍采用以销定产或依行情与订单排产;销售以直销为主、经销补充,下游覆盖建材、氧化铝、锂电、水处理、塑料制品等领域。天原股份磷酸铁锂深度供应宁德时代,世龙实业出口占比达18.05%(东南亚、欧盟等),镇洋发展直销占比约61.8%。
四、公司经营业绩
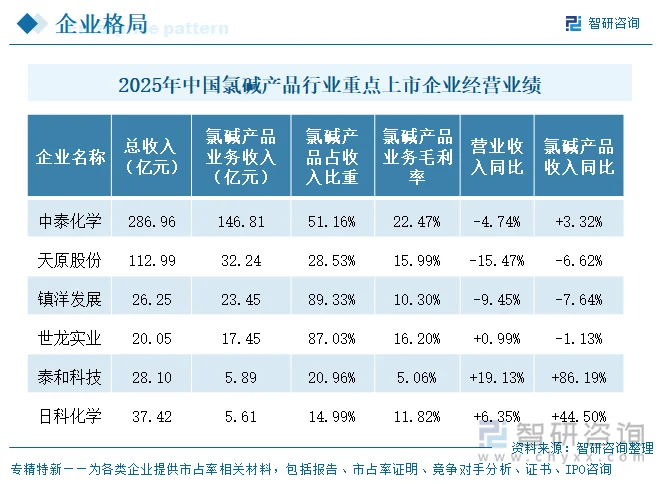
六家企业2025年整体营业收入呈明显分化:中泰化学286.96亿元居首但同比下滑4.74%,天原股份112.99亿元(-15.47%)降幅最大;镇洋发展26.25亿元(-9.45%)、世龙实业20.05亿元(+0.99%)基本走平;泰和科技28.10亿元(+19.13%)、日科化学37.42亿元(+6.35%)逆势增长。整体看,氯碱化工主业企业受PVC等大宗品价格走弱拖累明显,而具备水处理剂、塑料助剂等多元业务的企业营收更具韧性。
按氯碱产品营收口径(各公司氯碱化工主业收入,含PVC、烧碱及耗氯深加工),中泰化学以146.81亿元遥遥领先,约为第二名天原股份(32.24亿元)的4.6倍;镇洋发展23.45亿元、世龙实业17.45亿元分列三四;泰和科技5.89亿元、日科化学5.61亿元体量最小。首尾相差约26倍,集中度极高。
中泰化学氯碱化工毛利率约22.47%,其中烧碱等氯碱类产品高达61.45%、PVC仅8.54%,结构差异显著;天原股份氯碱产品类15.99%、世龙实业16.20%居中;镇洋发展合并氯碱口径10.30%(受PVC负毛利拖累);泰和科技氯碱产品5.06%、日科化学11.82%偏低。基础烧碱盈利强劲,而PVC等大宗品受产能过剩与价格下行压制,是2025年氯碱行业盈利分化的核心矛盾。
五、企业氯碱产品产销量
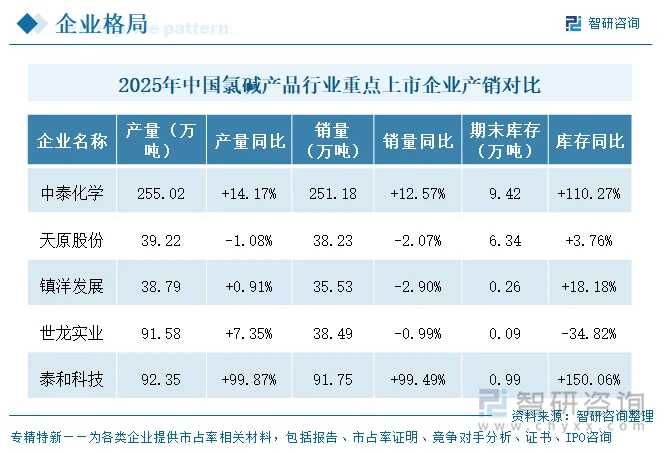
2025年产量绝对规模上,中泰化学PVC(255.02万吨)一家独大,远超其余五家氯碱相关产品产量之和;泰和科技氯碱产品92.35万吨(烧碱+液氯合计)、世龙实业氯碱系列91.58万吨次之,镇洋发展烧碱38.79万吨、天原股份PVC 39.22万吨居中。库存信号分化,中泰化学PVC库存9.42万吨(+110.27%)、烧碱库存5.81万吨(+93.67%)激增,与产量高增、价格走弱相互印证;世龙实业氯碱系列库存0.09万吨(-34.82%)去化明显。
六、研发投入
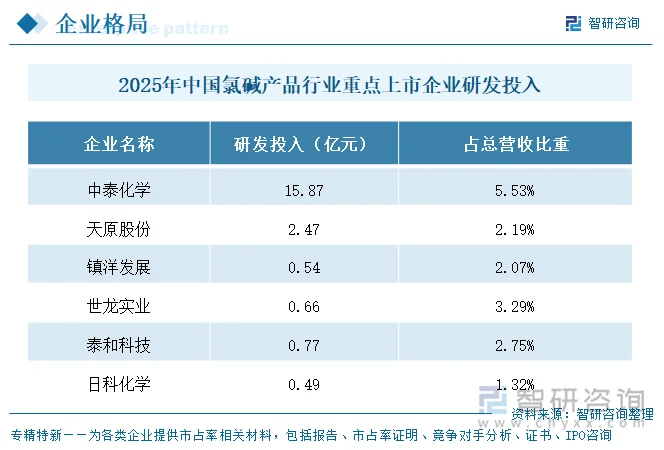
2025年研发投入绝对规模第一为中泰化学15.87亿元(占营收5.53%),远超其余五家之和,与其氯碱化工+纺织双主业体量匹配;投入强度(占营收比)第一亦为中泰化学5.53%,其次世龙实业3.29%、泰和科技2.75%。六家企业研发投入占营收比重介于1.32%至5.53%之间,日科化学1.32%最低。整体看,氯碱化工及下游精细化工企业普遍保持中等强度研发投入,重点投向工艺节能、产品高端化与氯平衡优化。
七、公司发展规划
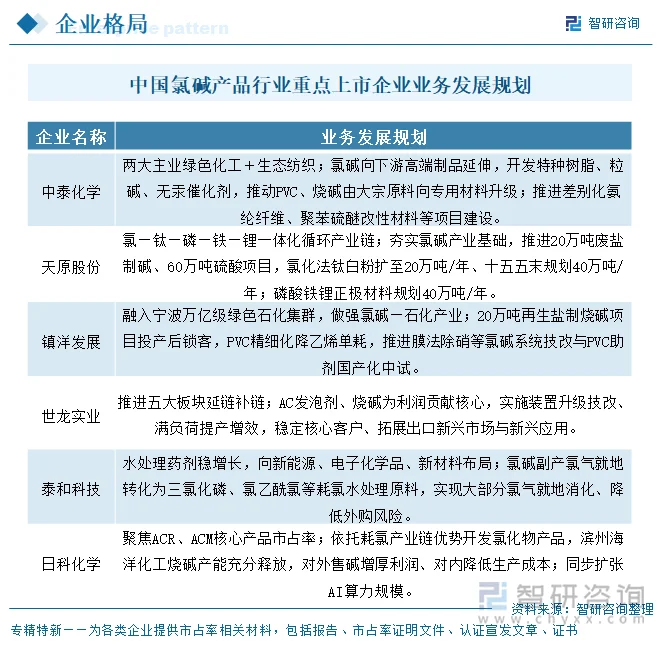
六家企业的发展规划可归纳为三条主线,分别在做强主业、寻找第二曲线与产业链协同上各有侧重。一是做强氯碱主业、延链补链:中泰化学推动PVC、烧碱向特种树脂、粒碱等专用材料升级,开发无汞催化剂;天原股份夯实氯碱基础并推进20万吨废盐制碱、氯化法钛白粉扩产(十五五末规划40万吨/年);镇洋发展依托20万吨再生盐制烧碱投产锁客、PVC精细化降耗。二是寻找第二曲线:天原股份、泰和科技向新能源与电子化学品延伸(天原磷酸铁锂规划40万吨/年,泰和布局锂电添加剂与电子级化学品);日科化学在化工主业之外扩张AI算力规模,拓宽增长来源。三是结构优化与产业链协同:世龙实业聚焦AC发泡剂、烧碱利润核心并实施装置技改提产;泰和科技将氯碱副产氯气就地转化为三氯化磷、氯乙酰氯等耗氯水处理原料,降低外购与贴补销售风险,体现氯碱—水处理剂的协同逻辑。
更多行业分析详见智研咨询发布的《中国氯碱化工行业市场运行格局及投资机会研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国氯碱化工行业市场运行格局及投资机会研判报告
《2027-2033年中国氯碱化工行业市场运行格局及投资机会研判报告》共十一章,包含氯碱化工投资建议,中国氯碱化工产业市场竞争策略建议,氯碱化工行业投资风险及建议等内容。


 公众号
 小程序
 微信咨询