上市企业:格林美(002340.SZ)、中伟新材(300919.SZ)、华友钴业(603799.SH)、寒锐钴业(300618.SZ)、腾远钴业(301219.SZ)、道氏技术(300409.SZ)、芳源股份(688148.SH)、厦钨新能(688778.SH)等
相关企业:湖南金源新材料股份有限公司、浙江海创锂电科技有限公司、江西江钨钴业有限公司、广东邦普循环科技有限公司、河南科隆新能源股份有限公司、贵州大龙汇成新材料有限公司、湖南雅城新能源股份有限公司、江西睿达新能源科技有限公司、赣州逸豪优美科实业有限公司、广东佳纳能源科技有限公司、金驰能源材料有限公司等
一、概述
四氧化三钴(Co₃O₄)是钴酸锂正极材料的核心前驱体,经与碳酸锂等烧结后用于制造钴酸锂电池,主要应用于智能手机、笔记本电脑、平板及智能穿戴等3C消费电子领域,并逐步向高电压、高能量密度的新能源终端延伸。在产业链上,四氧化三钴处于“钴资源—钴盐/钴氧化物—正极材料—锂离子电池”的中间环节,上游为钴矿开采与钴盐冶炼(硫酸钴、氯化钴等),下游对接钴酸锂正极材料及电池制造商。从产品形态看,行业内主要按纯度、粒径与形貌区分牌号,并围绕高电压(4.5V及以上)等高端规格展开竞争。
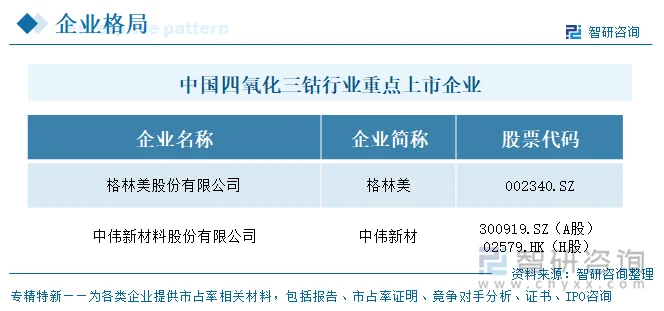
目前,中国四氧化三钴行业重点上市企业包括格林美(002340.SZ)、中伟新材(300919.SZ)、华友钴业(603799.SH)、寒锐钴业(300618.SZ)、腾远钴业(301219.SZ)、道氏技术(300409.SZ)、芳源股份(688148.SH)、厦钨新能(688778.SH)等。
二、企业基本信息对比
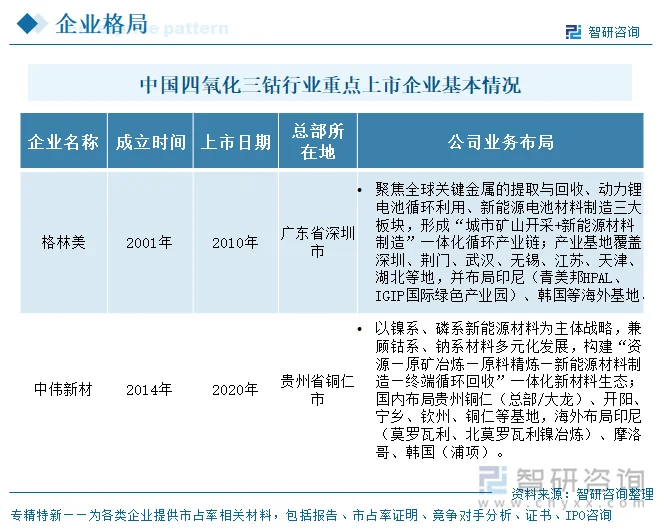
两家企业中,格林美2001年成立、2010年上市;中伟新材2014年成立、2020年上市。业务布局上,两家均聚焦新能源材料与循环回收:格林美以关键金属回收、动力锂电池循环利用、新能源电池材料制造为主,形成“城市矿山+新能源材料”一体化产业链,国内布局深圳、荆门、武汉等地,海外布局印尼、韩国;中伟新材以镍系、磷系材料为主体,兼顾钴系、钠系,构建“资源—冶炼—材料—回收”一体化生态,国内布局铜仁、开阳、宁乡等地,海外布局印尼、摩洛哥、韩国。整体来看,格林美以回收与材料双轮驱动,中伟新材以镍系材料与全球资源布局见长。
三、企业代表性产品对比及业务模式
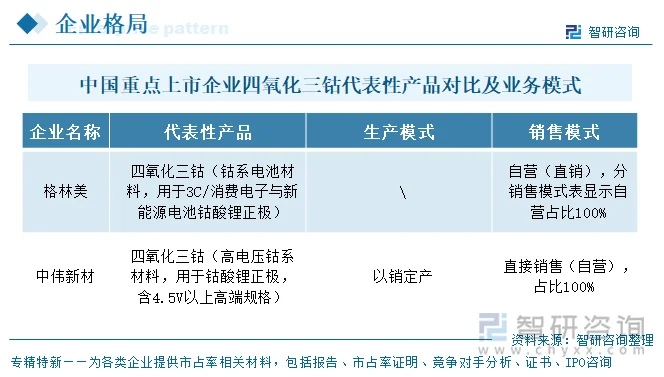
2025年2家四氧化三钴重点上市企业中,代表性产品方面,两家均在年报中将四氧化三钴作为代表性钴系产品单列格林美在“主营业务分产品情况”表“新能源电池材料”项下独立列示“四氧化三钴”,口径清晰;中伟新材以“钴系材料:四氧化三钴”单列,并进一步区分为高电压四氧化三钴,产品规格定位更为精细。产销模式上,中伟新材明确采用“以销定产”生产模式,以直接销售(自营)面向下游客户,直销占比100%;格林美分销售模式表显示自营占比100%(全部为直销)。两者下游均对接钴酸锂正极与3C/消费电子电池龙头厂商。产品牌号与高端化方面,中伟新材明确披露拓展4.5V以上高电压产品。
四、企业经营业绩对比
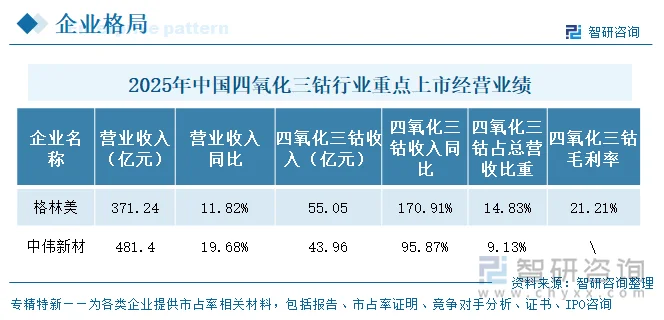
按2025年四氧化三钴营收规模,2家上市企业中,格林美收入55.05亿元,中伟新材43.96亿元,格林美高出约11亿元、约为中伟新材的1.25倍。两家收入均高速增长,格林美同比+170.91%、中伟新材+95.87%,增速差约75个百分点,主因二者基数与销量节奏不同。依赖度(占总营收比重)方面,四氧化三钴占格林美营收14.83%、占中伟新材9.13%,均属“低依赖”(<30%)档,说明两家均以更大体量的镍系/前驱体或其他业务为主体,四氧化三钴为重要但非绝对主导的业务板块,多元化结构对单一产品波动形成缓冲。毛利率分化显著:格林美四氧化三钴毛利率21.21%、同比提升10.36个百分点,改善幅度清晰。
五、企业研发投入对比
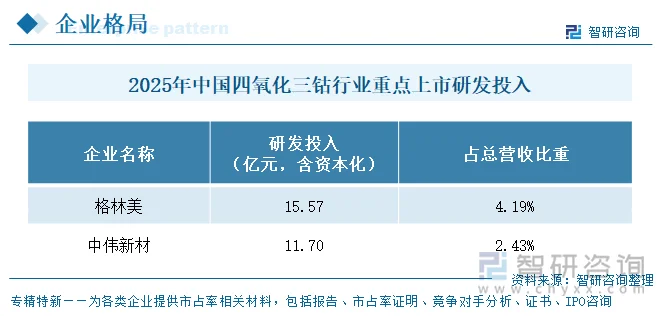
2025年2家企业研发投入金额上,绝对规模上,格林美2025年研发投入合计15.57亿元,中伟新材11.70亿元,格林美高出约3.87亿元。投入强度上,格林美研发投入占营收比重4.19%,中伟新材2.43%,格林美高出1.76个百分点。两家强度差异与业务结构有关——格林美覆盖回收提纯、前驱体、正极等多环节工艺,研发摊子更宽;中伟新材聚焦前驱体材料,费用化为主、更重产业化效率。
六、企业发展规划
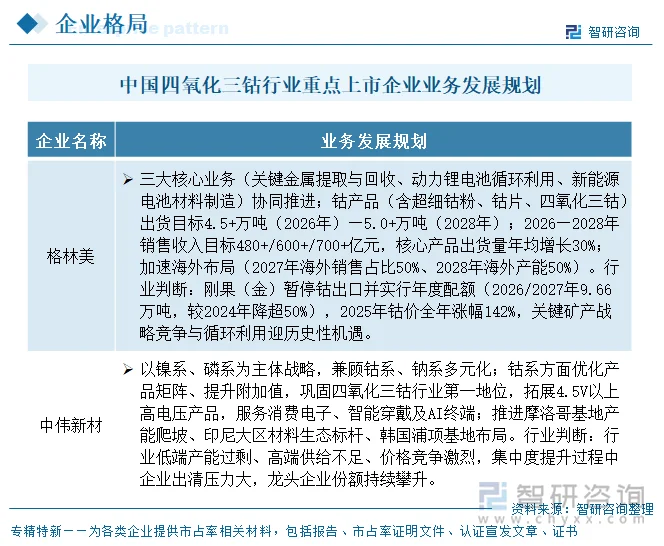
两家企业规划均围绕“巩固钴系/镍系材料龙头地位、向高电压与海外一体化延伸”展开,可归纳为二条主线。主线一——做强主业、巩固龙头:中伟新材明确“巩固四氧化三钴行业第一地位”,优化钴系产品矩阵、拓展4.5V以上高电压产品,服务消费电子、智能穿戴及AI终端;格林美将钴产品(含超细钴粉、钴片、四氧化三钴)出货目标定为4.5+万吨(2026年)至5.0+万吨(2028年),以量增巩固规模优势。主线二——延链补链、海外布局:格林美提出2026—2028年销售收入目标480+/600+/700+亿元、核心产品出货量年均增长30%,并加速出海(2027年海外销售占比50%、2028年海外产能50%);中伟新材推进摩洛哥基地产能爬坡、印尼大区材料生态标杆、韩国浦项基地布局。
七、四氧化三钴行业代表性上市企业—格林美
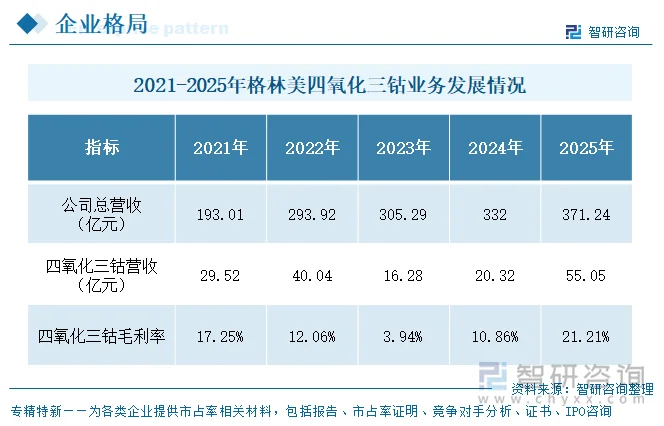
格林美股份有限公司(002340)前身为2001年12月成立的深圳市格林美高新技术有限公司,2006年整体变更为股份公司,2010年1月登陆深交所。公司定位为全球关键金属提取与回收、动力锂电池循环利用、新能源电池材料制造的一体化循环产业平台,产业基地覆盖深圳、荆门、武汉、无锡、江苏、天津、湖北等地,并布局印尼(青美邦HPAL、IGIP国际绿色产业园)、韩国等海外基地。经营业绩方面,2021—2025年格林美四氧化三钴营收呈“先升—骤降—反弹”走势:2021年29.52亿元(+13.69%)、2022年40.04亿元(+35.63%)触顶,2023年受子公司江苏基地失火影响骤降至16.28亿元(-59.34%),2024年恢复至20.32亿元(+24.82%),2025年随钴价上行大幅跃升至55.05亿元(+170.91%)。毛利率同步起伏:17.25%(2021)→12.06%(2022,-5.19pct)→3.94%(2023,-8.12pct,受停产拖累)→10.86%(2024,+6.92pct)→21.21%(2025,+10.36pct),2025年毛利率创近年新高。同期公司总营收由193.01亿元增至371.24亿元,五年增长约92%;四氧化三钴占总营收比重在5.33%-15.29%区间波动,2025年升至14.83%。
更多行业分析详见智研咨询发布的《中国四氧化三钴行业市场动态分析及发展潜力研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国四氧化三钴行业市场动态分析及发展潜力研判报告
《2027-2033年中国四氧化三钴行业市场动态分析及发展潜力研判报告 》共十章,包含2027-2033年四氧化三钴行业投资研究及预测,2027-2033年四氧化三钴投资分析,四氧化三钴产业投资建议等内容。


 公众号
 小程序
 微信咨询