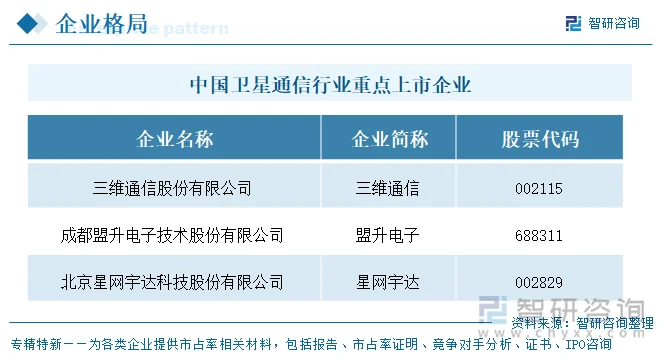
上市企业:三维通信(002115.SZ)、盟升电子(688311.SH)、星网宇达(002829.SZ)等
相关企业:亚太卫星宽带通信(深圳)有限公司、北京星联时空科技有限公司、湖南航升卫星科技有限公司、北京宇信电子有限公司、成都国星通信有限公司、深圳星途联创科技有限公司、南京天擎航天科技有限公司、西安星展测控科技股份有限公司、上海傲势科技有限公司、北京九天微星科技发展有限公司等
一、概述
卫星通信是以人造地球卫星作为中继站转发无线电信号,在两个或多个地面站之间实现信息传输、交换与分发的通信方式,其特点为覆盖地域广、通信线路稳定、不易受陆地灾害与复杂地理条件限制。按产品形态,卫星通信产业可划分为终端/天线装备制造与运营服务两大环节:终端装备侧以“动中通”天线、相控阵终端为代表,满足车、船、飞机等载体在运动中实现语音、数据、图像传输;运营服务侧以卫星宽带运营、船岸云智能平台为代表,向海事、航空、应急及偏远地区提供连接能力。按工作频段可分为L、S、Ku、Ka等主流频段,按应用轨道则涵盖高轨、中轨、低轨及高低轨兼容星座。产业链自上而下为卫星制造、地面设备与终端、网络运营,最终抵达行业应用。
本次对比选取三家样本企业,均将卫星通信列为核心业务但定位迥异:盟升电子与星网宇达以卫星通信终端/天线装备制造为主,且具备军民融合属性,产品应用于海洋、航空、应急及多军兵种装备;三维通信则以卫星通信运营服务为主,由子公司海卫通实施,面向海事与陆地卫星市场并推进国际化。三家同处商业航天与低轨卫星组网加速推进的产业窗口期,但在收入结构、盈利模式与下游客户上呈现明显分化。样本含深交所主板企业两家(三维通信、星网宇达)与科创板企业一家(盟升电子)。
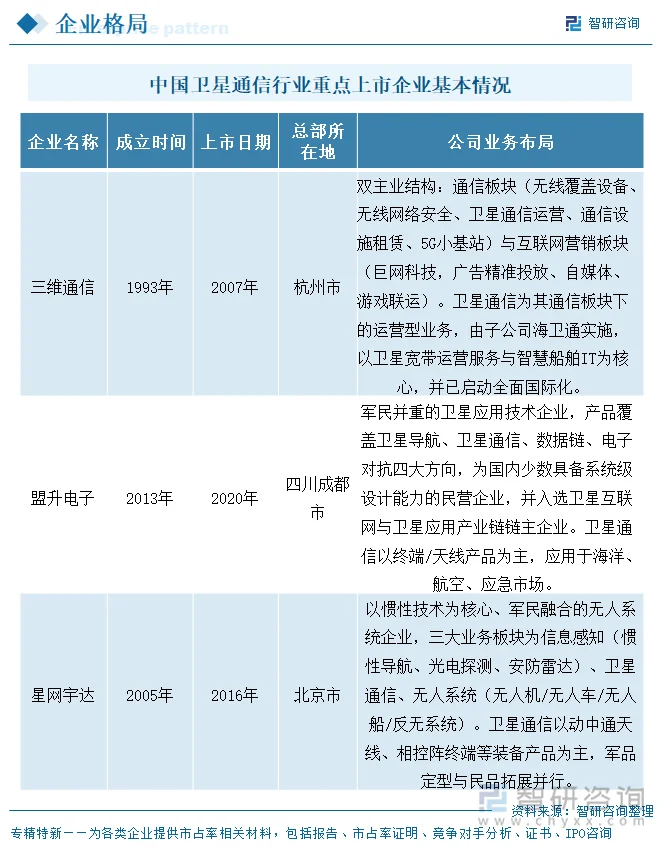
二、企业基本情况及业务布局
三家样本企业的成立与上市时间跨度较大:三维通信成立最早(1993年)、2007年即在深交所上市,从成立到上市历时约14年,经历较长培育期,现已形成通信+互联网双主业;星网宇达成立于2005年、2016年登陆深交所,间隔约11年;盟升电子成立最晚(2013年)、2020年于科创板上市,间隔仅约7年,属科研院所及民参军企业较快的资本化路径。
总部区位呈现明显的资源与产业导向特征:三维通信位于浙江杭州,依托长三角通信设备产业集群与民营经济活力,形成国际化通信解决方案能力;盟升电子位于四川成都天府新区,受益于西部航空航天与低空经济产业布局,并获评卫星互联网与卫星应用产业链链主企业;星网宇达位于北京经济技术开发区,毗邻央企科研院所与军工客户,利于军民融合业务协同。三地分别对应通信设备制造、卫星应用装备、智能无人系统三大区域产业生态。
三、卫星通信代表性产品对比及业务模式
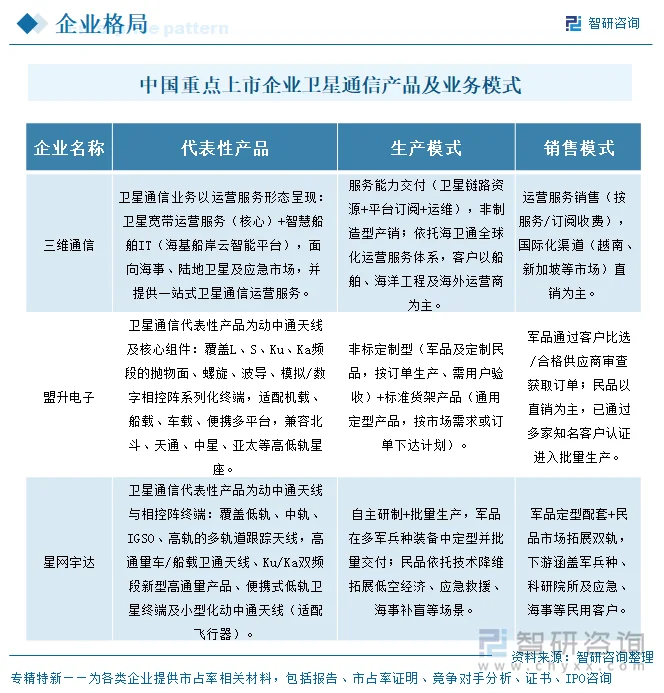
代表性产品可分两组:终端/天线装备组(盟升电子、星网宇达)与运营服务组(三维通信)。盟升电子与星网宇达均披露了细分的卫星通信产品形态——盟升电子覆盖L/S/Ku/Ka频段的抛物面、螺旋、波导及模拟/数字相控阵系列化终端,适配机载、船载、车载、便携多平台;星网宇达则覆盖低轨、中轨、IGSO、高轨多轨道跟踪能力,推出车/船载高通量天线与Ku/Ka双频新型产品,并研制便携式低轨卫星终端。三维通信的“卫星通信业务”不单独列示终端产品,而是以卫星宽带运营服务与智慧船舶IT(海基船岸云智能平台)构成,前者提供海事卫星连接,后者为船舶智能化、信息化运营平台。
产销模式差异同样源于业务属性。装备型企业以“订单驱动+自主生产”为主:盟升电子采用非标定制(军品及定制民品,按用户订单生产并需验收)与标准货架(通用定型产品)双轨生产,军品通过客户比选或合格供应商审查获单、民品以直销为主且已通过多家客户认证;星网宇达为自主研制+批量生产,军品在多军兵种定型交付、民品依托技术降维拓展。运营型的三维通信则按服务/订阅收费,依托海卫通全球化运营服务体系面向船舶及海外运营商直销。下游客户方面,装备企业主要配套航天、中航、兵器、中电科等科研院所及军兵种,运营企业则直接服务船舶、海工与海外终端用户。
四、公司经营业绩
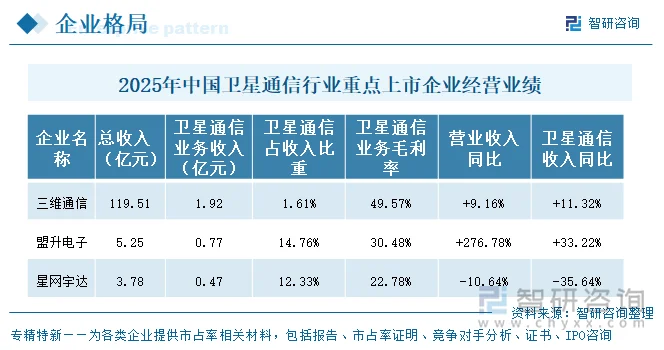
三家整体营业收入呈“两增一降”:三维通信以119.51亿元居首,同比增长9.16%;盟升电子5.25亿元,在低基数与前期暂停、暂缓项目订单恢复执行的带动下同比大幅提升276.78%;星网宇达3.78亿元,受军队物资工程服务采购资质阶段性调整影响,同比下降10.64%。三家收入绝对规模相差悬殊,三维通信约为盟升电子的22.8倍、星网宇达的31.6倍,主要源于三维通信并表了体量庞大的互联网营销业务,而盟升电子、星网宇达以军工及专用设备为主、整体规模较小。
按2025年卫星通信业务收入规模排序:三维通信1.92亿元居首,盟升电子0.77亿元次之,星网宇达0.47亿元居末,首尾相差约4.1倍。增速方面,盟升电子同比增长33.22%、三维通信增长11.32%,星网宇达下降35.64%;星网宇达的下滑与其卫星通信收入由上年0.72亿元回落、下游军品订单阶段性调整直接相关。
三维通信卫星通信业务毛利率高达49.57%(运营服务属性、轻资产、平台化订阅),显著高于两家装备制造企业;盟升电子30.48%,同比提升11.80个百分点,受益于销售规模扩大带动固定费用摊薄;星网宇达22.78%,为三家最低且同比下降9.18个百分点,受收入下滑与成本刚性挤压。运营服务与终端制造两种业务模式的盈利结构差异明显。
五、研发投入
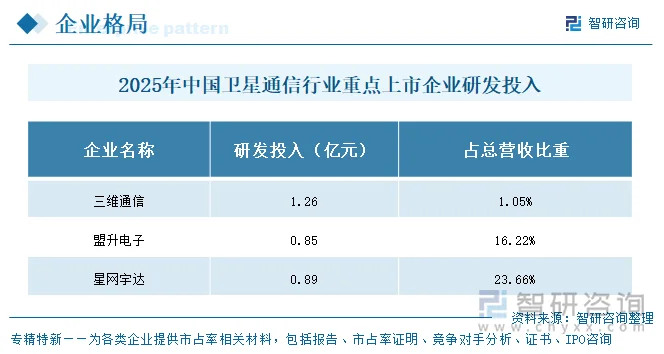
研发投入的绝对规模与投入强度在样本中明显分化。绝对规模上,三维通信研发投入合计1.26亿元为三家最高,星网宇达0.89亿元、盟升电子0.85亿元紧随其后,三家绝对额接近。投入强度(占营收比重)则呈现相反排序:星网宇达23.66%、盟升电子16.22%远高于三维通信的1.05%——但此差异主要由营收基数决定,三维通信超百亿元收入以互联网营销为主、通信板块研发占比仅约14.63%,其1.05%的合并口径不能等同于卫星通信业务的研发强度。
六、公司发展规划
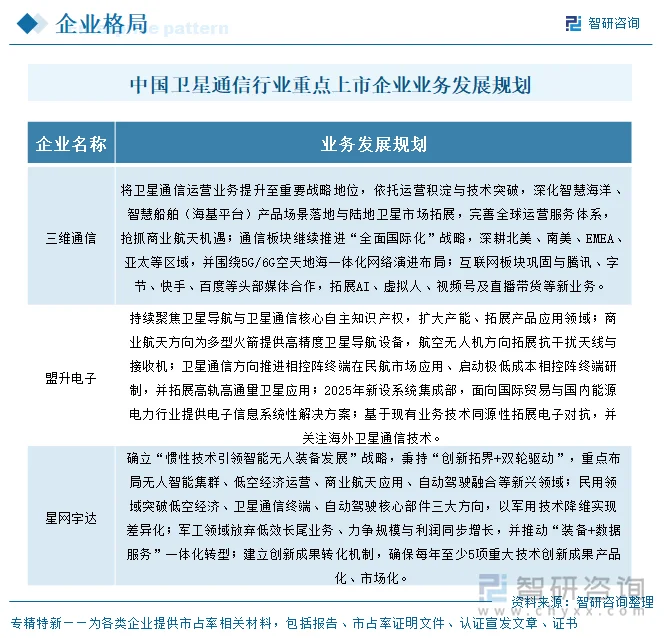
三家发展规划可归纳为两条主线:一是“将卫星通信提升至战略核心、抢抓商业航天与低轨互联机遇”,二是“以技术降维/军民融合拓展民用第二曲线”。三维通信明确提出将卫星通信运营业务提升至重要战略地位,深化智慧海洋、智慧船舶与陆地卫星市场,并依托全面国际化完善全球运营服务体系;盟升电子在巩固导航/通信核心技术的同时,推进相控阵终端民航应用、极低成本相控阵研制及高轨高通量应用,并新设系统集成部拓展国际贸易与能源电力;星网宇达则以惯性技术为引领,重点布局无人智能集群、低空经济运营、商业航天应用,并确立每年至少5项重大技术创新成果产品化的转化机制。
七、卫星通信行业代表性上市企业分析——三维通信
三维通信股份有限公司(002115)成立于1993年、2007年于深交所上市,总部位于浙江杭州,为国际主流的无线通信解决方案提供商与移动互联网信息综合服务商,旗下分为通信板块与互联网营销板块。其卫星通信业务由控股子公司海卫通网络科技有限公司实施,定位为卫星宽带运营服务与智慧船舶IT,属于“运营服务”而非终端制造,这一属性使其卫星通信毛利率(49.57%)显著高于装备制造型企业,亦使其卫星通信收入占整体营收比重较低(1.61%)。公司具备全球化运营服务体系,是国内卫星通信运营领域的代表性企业。
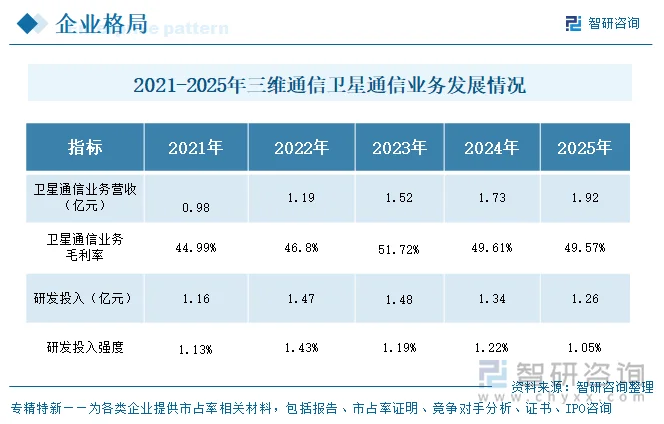
经营业绩方面,三维通信2023—2025年总营收分别为124.89亿元、109.49亿元、119.51亿元,整体在百亿元量级波动、2025年回升9.16%。卫星通信业务收入由2024年的1.73亿元增至2025年的1.92亿元,毛利率稳定在49.57%左右。2025年其核心卫星宽带服务收入稳中有进,国际化布局在越南、新加坡等市场实现显著增长;智慧船舶IT业务(海基船岸云智能平台)从孵化阶段迈向成熟,先后获挪威、法国等国际船级社认证,海卫通2025年实现营业收入1.92亿元、净利润4,405.76万元,已成为公司通信板块中质量与成长性俱佳的细分业务。在商业航天与低轨卫星组网加速背景下,公司将卫星通信运营提升至战略地位,有望持续受益于海事与陆地卫星连接需求的扩张。
更多行业分析详见智研咨询发布的《中国卫星通信行业发展动态及投资前景分析报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国卫星通信行业发展动态及投资前景分析报告
《2027-2033年中国卫星通信行业发展动态及投资前景分析报告》共十三章,包含2027-2033年卫星通信行业发展前景与趋势预测, 2027-2033年卫星通信行业投资机会与风险防范,卫星通信行业投资战略研究等内容。


 公众号
 小程序
 微信咨询