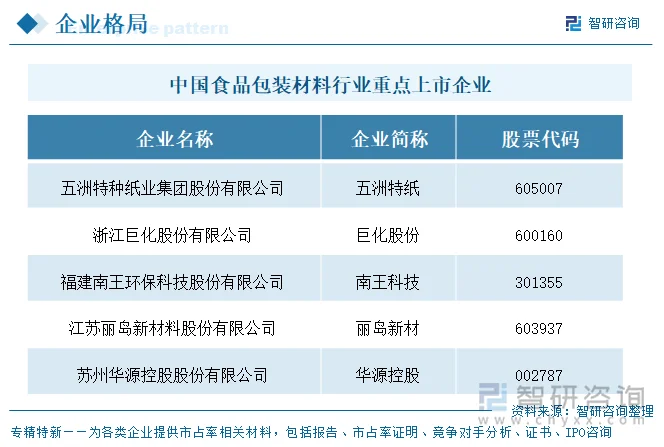
上市企业:五洲特纸(605007)、巨化股份(600160)、南王科技(301107)、丽岛新材(603937)、华源控股(002787)等
相关企业:浙江诚信包装材料有限公司、上海紫江彩印包装有限公司、张家港永和包装印务有限公司、广东宝佳利新材料股份有限公司、江苏华宇包装科技有限公司、福建利树包装材料有限公司、山东德信包装有限公司、昆山华富包装材料有限公司、浙江金石包装有限公司、苏州恒瑞包装材料有限公司等
一、概述
“食品包装材料”并非单一品类,而是横跨金属制品、橡胶和塑料制品、造纸及纸制品、有色金属压延加工等多个包装子行业的统称。本次对比的五家A股上市公司虽均在年报中将相关产品归入“食品包装”,但其材料基底与工艺路线截然不同:五洲特纸为纸基食品包装纸(纸杯纸、面碗纸、餐盒纸),南王科技为食品包装纸制品(纸杯、纸盒、纸袋),巨化股份为PVDC树脂/乳液(保鲜膜等阻隔性塑料),丽岛新材为食品包装彩涂铝材,华源控股为金属盖、食品罐与印涂铁。
从行业层面看,下游包装需求与居民生活水平、消费升级紧密相关。2025年1—12月全国包装行业规模以上企业累计完成营业收入20,546.27亿元,虽同比下降2.35%,但整体仍具韧性 2025年机制纸及纸板产量同比增长2.8%,但规模以上造纸和纸制品业营收同比下降2.6%、利润总额同比下降13.6%,行业呈现产量创新高、营收微降、利润收窄的态势。样本五家公司分布于食品包装产业链的不同材料环节,整体格局呈“规模分化、盈利承压”。
样本企业中,深圳证券交易所2家(华源控股002787、南王科技301355),上海证券交易所3家(巨化股份600160、丽岛新材603937、五洲特纸605007)。按食品包装业务营业收入降序排列为:五洲特纸、巨化股份、南王科技、丽岛新材、华源控股。
二、企业基本情况及业务布局
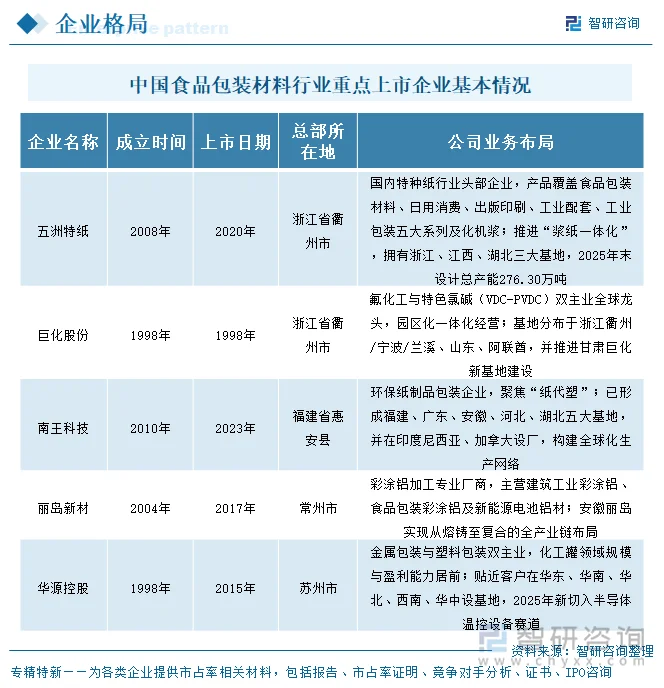
五家企业的成立时间跨度较大:最早成立的为巨化股份与华源控股(均于1998年设立),最晚为南王科技(2010年);丽岛新材(2004年)、五洲特纸(2008年)居中。上市节奏差异显著——巨化股份1998年成立当年即上市,华源控股成立17年后于2015年上市,丽岛新材成立13年后于2017年上市,南王科技成立13年后于2023年上市,五洲特纸成立12年后于2020年上市。
总部区位呈现明显的资源与产业集聚导向:巨化股份、华源控股、南王科技均落入长三角核心区(浙江衢州、苏州吴江、福建惠安),依托成熟的包装与化工产业集群;丽岛新材位于江苏常州,属长三角北翼的铝加工集聚区;五洲特纸位于浙江衢州,与巨化股份同处衢州,共享浙西的产业配套与物流条件。
按主业结构可将五家分为两类:第一类为专业化包装企业,华源控股以金属包装、塑料包装双主业为主,化工罐领域规模与盈利能力居前,2025年新切入半导体温控设备赛道;南王科技专注环保纸制品包装,以“纸代塑”为主线,布局五大国内基地并出海设厂;丽岛新材为彩涂铝加工专业厂商,食品包装彩涂铝仅占其铝材加工业务的一部分,正发力新能源电池箔。第二类为综合型/多元化集团,五洲特纸为特种纸龙头,食品包装纸之外还覆盖日用消费、出版印刷、工业配套、工业包装等五大系列并向上游化机浆延伸;巨化股份则是氟化工与特色氯碱(VDC-PVDC)双主业全球龙头,食品包装材料(PVDC)只是其庞大化工版图中的一个高毛利细分板块。
三、食品包装材料代表性产品对比及业务模式
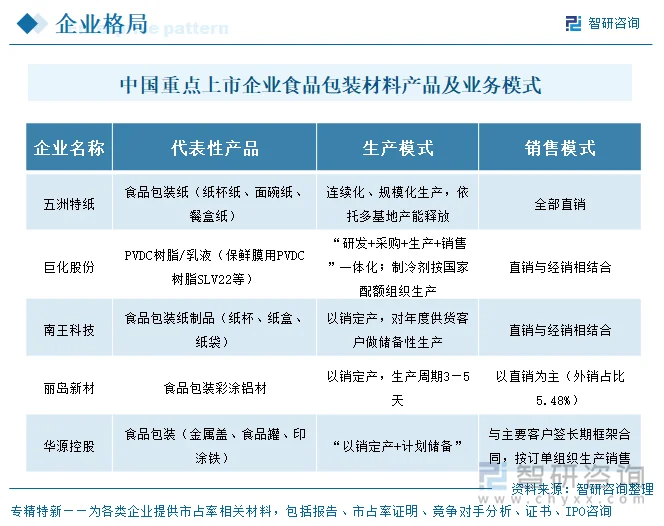
代表性产品分组如下:五洲特纸以纸基食品包装纸(纸杯纸、面碗纸、餐盒纸)为代表,南王科技以食品包装纸制品(纸杯、纸盒、纸袋)为代表,二者同属纸基但形态与下游不同——五洲直接供应包装纸原纸给容器包装厂,南王则制成终端纸容器交付餐饮茶饮品牌;巨化股份的代表性产品为PVDC树脂/乳液(如保鲜膜用PVDC树脂SLV22),属阻隔性塑料薄膜材料,与前四者的纸基/金属/铝材基底完全不同;丽岛新材为食品包装彩涂铝材,用于食品饮料罐盖与容器;华源控股为金属盖、食品罐与印涂铁,应用于果蔬、调味品及预制菜等包装。
产销模式方面:五洲特纸以连续化、规模化生产为主,销售全部为直销,下游囊括国内重要容器包装厂家;巨化股份采用“研发+采购+生产+销售”一体化模式,部分产品(制冷剂)按国家配额组织生产,销售为直销与经销结合;南王科技“以销定产”并对年度供货客户做储备性生产,直销与经销结合,核心客户包括肯德基、麦当劳、星巴克、蜜雪冰城等头部餐饮品牌;丽岛新材“以销定产”、生产周期3—5天,以直销为主(外销占比5.48%);华源控股采用“以销定产+计划储备”,与主要客户签订长期框架合同后按订单组织生产销售。
四、公司经营业绩
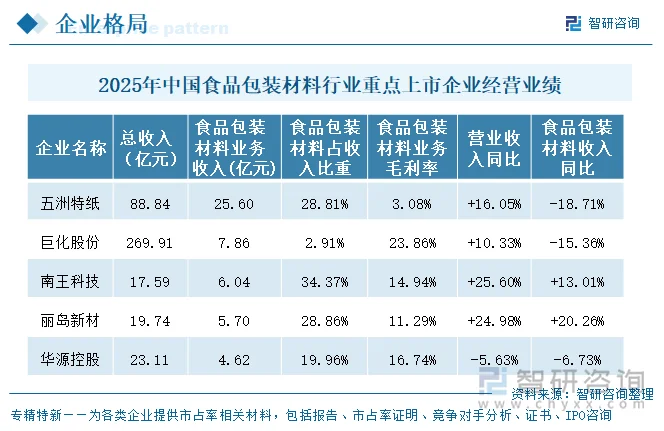
按营业收入规模排序,巨化股份以269.91亿元遥遥领先(其主业为氟化工,食品包装仅为高毛利小块),五洲特纸88.84亿元居次,华源控股23.11亿元、丽岛新材19.74亿元、南王科技17.59亿元依次排列。增速上呈现分化:南王科技(+25.60%)、丽岛新材(+24.98%)、五洲特纸(+16.05%)、巨化股份(+10.33%)四家正增长,仅华源控股(-5.63%)营收下滑。整体看,以包装为主业的四家(不含巨化)合计营收约149.28亿元,在行业营收微降的大环境下仍实现多数正增长,反映出头部包装企业通过产能释放与结构优化对冲了部分压力。
按2025年食品包装业务营业收入降序,五洲特纸25.60亿元、巨化股份7.86亿元、南王科技6.04亿元、丽岛新材5.70亿元、华源控股4.62亿元。毛利率方面,巨化股份以PVDC全球龙头地位维持23.86%的高毛利,南王科技14.94%、华源控股16.74%居中,丽岛新材11.29%偏低,五洲特纸仅3.08%为五家中最低;毛利率变动(百分点)上,南王科技(+1.36)、华源控股(+0.99)、巨化股份(+0.44)微升,丽岛新材(-0.45)、五洲特纸(-0.97)下滑,五洲特纸在收入与毛利率“双降”下盈利弹性最弱。
五、企业食品包装材料产销量
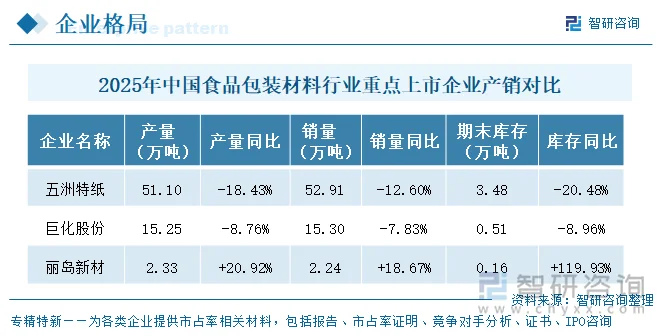
2025年巨化股份食品包装材料(PVDC)产能23.73万吨、产量15.25万吨(同比-8.76%)、销量15.30万吨(同比-7.83%)、产能利用率64.26%,产销量同降反映下游需求偏弱;丽岛新材食品包装铝材产量2.33万吨(同比+20.92%)、销量2.24万吨(同比+18.67%)、库存0.16万吨(同比+119.93%),量增但库存激增源于安徽丽岛新产能释放;五洲特纸食品包装材料系列产量51.10万吨(同比-18.43%)、销量52.91万吨(同比-12.60%)、库存3.48万吨(同比-20.48%),量价背离——销量下滑而收入降幅更大,指向价格下行。
华源控股披露金属包装合计产57,499万只、塑料包装合计产13,542万只,食品包装(金属盖/罐/印涂铁)未单独拆列;南王科技披露纸制品及无纺布合计产128.65万个(同比+40.46%)、销129.21万个(同比+48.01%),食品包装纸制品未单独拆列。
六、研发投入
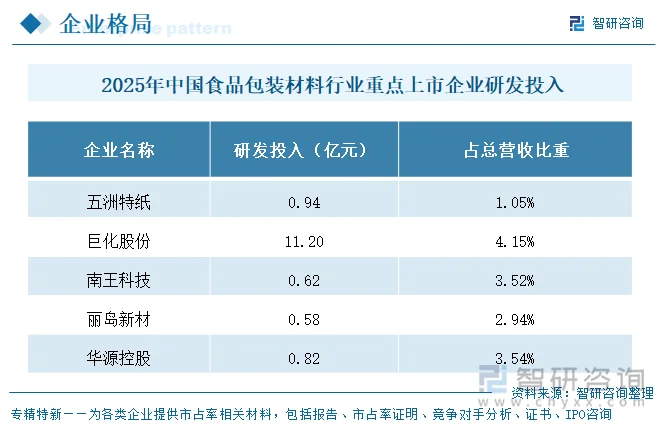
2025年研发投入绝对规模第一为巨化股份11.20亿元(占营收4.15%),与其氟化工、PVDC材料的技术壁垒相匹配;投入强度(占营收比)最高者为华源控股3.54%,南王科技3.52%次之,丽岛新材2.94%、五洲特纸1.05%偏低。
七、公司发展规划
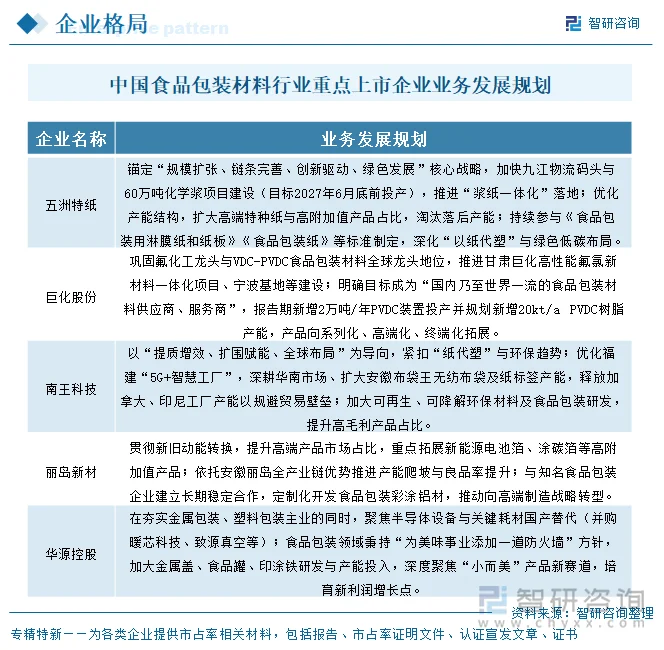
归纳五家规划为三条主线。主线一“做强主业、巩固龙头”:五洲特纸推进浆纸一体化与高端特种纸产能优化,巨化股份巩固PVDC食品包装材料全球龙头并规划新增20kt/a PVDC树脂产能,丽岛新材提升高端彩涂铝与新能源电池箔占比。主线二“延链补链、寻找第二曲线”:南王科技释放海外(加拿大、印尼)产能规避贸易壁垒、拓展即时零售等场景,华源控股并购暖芯科技、致源真空切入半导体设备国产替代。主线三“结构优化、精益运营”:五洲特纸淘汰落后产能、深化绿色低碳,南王科技优化5G+智慧工厂与降本增效,丽岛新材推进安徽丽岛产能爬坡与良品率提升。
各家均将食品包装相关业务写入规划:五洲特纸明确参与《食品包装用淋膜纸和纸板》《食品包装纸》标准制定,深化“以纸代塑”;巨化股份目标成为“国内乃至世界一流的食品包装材料供应商、服务商”;南王科技加大可降解、可再生食品包装研发;丽岛新材定制化开发食品包装彩涂铝材;华源控股聚焦金属盖、食品罐、印涂铁的“小而美”新赛道。
八、食品包装材料行业代表性上市企业分析——五洲特纸
五洲特纸成立于2008年、2020年于上交所上市,主营特种纸,食品包装材料系列为其第一大产品板块。公司拥有浙江、江西、湖北三大生产基地,截至2025年末设计总产能276.30万吨,系国内食品包装纸头部企业,下游客户囊括国内重要的容器包装厂家,并参与《食品包装纸》等行业标准制定。
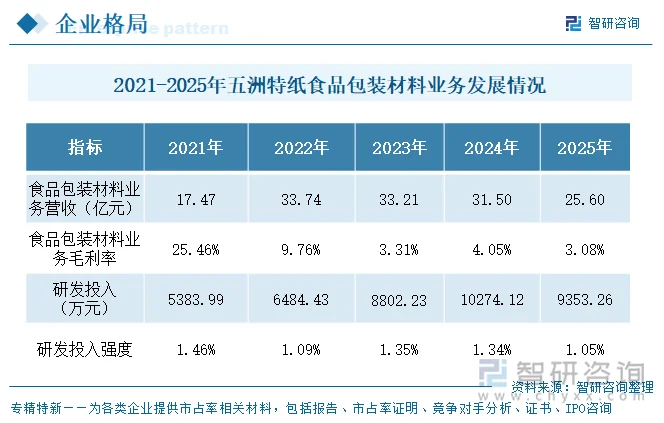
经营业绩方面,公司总营收由2023年65.19亿元、2024年76.56亿元增至2025年88.84亿元,三年复合增长,增长主要来自湖北等基地产能释放与销量提升;但食品包装材料系列营收2024年约31.50亿元、2025年降至25.60亿元,同比-18.71%,量价共同承压。毛利率由2024年约4.05%降至2025年3.08%,减少0.97个百分点;对应产量由2024年约62.64万吨降至2025年51.10万吨,销量由约60.54万吨降至52.91万吨。总体呈“总营收增、食品包装量价与毛利齐降”的特征,反映造纸行业供需失衡下纸基包装盈利空间被压缩。
更多行业分析详见智研咨询发布的《中国食品包装行业市场分析研究及投资战略研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。


 公众号
 小程序
 微信咨询