


上市企业:上海港湾(605598.SH)、*ST中岩(002542.SZ)、城地香江(603887.SH)、正平股份(603843.SH)、华设集团(603018.SH)、苏交科(300284.SZ)、建研院(603183.SH)等
相关企业:建研地基基础工程有限责任公司、上海强劲地基工程股份有限公司、深圳市工勘岩土集团有限公司、广东省基础工程集团有限公司、浙江省地矿建设有限公司、北京城建勘测设计研究院有限责任公司、山东建勘集团有限公司、河南省地矿建设工程(集团)有限公司、中冶武勘工程技术有限公司、中国京冶工程技术有限公司等
一、概述
地基处理是岩土工程行业的核心细分领域,隶属于土木工程建筑业,指为提高地基承载力、改善土体强度与变形性质或渗透性而采取的人工处理地基方法(含桩基工程)。其上游为材料、劳务与机械设备供应,下游覆盖机场、港口、公路、铁路、能源、水利、市政、石油化工、国防工程及围海造地等重大基础设施,是工程建设中“前期与基础性环节”,往往成为保障质量、缩短工期、控制造价的关键。按业务类型,行业可分为岩土工程一体化服务(勘察、设计、施工、监测、检测、监理)以及强夯地基处理、基坑支护、地下连续墙、盾构掘进、桩基工程等细分工法。
目前,中国地基处理行业重点上市企业包括上海港湾(605598.SH)、*ST中岩(002542.SZ)、城地香江(603887.SH)、正平股份(603843.SH)、华设集团(603018.SH)、苏交科(300284.SZ)、建研院(603183.SH)等。
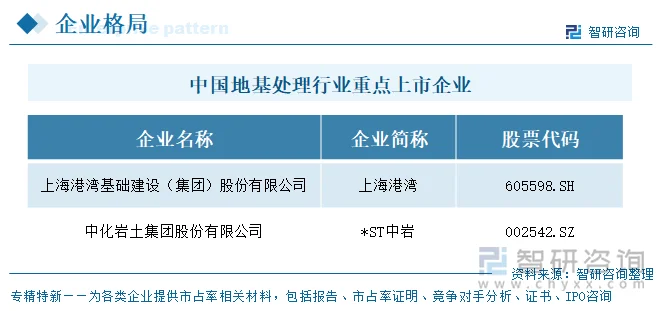
二、企业基本信息对比
两家企业中,上海港湾2000年成立、2021年上市;*ST中岩2001年成立、2011年上市。业务布局上,两家均涉及岩土工程:上海港湾定位全球岩土工程综合服务商,业务覆盖14个国家,以地基处理、桩基工程为核心,延伸新能源基建,并培育空间能源系统与钙钛矿电池;*ST中岩形成“工程服务+通用航空+文化旅游”三大板块,岩土工程覆盖勘察、设计、施工、监测检测、监理全产业链。整体来看,上海港湾以海外岩土工程与新能源延伸见长,*ST中岩则以工程服务为主、多元板块并行。
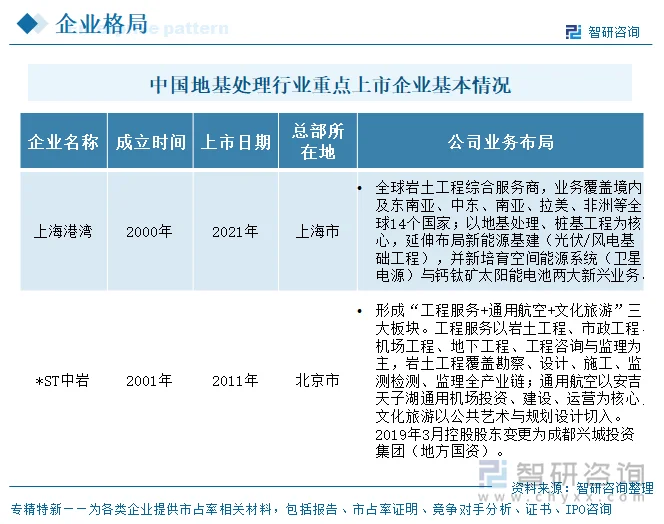
三、企业核心工法与业务模式
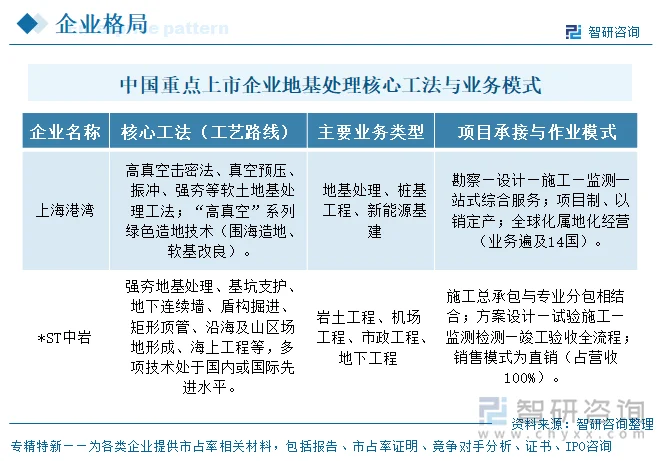
2025年2家地基处理重点上市企业中,两家企业的核心技术路线各有侧重。上海港湾以“高真空”系列软基处理绿色造地技术见长,涵盖高真空击密、真空预压、振冲、强夯等工法,擅长围海造地、超软土处理等高端场景;*ST中岩则在强夯地基处理、基坑支护、地下连续墙、盾构掘进、矩形顶管、海上工程等领域形成技术积累,单项装备与工法(如盾构机、小直径盾构特殊工况技术)达到国内领先、国际先进水平。在业务类型上,上海港湾集中于地基处理、桩基工程及新增的新能源基建;*ST中岩业务线更宽,涵盖岩土工程、机场工程、市政工程、地下工程等。作业模式上,上海港湾提供勘察—设计—施工—监测一站式综合服务、项目制以销定产并实行全球属地化经营;*ST中岩采取施工总承包与专业分包相结合,流程覆盖方案设计、试验施工、监测检测至竣工验收,销售模式为100%直销。
四、企业经营业绩对比
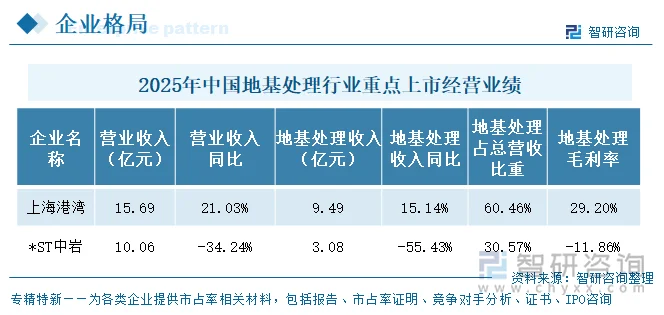
按2025年地基处理营收规模,2家上市企业中,上海港湾地基处理收入9.49亿元,占总营收60.46%,是绝对主业;*ST中岩地基处理收入3.08亿元,占总营收30.57%,主业属性相对弱于上海港湾。上海港湾地基处理毛利率29.20%(同比下降6.14个百分点,仍维持较优水平);*ST中岩地基处理毛利率-11.86%(同比下降10.57个百分点,营业成本3.44亿元已超过收入3.08亿元,出现“成本倒挂”)。将*ST中岩列为低盈利甚至负毛利档,是其工程服务板块项目价格下行、回款与结算不及预期、计提减值多重因素叠加的结果。
五、企业研发投入对比
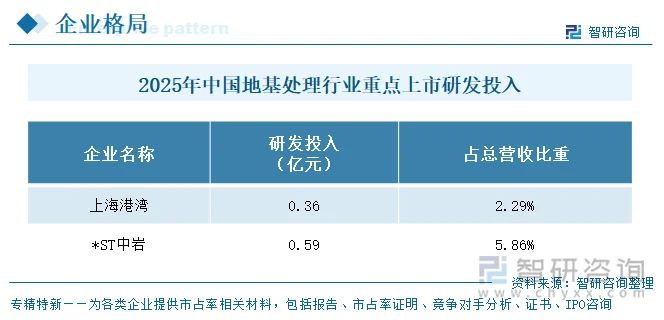
2025年2家企业研发投入金额上,*ST中岩2025年研发投入合计0.59亿元,高于上海港湾的0.36亿元;但从投入强度(占营收比重)看,*ST中岩5.86%、上海港湾2.29%,*ST中岩强度更高——这一“强度更高”部分源于其营收大幅下滑(分母缩小)的被动抬升,且*ST中岩研发投入全部费用化、资本化比重为0%。上海港湾研发投入虽占比下降(2024年曾达3.13%,2025年回落至2.29%),但方向明确指向新能源基建与钙钛矿新材料等第二曲线。
六、企业发展规划
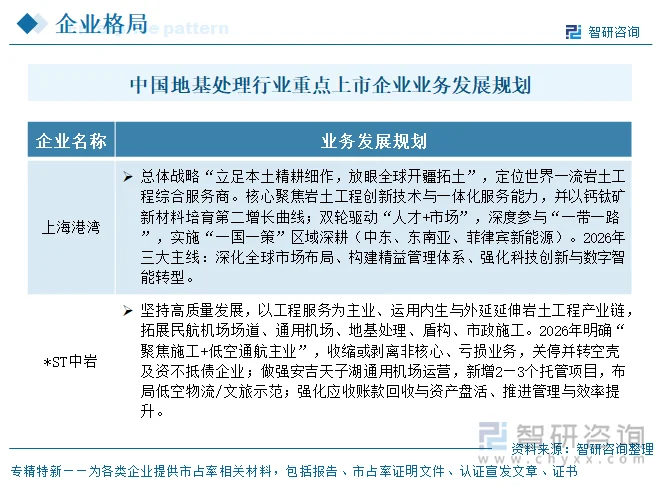
两家企业发展规划可归纳为两条主线:主线一——做强岩土主业、巩固龙头:上海港湾明确“立足本土精耕细作,放眼全球开疆拓土”,定位世界一流岩土工程综合服务商,2026年以深化全球市场布局、构建精益管理体系、加速数字智能转型为三大主线;*ST中岩2026年提出“聚焦施工+低空通航主业”,收缩或剥离非核心、亏损业务,关停并转空壳及资不抵债企业,资源向核心业务集中。主线二——延链补链、培育第二曲线:上海港湾以钙钛矿新材料为核心培育第二增长曲线,并布局空间能源系统;*ST中岩则抓住国家低空经济政策机遇,依托安吉天子湖通用机场运营拓展低空物流/文旅示范项目,并强化应收账款回收与资产盘活。
七、地基处理行业代表性上市企业—上海港湾
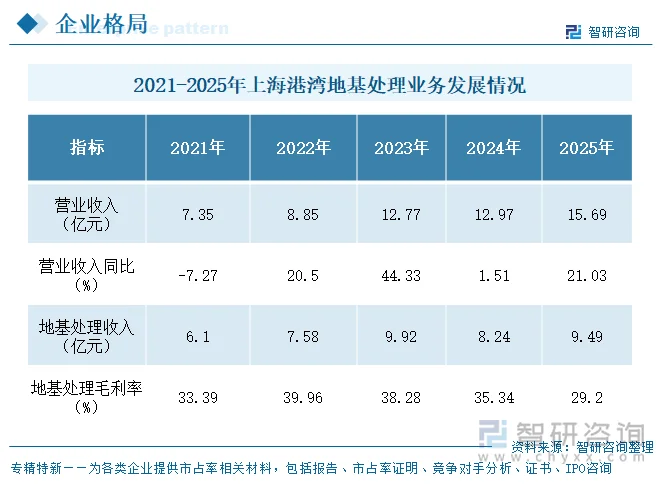
上海港湾基础建设(集团)股份有限公司成立于2000年,2021年A股上市。上海港湾营收由2021年的7.35亿元增长至2025年的15.69亿元,五年接近翻倍,但增长节奏波动明显:2021年受疫情冲击营收同比-43.41%、净利润0.61亿元;2022—2023年随“一带一路”优质订单释放,营收分别+20.50%、+44.33%,净利润升至1.74亿元(2023年);2024年营收仅微增1.51%至12.97亿元,净利润回落至0.93亿元(-46.86%,主因境内主业毛利减少);2025年营收重回+21.03%增长至15.69亿元,但净利润进一步降至0.66亿元(-29.08%),呈现“增收不增利”的阶段性特征——成本增速(31.85%)快于收入增速是主因地基处理始终是上海港湾的核心收入来源,收入由2021年的6.10亿元升至2025年的9.49亿元,但毛利率从33.39%的高位回落至29.20%,2025年同比下降6.14个百分点,反映海外项目结构变化与成本上行压力。境外收入占比长期高企且2024—2025年进一步升至约83%,全球化既是其增长引擎,也是汇率与地缘风险的来源(2025年中东、东南亚为重要增量市场)。研发投入由2021年的0.12亿元增至2024年的0.41亿元(占比3.13%),2025年回落至0.36亿元(占比2.29%),投入方向逐步由传统岩土工法转向新能源基建与钙钛矿新材料。
更多行业分析详见智研咨询发布的《中国地基处理行业市场竞争现状及发展趋势研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2026-2032年中国地基处理行业市场竞争现状及发展趋势研判报告
《2026-2032年中国地基处理行业市场竞争现状及发展趋势研判报告》共八章,包含中国地基处理行业典型企业经营情况分析 ,中国地基处理行业工程建设需求分析 ,中国地基处理行业投资现状及前景预测 等内容。


 公众号
 小程序
 微信咨询



