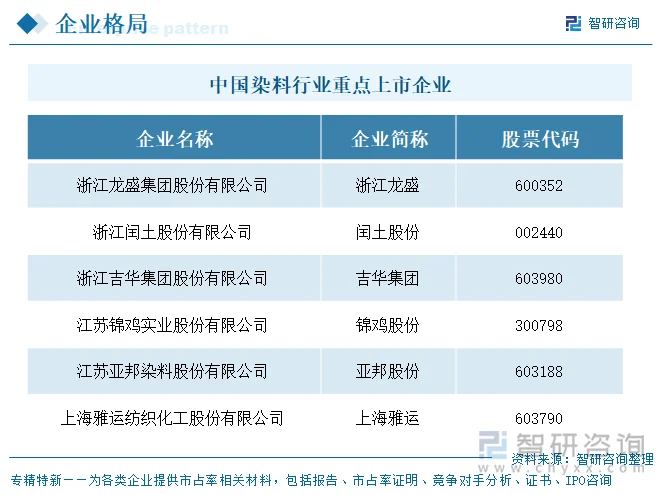
上市企业:浙江龙盛(600352)、闰土股份(002440)、吉华集团(603980)、锦鸡股份(300798)、亚邦股份(603188)、雅运股份(603790)等
相关企业:赤峰市恒荣化工有限公司、上海湖泮色彩科技有限公司、内蒙古亿正化工有限公司、山西紫罗蓝新材料科技有限公司、河南彩之虹化工有限公司、湖北鑫慧化工有限公司、山东泰山染料股份有限公司、上海捷虹颜料化工集团股份有限公司、安徽申兰华色材股份有限公司、大柴旦和信科技有限公司等
一、概述
染料是使纺织纤维着色的高分子合成化学品,按化学结构与应用可分为分散染料、活性染料、酸性染料、还原染料(蒽醌类)、直接染料等品类,其中分散染料与活性染料占据全球与国内主要份额,广泛应用于涤纶、棉麻等织物印染。染料处于化学原料及化学制品制造业中的染料制造细分行业,产业链上游为苯系、萘系及蒽醌系中间体(如H酸、间苯二胺、间苯二酚),下游为印染加工与纺织服装。我国是全球最大染料生产国与出口国,浙江、江苏、山东为核心集聚区,行业经多轮环保整治后集中度持续提升。本次对比的6家企业均为A股染料产业链标的:浙江龙盛、闰土股份为分散/活性染料双龙头,吉华集团、锦鸡股份分别以分散染料、活性染料见长,亚邦股份专注蒽醌结构染料,上海雅运则走染料与纺织助剂一体化路线。整体呈一超多强、盈利承压、分化加剧的格局。
从上市地分布看,6家企业中沪市4家(浙江龙盛600352、吉华集团603980、亚邦股份603188、上海雅运603790),深市2家(闰土股份002440、锦鸡股份300798,后者为创业板)。样本均以浙江、江苏为注册与产能核心区,依托长三角印染产业集群与港口物流形成紧密的上下游配套。
二、企业基本情况及业务布局
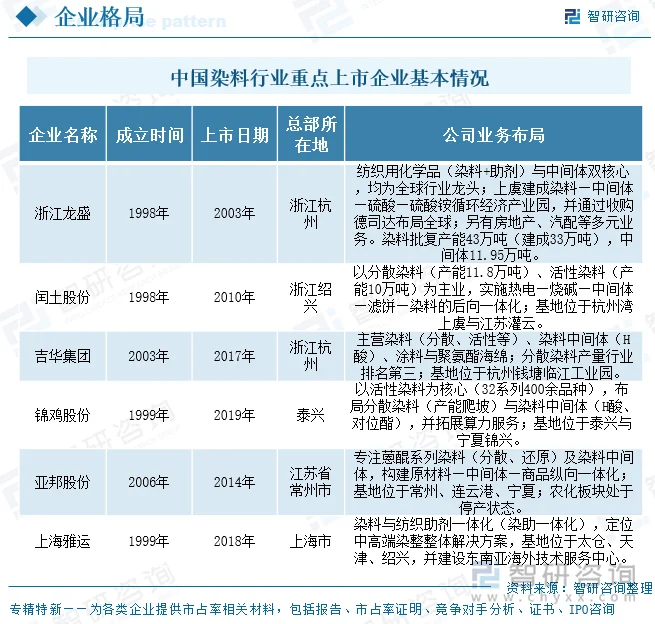
6家企业的成立时间跨度较大:最早为浙江龙盛与闰土股份(均于1998年完成股份制改组登记),其后亚邦股份(2006年)、吉华集团(2003年)、锦鸡股份与上海雅运(均1999年)。上市时间则集中在2010年(闰土)至2019年(锦江)之间,其中浙江龙盛2003年即为A股第一家染料上市公司,先发资本优势显著;吉华集团(2017年)、上海雅运(2018年)、锦鸡股份(2019年)上市较晚,融资与扩张节奏相对滞后。
成立与上市间隔呈现两极:浙江龙盛、闰土股份间隔长达5—15年,历经较长培育期;锦鸡股份、上海雅运、亚邦股份间隔较短,多为完成股份制改造后较快对接资本市场。区位上,全部6家均扎根长三角——浙江(龙盛、闰土、吉华)、江苏(亚邦、锦鸡)与上海(雅运),依托当地发达的纺织印染下游与化工园区配套,形成从中间体到染料的完整区域产业链。
按主业结构可将6家归为三类。第一类为染料专业平台:闰土股份、吉华集团、锦鸡股份、亚邦股份均以单一染料品类为核心,其中闰土(分散+活性双线)、吉华(分散见长)、锦鸡(活性见长)、亚邦(蒽醌特色)各有侧重,并通过后向一体化向中间体延伸。第二类为全球综合龙头:浙江龙盛以染料+中间体双核心,叠加房地产、汽配等多元业务,体量远超同业。第三类为下游一体化配套型:上海雅运走染料+纺织助剂一体化路线,提供染整整体解决方案,并布局东南亚海外服务网络。
三、染料代表性产品对比及业务模式
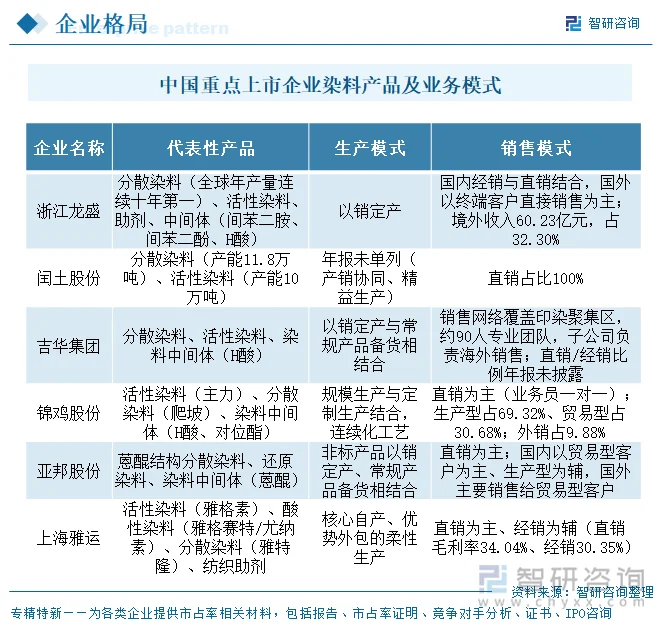
代表性产品呈现明显品类分化:浙江龙盛、闰土股份以分散染料为体量支柱,并配套活性染料;吉华集团以分散染料为主、活性为辅;锦鸡股份聚焦活性染料(32系列400余品种)并爬坡分散染料;亚邦股份专攻蒽醌结构分散染料与还原染料,形成差异化细分壁垒;上海雅运则以活性、酸性、分散染料搭配纺织助剂,走中高端染助一体路线。
产销模式上,浙江龙盛、吉华集团、亚邦股份均采取“以销定产+常规备货”的弹性安排,锦鸡股份以规模生产与定制生产结合并采用连续化工艺,上海雅运为核心自产+优势外包的柔性模式;闰土股份强调产销协同与精益生产。销售端以直销为主流,浙江龙盛、上海雅运出口占比高(龙盛境外收入占32.30%),锦鸡股份外销占9.88%,闰土股份直销占比100%,下游客户均为纺织印染企业。
四、公司经营业绩
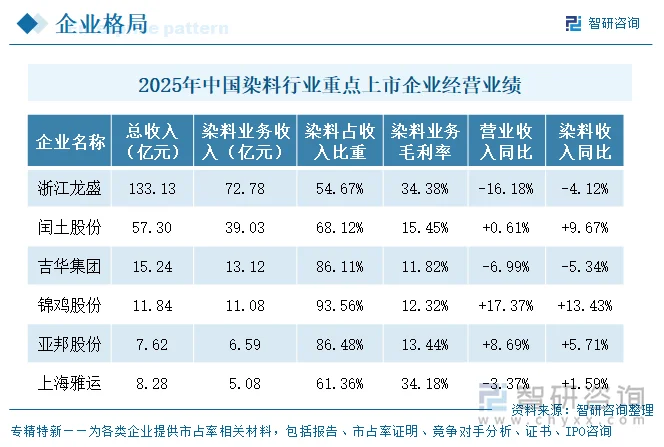
6家2025年整体营业收入排序为:浙江龙盛133.13亿元(-16.18%)、闰土股份57.30亿元(+0.61%)、吉华集团15.24亿元(-6.99%)、锦鸡股份11.84亿元(+17.37%)、上海雅运8.28亿元(-3.37%)、亚邦股份7.62亿元(+8.69%)。营收呈现“一超+五中小”格局,龙盛一家体量约为其余五家之和的两倍。增速上三增三减:锦鸡(+17.37%)、亚邦(+8.69%)逆势增长,闰土微增(+0.61%);龙盛(-16.18%)、吉华(-6.99%)、雅运(-3.37%)下滑。龙盛整体营收下降主要受房地产与中间体业务拖累,亚邦增长则源于染料量价修复。早年趋势方面,龙盛近三年总营收由2023年153.03亿元、2024年158.84亿元回落至2025年133.13亿元,呈见顶回落态势。
按各公司年报披露的染料口径,2025年染料业务收入降序为:浙江龙盛72.78亿元、闰土股份39.03亿元、吉华集团13.12亿元、锦鸡股份11.08亿元、亚邦股份6.59亿元(不含中间体,含中间体合并7.19亿元)、上海雅运5.08亿元。首尾相差约14倍,集中度极高。增速分化:锦鸡(+13.43%)、闰土(+9.67%)、亚邦(+5.71%)、雅运(+1.59%)正增长,龙盛(-4.12%)、吉华(-5.34%)小幅下滑;结合整体营收,染料作为核心业务在中小企业中表现出比多元化集团更强的增长韧性。
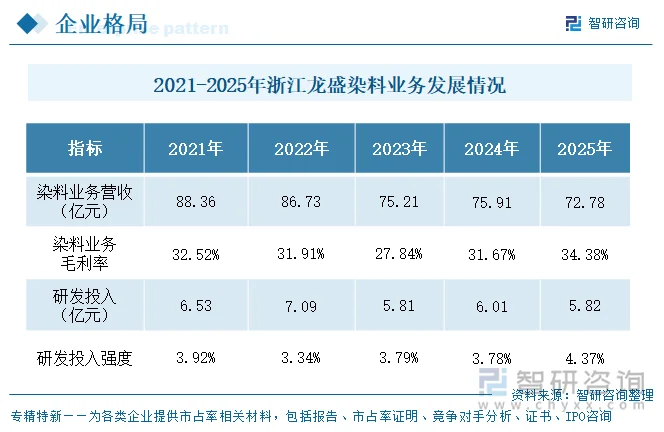
染料毛利方面,高毛利档(>30%)为龙盛34.38%(+2.71个百分点)、雅运34.18%(+1.94个百分点),二者凭全球定价权或中高端染助一体定位维持优势;中低毛利档(10%—30%)为亚邦13.44%(+4.02)、闰土15.45%(+0.22)、锦鸡12.32%(-2.94)、吉华11.82%(+1.58),以大宗分散/活性染料为主,价格竞争致毛利偏低。变动幅度上,龙盛、雅运、吉华、闰土毛利率改善,仅锦鸡回落2.94个百分点,反映活性染料细分赛道竞争加剧。
五、企业染料产销量
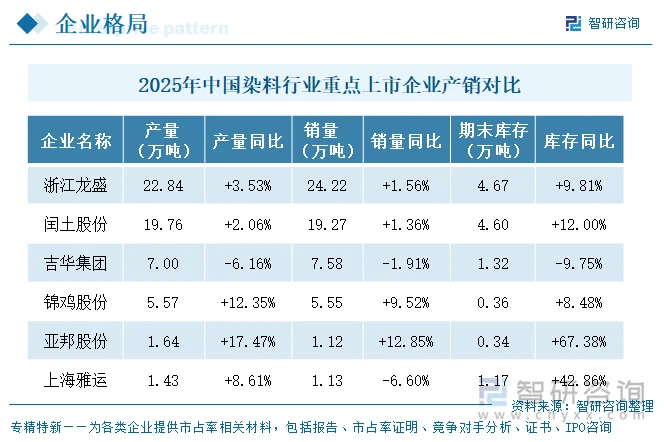
2025年染料产量排序为:浙江龙盛22.84万吨(+3.53%)、闰土股份19.76万吨(+2.06%)遥遥领先,合计约占披露样本前二产量的九成;其后吉华集团7.00万吨(-6.16%)下滑,锦鸡股份5.57万吨(+12.35%)、亚邦股份1.64万吨(+17.47%)、上海雅运1.43万吨(+8.61%)增长。
产销率与库存信号分化明显:吉华期末库存1.32万吨(-9.75%)主动去库存顺畅;锦鸡库存0.36万吨(+8.48%)温和累积;亚邦库存0.34万吨(+67.38%)、雅运库存1.17万吨(+42.86%)显著激增——亚邦销量增速(12.85%)低于产量(17.47%)形成补库,雅运则出现产量正增(+8.61%)而销量下滑(-6.60%)的被动累库,反映其部分型号需求转弱。
六、研发投入
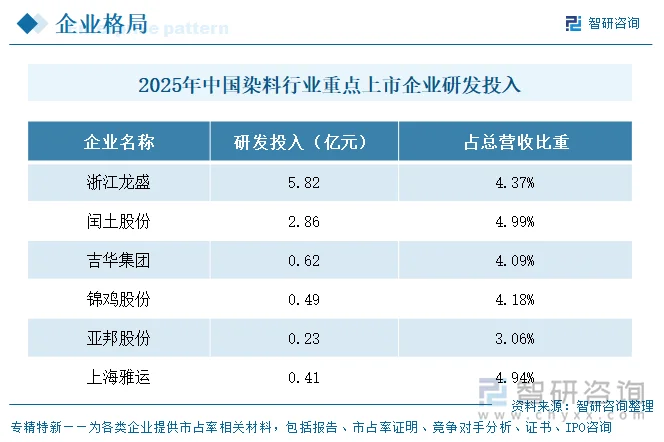
2025年研发投入绝对规模第一为浙江龙盛5.82亿元,第二为闰土股份2.86亿元,二者远超其余四家之和;投入强度(占营收比重)第一为闰土股份4.99%,其后上海雅运4.94%、龙盛4.37%、锦鸡股份4.18%、吉华集团4.09%,亚邦股份3.06%最低。6家强度均落在3%—5%区间,差距不大;亚邦强度最低且绝对额最小(0.23亿元),与其持续亏损、收缩投入的状态一致。
七、公司发展规划
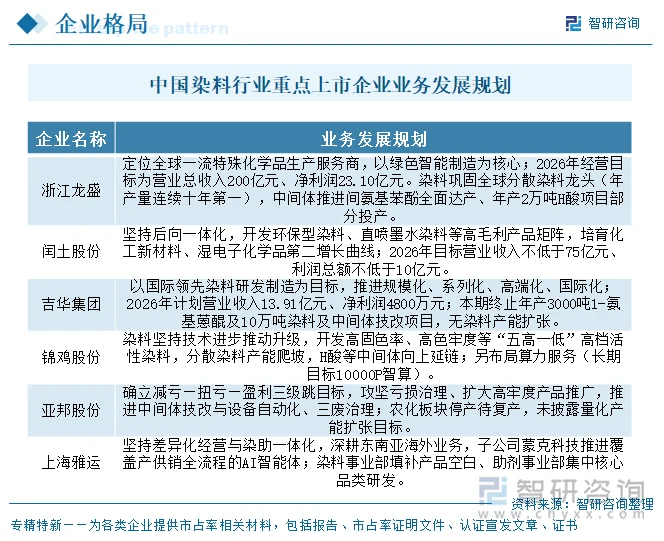
综合6家公司年报,发展规划可归纳为三条主线。主线一——做强主业、巩固龙头:浙江龙盛推进间氨基苯酚全面达产、年产2万吨H酸项目部分投产,巩固分散染料全球第一;闰土股份、吉华集团聚焦环保型染料、直喷墨水染料与高档多用途活性染料,提升装备连续化与自动化水平。
主线二——延链补链、寻找第二曲线:锦鸡股份向上游H酸等中间体延链并爬坡分散染料,同时跨界算力服务(长期目标10000P智算);闰土股份培育化工新材料、湿电子化学品作为第二增长曲线;上海雅运依托东南亚技术服务网络扩大海外业务,并以AI智能体覆盖产供销全流程。
主线三——结构优化、扭亏脱困:亚邦股份明确减亏—扭亏—盈利三级跳,攻坚亏损治理、扩大高牢度产品推广并推进中间体技改与三废治理,停产的农化板块待复产;吉华集团则终止部分染料募投项目、转向精益运营,未设定量化产能扩张目标。
八、染料行业代表性上市企业分析——浙江龙盛
浙江龙盛集团股份有限公司成立于1998年(工商登记),2003年8月在上海证券交易所挂牌,为A股首家染料上市公司。公司主营纺织用化学品(染料、助剂)与中间体双核心,均为全球行业龙头,染料批复产能43万吨(建成33万吨),中间体11.95万吨,并建有上虞循环经济产业园、通过收购德司达掌控全球染料渠道,行业地位稳固。
经营业绩方面,龙盛近三年总营收由2023年153.03亿元、2024年158.84亿元回落至2025年133.13亿元,整体呈见顶回落;2025年染料收入72.78亿元,同比仅降4.12%,毛利率34.38%、较上年提升2.71个百分点,连续十年保持分散染料全球产量第一。在行业普遍承压下,龙盛凭全球定价权、一体化成本优势与高客户粘性,维持了远优于同业的中高端盈利水平。
更多行业分析详见智研咨询发布的《中国染料行业市场竞争态势及投资方向分析报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国染料行业市场竞争态势及投资方向分析报告
《2027-2033年中国染料行业市场竞争态势及投资方向分析报告》共十章,包含染料所属行业进出口市场分析,染料行业主要企业生产经营分析,染料行业发展趋势分析与预测等内容。


 公众号
 小程序
 微信咨询