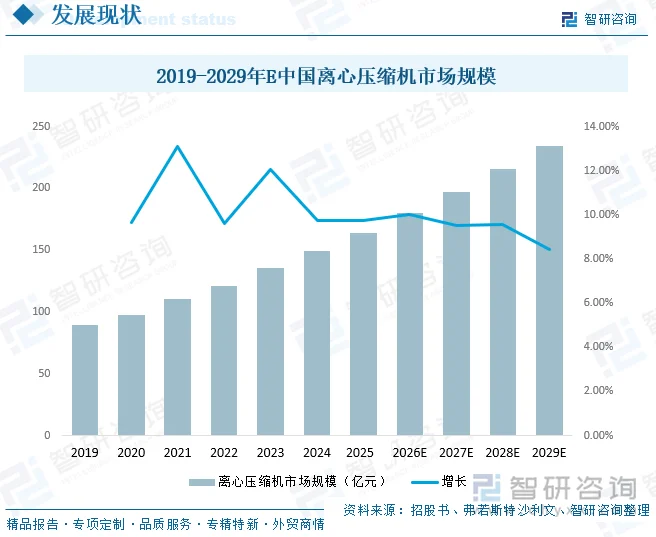
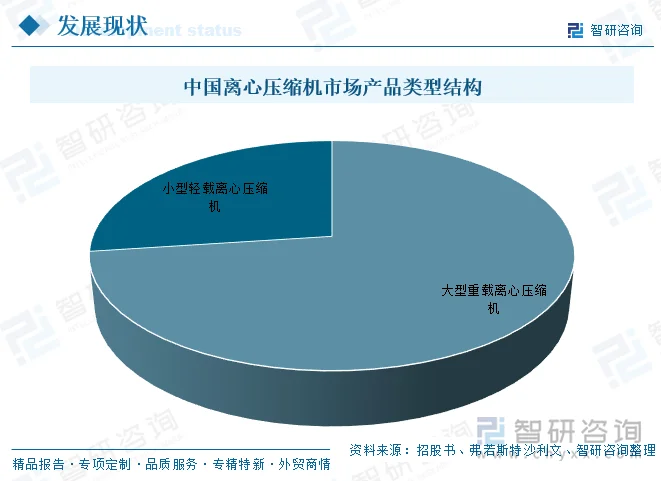
内容概要:离心压缩机是石化、空分、煤化工、天然气等领域的核心工艺装备,市场需求来自传统产业新建投资、存量技改维保以及CCUS、氢能、压缩空气储能等能源转型新兴赛道,叠加国产替代、大型化工基地建设、能效管控等因素支撑行业扩容,国内市场规模从2019年89.2亿元增长至2025年163.5亿元,预计2026年、2027年、2029年分别达到179.9亿元、197亿元、234亿元,增长稳健;从金额结构看,技术壁垒更高、价值占比更大的大型重载机型占72.9%,小型轻载机型占27.1%。
上市企业:陕鼓动力(601369.SH)、沈鼓集团[601091]
相关企业:阿特拉斯·科普柯(AtlasCopco)、英格索兰(IngersollRand)、西门子能源(SiemensEnergy)、贝克休斯(BakerHughes)、曼恩能源方案(MANEnergySolutions)
关键词:离心压缩机行业产业链、离心压缩机行业政策法规、离心压缩机市场规模、离心压缩机市场结构、离心压缩机市场竞争格局、离心压缩机行业发展趋势
一、离心压缩机行业定义及壁垒
离心压缩机属于气体在叶轮叶道内沿径向方向流动的透平压缩机,即气体流动方向垂直于轴线,利用高速旋转的叶轮对气体做功,通过离心力将动能转化为压力能,实现气体压缩。根据中国通用机械工业年鉴,离心压缩机年产量仅占中国整体风机市场的不到0.1%,但凭借其技术性能和高附加值,贡献了超过25%的风机市场产值,在节能高效、低排放等方面优势突出,于市场中占据重要地位。
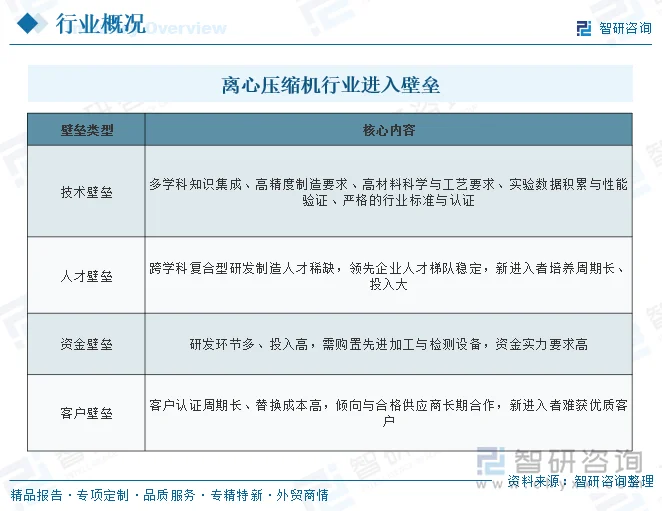
离心压缩机属于技术密集与知识密集型的高端装备制造业,新进入者面临多重壁垒,主要体现在以下四个方面:技术壁垒方面,产品涉及机械工程、空气动力学、结构强度、材料科学等多学科集成,对叶轮、轴承、密封件等关键部件加工精度要求极高,且需要大量实验数据积累与严格的行业标准认证;人才壁垒方面,具备跨学科知识的复合型研发与制造人才相对稀缺,领先企业已建立稳定的人才梯队,新进入者培养周期长、投入大;资金壁垒方面,研发涉及仿真、实验、定型等多环节,且需购置先进加工与检测设备,资金需求持续且高昂;客户壁垒方面,客户对产品可靠性、稳定性要求高,供应商认证周期长、替换成本高,新进入者短期内难以获取优质客户资源。
二、离心压缩机行业发展现状
离心压缩机是石化、空分、煤化工、天然气领域的核心工艺装备,国内市场持续扩容。离心压缩机需求由传统产业新增投资、存量技改维保以及能源转型新兴赛道共同驱动。传统端,炼油、乙烯、煤化工、空分、天然气长输与LNG项目投产带来新增设备订单,同时节能、环保政策倒逼老旧机组更新改造,持续释放替换与维保需求;新兴端,CCUS、氢能、压缩空气储能、绿色化工等低碳产业快速发展,开辟全新增量市场。此外,国产替代、大型化工基地建设、工业能效管控政策,以及设备全生命周期运维需求,共同支撑行业需求增长。据统计,中国离心压缩机市场规模由2019年的89.2亿元增长至2025年的163.5亿元;在工业化与能源转型推动下,预计2026年市场将增至179.9亿元,2027年将达到197亿元,2029年将达到234亿元,行业保持稳健增长态势。
按年销售金额统计,中国离心压缩机市场中大型重载离心压缩机占比达72.9%,小型轻载离心压缩机占比27.1%。大型重载产品因采用更先进的技术与更复杂的结构设计,通常具有更高效率与更低能耗,是市场价值的主要承载主体。
相关报告:智研咨询发布的《中国离心压缩机行业发展现状调查及市场分析预测报告》
三、离心压缩机行业产业链
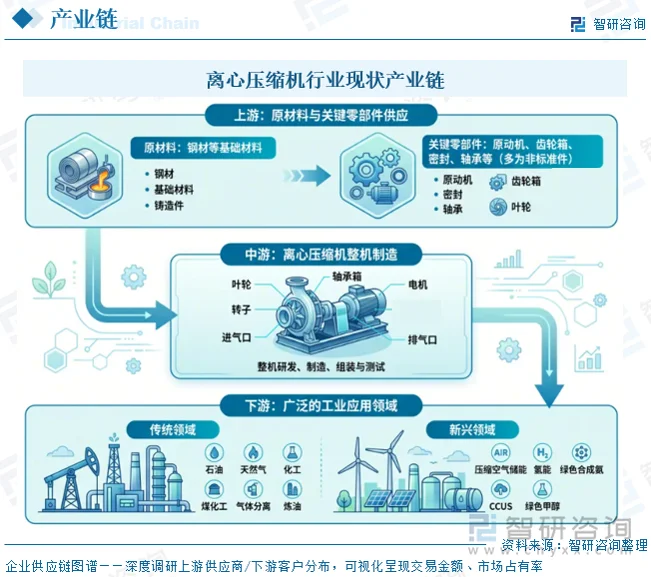
离心压缩机产业链上游为原材料与关键零部件供应,中游为离心压缩机整机制造,下游覆盖广泛的工业应用领域,主要包括包括石油、天然气、化工、煤化工、气体分离等传统领域,以及压缩空气储能、氢能、CCUS、绿色合成氨、绿色甲醇等新兴领域。
四、离心压缩机行业发展环境-相关法规政策
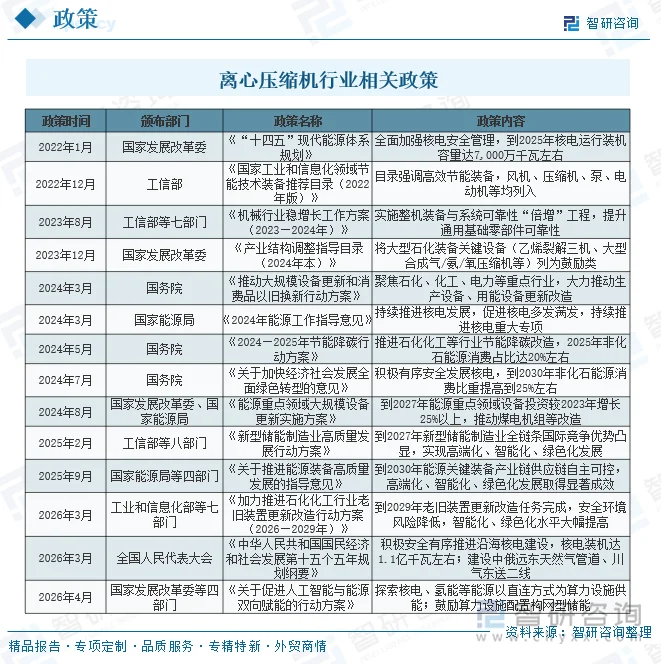
在“双碳”目标与制造业高质量发展背景下,国家通过提升能效标准、鼓励关键核心装备技术攻关、支持高端通用设备国产化替代等方式,引导压缩机行业向高效化、智能化、高端化方向发展。
五、离心压缩机行业竞争格局
1、主要企业
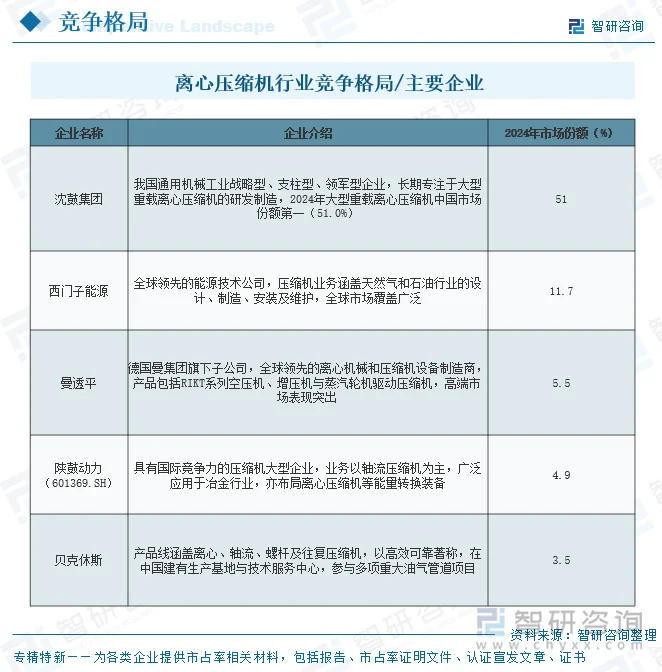
中国离心压缩机市场呈现“外资主导高端、国产龙头在大型重载领域实现强势突围”的分层竞争格局。在技术要求最高的大型重载离心压缩机领域,国产替代已取得决定性进展;而在整体市场中,国际巨头西门子能源、曼透平与国内陕鼓动力、贝克休斯等品牌仍凭借技术积累占据相当份额。这些企业在工艺气体压缩、LNG、氢气压缩等高端应用领域具有深厚的技术积累和项目经验,具技术路线与业务侧重。
国内企业沈鼓集团是我国通用机械工业的战略型、支柱型、领军型企业,承担了为石油、化工、电力、天然气、新能源等领域提供重大技术装备和成套解决方案的国产化任务,是世界上少数能够自主设计制造大型复杂压缩机、高端核主泵等重大技术装备的制造厂商之一。2024年按大型重载离心压缩机销售额规模计,沈鼓集团以51.0%的市场份额位居中国行业第一位,前五大企业合计占有76.6%的市场份额,呈现较高的市场集中度。
2、代表企业-沈鼓集团股份有限公司
沈鼓集团是我国通用机械工业的战略型、支柱型、领军型企业,承担了为石油、化工、电力、天然气、新能源等领域提供重大技术装备和成套解决方案的国产化任务,是世界上少数能够自主设计制造大型复杂压缩机、高端核主泵等重大技术装备的制造厂商之一。公司聚焦能源化工装备制造、工业服务和战略新兴产业三大业务板块,核心产品包括离心压缩机、往复压缩机及核泵,其中离心压缩机以大型重载离心压缩机为主,在2024年中国大型重载离心压缩机市场销售额份额位居行业第一(51.0%),并参与“离心压缩机技术与装备国家地方联合工程研究中心”等国家级创新平台建设。
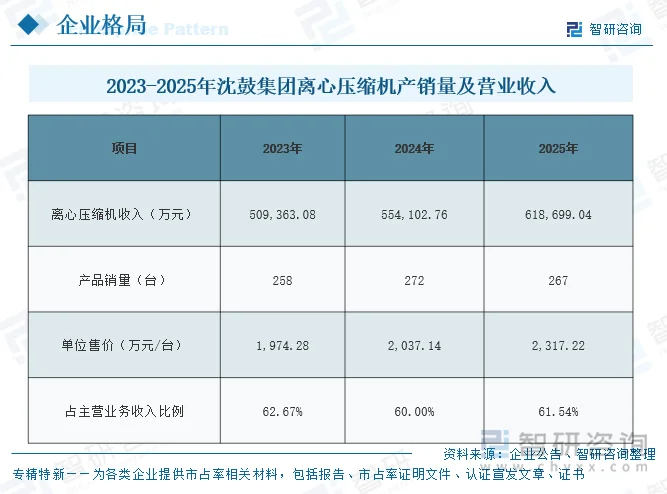
2023—2025年,沈鼓集团离心压缩机产品收入由509,363.08万元增长至618,699.04万元,占主营业务收入比例稳定在60%以上,年复合增长率约10%,保持稳健增长。销量方面,三年分别为258台、272台、267台;受益于大型炼化一体化及出口项目占比提升,单位售价由1,974.28万元/台上升至2,317.22万元/台,产品附加值持续提高。
六、离心压缩机行业发展趋势
在“双碳”目标、新型工业化与能源转型共同驱动下,中国离心压缩机行业正由以新增设备为主,向“新增+存量改造+新兴应用+全球布局”多元并进演进。政策端的节能降碳、设备更新与高端装备国产化导向,将持续打开市场空间;需求端传统能源化工的稳定扩张与压缩空气储能、氢能、CCUS等新兴场景的崛起,则为行业注入中长期增长动能。
1、存量改造需求逐渐凸显
随着能效标准提升与老旧设备能耗高、效率低问题凸显,压缩机改造与替换需求成为重要驱动力。政策强力推动节能改造,企业引入新型高效能压缩机或定制化改造以降低能耗与维护成本,并增加智能化监测功能,存量市场成为行业持续增长的关键支点。
2、新兴下游应用逐步拓展
在能源转型与低碳经济推动下,压缩空气储能、氢能、CCUS、绿色合成氨、绿色甲醇等新兴领域快速成长,为压缩机提供全新增长点。压缩机是压缩空气储能系统的关键设备,并在氢能生产、储运及碳捕集利用封存等环节扮演重要角色,相关技术创新与研发投入持续加大。
3、企业出海成为业内发展共识
中国压缩机产业链国际化布局与优化成为关键策略。以沈鼓集团、陕鼓动力为代表的领军企业通过全球供应链整合、海外研发中心与生产基地建设,实现设计与制造本地化,降低物流成本并快速响应国际市场需求,积极参与海外产业园区与集群构建,夯实“品牌出海”基础。
4、高端化、智能化、绿色化加速融合
在政策引导与市场需求双重作用下,行业向高能效产品重点倾斜,数字化交付、数字孪生、智能制造与全生命周期服务(如“沈鼓云”工业互联网平台)加速渗透,推动产品与服务的智能化升级,绿色低碳成为企业核心竞争力的重要构成。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国离心压缩机行业发展现状调查及市场分析预测报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国磁悬浮离心压缩机行业市场运行格局及发展潜力研判报告
《2027-2033年中国磁悬浮离心压缩机行业市场运行格局及发展潜力研判报告》共十一章,包含 2022-2026年磁悬浮离心压缩机行业各区域市场概况,磁悬浮离心压缩机行业主要优势企业分析,2027-2033年中国磁悬浮离心压缩机行业发展前景预测等内容。


 公众号
 小程序
 微信咨询