


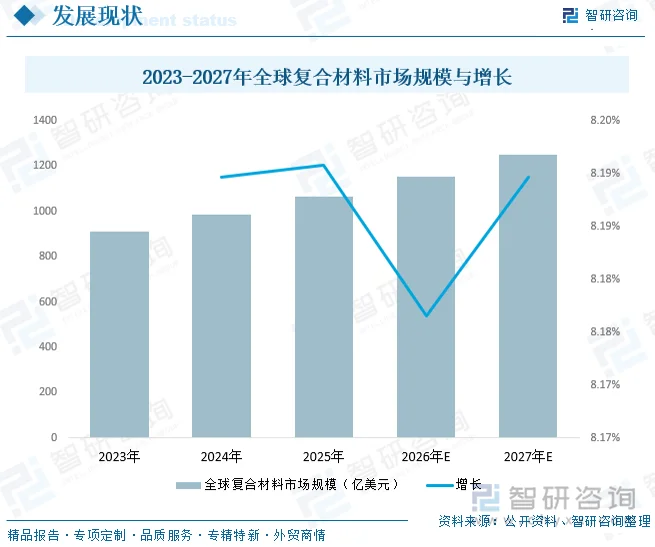
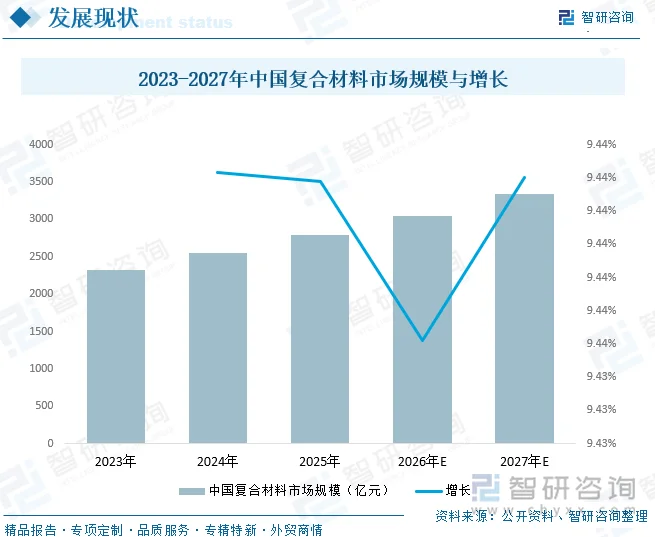
内容概要:全球复合材料市场保持稳健扩张态势,2023年市场规模为910.90亿美元,预计2026年增长至1153.40亿美元,2023-2026年年复合增长率8.19%,增长节奏平稳,其需求主要由风电、航空航天、汽车轻量化、海洋工程等领域拉动,全球能源转型、欧美航空业复苏、新能源车轻量化及海工防腐等持续拓展产品应用空间,但受高端下游项目周期长、海外制造业扩产偏慢等因素制约,整体增速相对温和;相比之下,我国复合材料市场增长动能更强,2023年市场规模2326.97亿元,预计2026年达到3050.00亿元,同期年复合增长率9.44%,增速高于全球水平,国内市场受益于多元内需支撑,风电大兆瓦化带来高性能材料增量,叠加新能源汽车轻量化、光伏、轨道交通、储能、基建防腐等场景持续扩容,同时依托完善的产业链配套与技术迭代,不断降低应用成本、加速产品渗透,在制造业升级与双碳目标驱动下,展现出更突出的需求韧性与增长潜力。
上市企业:中国巨石[600176]、中材科技(泰山玻纤)[002080]、国际复材[301526]、吉林化纤[000420]、中复神鹰[688295]、光威复材[300699]、中简科技[300777]、恒神股份[832397(新三板)]、上海石化[600688]、泰和新材[002254]
相关企业:科建高分子材料(上海)股份有限公司(科建股份)、上海新珂复合材料有限公司、一重龙申(齐齐哈尔)复合材料有限公司
关键词:复合材料行业发展全景、复合材料行业产业链、复合材料行业政策法规、复合材料市场规模、复合材料市场竞争格局、复合材料行业发展趋势
一、复合材料行业定义及分类
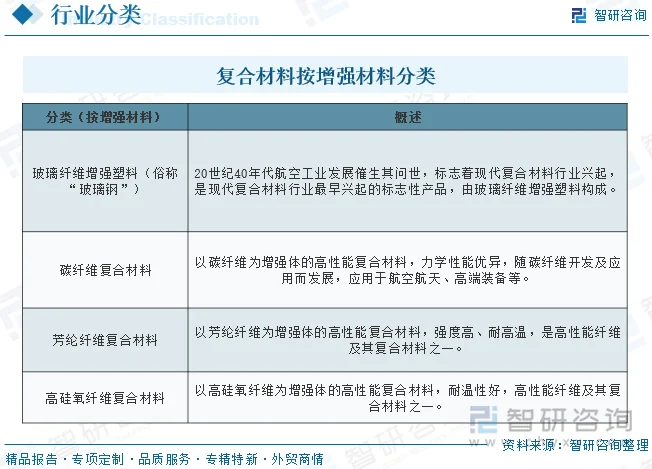
复合材料是指将两种或两种以上不同性质的材料,通过物理或化学的方法,在宏观上组成具有新性能的材料。它既保留了原组成材料的主要特色,又能在各组成材料的性能上互相取长补短,使其综合性能优于原组成材料,从而满足各种不同的应用要求。根据增强材料的类型差异,复合材料可划分为玻璃纤维增强、碳纤维、芳纶纤维、高硅氧纤维等若干类别,其应用层级与性能定位随增强纤维的不同而呈现明显分化。
二、复合材料行业发展现状
全球复合材料需求主要由能源转型、交通轻量化、航空航天以及海洋工程等赛道驱动,风电是最主要的需求支柱,海外风电项目稳步落地拉动玻纤、碳纤复合材料的采购需求;同时新能源汽车减重、商用飞机订单交付、海上装备防腐升级持续创造增量需求,但海外下游行业资本开支节奏分化、高端复合材料认证周期漫长,一定程度上约束了需求释放速度。从市场规模增长来看,2023年全球复合材料市场规模910.90亿美元,预计2026年提升至1153.40亿美元,2023—2026年年复合增长率8.19%,行业整体处于稳健扩张通道,增长斜率平缓,呈现稳步抬升的特征。预计2027年市场规模约为1247.86亿美元。
国内复合材料需求由双碳战略与制造业升级共同拉动,风电大兆瓦化、海上风电建设持续释放大量需求,新能源汽车轻量化、光伏辅材、轨道交通、储能装备、基建防腐等应用场景不断拓宽,国内产业链配套完善、新品落地周期短,相比海外更容易实现新材料的规模化推广,内需拉动作用突出。从市场规模增长来看,2023年我国复合材料市场规模2326.97亿元,预计2026年增长至3050.00亿元,年复合增长率9.44%,增速高于全球水平,市场规模扩张力度更强,行业增长动能更充足。预计2027年市场规模约为3337.92亿元。
相关报告:智研咨询发布的《中国复合材料行业市场全景调研及未来趋势研判报告》
三、复合材料行业产业链
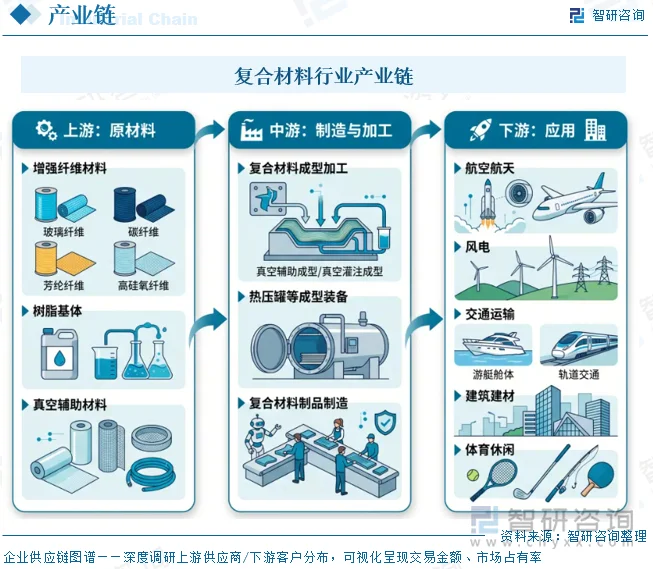
复合材料产业链由上游原材料与辅助材料、中游成型加工与制品制造、下游多元应用构成。上游以增强纤维(玻璃纤维、碳纤维、芳纶纤维、高硅氧纤维等)和树脂基体为核心,并配套真空辅助材料等工艺耗材;中游依托真空辅助成型(真空灌注成型)等工艺及热压罐等核心装备完成制品成型;下游则深度融入航空航天、风电、交通运输、建筑等多个领域,应用场景持续拓宽。
四、复合材料行业发展环境-法规与政策
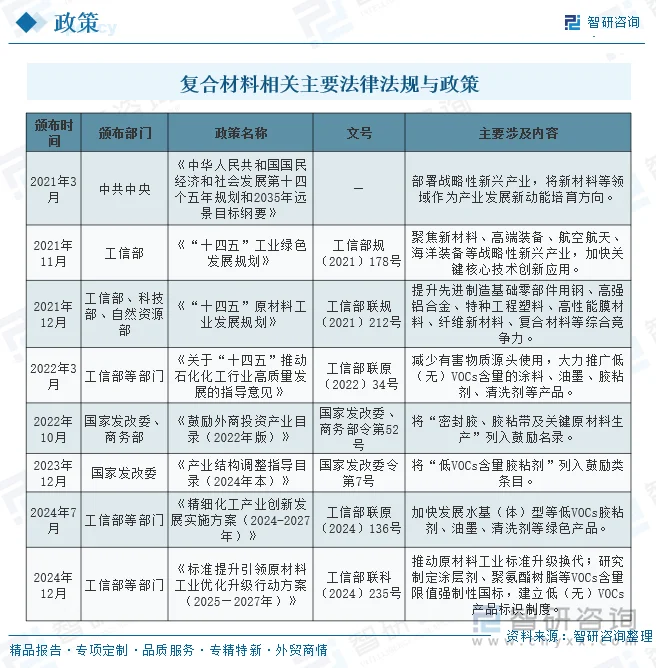
复合材料作为新材料产业的重要组成,受到国家及地方层面政策的高度聚焦与扶持。所提供资料列示了行业相关的主要法律法规与政策,其中《“十四五”原材料工业发展规划》明确将“复合材料”列入需提升综合竞争力的范畴,其余政策则从新材料、高性能纤维、胶粘剂绿色化等维度为复合材料产业链提供支撑。
五、复合材料行业竞争格局
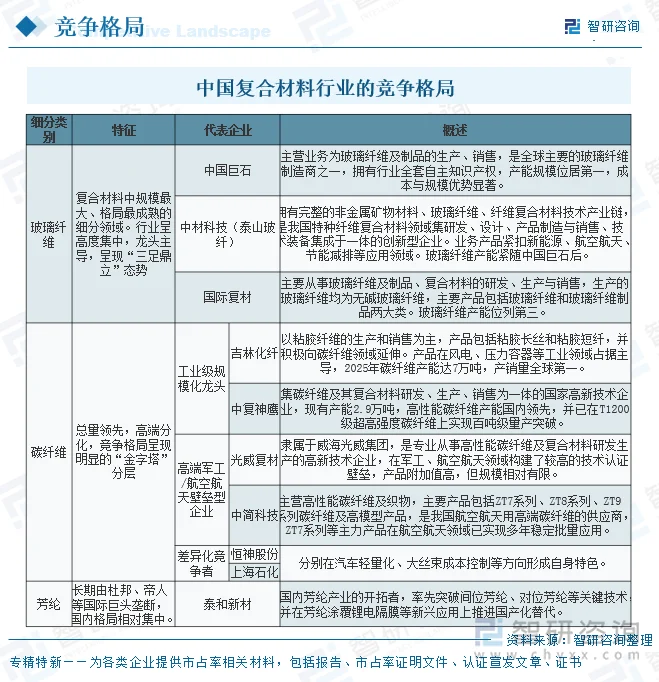
中国复合材料行业的竞争格局呈现显著的结构性分化特征:整体产能规模全球领先,但通用品领域竞争激烈、利润承压,而高端产品领域仍由国际巨头主导,国内少数头部企业正在特定细分赛道构建壁垒。
中国复合材料行业的竞争格局可以概括为:玻纤看龙头集中度,碳纤维看高端突破能力,芳纶看国产替代进度。行业整体正处于从“产能第一”向“价值第一”转型的关键阶段,未来具备稳定渠道、资金实力和技术壁垒的企业将逐步扩大优势,而同质化产能面临出清压力。
六、复合材料行业发展趋势
复合材料行业正处于应用场景不断拓展、高性能化持续推进、市场规模稳健增长的上升周期,在战略性新兴产业中的地位日益凸显,未来将沿着多元化应用、高性能纤维驱动、规模扩张与轻量化绿色化等方向协同发展。
1.应用领域持续多元化拓展
复合材料自兴起后应用场景不断拓展,目前已深度融入航空航天、风电、交通运输、建筑等多个领域,应用领域的多元化不仅彰显了行业特点,更推动了市场规模的持续增长,展现出强劲的发展势头与广阔前景。
2.高性能纤维材料驱动产品升级
玻璃纤维增强塑料之后,碳纤维、芳纶纤维、高硅氧纤维等高性能纤维及其复合材料先后得到开发及应用,增强纤维的性能跃升持续拉升复合材料制品的力学与环境适应性,为航空航天、风电等高端场景提供材料基础。
3.轻量化与绿色化成为重要方向
在汽车、航空等领域轻量化趋势,以及国家推动胶粘剂等材料绿色化、低VOCs化的政策导向下,复合材料凭借减重增效与可设计的环保特性,契合产业升级与“双碳”目标,未来发展动能充足。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国复合材料行业市场全景调研及未来趋势研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国层状金属复合材料行业市场现状分析及发展战略研判报告
《2027-2033年中国层状金属复合材料行业市场现状分析及发展战略研判报告》共十一章,包含2022-2026年层状金属复合材料行业各区域市场概况,层状金属复合材料行业主要优势企业分析,2027-2033年中国层状金属复合材料行业发展前景预测等内容。


 公众号
 小程序
 微信咨询



