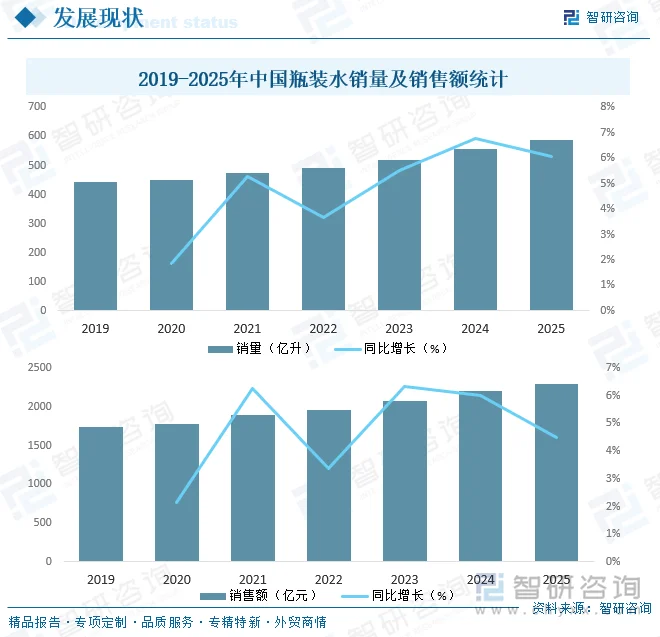
内容概况:作为刚需属性突出的基础民生快消品,中国瓶装水市场呈现出持续、稳健且高质量的增长态势,从销量来看,由2019年的443.6亿升稳步攀升至2025年的589.4亿升,累计增长约32.9%,年均复合增长率(CAGR)约为4.8%;从销售额来看,由2019年的1739.1亿元扩容至2025年的2298.2亿元,累计增长约32.1%,突破两千亿元大关,年均复合增长率约为4.7%。值得注意的是,这一期间量价增速高度匹配,销售额的增长几乎完全由销量扩张驱动,整体终端均价保持相对稳定(约在3.9元/升左右),充分体现了瓶装水作为高频刚需民生产品的“普惠”和“抗周期”属性。尽管经历了宏观环境的波动,该市场依然展现出强大的韧性与扩容潜力,为下游销售渠道(便利店、餐饮、即时零售等)的协同发展以及食品工业数字化转型提供了广阔的市场腹地。
相关上市企业:农夫山泉(09633.HK)、华润饮料(02460.HK)、康师傅控股(00322.HK)、可口可乐(KO)
相关企业:西藏冰川矿泉水有限公司、景田(深圳)食品饮料集团有限公司、杭州娃哈哈集团有限公司、今麦郎食品股份有限公司、四川蓝剑饮品集团有限公司、深圳市翠林饮品有限公司、哈尔滨名人食品有限公司、昆仑山矿泉水有限公司、乐百氏(广东)饮用水有限公司、深圳益力矿泉水集团有限公司、广州屈臣氏食品饮料有限公司
关键词:瓶装水市场政策、瓶装水产业链、瓶装水销售额、瓶装水竞争格局、瓶装水发展趋势
一、概述
1、定义及分类
瓶装水通常是指密封于符合食品安全标准和相关规定的塑料瓶、玻璃瓶等容器中,可供人们直接饮用的水产品。其核心属性在于“密封包装、即开即饮、水源决定品质”,生产需经过水源处理、多级过滤杀菌、无菌灌装等工序,是典型的民生刚需快消品,也是软饮料行业中规模最大、消费频次最高的品类之一。
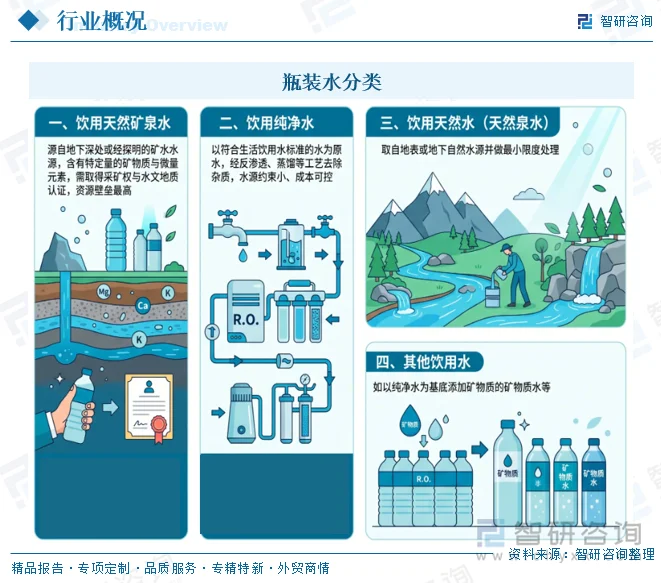
作为包装饮用水的重要组成部分,瓶装水的产品矩阵十分丰富,按水源与水质属性划分,瓶装水可分为四大类:一是饮用天然矿泉水,源自地下深处或经探明的矿水水源,含有特定量的矿物质与微量元素,需取得采矿权与水文地质认证,资源壁垒最高;二是饮用纯净水,以符合生活饮用水标准的水为原水,经反渗透、蒸馏等工艺去除杂质,水源约束小、成本可控;三是饮用天然水(天然泉水),取自地表或地下自然水源并做最小限度处理;四是其他饮用水,如以纯净水为基底添加矿物质的矿物质水等。
2、行业特点
瓶装水行业具有“高频刚需、低单价高周转”的典型特征,消费需求受人口基数、城镇化与饮水习惯变迁驱动,表现出较强的抗周期属性。同时,行业存在显著的品牌心智壁垒与渠道壁垒:头部企业凭借长期广告投放占领消费者认知,依托覆盖数百万终端的经销网络构建护城河;而天然矿泉水品类还叠加了稀缺水源地的资源壁垒。此外,行业毛利率相对较高,但近年来价格战频发,低端产能加速出清,产品向天然化、高端化结构性升级的趋势明确。
二、市场政策
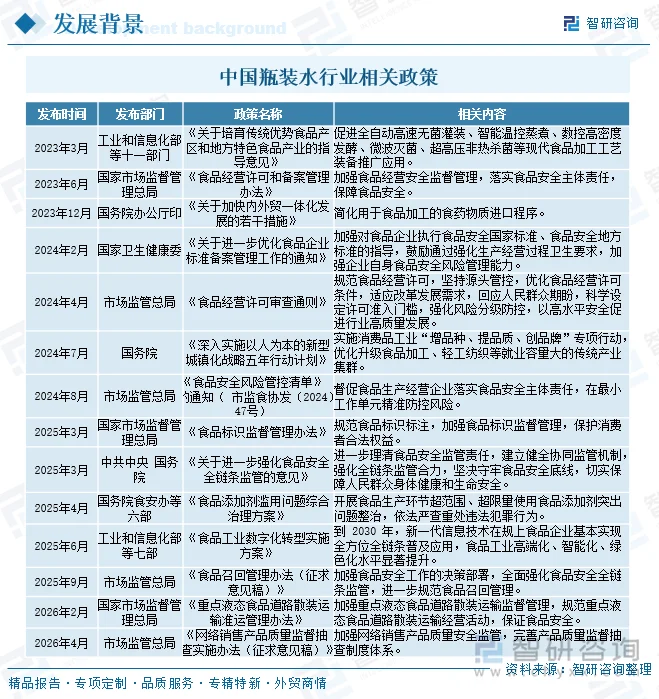
近年来,我国高度重视食品安全,相继发布《关于培育传统优势食品产区和地方特色食品产业的指导意见》《食品经营许可和备案管理办法》《关于加快内外贸一体化发展的若干措施》《关于进一步优化食品企业标准备案管理工作的通知》《食品经营许可审查通则》《深入实施以人为本的新型城镇化战略五年行动计划》《食品安全风险管控清单》《食品标识监督管理办法》《关于进一步强化食品安全全链条监管的意见》《食品添加剂滥用问题综合治理方案》《食品工业数字化转型实施方案》《食品召回管理办法(征求意见稿)》《重点液态食品道路散装运输准运管理办法》《网络销售产品质量监督抽查实施办法(征求意见稿)》等一系列政策,从食品加工工艺装备推广、经营许可与备案、企业标准管理、风险管控、标识规范、添加剂治理、全链条监管、数字化转型、召回管理以及液态食品运输和网络销售监管等方面,构建起覆盖瓶装水生产、流通、销售全链条的食品安全治理体系。对瓶装水行业而言,既强化了企业主体责任和食品安全风险防控,推动无菌灌装、智能化、绿色化等先进工艺应用,又进一步规范生产经营秩序和市场竞争环境,为提升产品质量、保障消费安全、促进行业高质量发展提供了有力制度保障。
三、产业链
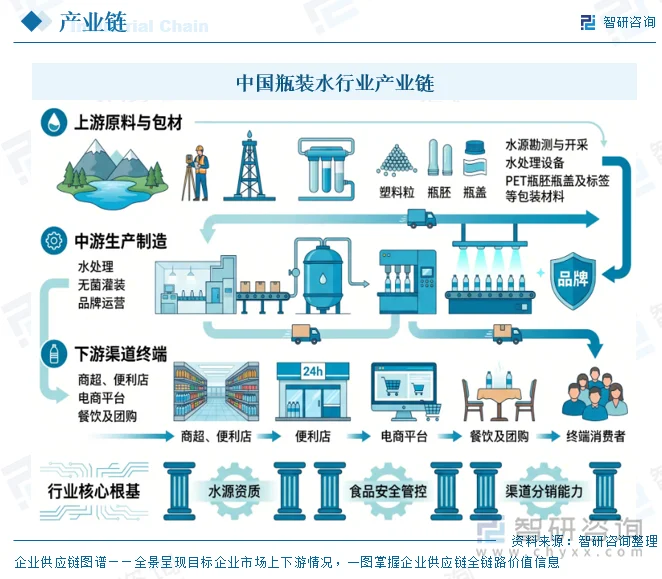
瓶装水产业链呈“上游原料与包材—中游生产制造—下游渠道终端”三级结构。上游涵盖水源勘测与开采、水处理设备、PET瓶胚瓶盖及标签等包装材料;中游为水处理、无菌灌装、品牌运营环节;下游经商超、便利店、电商平台、餐饮及团购等渠道触达终端消费者。水源资质、食品安全管控与渠道分销能力共同构成行业核心根基,上游资源与中游工艺决定产品品质上限,下游网络则决定市场触达广度。
相关报告:智研咨询发布的《中国瓶装水行业市场深度分析及投资前景展望报告》
四、发展现状
作为刚需属性突出的基础民生快消品,中国瓶装水市场呈现出持续、稳健且高质量的增长态势,从销量来看,由2019年的443.6亿升稳步攀升至2025年的589.4亿升,累计增长约32.9%,年均复合增长率(CAGR)约为4.8%;从销售额来看,由2019年的1739.1亿元扩容至2025年的2298.2亿元,累计增长约32.1%,突破两千亿元大关,年均复合增长率约为4.7%。值得注意的是,这一期间量价增速高度匹配,销售额的增长几乎完全由销量扩张驱动,整体终端均价保持相对稳定(约在3.9元/升左右),充分体现了瓶装水作为高频刚需民生产品的“普惠”和“抗周期”属性。尽管经历了宏观环境的波动,该市场依然展现出强大的韧性与扩容潜力,为下游销售渠道(便利店、餐饮、即时零售等)的协同发展以及食品工业数字化转型提供了广阔的市场腹地。
五、竞争格局
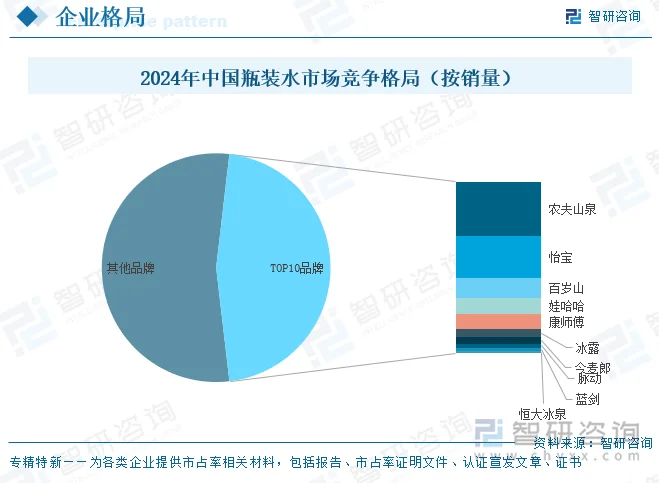
中国瓶装水市场竞争格局呈现出“头部集中、长尾分散”的显著特征。从销量数据来看,2024年行业TOP10品牌合计市场份额仅为46.3%,而以区域性品牌和中小品牌为主的“其他品牌”占据了高达53.7%的市场份额,这表明瓶装水行业虽然规模庞大,但市场集中度相对有限,长尾效应极为明显,仍存在大量的区域性和差异化竞争机会。
具体而言,第一梯队“双寡头”格局稳固:农夫山泉以14.5%的销量份额稳居榜首,怡宝以11.5%紧随其后,两者合计拿下26%的市场份额,领先优势明显。第二梯队竞争激烈:百岁山凭借天然矿泉水的差异化定位占据5.4%的份额,娃哈哈(4.3%)与康师傅(4.0%)作为传统国民品牌继续保有一定基本盘。第三梯队及细分市场:冰露(2.3%)、今麦郎(1.8%)等依托性价比和下沉渠道占据一席之地;脉动(1.0%)、蓝剑(0.8%)、恒大冰泉(0.7%)等则代表了功能化、区域化及高端细分领域的探索。
整体来看,当前中国瓶装水市场品牌众多、竞争白热化。头部品牌正凭借水源地优势、强大的品牌力和全渠道渗透不断筑高壁垒;而腰部品牌及众多中小品牌则依靠价格优势、渠道深耕或差异化定位在夹缝中求生。未来,随着行业进入存量博弈和消费升级阶段,行业洗牌与集中度提升将是大概率趋势,如何在细分赛道突围以及提升渠道运转效率,将是各大品牌争夺市场份额的关键。
六、发展趋势
1、产品健康化与功能化升级
随着居民健康管理意识的不断深化,瓶装水消费正从“解渴”向“养身”跃迁,健康化与功能化将成为产品迭代的主线。天然矿泉水、天然水凭借更优的水源背书与矿物质构成,将持续挤占传统纯净水的份额;与此同时,围绕特定人群与场景的功能化细分加速涌现,婴幼儿水、母婴水、低钠水、富氢水、电解质水等品类不断扩充产品矩阵。水源地认证、水质透明化与可追溯体系将成为品牌建立信任的核心抓手,产品竞争逐步从单纯的水源之争,升级为“水质+功能+场景”的综合价值之争,推动行业整体向高品质、高附加值方向演进。
2、高端化与品类结构持续优化
行业增长逻辑正由“规模扩张”转向“价值深耕”,高端化与品类结构优化是确定性方向。在量增放缓的背景下,单价提升成为头部企业维持增长的关键,天然矿泉水、天然水等具备稀缺属性的品类,凭借水源壁垒与心智溢价,有望持续获得高于行业平均的增速。大包装家庭用水与一次性桶装水的渗透,打开了厨房替代自来水的新场景;而玻璃瓶装、设计师包装等高端形态,则满足礼品与品质消费诉求。品类结构将沿“纯净水—天然水—矿泉水—功能水”逐级上移,中高端占比稳步抬升。
3、渠道多元化与即时零售崛起
渠道格局正从传统线下零售向全渠道、近场化纵深演变。便利店凭借即兴消费属性仍将是核心终端,但电商平台、即时零售与社区团购的崛起,正在重塑购买半径与履约效率,使大包装水的家庭配送更加便捷,进一步激活家庭场景需求。会员店、折扣业态与下沉市场的渠道下沉,为不同价格带产品提供了分层触达路径;餐饮、特通与团购渠道则依据业态差异走向精细化运营。渠道能力的比拼,将从单纯的网点覆盖,升级为数字化分销、终端精细化与近场履约的综合较量。
4、绿色低碳与智能化转型
在“双碳”目标与限塑政策约束下,绿色低碳与智能化将成为行业长期转型的双引擎。包装端,轻量化瓶身、再生PET(rPET)与可回收设计将逐步成为标配,推动全生命周期减碳;生产端,高速无菌灌装、智能检测与工业物联网加速普及,助力降本增效与品质稳定。数字化溯源、智能瓶盖、互动营销等应用,则强化消费端与品牌的连接。具备绿色供应链与智能制造能力的企业,将在成本、合规与品牌声誉上构筑新一轮竞争优势,行业竞争维度持续向可持续与高质量延展。
更多行业分析详见智研咨询发布的《中国瓶装水行业市场深度分析及投资前景展望报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国瓶装水行业市场深度分析及投资前景展望报告
《2027-2033年中国瓶装水行业市场深度分析及投资前景展望报告》共十五章,包含中国重点瓶装水企业经营分析,2027-2033年中国瓶装水行业发展前景预测分析,瓶装水企业制定“十四五”发展战略研究分析等内容。


 公众号
 小程序
 微信咨询