内容概况:中国癫痫患者群体基数庞大,且诊断率和规范治疗率持续提升,叠加人口老龄化带来的继发性癫痫增多,左乙拉西坦临床用量保持稳健增长。同时,该品种在儿童癫痫、局灶性发作及全面性强直阵挛发作等场景中被广泛推荐,临床渗透率仍有提升空间。2025年,中国左乙拉西坦行业市场规模为19亿元。在集采“以价换量”与一致性评价双重驱动下,国产仿制药快速替代原研(比利时优时比UCB),行业集中度较高且国产替代趋势明确。
上市企业:京新药业(002020)、信立泰(002294)、普洛药业(000739)、华海药业(600521)、华润双鹤(600062)、雅本化学(300261)、联邦制药(3933.HK)、汇宇制药(688553)等
相关企业:重庆圣华曦药业股份有限公司、浙江新赛科药业有限公司、宝利化(南京)制药有限公司、万特制药(海南)有限公司等
关键词:左乙拉西坦主要用途、左乙拉西坦政策体系、左乙拉西坦产业链、左乙拉西坦市场规模、左乙拉西坦竞争格局、左乙拉西坦发展趋势
一、左乙拉西坦行业概述
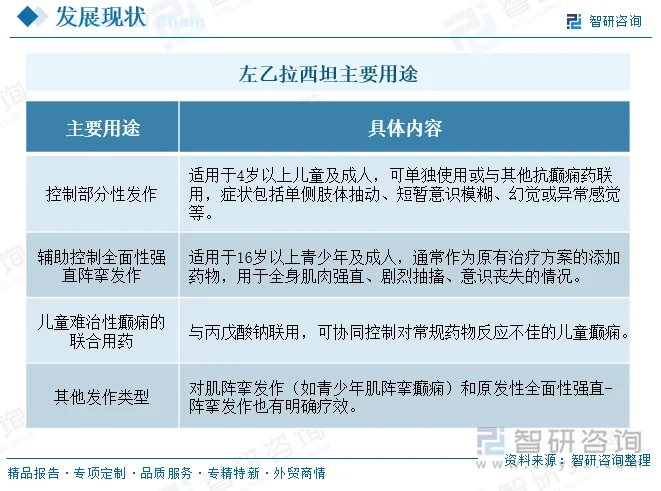
左乙拉西坦是一种新型(第二代)抗癫痫药物(AEDs),化学上属于吡咯烷酮类衍生物,其作用机制区别于传统抗癫痫药——可特异性地与脑内突触囊泡蛋白2A(SV2A)结合,抑制癫痫环路的异常放电,从而阻断癫痫发作。该药由比利时优时比(UCB)公司研制开发,1999年在美国首次上市,商品名为开浦兰(Keppra),2006年原研进口产品获准在中国上市。凭借确切的疗效与良好的安全性、药代动力学特点,左乙拉西坦已被国内外多部权威临床指南共同推荐为一线抗癫痫优选药物,并逐步从成人局灶性发作单药推荐,拓展为覆盖全年龄段、多种发作类型的一线单药及重要添加治疗药物。
二、左乙拉西坦行业政策体系分析
左乙拉西坦行业受政策影响较大,近年来国家政策呈现“鼓励创新升级、强化全生命周期监管、优化医保支付可及性”的导向,逐步规范行业发展,推动行业向高质量、创新化转型。
1、创新与审评审批提速
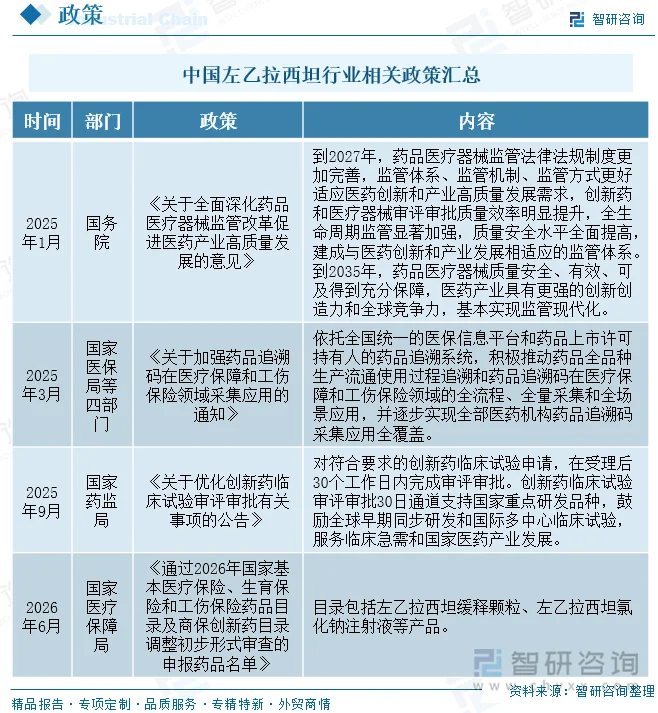
为鼓励医药产业创新升级,国家持续优化药品审评审批流程。2025年1月,国务院发布《关于全面深化药品医疗器械监管改革促进医药产业高质量发展的意见》,提出到2027年,药品医疗器械监管法律法规制度更加完善,监管体系、监管机制、监管方式更好适应医药创新和产业高质量发展需求,创新药和医疗器械审评审批质量效率明显提升,全生命周期监管显著加强,质量安全水平全面提高,建成与医药创新和产业发展相适应的监管体系;到2035年,药品医疗器械质量安全、有效、可及得到充分保障,医药产业具有更强的创新创造力和全球竞争力,基本实现监管现代化。2025年9月,国家药监局发布《关于优化创新药临床试验审评审批有关事项的公告》,对符合要求的创新药临床试验申请,在受理后30个工作日内完成审评审批,创新药临床试验审评审批30日通道支持国家重点研发品种,鼓励全球早期同步研发和国际多中心临床试验,服务临床急需和国家医药产业发展。这些政策为左乙拉西坦新型剂型、改良型新药的研发上市提供了更高效的审评路径。
2、药品追溯与全流程监管
随着药品监管体系的不断完善,药品全生命周期追溯要求持续强化。2025年3月,国家医保局等四部门发布《关于加强药品追溯码在医疗保障和工伤保险领域采集应用的通知》,依托全国统一的医保信息平台和药品上市许可持有人的药品追溯系统,积极推动药品全品种生产流通使用过程追溯和药品追溯码在医疗保障和工伤保险领域的全流程、全量采集和全场景应用,并逐步实现全部医药机构药品追溯码采集应用全覆盖。对于左乙拉西坦这类需要长期服用的抗癫痫药物,追溯码的全面落地有助于保障药品流通安全、防范假劣药品流入市场,同时为医保基金监管提供数据支撑。
3、医保目录准入与支付优化
医保支付政策是影响左乙拉西坦终端可及性的核心变量。2026年6月,国家医疗保障局发布《通过2026年国家基本医疗保险、生育保险和工伤保险药品目录及商保创新药目录调整初步形式审查的申报药品名单》,目录包括左乙拉西坦缓释颗粒、左乙拉西坦氯化钠注射液等产品。这意味着左乙拉西坦的新剂型正在推进医保准入谈判,一旦成功纳入,将显著降低患者长期用药负担,同时推动相关剂型在临床端的放量。政策导向明确支持临床刚需、使用更便利的抗癫痫新剂型进入医保,进一步优化患者的用药可及性。
相关报告:智研咨询发布的《中国左乙拉西坦行业市场全景评估及投资趋势研判报告》
三、左乙拉西坦产业链分析
1、产业链结构
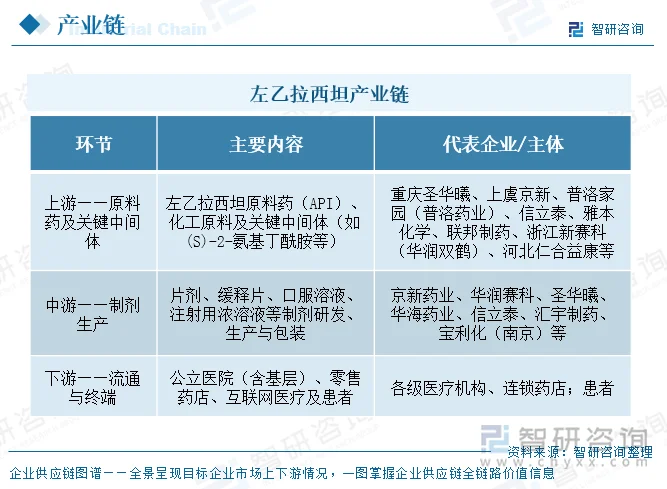
左乙拉西坦产业链上游为化工原料及原料药(API),中游为各类制剂的研发与生产,下游覆盖公立医院(含基层)、零售药店及终端患者。上游原料药的技术与供应能力直接影响中游制剂的成本与稳定性,而中游企业的制剂剂型布局与集采中标能力则决定其在下游终端的市场份额。
2、上游环节分析——原料药情况
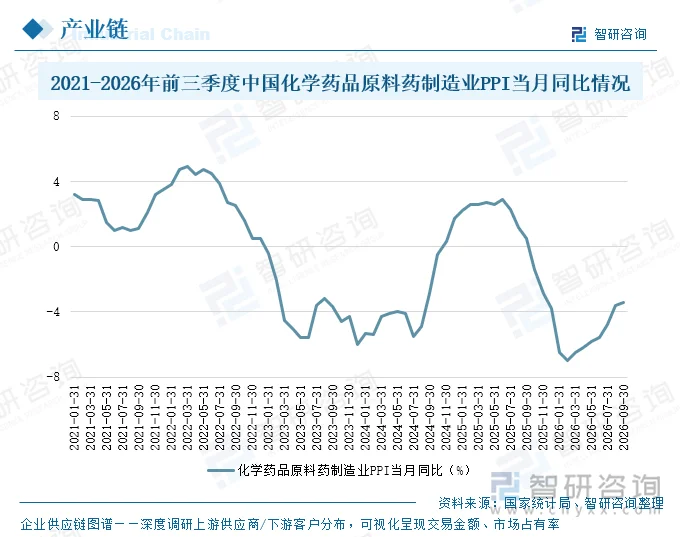
2026年9月,中国化学药品原料药制造业PPI当月同比下降3.4%,延续了近年来原料药价格承压的运行态势。这一数据背后,是产能过剩、集采压价、出口竞争加剧与成本端松动多重因素交织的结果。从成本端看,原料药PPI下降意味着左乙拉西坦上游中间体和原料药采购价格走低,制剂企业的生产成本压力有所缓解。
四、左乙拉西坦行业市场现状分析
1、市场规模
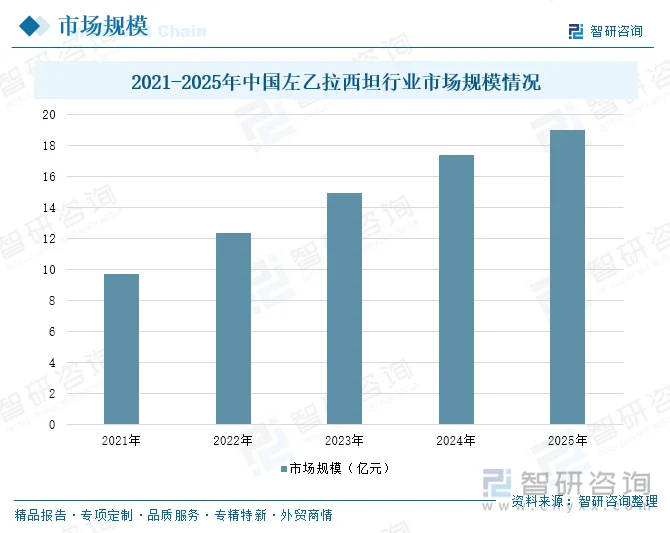
左乙拉西坦作为第二代广谱抗癫痫药物,凭借药物相互作用少、无需常规血药浓度监测、安全性良好等优势,已成为国内抗癫痫治疗的一线核心品种,行业整体呈现“需求稳步扩容、供给格局分散、价格持续承压、剂型加速升级”的运行特征。2025年,中国左乙拉西坦行业市场规模为19亿元。中国癫痫患者群体基数庞大,且诊断率和规范治疗率持续提升,叠加人口老龄化带来的继发性癫痫增多,左乙拉西坦临床用量保持稳健增长。同时,该品种在儿童癫痫、局灶性发作及全面性强直阵挛发作等场景中被广泛推荐,临床渗透率仍有提升空间。
2、竞争格局
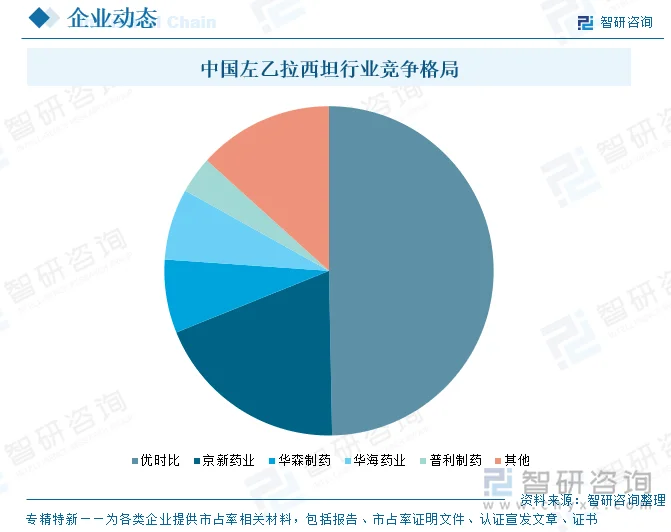
当前,中国左乙拉西坦行业已形成“原研与头部仿制药企主导、细分剂型差异化竞争”的成熟格局。在集采常态化与原料药价格承压的背景下,行业竞争已从单纯的“批文数量战”升级为“成本控制、产业链一体化与剂型壁垒”的综合实力比拼。具体来看,以优时比(UCB)为代表的原研药虽在价格上不占优,但在高端市场及新剂型上保有品牌余量;而以京新药业、华海药业为代表的国内头部企业,凭借“原料药+制剂”一体化优势,在集采中凭借极致成本屡屡中标,以量换价,占据公立医院基本盘。
五、左乙拉西坦行业发展趋势
1、竞争格局加速出清,“原料药+制剂”一体化成为核心生存壁垒
随着国家及地方集采的常态化推进,左乙拉西坦普通片剂等大宗剂型的利润空间已被极限压缩。未来,缺乏原料药自供能力、单纯依靠外购API进行代工生产的中小仿制药企将面临持续亏损,加速退出公立医院主流市场甚至被淘汰。行业竞争的核心将彻底转向成本控制。具备“原料药+制剂”全产业链布局的头部企业(如京新药业、华海药业等),能够通过内部利润调节和规模化优势,在低价环境中维持微利并稳固市场份额。此外,在环保与安全生产标准日益严苛的背景下,原料药端的合规成本将进一步抬升,促使上游产能进一步向环保达标、工艺先进的龙头企业集中,行业整体集中度将迎来显著提升。
2、终端用药结构升级,差异化与高壁垒剂型迎来放量红利
在普通片剂深陷价格战泥潭的同时,左乙拉西坦的细分剂型正迎来结构性机遇。随着临床对精准给药、依从性提升的诉求增加,以及国家鼓励儿童用药政策的落地,口服溶液(专攻儿童及吞咽困难患者)、缓释制剂(减少服药频次,提升依从性)以及注射液(急诊与无法口服场景)的市场占比将稳步提升。从2026年医保目录初审名单纳入左乙拉西坦缓释颗粒、氯化钠注射液等产品可以看出,政策端对高临床价值剂型的支付倾斜明显。未来,企业将纷纷避开普通片剂的红海,将研发与市场重心转向这些技术壁垒较高、竞争格局相对缓和的“蓝海”剂型,以获取更高的产品附加值,制剂差异化将成为企业新的利润增长点。
3、全球化布局与合规升级双轮驱动,加速向高质量制造转型
面对国内市场的存量博弈与价格内卷,开拓海外市场、消化过剩产能成为头部企业的必然选择。未来,具备欧美cGMP认证(如FDA、欧盟CEP)资质的企业,将加速推动左乙拉西坦原料药及高端制剂出口,深度融入全球医药供应链。与此同时,在国内政策层面,随着药品追溯码全流程应用及全生命周期监管的深化,行业的合规门槛和数字化水平将大幅提升。企业必须加速生产线的智能化、绿色化改造(如连续流化学合成工艺的应用),以降低能耗与制造成本。这种由内而外的“合规升级+出海破局”,将倒逼中国左乙拉西坦产业从低端仿制向高质量、国际化制造全面转型。
更多行业分析详见智研咨询发布的《中国左乙拉西坦行业市场全景评估及投资趋势研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国左乙拉西坦行业市场全景评估及投资趋势研判报告
《2027-2033年中国左乙拉西坦行业市场全景评估及投资趋势研判报告 》共九章,包含2022-2026年中国左乙拉西坦行业竞争格局分析,主要左乙拉西坦企业或品牌竞争分析,2027-2033年中国左乙拉西坦行业发展前景预测等内容。


 公众号
 小程序
 微信咨询