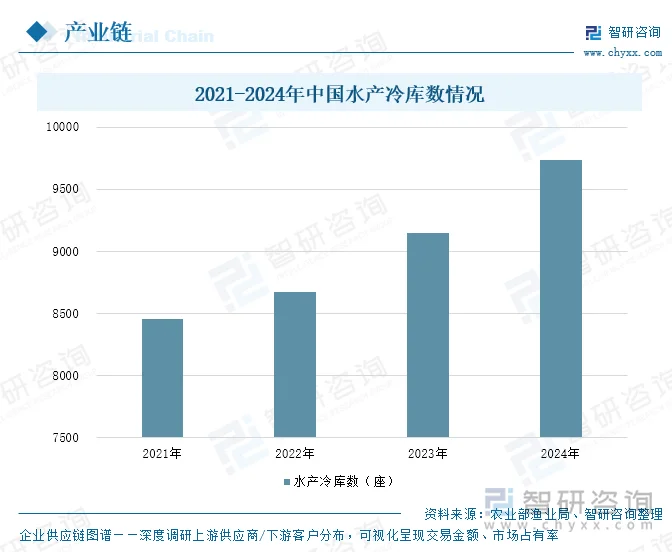
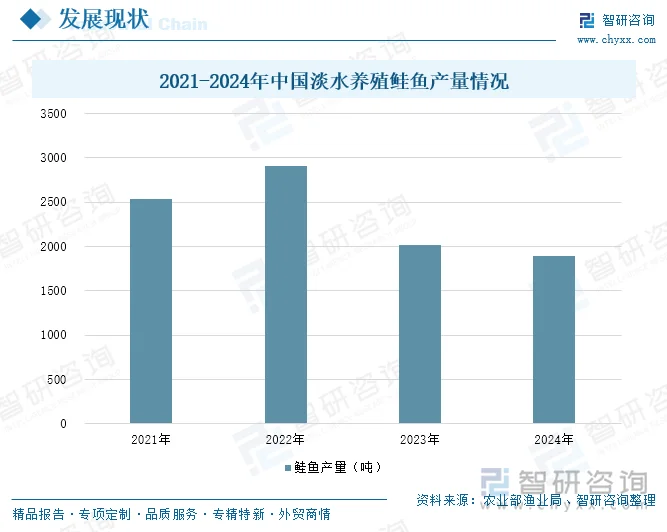
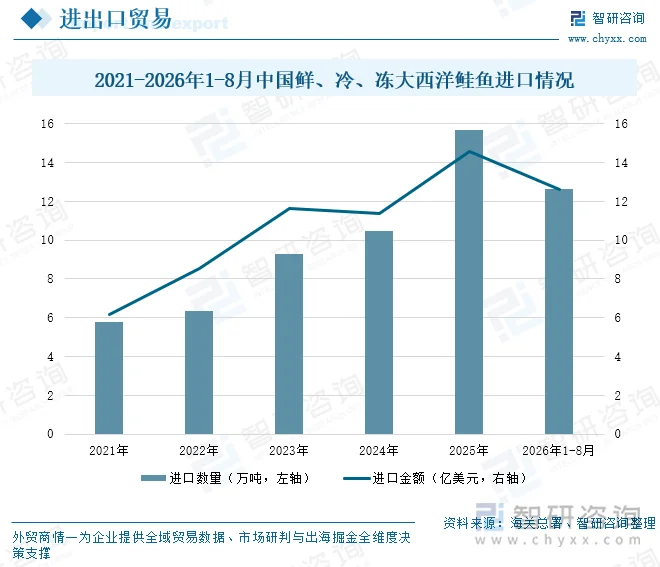
内容概况:三文鱼行业受政策影响显著,2025年以来,《“中国渔政亮剑2025”系列专项执法行动方案》、修订后的《渔业法》、《日照深海三文鱼》标准及《全国渔业发展“十五五”规划》相继出台,呈现“规范养殖、强化保护、推动升级”的导向。产业链分上游苗种饲料装备、中游养殖加工、下游冷链贸易与终端消费。2024年中国水产冷库达9737座,同比增长6.50%,支撑三文鱼流通与深加工。行业现状为“消费扩容、进口主导、国产起步、标准滞后”:2024年淡水养殖鲑鱼产量1887吨,同比下降6.68%;2026年1-8月大西洋鲑进口12.64万吨、12.62亿美元,同比分别增长33.48%和41.80%,量额齐增且均价上行。
上市企业:佳沃食品(300268)、国联水产(300094)、獐子岛(002069)等
相关企业:龙洋知鲜(青海)股份有限公司、国信东方(烟台)循环水养殖科技有限公司、甘肃文祥生态渔业股份有限公司等
关键词:三文鱼分类、三文鱼政策体系、三文鱼产业链、三文鱼产量、三文鱼进出口、三文鱼竞争格局、三文鱼发展趋势
一、三文鱼行业概述
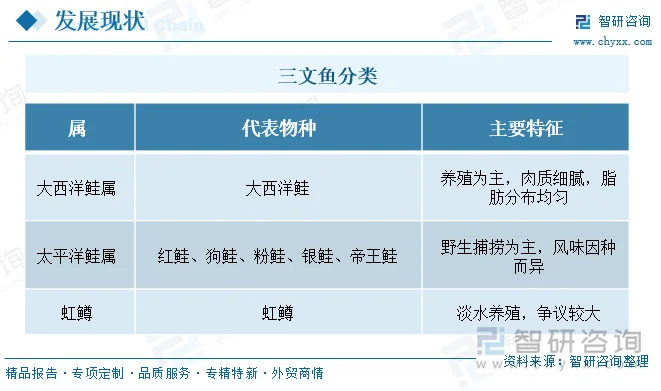
三文鱼(Salmon)并非单一鱼种,而是鲑科(Salmonidae)鱼类的统称。在消费语境中,市场主流所指的“三文鱼”多为海水养殖的大西洋鲑(Atlantic salmon),其肉质橙红、脂肪丰富,是刺身与高端餐饮的经典食材;而国内青海、甘肃等地规模化养殖的虹鳟(Rainbow trout)也以“三文鱼”名义流通,二者因产地、价格与食用方式差异,长期存在认知与标准之争。
二、三文鱼行业政策体系分析
三文鱼行业受政策影响显著,近年来国家政策呈现“规范养殖管理、强化资源保护、推动产业升级”的导向,逐步引导行业向绿色、可持续、高质量发展转型。
1、规范养殖与资源保护
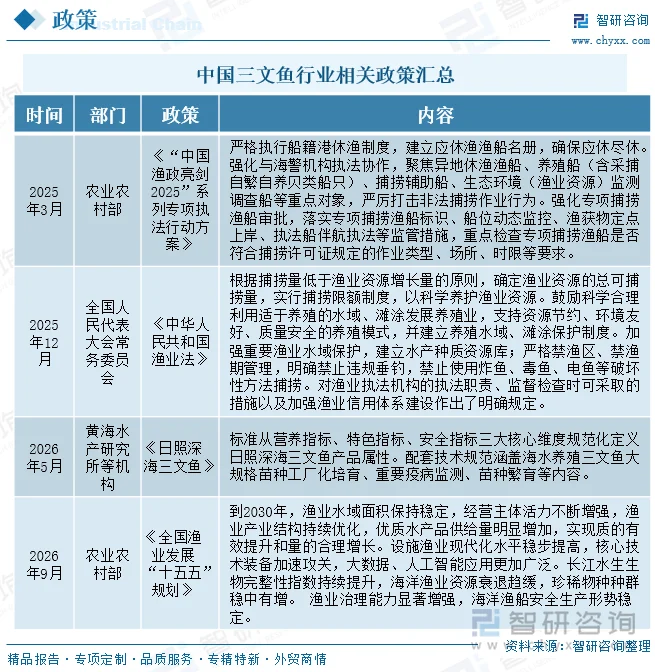
为加强渔业资源养护和合理利用,国家持续完善相关管理制度。农业农村部于2025年3月发布《“中国渔政亮剑2025”系列专项执法行动方案》,严格执行船籍港休渔制度,建立应休渔渔船名册,确保应休尽休。强化与海警机构执法协作,聚焦异地休渔渔船、养殖船(含采捕自繁自养贝类船只)、捕捞辅助船等重点对象,严厉打击非法捕捞作业行为。同时,强化专项捕捞渔船审批,落实专项捕捞渔船标识、船位动态监控、渔获物定点上岸、执法船伴航执法等监管措施,重点检查专项捕捞渔船是否符合捕捞许可证规定的作业类型、场所、时限等要求。
2025年12月,全国人民代表大会常务委员会修订《中华人民共和国渔业法》,根据捕捞量低于渔业资源增长量的原则,确定渔业资源的总可捕捞量,实行捕捞限额制度,以科学养护渔业资源。该法还鼓励科学合理利用适于养殖的水域、滩涂发展养殖业,支持资源节约、环境友好、质量安全的养殖模式,并建立养殖水域、滩涂保护制度。此外,加强重要渔业水域保护,建立水产种质资源库;严格禁渔区、禁渔期管理,明确禁止违规垂钓,禁止使用炸鱼、毒鱼、电鱼等破坏性方法捕捞,并对渔业执法机构的执法职责、监督检查时可采取的措施以及加强渔业信用体系建设作出了明确规定。
2、标准引领与产业规范
随着三文鱼产业的快速发展,标准化建设成为提升产品质量和产业竞争力的重要手段。2026年5月,黄海水产研究所等机构发布《日照深海三文鱼》标准,从营养指标、特色指标、安全指标三大核心维度规范化定义日照深海三文鱼产品属性。配套技术规范涵盖海水养殖三文鱼大规格苗种工厂化培育、重要疫病监测、苗种繁育等内容,为三文鱼养殖产业提供了全面的技术支撑和规范指导。这一标准的出台,有助于提升国产三文鱼的品牌形象和市场认可度,推动产业向标准化、规范化方向发展。
3、产业升级与长远规划
为推动渔业高质量发展,农业农村部于2026年9月发布《全国渔业发展“十五五”规划》,为三文鱼行业的长远发展指明了方向。规划提出,到2030年,渔业水域面积保持稳定,经营主体活力不断增强,渔业产业结构持续优化,优质水产品供给量明显增加,实现质的有效提升和量的合理增长。设施渔业现代化水平稳步提高,核心技术装备加速攻关,大数据、人工智能应用更加广泛。长江水生生物完整性指数持续提升,海洋渔业资源衰退趋缓,珍稀物种种群稳中有增。渔业治理能力显著增强,海洋渔船安全生产形势稳定。对于三文鱼行业而言,这意味着将迎来更多的发展机遇和政策支持。一方面,设施渔业现代化水平的提升将有助于提高三文鱼的养殖效率和质量;另一方面,大数据、人工智能等技术的应用将为三文鱼养殖、加工、销售等环节提供更精准的管理和决策支持。同时,随着渔业治理能力的增强,三文鱼行业的市场秩序将更加规范,为产业的健康发展创造良好的环境。
相关报告:智研咨询发布的《中国三文鱼行业市场行情动态及发展趋向分析报告》
三、三文鱼产业链分析
1、产业链结构
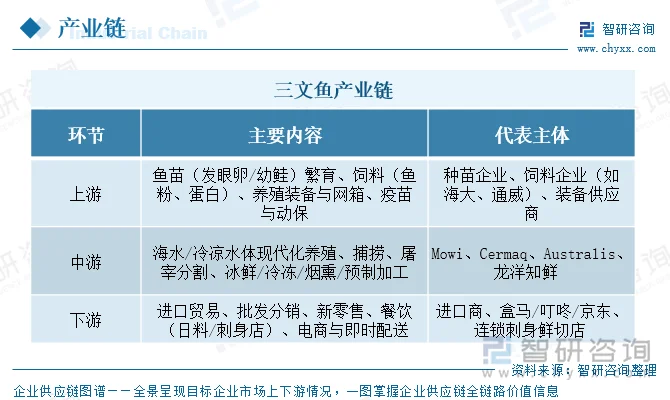
三文鱼产业链分为上游原料设备供应、中游养殖与加工、下游应用三大环节,产业链条完整。上游苗种与饲料决定成本中枢,以及养殖装备、渔船、疫苗与兽药等;中游为三文鱼养殖与加工环节;下游主要为冷链物流、进口贸易与集散、渠道分销、品牌与终端消费。
2、下游环节分析——水产冷库情况
随着居民生活水平的提高,对水产品的消费需求不断增加,尤其是对新鲜、高品质水产品的追求,促使冷库建设需求上升,以保障水产品在储存、运输和销售环节的新鲜度。2024年,中国水产冷库数为9737座,同比增长6.50%。三文鱼作为对新鲜度要求极高的水产品,依赖高效的冷链运输和储存。更多的冷库有助于扩大三文鱼的储存规模,延长储存时间,保障其品质稳定,从而扩大销售半径,让更多地区的消费者能品尝到新鲜的三文鱼。同时,也有利于三文鱼深加工产品的开发与储存,推动产业多元化发展。
四、三文鱼行业市场现状分析
1、产量
当前,中国三文鱼行业呈现“消费扩容、进口主导、国产起步、标准滞后”的阶段性特征,产业链各环节发展不均衡。2024年,中国淡水养殖鲑鱼产量1887吨,同比下降6.68%。随着养殖水域滩涂规划修编和尾水排放标准趋严,部分不达标的虹鳟养殖场被关停或限产,带动行业产量部分下滑。
2、进出口
大西洋鲑鱼丰富Omega-3脂肪酸等营养成分,根据海关总署数据显示,2026年1-8月,中国鲜、冷、冻大西洋鲑鱼进口数量为12.64万吨,同比增长33.48%;进口金额为12.62亿美元,同比增长41.80%。量额双增且金额增速高于数量增速,表明中国三文鱼消费不仅规模在扩张,单位价值也在提升,行业景气度显著回升。
3、竞争格局
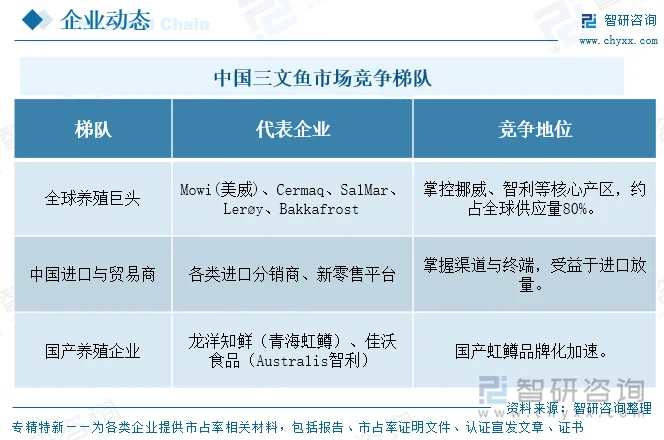
当前,中国三文鱼行业竞争格局呈现“上游外资寡头主导、中游本土企业追赶、下游渠道分散竞争”的特征。由于大西洋鲑种苗、饲料和养殖技术高度集中于挪威、智利等国,中国企业在上游的参与主要体现在虹鳟种苗繁育和陆基RAS项目,但规模小、技术积累薄弱。
五、三文鱼行业发展趋势
1、供给端:国产替代加速,陆基RAS与深远海养殖双轮驱动
未来五年,中国三文鱼供给格局将从“进口绝对主导”向“进口为主、国产补充”转变。陆基循环水养殖(RAS)是国产大西洋鲑最现实的突破口,山东、江苏、青海等地已有多个项目投产或在建,其优势在于可控性强、不受海域条件限制、可贴近消费市场布局。但RAS投资大、能耗高,单吨成本仍高于进口大西洋鲑,短期内难以大规模替代。深远海养殖则是另一条路径,依托大型养殖工船和抗风浪网箱,在黄海、东海冷水团区域探索鲑鳟鱼类规模化养殖,但面临适养海域有限、台风灾害和运维成本高等挑战。与此同时,国产虹鳟养殖将从“扩规模”转向“提质量”,通过标准化养殖、疫病防控和尾水处理提升合规水平。总体看,国产替代是长期方向,但受制于种苗、饲料和成本,未来几年国产大西洋鲑仍难以撼动进口主导地位,虹鳟则需先解决标识信任问题才能放量。
2、消费端:场景多元化与渠道下沉,三文鱼从“高端食材”走向“日常蛋白”
中国三文鱼消费正经历结构性扩张。传统日料店和寿司场景仍是基本盘,但增速更快的增量来自商超会员店、电商直播和家庭餐桌。山姆、盒马、京东等渠道通过自有品牌和冷链能力,将冰鲜三文鱼片、烟熏三文鱼、三文鱼预制菜推向家庭消费,降低了烹饪门槛。二三线城市渗透率提升是未来最大的增量来源,随着冷链网络向内陆延伸,三文鱼的区域价格差异将逐步收窄,消费半径显著扩大。产品形态上,刺身级冰鲜产品仍占高端主流,但熟制、烟熏、即食沙拉、饭团等深加工品类增长更快,有助于规避生食安全争议、延长保质期、降低冷链要求。健康属性是核心驱动力,Omega-3、优质蛋白、低脂等卖点契合健身、母婴、银发等细分人群需求。未来竞争的关键不在于“卖鱼”,而在于能否针对不同场景提供标准化、品牌化、可追溯的产品解决方案。
3、政策与标准端:标识规范与可追溯体系建设成为行业信任重建的核心
虹鳟与大西洋鲑的“三文鱼”命名争议,是中国三文鱼行业最大的信任短板。未来政策走向将围绕“定义清晰、标识规范、追溯可查”展开。一方面,国家层面有望出台更明确的水产品标签标识规范,区分大西洋鲑、太平洋鲑和虹鳟,禁止以虹鳟冒充大西洋鲑销售,团体标准将逐步向行业标准或国家标准升级。另一方面,进口冷链追溯平台和国产养殖可追溯体系将持续完善,消费者扫码即可查询产地、养殖方式、检验检疫和冷链温度记录,这将倒逼企业提升合规能力,也为优质品牌提供溢价空间。此外,深远海养殖用海审批、陆基RAS尾水排放标准、饲料鱼粉替代等配套政策将逐步细化,影响国产替代的成本和节奏。食品安全监管将保持高压,生食水产品的寄生虫、致病菌和兽药残留是重点检测项目。总体判断,政策红利将更多流向标准化、规模化、可追溯的企业,中小散户和不合规贸易商的生存空间收窄,行业集中度有望提升。
更多行业分析详见智研咨询发布的《中国三文鱼行业市场行情动态及发展趋向分析报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国三文鱼行业市场行情动态及发展趋向分析报告
《2027-2033年中国三文鱼行业市场行情动态及发展趋向分析报告》共十章,包含国内外三文鱼企业竞争力分析,2027-2033年中国三文鱼市场趋势分析分析,三文鱼养殖加工企业投融资战略规划分析等内容。


 公众号
 小程序
 微信咨询