内容概况:水电以水能为动力来源,燃料成本近乎为零,运行过程不直接燃烧化石能源,碳排放与污染物排放极低,机组启停灵活、调峰响应快,工程使用寿命长、发电效率稳定,且水电站通常兼具防洪、灌溉、供水、航运及生态调度等综合功能,是兼具经济性、清洁性与安全性的基荷与调峰电源,近年来,在双碳目标指引下,清洁基荷与灵活调节电源的战略价值日益凸显,水电可与风光等间歇性新能源打捆外送、互补运行,有效平抑其出力波动,已成为新型电力系统的重要支撑,据国家能源局数据,2025年中国水电发电量达1.46万亿千瓦时,同比增长2.4%;累计装机容量达44802万千瓦,同比增长2.9%,全年新增装机1215万千瓦。2026年1—7月,水电装机容量达45550万千瓦,其中新增684万千瓦,新增规模明显收窄,行业整体正由高速扩张阶段转入存量运营阶段。
上市企业:长江电力(600900)、国投电力(600886)、华能水电(600025)、电投水电(600292)、桂冠电力(600236)、韶能股份(000601)、黔源电力(002039)、川投能源(600674)、湖南发展(000722)、闽东电力(000993)
关键词:水电市场政策、水电装机容量、水电发电量、水电竞争格局、水电发展趋势
一、概述
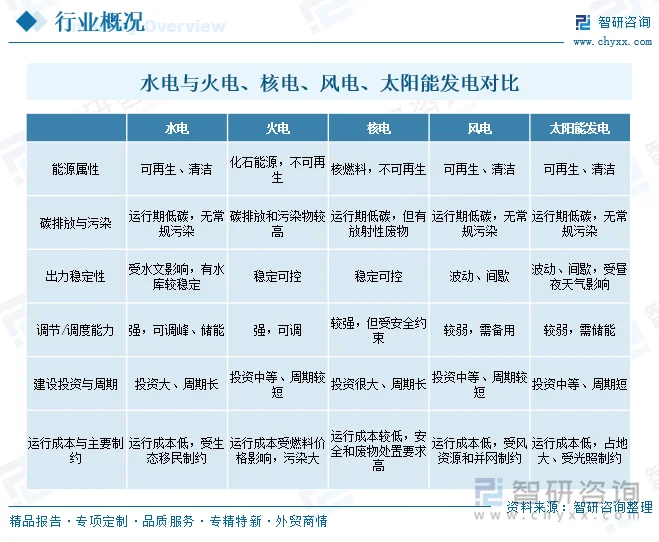
水电(水力发电)是指利用河流、湖泊、海洋等水体的落差(势能)和流量(动能),通过水工建筑物集中水头、调节流量,推动水轮机旋转,再带动发电机发电,把水能转换为电能的方式。水电突出优点是清洁低碳、效率高、运行成本低、寿命长、启停灵活,兼具防洪、灌溉、供水、航运等综合效益,并可通过水库和抽水蓄能发挥储能调峰作用,但同时也存在初始投资大、建设周期长、受水文地形条件制约,以及淹没移民、生态改变等影响,因此,水电开发应统筹能源效益、经济效益与生态社会影响,因地制宜、科学规划,充分发挥其在清洁供电、电网调节和水资源综合利用中的重要作用。
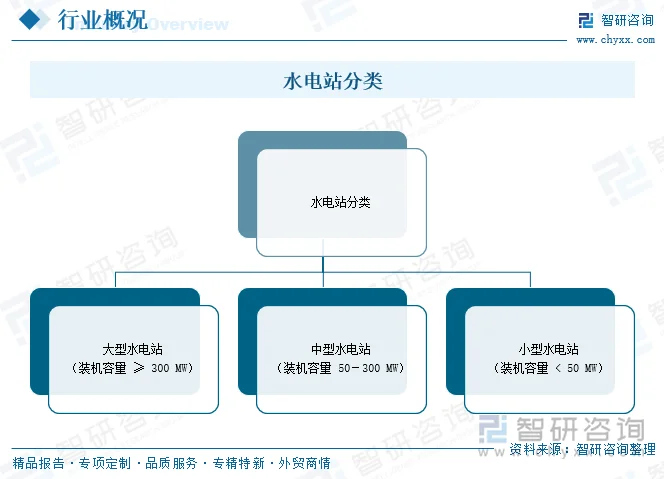
按装机容量,水电站可以分为大型水电站、中型水电站和小型水电站,其中,大型水电站一般指装机容量在300MW及以上,规模大、投资高、建设周期长,往往是电力系统中的骨干电源,承担基荷、调峰、调频和事故备用等任务,并常兼具防洪、灌溉、航运等综合效益;中型水电站装机容量通常为50~300MW,是区域电网的重要电源,在满足地方用电、促进区域经济发展等方面作用明显;小型水电站一般指装机容量小于50MW,具有投资相对较小、建设周期较短、布局灵活、可就近供电等特点,适合农村、山区和偏远地区开发,但单站容量小、调节能力相对有限。
二、市场政策
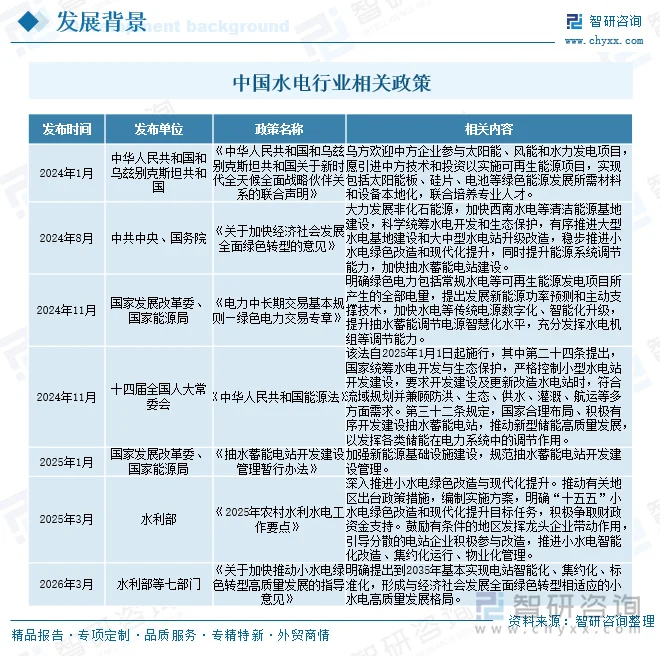
2024年以来,中国相继发布《中华人民共和国和乌兹别克斯坦共和国关于新时代全天候全面战略伙伴关系的联合声明》《关于加快经济社会发展全面绿色转型的意见》《电力中长期交易基本规则—绿色电力交易专章》《中华人民共和国能源法》《抽水蓄能电站开发建设管理暂行办法》《2025年农村水利水电工作要点》《关于加快推动小水电绿色转型高质量发展的指导意见》等一系列政策,推动水电从大规模建设向高质量发展转变,更加注重生态保护、系统调节、市场机制和数字化智能化升级,助力经济社会发展全面绿色转型。
相关报告:智研咨询发布的《中国水电行业发展现状调查及市场分析预测报告》
三、发展现状
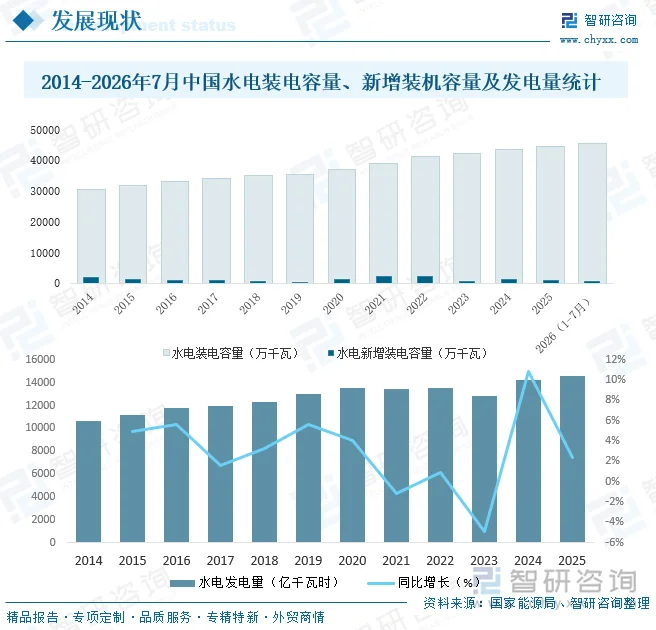
水电以水能为动力来源,燃料成本近乎为零,运行过程不直接燃烧化石能源,碳排放与污染物排放极低,机组启停灵活、调峰响应快,工程使用寿命长、发电效率稳定,且水电站通常兼具防洪、灌溉、供水、航运及生态调度等综合功能,是兼具经济性、清洁性与安全性的基荷与调峰电源,近年来,在双碳目标指引下,清洁基荷与灵活调节电源的战略价值日益凸显,水电可与风光等间歇性新能源打捆外送、互补运行,有效平抑其出力波动,已成为新型电力系统的重要支撑,据国家能源局数据,2025年中国水电发电量达1.46万亿千瓦时,同比增长2.4%;累计装机容量达44802万千瓦,同比增长2.9%,全年新增装机1215万千瓦。2026年1—7月,水电装机容量达45550万千瓦,其中新增684万千瓦,新增规模明显收窄,行业整体正由高速扩张阶段转入存量运营阶段。
四、竞争格局
1、整体格局
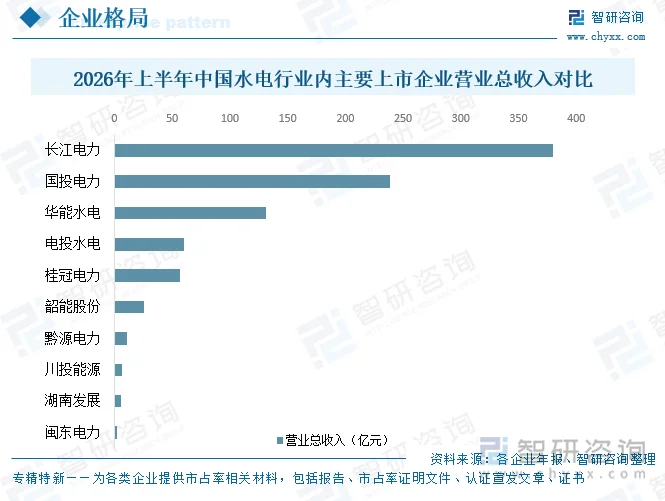
水电属重资产、长周期、低收益行业,单站投资动辄数百亿元、建设周期超十年,且受水文、移民、环保及政策等多重因素制约,对开发主体的资金实力与抗风险能力要求很高,加之水电兼具防洪、航运、供水等公共职能,流域开发又须统一规划、梯级联合调度,客观上要求具备跨区域统筹能力的央企和地方国企主导,以避免逐利性资本分散开发导致资源浪费与公共职能缺位。目前,国内具有流域整体独家开发权的上市公司主要为长江电力、华能水电、国投电力等,其中,长江电力2026年上半年营业总收入完成379.3亿元,遥遥领先,其次为国投电力和华能水电,营业总收入分别完成238.9亿元和131.5亿元。
2、行业内代表企业分析——长江电力
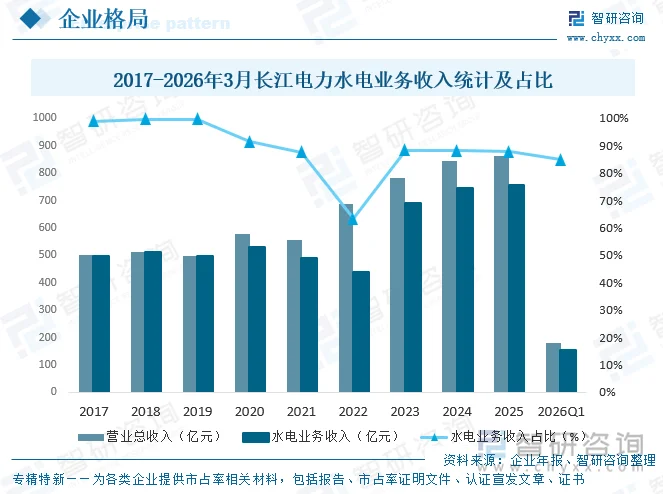
长江电力以大型水电运营为主要业务,为全球最大的水电上市公司,目前水电总装机容量7179.5万千瓦,其中,国内水电装机7169.5万千瓦,约占全国水电装机的16%。公司以“精益求精”的理念和“责任担当”的态度管理运行乌东德、白鹤滩、溪洛渡、向家坝、三峡、葛洲坝等六座水电站,为社会持续提供优质、稳定、可靠的清洁能源。2025年,公司主营业务持续向上向好,境内所属六座流域梯级电站发电量3071.94亿千瓦时,同比增长3.82%,在综合效益、节能减排、能源保供、推动经济社会发展等方面发挥了重要作用。2026年1-3月长江电力营业总收入已完成181.1亿元,其中,水电业务收入153.8亿元,占营业总收入的84.9%。
五、发展趋势
1、新增装机结构切换,常规水电见顶,抽水蓄能接棒
经过多年高强度开发,中东部及西南主要江河的优质站点基本开发完毕,常规水电开发向川藏上游等深远山区推进,移民安置、生态保护与工程成本约束持续加大,新增产能趋于有限。与此同时,伴随新能源大规模并网,电力系统对调节性资源的需求快速攀升,抽水蓄能作为技术最成熟、经济性最优的大规模储能方式进入加快发展期,选址布局与机组技术路线更趋多元,将成为水电装机增长的主要接续力量。
2、行业重心转向存量运营,数字化与绿色化改造并进
行业整体由“建设为主”步入“运营为王”阶段,竞争焦点转向机组可靠性、发电效率与全生命周期成本管控。设备更新换代、机组延寿、缺陷治理与智慧水电站建设将持续推进,数字孪生、智能巡检、无人值守等技术加快落地,推动运维模式由经验驱动向数据驱动转变。同时,生态流量保障、过鱼设施、栖息地修复等绿色改造成为常态,生态友好与综合调度能力成为存量电站的核心竞争力。
3、水风光储一体化与流域联合调度走向深化
依托大型水库的蓄丰补枯能力,西南地区将加快打造水风光储一体化清洁能源基地,水电与风电、光伏打捆外送、联合消纳,以水库调节平抑新能源出力波动。全流域梯级统一调度、跨流域补偿调度和多目标协同调度持续深化,水电功能从单一电量供应转向提供调峰、调频、备用、应急保障等系统服务,运营主体由发电企业向综合能源平台和系统调节服务商转型。
4、定价机制市场化与流域资产整合提速,行业价值重估
随着电力市场化改革深化,水电低成本电量将逐步进入市场交易,辅助服务、容量保障和系统调节价值有望获得更合理的价格补偿,优质水电的盈利模式从单一电量收入转向“电量+容量+服务”多元收入。央企流域资产向上市平台集中整合的趋势仍将延续,行业集中度进一步提升,拥有稀缺流域资源、稳定现金流和高分红能力的龙头运营商,将在低利率与资产荒环境下持续凸显配置价值。
更多行业分析详见智研咨询发布的《中国水电行业发展现状调查及市场分析预测报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国水电行业发展现状调查及市场分析预测报告
《2027-2033年中国水电行业发展现状调查及市场分析预测报告》共十四章,包含中国水力发电重点企业经营状况分析,水电行业投融资分析,2027-2033年水电行业前景趋势分析等内容。


 公众号
 小程序
 微信咨询