我公司拥有所有研究报告产品的唯一著作权,当您购买报告或咨询业务时,请认准“智研钧略”商标,及唯一官方网站智研咨询网(www.chyxx.com)。若要进行引用、刊发,需要获得智研咨询的正式授权。
- 报告目录
- 研究方法
报告导读:
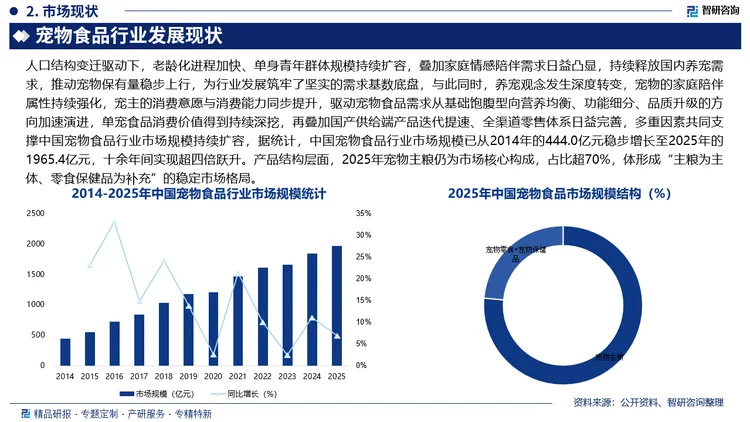
宠物食品是专门为各类宠物设计、经工业化加工配制的食用产品,核心用于满足宠物在不同生命阶段与生理状态下的营养需求。人口结构变迁驱动下,老龄化进程加快、单身青年群体规模持续扩容,叠加家庭情感陪伴需求日益凸显,持续释放国内养宠需求,推动宠物保有量稳步上行,为行业发展筑牢了坚实的需求基数底盘,与此同时,养宠观念发生深度转变,宠物的家庭陪伴属性持续强化,宠主的消费意愿与消费能力同步提升,驱动宠物食品需求从基础饱腹型向营养均衡、功能细分、品质升级的方向加速演进,单宠食品消费价值得到持续深挖,再叠加国产供给端产品迭代提速、全渠道零售体系日益完善,多重因素共同支撑中国宠物食品行业市场规模持续扩容,据统计,中国宠物食品行业市场规模已从2014年的444.0亿元稳步增长至2025年的1965.4亿元,十余年间实现超四倍跃升。
智研咨询,中国宠物食品产业十余年发展的同行者与见证者。我们期待与业界伙伴携手,以精准的信息洞察、专业的咨询服务和个性化的解决方案,共同推动宠物食品行业的进步与繁荣。
观点抢先知:
行业发展有利因素:在人口老龄化进程加快、独生子女家庭情感寄托需求攀升以及单身青年群体规模持续扩容等多重因素驱动下,国内养宠需求不断释放,我国宠物保有量保持稳步增长态势,据《2026年中国宠物行业白皮书(消费报告)》数据显示,2025年中国宠物犬数量达5343万只,同比增长1.6%;宠物猫数量达7289万只,同比增长1.9%,中国宠物数量持续增加为宠物食品行业发展带来广阔的增长空间。
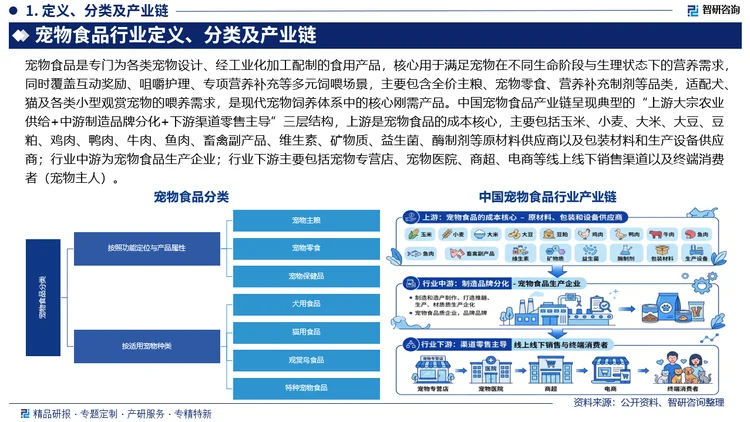
产业链核心节点:中国宠物食品产业链呈现典型的“上游大宗农业供给+中游制造品牌分化+下游渠道零售主导”三层结构,上游是宠物食品的成本核心,主要包括玉米、小麦、大米、大豆、豆粕、鸡肉、鸭肉、牛肉、鱼肉、畜禽副产品、维生素、矿物质、益生菌、酶制剂等原材料供应商以及包装材料和生产设备供应商;行业中游为宠物食品生产企业;行业下游主要包括宠物专营店、宠物医院、商超、电商等线上线下销售渠道以及终端消费者(宠物主人)。
市场规模:人口结构变迁驱动下,老龄化进程加快、单身青年群体规模持续扩容,叠加家庭情感陪伴需求日益凸显,持续释放国内养宠需求,推动宠物保有量稳步上行,为行业发展筑牢了坚实的需求基数底盘,与此同时,养宠观念发生深度转变,宠物的家庭陪伴属性持续强化,宠主的消费意愿与消费能力同步提升,驱动宠物食品需求从基础饱腹型向营养均衡、功能细分、品质升级的方向加速演进,单宠食品消费价值得到持续深挖,再叠加国产供给端产品迭代提速、全渠道零售体系日益完善,多重因素共同支撑中国宠物食品行业市场规模持续扩容,据统计,中国宠物食品行业市场规模已从2014年的444.0亿元稳步增长至2025年的1965.4亿元,十余年间实现超四倍跃升。
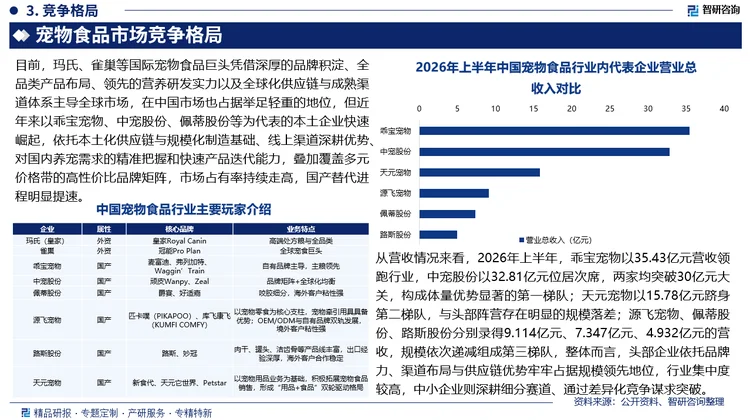
市场格局:目前,玛氏、雀巢等国际宠物食品巨头凭借深厚的品牌积淀、全品类产品布局、领先的营养研发实力以及全球化供应链与成熟渠道体系主导全球市场,在中国市场也占据举足轻重的地位,但近年来以乖宝宠物、中宠股份、佩蒂股份等为代表的本土企业快速崛起,依托本土化供应链与规模化制造基础、线上渠道深耕优势、对国内养宠需求的精准把握和快速产品迭代能力,叠加覆盖多元价格带的高性价比品牌矩阵,市场占有率持续走高,国产替代进程明显提速。
市场趋势:伴随养宠观念的深度转变,宠物家庭陪伴属性持续强化,宠物食品需求已脱离基础饱腹层面,加速向精准营养、功能适配、品质升级的方向演进。未来行业产品迭代将围绕宠物全生命周期的差异化需求展开,针对不同生命阶段、品种特性、体质状态的细分配方将成为主流,肠胃调理、关节养护、美毛护肤、体重控制等功能型主粮,以及针对特定疾病的处方粮将迎来快速发展。同时,生产工艺将持续向高端化升级,低温烘焙、真空冻干、鲜肉酶解等更优保留营养与风味的工艺逐步普及,人食级原料标准、全程原料溯源也将成为头部品牌的标配。
报告相关内容节选:
【特别说明】
1)内容概况部分为我司关于该研究报告核心要素的提炼与展现,内容概况中存在数据更新不及时情况,最终出具的报告数据以年度为单位监测更新。
2)报告最终交付版本与内容概况在展示形式上存在一定差异,但最终交付版完整、全面的涵盖了内容概况的相关要素。报告将以PDF格式提供。
第一章宠物食品行业相关概述
第一节 宠物食品行业相关概述
一、宠物食品产品概述
二、宠物食品产品分类及用途
第二节 宠物食品行业经营模式分析
一、生产模式
二、采购模式
三、销售模式
第二章中国宠物食品行业发展环境分析
第一节 中国宏观经济环境分析
一、GDP历史变动轨迹
二、居民消费价格指数分析
三、城乡居民收入分析
四、社会固定资产投资分析
五、进出口贸易历史变动轨迹
六、2027-2033年我国宏观经济发展预测
第二节 中国宠物食品行业政策环境分析
一、宠物食品行业监管管理体制
二、宠物食品行业相关政策分析
三、上下游产业政策影响分析
第三节 中国宠物食品行业技术环境分析
第三章中国宠物食品所属行业运行态势分析
第一节 中国宠物食品行业概况分析
一、宠物食品生产经营概况
二、宠物食品行业总体发展概况
第二节 中国宠物食品行业经受压力分析
一、人民币升值对宠物食品产业的压力
二、出口退税下调对宠物食品产业的压力
三、原材料涨价对宠物食品产业的压力
四、劳动力成本上升对宠物食品产业的压力
第三节 中国宠物食品的发展及存在的问题分析
一、中国宠物食品行业发展中的问题
二、解决措施
第四章2022-2026年中国宠物食品产业运行情况分析
第一节 2022-2026年中国宠物食品行业发展状况
一、2022-2026年宠物食品行业市场供给分析
二、2022-2026年宠物食品行业市场需求分析
三、2022-2026年宠物食品行业市场规模分析
第二节 中国宠物食品行业集中度分析
一、宠物食品行业市场区域分布情况
二、宠物食品行业市场集中度分析
第三节 2022-2026年中国宠物食品区域市场规模分析
一、2022-2026年华东地区市场规模分析
二、2022-2026年华南地区市场规模分析
三、2022-2026年华中地区市场规模分析
四、2022-2026年华北地区市场规模分析
五、2022-2026年西北地区市场规模分析
六、2022-2026年西南地区市场规模分析
七、2022-2026年东北地区市场规模分析
第五章宠物食品所属行业市场价格分析
第一节 宠物食品产品价格特征分析
第二节 影响国内市场宠物食品产品价格的因素
第三节 主流企业产品价位及价格策略
第四节 宠物食品行业未来价格变化趋势
第六章2026年中国宠物食品行业竞争情况分析
第一节 宠物食品所属行业经济指标分析
一、宠物食品行业赢利性分析
二、宠物食品产品附加值的提升空间
三、宠物食品行业进入壁垒退出机制
四、宠物食品行业周期性、季节性等特点
第二节 宠物食品行业竞争结构分析
一、现有企业间竞争
二、潜在进入者分析
三、替代品威胁分析
四、供应商议价能力
五、客户议价能力
第三节 宠物食品行业SWOT模型分析
第七章中国宠物食品行业上下游产业链分析
第一节 宠物食品行业上下游产业链概述
第二节 宠物食品上游行业发展状况分析
一、上游原材料市场发展现状
二、上游原材料供应情况分析
三、上游原材料价格走势分析
第三节 宠物食品下游行业需求市场分析
一、下游行业发展现状分析
二、下游行业需求状况分析
三、下游行业需求前景分析
第八章重点企业经营状况分析
第一节 烟台中宠食品股份有限公司
一、企业发展基本情况
二、企业主要产品分析
三、企业财务状况分析
四、企业发展战略分析
第二节 乖宝宠物食品集团股份有限公司
一、企业发展基本情况.
二、企业主要产品分析
三、企业财务状况分析
四、企业发展战略分析
第三节 玛氏食品(北京)有限公司
一、企业发展基本情况
二、企业主要产品分析
三、企业财务状况分析
四、企业发展战略分析
第四节 杭州天元宠物用品股份有限公司
一、企业发展基本情况
二、企业主要产品分析
三、企业财务状况分析
四、企业发展战略分析
第五节 山东路斯宠物食品股份有限公司
一、企业发展基本情况
二、企业主要产品分析
三、企业财务状况分析
四、企业发展战略分析
第六节 佩蒂动物营养科技股份有限公司
一、企业发展基本情况
二、企业主要产品分析
三、企业财务状况分析
四、企业发展战略分析
第九章2022-2026年中国宠物食品所属行业主要数据监测分析
第一节 2022-2026年中国宠物食品所属行业规模分析
一、工业总产值分析
二、销售收入分析
第二节 2026年中国宠物食品所属行业结构分析
一、宠物食品企业分析
二、宠物食品行业从业人员分析
第三节 2022-2026年中国宠物食品所属行业关键性财务指标分析
一、行业主要盈利能力分析
二、行业主要偿债能力分析
三、行业主要运营能力分析
第十章宠物食品行业替代品及互补产品分析
第一节 宠物食品行业替代品分析
一、替代品种类
二、主要替代品对宠物食品行业的影响
三、替代品发展趋势分析
第二节 宠物食品行业互补产品分析
一、行业互补产品种类
二、主要互补产品对宠物食品行业的影响
三、互补产品发展趋势分析
第十一章宠物食品产业渠道分析
第一节 2026年国内宠物食品产品的经销模式
第二节 宠物食品行业渠道格局
第三节 宠物食品行业渠道形式
第四节 宠物食品渠道要素对比
第五节 宠物食品行业国际化营销模式分析
第六节 2026年国内宠物食品产品生产及销售投资运作模式分析
第十二章2027-2033年宠物食品行业发展前景预测分析
第一节 宠物食品所属行业投资价值分析
一、2027-2033年国内宠物食品所属行业盈利能力分析
二、2027-2033年国内宠物食品所属行业偿债能力分析
三、2027-2033年国内宠物食品所属行业运营能力分析
四、2027-2033年国内宠物食品产品投资收益率分析预测
第二节 2027-2033年国内宠物食品行业投资机会分析
一、国内强劲的经济增长对宠物食品行业的支撑因素分析
二、下游行业的需求对宠物食品行业的推动因素分析
三、宠物食品产品相关产业的发展对宠物食品行业的带动因素分析
第三节 2027-2033年中国宠物食品所属行业供需预测
一、2027-2033年中国宠物食品行业供给预测
二、2027-2033年中国宠物食品行业需求预测
第四节 2027-2033年中国宠物食品所属行业运行状况预测
一、2027-2033年宠物食品行业工业总产值预测
二、2027-2033年宠物食品行业销售收入预测
第十三章2027-2033年中国宠物食品行业投资风险分析
第一节 中国宠物食品行业存在问题分析
第二节 中国宠物食品行业上下游产业链风险分析
一、下游行业需求市场风险分析
二、关联行业风险分析
第三节 中国宠物食品行业投资风险分析
一、政策和体制风险分析
二、技术发展风险分析
三、原材料风险分析
四、进入/退出风险分析
五、经营管理风险分析
第十四章2027-2033年中国宠物食品行业发展策略及投资建议
第一节 宠物食品行业发展战略规划背景意义
一、行业转型升级的需要
二、行业做大做强的需要
三、行业可持续发展需要
第二节 宠物食品行业战略规划制定依据
一、行业发展规律
二、企业资源与能力
三、可预期的战略定位
第三节 宠物食品行业战略规划策略分析
一、战略综合规划
二、技术开发战略
三、区域战略规划
四、产业战略规划
五、营销品牌战略
六、竞争战略规划
第四节 宠物食品行业市场的重点綰户战略实施
一、重点客户战略的必要性
二、重点客户的鉴别与确定
三、重点客户的开发与培育
四、重点客户市场营销策略
第五节 投资建议
图表目录
图表1:宠物食品营养物质分类
图表2:宠物食品分类
图表3:2022-2026年中国GDP发展运行情况
图表4:2022-2026年中国居民消费价格指数(CPI,上年同月=100)
图表5:2022-2026年中国居民人均可支配收入情况
图表6:2022-2026年中国城镇及农村居民收入及消费支出情况
图表7:2026年居民人均消费支出构成占比
图表8:2026年居民人均消费支出情况 单位:元
图表9:2022-2026年中国固定资产投资(不含农户)投资情况
图表10:2022-2026年中国货物进出口总额情况
图表11:国外主要监管机构
图表12:国外部分国家主要法规和政策
图表13:宠物食品行业相关现行标准
图表14:宠物食品行业相关的法律法规、产业政策
图表15:部分省市宠物食品行业相关政策
图表16:我国宠物行业相关政策
图表17:部分省市宠物行业相关政策
图表18:我国畜牧业相关政策
图表19:部分省市畜牧业相关政策
图表20:我国及部分省市宠物医院行业相关政策
图表21:我国宠物饲料行业相关政策
图表22:我国宠物主粮行业相关政策
图表23:2022-2026年中国宠物食品行业专利申请趋势分析
图表24:2022-2026年中国宠物食品行业专利申请人申请趋势分析(单位:个)
图表25:2022-2026年中国宠物食品行业专利申请人技术构成分析(单位:个)
图表26:宠物零食品牌简介
图表27:2022-2026年我国宠物食品需求及市场价格走势图
图表28:我国宠物行业已进入高速发展阶段
图表29:2022-2026年中国宠物食品产销情况
图表30:中国宠物食品行业发展历程
图表31:2022-2026年中国宠物食品产量分析
图表32:2022-2026年我国宠物食品消费量统计
图表33:2022-2026年我国宠物食品市场需求结构——按数量
图表34:2022-2026年中国宠物产业规模情况
图表35:2022-2026年中国宠物行业细分市场规模情况
图表36:2022-2026年我国宠物食品细分产品市场规模走势图
图表37:2026年中国宠物食品需求市场区域分布情况
图表38:我国宠物食品市场呈金字塔型消费结构
图表39:国内主要宠物食品厂商经营特点
图表40:2022-2026年中国宠物食品行业主要企业宠物食品业务收入:亿元
图表41:2022-2026年我国宠物食品细分产品市场规模统计
图表42:2022-2026年我国宠物食品细分市场结构统计
更多图表见正文......
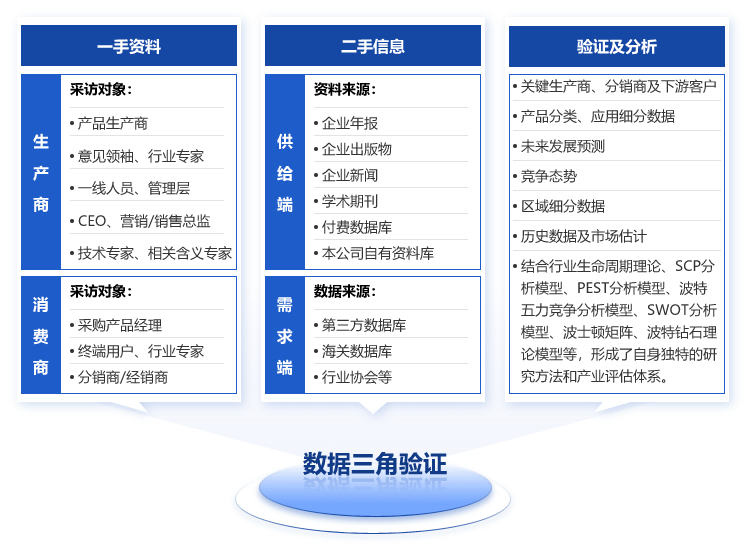
◆ 本报告分析师具有专业研究能力,报告中相关行业数据及市场预测主要为公司研究员采用桌面研究、业界访谈、市场调查及其他研究方法,部分文字和数据采集于公开信息,并且结合智研咨询监测产品数据,通过智研统计预测模型估算获得;企业数据主要为官方渠道以及访谈获得,智研咨询对该等信息的准确性、完整性和可靠性做最大努力的追求,受研究方法和数据获取资源的限制,本报告只提供给用户作为市场参考资料,本公司对该报告的数据和观点不承担法律责任。
◆ 本报告所涉及的观点或信息仅供参考,不构成任何证券或基金投资建议。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告或证券研究报告。本报告数据均来自合法合规渠道,观点产出及数据分析基于分析师对行业的客观理解,本报告不受任何第三方授意或影响。
◆ 本报告所载的资料、意见及推测仅反映智研咨询于发布本报告当日的判断,过往报告中的描述不应作为日后的表现依据。在不同时期,智研咨询可发表与本报告所载资料、意见及推测不一致的报告或文章。智研咨询均不保证本报告所含信息保持在最新状态。同时,智研咨询对本报告所含信息可在不发出通知的情形下做出修改,读者应当自行关注相应的更新或修改。任何机构或个人应对其利用本报告的数据、分析、研究、部分或者全部内容所进行的一切活动负责并承担该等活动所导致的任何损失或伤害。

01
智研咨询成立于2008年,具有18年产业咨询经验
02
智研咨询总部位于北京,具有得天独厚的专家资源和区位优势
03
智研咨询目前累计服务客户上万家,客户覆盖全球,得到客户一致好评
04
智研咨询不仅仅提供精品行研报告,还提供产业规划、IPO咨询、行业调研等全案产业咨询服务
05
智研咨询精益求精地完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确
06
智研咨询不定期提供各观点文章、行业简报、监测报告等免费资源,践行用信息驱动产业发展的公司使命
07
智研咨询建立了自有的数据库资源和知识库
08
智研咨询观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度




品质保证
智研咨询是行业研究咨询服务领域的领导品牌,公司拥有强大的智囊顾问团,与国内数百家咨询机构,行业协会建立长期合作关系,专业的团队和资源,保证了我们报告的专业性。
售后处理
我们提供完善的售后服务系统。只需反馈至智研咨询电话专线、微信客服、在线平台等任意终端,均可在工作日内得到受理回复。24小时全面为您提供专业周到的服务,及时解决您的需求。
跟踪回访
持续让客户满意是我们一直的追求。公司会安排专业的客服专员会定期电话回访或上门拜访,收集您对我们服务的意见及建议,做到让客户100%满意。