我公司拥有所有研究报告产品的唯一著作权,当您购买报告或咨询业务时,请认准“智研钧略”商标,及唯一官方网站智研咨询网(www.chyxx.com)。若要进行引用、刊发,需要获得智研咨询的正式授权。
- 报告目录
- 研究方法
报告导读:
聚苯醚(Polyphenylene Oxide,简称PPO;又称PPE,Polyphenylene Ether)化学名称为聚2,6-二甲基-1,4-苯醚,是由2,6-二甲基苯酚(2,6-DMP)在铜胺催化剂作用下经氧化偶合聚合反应制得的无定形高性能热塑性树脂。其玻璃化转变温度约210℃,长期使用温度可达-127℃~120℃,具有优异的耐热性、尺寸稳定性、电绝缘性、低吸水率及耐水解性,是世界五大通用工程塑料之一。由于纯PPO熔融黏度大、流动性差、加工成型困难,工业上通常通过共混、填充、官能化等方式进行改性,形成改性聚苯醚(MPPO)后应用于电子电气、汽车、光伏、水处理、医疗器械等领域。中国聚苯醚行业正处于国产替代加速突破与高端化转型的关键跃迁期。2025年,中国聚苯醚行业市场规模达24.93亿元,同比增长10.75%。
基于此,依托智研咨询旗下聚苯醚行业研究团队深厚的市场洞察力,并结合多年调研数据与一线实战需求,智研咨询推出《2026-2032年中国聚苯醚(PPO)行业发展现状调查及市场分析预测报告》。本报告立足聚苯醚新视角,聚焦行业核心议题——变化趋势(怎么变)、用户需求(要什么)、投放选择(投向哪)、运营方法(如何投)及实践案例(看一看),期待携手行业伙伴,共谋行业发展新格局、新机遇,推动聚苯醚行业发展。
观点抢先知:
相关政策:聚苯醚作为五大通用工程塑料之一,凭借其优异的介电性能、耐热性和尺寸稳定性,在新能源汽车、5G通信、高端电子电器等领域具有不可替代性。聚苯醚行业受政策影响较大,近年来国家政策呈现“强化贸易救济、完善标准体系、推动高端突破”的导向,逐步规范行业发展,推动行业向高质量、国产化方向转型。
行业发展有利因素:多重政策与需求红利共同驱动聚苯醚行业向好发展。政策层面,对美进口PPO反倾销税为国内产业构筑了进口替代窗口期;国家标准体系不断完善,GB/T 45475.2-2025和GB/T 40006.13-2025相继发布,推动行业规范化;工信部精细化工揭榜挂帅将PEI、LCP等同赛道高性能材料纳入攻关,为PPO高端化提供协同创新环境;集成电路“两免三减半”税收优惠间接拉动电子级PPO下游需求。需求层面,AI算力爆发带动M9级电子级PPO需求攀升,新能源汽车产销保持9.5%以上增速,为PPO/PA合金提供结构性增量。政策与市场的双重共振,为行业突破“卡脖子”困境创造了有利条件。
产业链核心节点:聚苯醚产业链分为上游原料与单体、中游聚苯醚原粉及改性、下游应用三大环节。上游主要包括苯酚、甲醇、催化剂、助剂等原料。中游为聚苯醚生产加工环节,产品分为聚苯醚原粉生产和改性聚苯醚两大类。下游涵盖电子电气、汽车、光伏、家电、水处理、医疗器械等领域。
市场规模:当前,中国聚苯醚(PPO/PPE)行业正处于国产替代加速突破的关键阶段。作为五大通用工程塑料之一,聚苯醚因分子主链中刚性苯环与醚键交替结构,兼具优异耐热性、介电稳定性及本质阻燃特性,2025年,中国聚苯醚行业市场规模为24.93亿元,同比增长10.75%。
竞争情况:当前,中国聚苯醚(PPO/PPE)行业竞争格局呈现“海外垄断高端、国内龙头崛起、改性企业差异化布局”的三层结构。南通星辰合成材料有限公司以约5万吨/年产能位居国内第一、全球第二,掌握聚合工艺核心壁垒。电子级PPO领域,圣泉集团市占率高达70%,率先实现M6-M9全系列量产,正加速替代沙比克、旭化成等海外巨头的高端份额。
市场趋势:一是电子级国产替代从“并跑”迈向“领跑”,随着M8/M9级产品认证突破及产能持续释放,国内企业将逐步替代海外企业在华高端份额,行业整体价值重心向具备电子级量产能力的龙头进一步集中。二是产业链纵向整合加速,头部企业向上游2,6-DMP单体领域延伸,打破进口依赖,构建从单体→原粉→改性→应用的全产业链布局,行业竞争从单一环节的技术比拼转向全产业链的综合实力较量。三是绿色化与多元化并行发展,无卤阻燃、低翘曲成型、再生料兼容性成为改性技术主攻方向,应用场景从电子电气、汽车向光伏、医疗、水处理、航空航天持续拓展,推动行业从规模扩张向高附加值、多场景、绿色化的高质量发展模式转型。
报告相关内容节选:


【特别说明】
1)内容概况部分为我司关于该研究报告核心要素的提炼与展现,内容概况中存在数据更新不及时情况,最终出具的报告数据以年度为单位监测更新。
2)报告最终交付版本与内容概况在展示形式上存在一定差异,但最终交付版完整、全面的涵盖了内容概况的相关要素。报告将以PDF格式提供。
第一章中国聚苯醚(PPO)概述
第一节 行业定义
第二节 行业发展特性
第二章全球聚苯醚(PPO)市场发展概况
第一节 全球聚苯醚(PPO)市场分析
第二节 亚洲地区主要国家市场概况
第三节 欧洲地区主要国家市场概况
第四节 美洲地区主要国家市场概况
第三章中国聚苯醚(PPO)环境分析
第一节 中国经济发展环境分析
第二节 行业相关政策、标准
第四章中国聚苯醚(PPO)技术发展分析
第一节 当前中国聚苯醚(PPO)技术发展现况分析
第二节 中国聚苯醚(PPO)技术成熟度分析
第三节 中外聚苯醚(PPO)技术差距及其主要因素分析
第四节 提高中国聚苯醚(PPO)技术的策略
第五章聚苯醚(PPO)市场特性分析
第一节 集中度聚苯醚(PPO)及预测
第二节 SWOT聚苯醚(PPO)及预测
一、优势
二、劣势
三、机会
四、风险
第三节 进入退出状况聚苯醚(PPO)及预测
第六章中国聚苯醚(PPO)发展现状
第一节 中国聚苯醚(PPO)市场现状分析及预测
第二节 中国聚苯醚(PPO)产量分析及预测
第三节 中国聚苯醚(PPO)市场需求分析及预测
一、中国聚苯醚(PPO)需求特点
二、主要地域分布
第四节 中国聚苯醚(PPO)价格趋势分析
第七章2021-2025年中国聚苯醚(PPO)所属行业经济运行
第一节 2021-2025年中国聚苯醚(PPO)所属行业偿债能力分析
第二节 2021-2025年中国聚苯醚(PPO)所属行业盈利能力分析
第三节 2021-2025年中国聚苯醚(PPO)所属行业发展能力分析
第四节 2021-2025年中国聚苯醚(PPO)所属行业企业数量及变化趋势
第八章2021-2025年中国聚苯醚(PPO)所属行业进出口分析
第一节 聚苯醚(PPO)进出口特点
第二节 聚苯醚(PPO)进口分析
第三节 聚苯醚(PPO)出口分析
第九章主要聚苯醚(PPO)企业及竞争格局
第一节 GE
一、企业概况
二、企业主营产品
三、企业经营状况
四、企业发展策略
第二节 旭化成
一、企业概况
二、企业主营产品
三、企业经营状况
四、企业发展策略
第三节 巴斯夫
一、企业概况
二、企业主营产品
三、企业经营状况
四、企业发展策略
第四节 三菱
一、企业概况
二、企业主营产品
三、企业经营状况
四、企业发展策略
第五节 蓝星集团
一、企业概况
二、企业主营产品
三、企业经营状况
四、企业发展策略
第十章2026-2032年聚苯醚(PPO)投资建议
第一节 聚苯醚(PPO)投资环境分析
第二节 聚苯醚(PPO)投资进入壁垒分析
一、经济规模、必要资本量
二、准入政策、法规
三、技术壁垒
第三节 聚苯醚(PPO)投资建议
第十一章2026-2032年中国聚苯醚(PPO)未来发展预测及投资前景分析
第一节 未来聚苯醚(PPO)行业发展趋势分析
一、未来聚苯醚(PPO)行业发展分析
二、未来聚苯醚(PPO)行业技术开发方向
第二节 聚苯醚(PPO)行业相关趋势预测
一、政策变化趋势预测
二、供求趋势预测
三、进出口趋势预测
第十二章2026-2032年中国聚苯醚(PPO)投资的建议及观点
第一节 投资机遇
第二节 投资风险
一、政策风险
二、宏观经济波动风险
三、技术风险
四、其他风险
第三节 行业应对策略
图表目录
图表1:2021-2025年全球聚苯醚市场规模走势
图表2:2021-2025年亚洲地区聚苯醚市场规模走势
图表3:亚洲地区PPO合金消费结构
图表4:2025年欧洲PPO合金消费结构
图表5:2021-2025年欧洲地区聚苯醚市场规模
图表6:2025年北美PPO合金消费结构
图表7:2021-2025年美洲地区聚苯醚市场规模
图表8:2021-2025年我国聚苯醚原粉供需平衡统计
图表9:2021-2025年进口聚苯醚原粉占国内需求量比重走势
图表10:2021-2025年中国聚苯醚(PPO)市场规模及需求量情况
图表11:2021-2025年中国聚苯醚产能情况
图表12:2021-2025年中国聚苯醚产量情况
图表13:2026-2032年中国聚苯醚产量预测
图表14:2021-2025年中国聚苯醚(PPO)树脂需求量走势
图表15:2025年中国PPO树脂需求量分区域占比
更多图表见正文……
◆ 本报告分析师具有专业研究能力,报告中相关行业数据及市场预测主要为公司研究员采用桌面研究、业界访谈、市场调查及其他研究方法,部分文字和数据采集于公开信息,并且结合智研咨询监测产品数据,通过智研统计预测模型估算获得;企业数据主要为官方渠道以及访谈获得,智研咨询对该等信息的准确性、完整性和可靠性做最大努力的追求,受研究方法和数据获取资源的限制,本报告只提供给用户作为市场参考资料,本公司对该报告的数据和观点不承担法律责任。
◆ 本报告所涉及的观点或信息仅供参考,不构成任何证券或基金投资建议。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告或证券研究报告。本报告数据均来自合法合规渠道,观点产出及数据分析基于分析师对行业的客观理解,本报告不受任何第三方授意或影响。
◆ 本报告所载的资料、意见及推测仅反映智研咨询于发布本报告当日的判断,过往报告中的描述不应作为日后的表现依据。在不同时期,智研咨询可发表与本报告所载资料、意见及推测不一致的报告或文章。智研咨询均不保证本报告所含信息保持在最新状态。同时,智研咨询对本报告所含信息可在不发出通知的情形下做出修改,读者应当自行关注相应的更新或修改。任何机构或个人应对其利用本报告的数据、分析、研究、部分或者全部内容所进行的一切活动负责并承担该等活动所导致的任何损失或伤害。

01
智研咨询成立于2008年,具有18年产业咨询经验
02
智研咨询总部位于北京,具有得天独厚的专家资源和区位优势
03
智研咨询目前累计服务客户上万家,客户覆盖全球,得到客户一致好评
04
智研咨询不仅仅提供精品行研报告,还提供产业规划、IPO咨询、行业调研等全案产业咨询服务
05
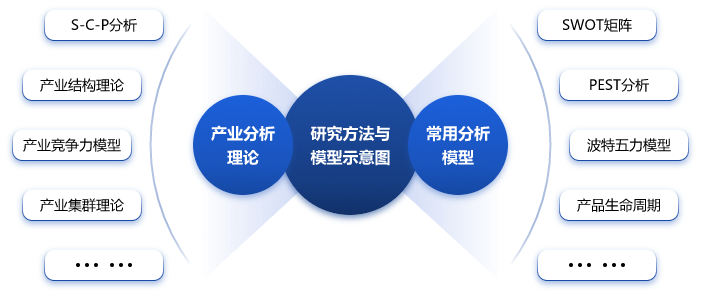
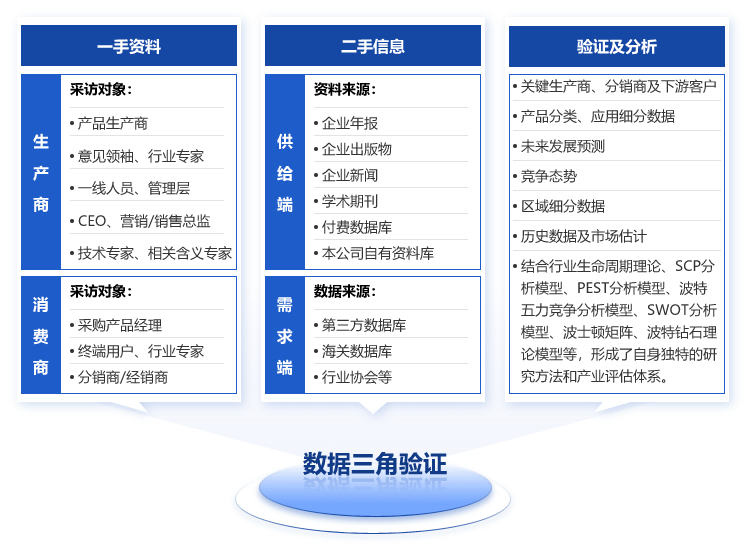
智研咨询精益求精地完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确
06
智研咨询不定期提供各观点文章、行业简报、监测报告等免费资源,践行用信息驱动产业发展的公司使命
07
智研咨询建立了自有的数据库资源和知识库
08
智研咨询观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度




品质保证
智研咨询是行业研究咨询服务领域的领导品牌,公司拥有强大的智囊顾问团,与国内数百家咨询机构,行业协会建立长期合作关系,专业的团队和资源,保证了我们报告的专业性。
售后处理
我们提供完善的售后服务系统。只需反馈至智研咨询电话专线、微信客服、在线平台等任意终端,均可在工作日内得到受理回复。24小时全面为您提供专业周到的服务,及时解决您的需求。
跟踪回访
持续让客户满意是我们一直的追求。公司会安排专业的客服专员会定期电话回访或上门拜访,收集您对我们服务的意见及建议,做到让客户100%满意。