我公司拥有所有研究报告产品的唯一著作权,当您购买报告或咨询业务时,请认准“智研钧略”商标,及唯一官方网站智研咨询网(www.chyxx.com)。若要进行引用、刊发,需要获得智研咨询的正式授权。
- 报告目录
- 研究方法
报告导读:
丁二酸(Succinic acid),又称琥珀酸,是一种重要的脂肪族饱和二元羧酸,化学式为C4H6O4,常温下为无色或白色、无嗅而具有酸味的固体,熔点185℃、沸点235℃,溶于水,微溶于乙醇、乙醚等有机溶剂。作为重要的“碳四(C4)平台化合物”,丁二酸是合成多种中间产物、化学品及药物的关键原料,下游涵盖可降解塑料、食品、医药、化工、农药等诸多领域。目前我国工业化生产丁二酸的工艺路线主要有顺酐电化学还原法、顺酐催化加氢法和生物发酵法三种。受“双碳”目标及禁塑政策影响,可降解塑料成为核心增长引擎,带动丁二酸需求增长,2025年市场规模达24.93亿元。
基于此,依托智研咨询旗下丁二酸行业研究团队深厚的市场洞察力,并结合多年调研数据与一线实战需求,智研咨询推出《2027-2033年中国丁二酸行业竞争格局分析及发展趋势预测报告》。本报告立足丁二酸新视角,聚焦行业核心议题——变化趋势(怎么变)、用户需求(要什么)、投放选择(投向哪)、运营方法(如何投)及实践案例(看一看),期待携手行业伙伴,共谋行业发展新格局、新机遇,推动丁二酸行业发展。
观点抢先知:
相关政策:丁二酸行业作为生物基材料领域的重要组成部分,近年来受到国家政策的大力支持与规范,政策体系呈现“强化创新、推动绿色发展、完善标准建设”的导向,逐步引导行业向高质量、可持续方向转型。
发展背景:根据国家统计局数据显示,2026年1-8月,中国初级形态的塑料产量为9676.1万吨,同比下降0.32%。房地产、家电等传统领域需求低迷,拖累通用塑料消费;与此同时,可降解塑料、生物基材料在政策推动下加速替代传统塑料。丁二酸作为PBS等可降解塑料的关键单体,其需求受益于这一替代趋势,与传统塑料产量下滑形成鲜明对比。
市场规模:当前,中国丁二酸行业正步入产能快速扩张与结构性调整深度并行的关键阶段。一方面,受下游可降解塑料需求持续放量拉动,行业规划产能显著增加,新建及扩建项目陆续推进;另一方面,行业内部工艺路线加速分化,传统顺酐电解法、顺酐加氢法与以非粮生物质为原料的生物发酵法并存,生物基路线在政策支持和技术进步双重驱动下加速崛起,逐步成为行业转型升级的主要方向。与此同时,下游需求结构也在发生深刻变化,PBS等可降解塑料受益于国家“双碳”目标推进和禁塑限塑政策加码,需求快速增长,已取代传统应用领域成为丁二酸行业的核心增长引擎。在这一背景下,2025年中国丁二酸行业市场规模达到24.93亿元,同比增长29.17%。
竞争情况:我国丁二酸行业竞争格局呈现“集中度偏低、区域集聚、路线分化、龙头加速一体化”的特点。企业以精细化工为主;主流顺酐电化学还原法单套规模不大,生物发酵法仍处工业化起步阶段。随着政策规范与环保压力加大,具备技术、资金与一体化优势的龙头企业市场份额提升,行业集中度有望持续提高。
行业壁垒:技术壁垒较高,生物法需高产菌株构建、优化分离纯化工艺,化学法要在催化剂和工艺上持续改进。资金壁垒明显,新建项目和工艺改进需大量资金投入。政策壁垒加强,行业规范与能耗标准趋严,碳足迹认证成为出口与供应链准入门槛,企业需满足相关要求才能进入市场。此外,品牌与市场渠道建设也需要时间和资源积累。
市场趋势:生物基路线将逐步成为主流,随着技术进步,生物法成本持续下降,渗透率稳步提高。行业集中度有望提高,政策规范与环保压力加大,具备技术、资金与一体化优势的龙头企业市场份额将提升。智能化与绿色制造技术深化应用,推动生产过程精准控制与降本增效,行业向高质量、可持续方向发展。同时,应用领域不断拓展,为行业打开更大市场空间。
报告相关内容节选:


【特别说明】
1)内容概况部分为我司关于该研究报告核心要素的提炼与展现,内容概况中存在数据更新不及时情况,最终出具的报告数据以年度为单位监测更新。
2)报告最终交付版本与内容概况在展示形式上存在一定差异,但最终交付版完整、全面的涵盖了内容概况的相关要素。报告将以PDF格式提供。
第一章丁二酸行业界定
第一节 丁二酸行业定义
第二节 丁二酸应用领域分析
第三节 丁二酸行业发展历程
第四节 丁二酸产业链分析
第二章国际丁二酸行业发展态势分析
第一节 国际丁二酸行业总体状况分析
第二节 全球丁二酸市场分析
第三节 全球丁二酸行业发展前景预测分析
第三章中国丁二酸行业发展环境分析
第一节 丁二酸行业经济环境分析
一、宏观经济运行情况分析
二、宏观经济政策
三、宏观经济展望
第二节 丁二酸行业政策环境分析
第四章丁二酸行业技术发展现状及趋势预测分析
第一节 当前丁二酸化学生产技术发展调研
一、电化学法
二、顺酐催化加氢法
第二节 中外微生物发酵法生产丁二酸技术进展
第三节 提高我国丁二酸技术的对策
第五章中国丁二酸行业市场供需状况分析
第一节 中国丁二酸行业市场供给情况分析
一、2022-2026年丁二酸行业市场供给状况分析
二、2027-2033年丁二酸行业市场供给预测分析
第二节 中国丁二酸行业市场需求情况分析
一、2022-2026年丁二酸行业市场需求状况分析
二、2027-2033年丁二酸行业市场需求预测分析
第三节 丁二酸行业市场供需平衡情况分析
第六章中国丁二酸所属行业进出口情况分析
第一节 丁二酸所属行业出口状况分析
第二节 丁二酸所属行业进口状况分析
第七章2022-2026年中国丁二酸所属行业数据监测分析
第一节 2022-2026年丁二酸所属行业偿债能力分析
第二节 2022-2026年丁二酸所属行业盈利能力分析
第三节 2022-2026年丁二酸所属行业发展能力分析
第四节 2022-2026年丁二酸所属行业企业数量及变化趋势预测分析
第八章中国丁二酸行业产品价格监测
第一节 丁二酸市场价格特征
第二节 影响丁二酸市场价格因素分析
第三节 未来丁二酸市场价格走势预测分析
第九章丁二酸行业重点企业发展调研
第一节 安庆和兴化工有限责任公司
一、企业发展简况分析
二、企业经营情况分析
三、企业经营优劣势分析
第二节 安徽华恒生物科技股份有限公司
一、企业发展简况分析
二、企业经营情况分析
三、企业经营优劣势分析
第三节 宝鸡金宝玉科技股份有限公司
一、企业发展简况分析
二、企业经营情况分析
三、企业经营优劣势分析
第四节 上海申人精细化工有限公司
一、企业发展简况分析
二、企业经营情况分析
三、企业经营优劣势分析
第五节 湖南长炼新材料科技股份公司
一、企业发展简况分析
二、企业经营情况分析
三、企业经营优劣势分析
第十章丁二酸行业风险及对策
第一节 中国丁二酸行业投资特性分析
一、丁二酸行业进入壁垒
二、丁二酸行业盈利模式
三、丁二酸行业盈利因素
第二节 丁二酸行业主要竞争因素分析
一、行业内竞争
二、潜在进入者威胁
三、替代品威胁
四、供应商议价能力分析
五、买方侃价能力分析
第三节 2027-2033年中国丁二酸行业竞争趋势预测
第十一章丁二酸行业发展前景及投资建议
第一节 2027-2033年丁二酸行业市场前景展望
第二节 2027-2033年丁二酸行业市场规模预测
第三节 丁二酸项目投资建议
图表目录
图表1:2026年中国丁二酸应用领域分布(%)
图表2:丁二酸行业产业链结构
图表3:2013-2026年全球GDP总量情况
图表4:2023-2026年世界经济最新增长预测(单位:%)
图表5:2014-2026年全球丁二酸市场需求
图表6:2014-2026年全球丁二酸市场规模
图表7:2027-2033年全球丁二酸市场规模预测
图表8:2016-2026年中国GDP发展运行情况
图表9:2011-2026年中国居民人均可支配收入情况
图表10:2008-2026年中国城镇及农村居民收入及消费支出情况
图表11:2026年居民人均消费支出构成占比
图表12:2026年居民人均消费支出情况 单位:元
图表13:2016-2026年中国固定资产投资(不含农户)投资情况
图表14:2022-2026年中国规模以上工业同比增长速度
图表15:2016-2026年中国社会消费品零售总额情况
图表16:2016-2026年中国货物进出口总额情况
图表17:行业相关现行标准
图表18:行业生产经营中主要涉及环保、安全生产等法律法规
图表19:相关产业政策
图表20:2014-2026年中国丁二酸行业产能统计
图表21:2014-2026年中国丁二酸行业产量情况
图表22:2027-2033年丁二酸行业市场供给预测
图表23:2014-2026年我国丁二酸需求量统计图
图表24:2014-2026年我国丁二酸市场规模统计图
图表25:2014-2026年我国丁二酸需求量分领域统计图
图表26:生物降解塑料的主要品种简介
图表27:塑料材料生命周期循环图
图表28:我国生物降解塑料行业发展阶段
图表29:可降解塑料循环
图表30:2012-2026年中国生物降解塑料行业供需情况
图表31:2014-2026年我国PBS产量统计图
图表32:2027-2033年我国丁二酸市场规模预测图
图表33:2027-2033年我国丁二酸需求量预测图
图表34:2014-2026年我国丁二酸产销统计图
更多图表见正文......
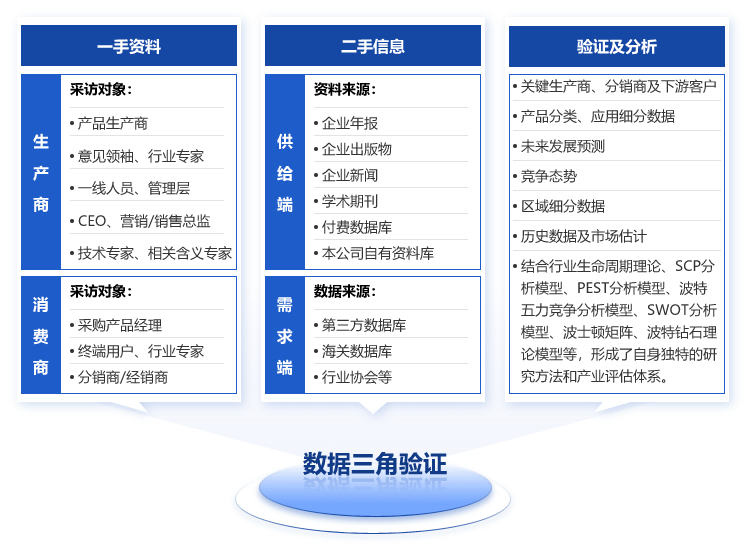
◆ 本报告分析师具有专业研究能力,报告中相关行业数据及市场预测主要为公司研究员采用桌面研究、业界访谈、市场调查及其他研究方法,部分文字和数据采集于公开信息,并且结合智研咨询监测产品数据,通过智研统计预测模型估算获得;企业数据主要为官方渠道以及访谈获得,智研咨询对该等信息的准确性、完整性和可靠性做最大努力的追求,受研究方法和数据获取资源的限制,本报告只提供给用户作为市场参考资料,本公司对该报告的数据和观点不承担法律责任。
◆ 本报告所涉及的观点或信息仅供参考,不构成任何证券或基金投资建议。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告或证券研究报告。本报告数据均来自合法合规渠道,观点产出及数据分析基于分析师对行业的客观理解,本报告不受任何第三方授意或影响。
◆ 本报告所载的资料、意见及推测仅反映智研咨询于发布本报告当日的判断,过往报告中的描述不应作为日后的表现依据。在不同时期,智研咨询可发表与本报告所载资料、意见及推测不一致的报告或文章。智研咨询均不保证本报告所含信息保持在最新状态。同时,智研咨询对本报告所含信息可在不发出通知的情形下做出修改,读者应当自行关注相应的更新或修改。任何机构或个人应对其利用本报告的数据、分析、研究、部分或者全部内容所进行的一切活动负责并承担该等活动所导致的任何损失或伤害。

01
智研咨询成立于2008年,具有18年产业咨询经验
02
智研咨询总部位于北京,具有得天独厚的专家资源和区位优势
03
智研咨询目前累计服务客户上万家,客户覆盖全球,得到客户一致好评
04
智研咨询不仅仅提供精品行研报告,还提供产业规划、IPO咨询、行业调研等全案产业咨询服务
05
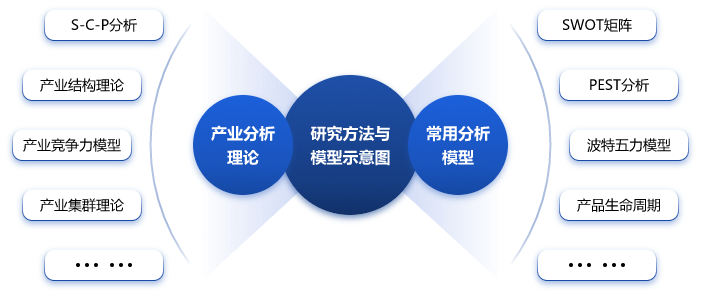
智研咨询精益求精地完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确
06
智研咨询不定期提供各观点文章、行业简报、监测报告等免费资源,践行用信息驱动产业发展的公司使命
07
智研咨询建立了自有的数据库资源和知识库
08
智研咨询观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度




品质保证
智研咨询是行业研究咨询服务领域的领导品牌,公司拥有强大的智囊顾问团,与国内数百家咨询机构,行业协会建立长期合作关系,专业的团队和资源,保证了我们报告的专业性。
售后处理
我们提供完善的售后服务系统。只需反馈至智研咨询电话专线、微信客服、在线平台等任意终端,均可在工作日内得到受理回复。24小时全面为您提供专业周到的服务,及时解决您的需求。
跟踪回访
持续让客户满意是我们一直的追求。公司会安排专业的客服专员会定期电话回访或上门拜访,收集您对我们服务的意见及建议,做到让客户100%满意。