我公司拥有所有研究报告产品的唯一著作权,当您购买报告或咨询业务时,请认准“智研钧略”商标,及唯一官方网站智研咨询网(www.chyxx.com)。若要进行引用、刊发,需要获得智研咨询的正式授权。
- 报告目录
- 研究方法
智研咨询发布的《2027-2033年中国AI芯片行业市场发展态势及投资前景研判报告》共十章。首先介绍了AI芯片行业市场发展环境、AI芯片整体运行态势等,接着分析了AI芯片行业市场运行的现状,然后介绍了AI芯片市场竞争格局。随后,报告对AI芯片做了重点企业经营状况分析,最后分析了AI芯片行业发展趋势与投资预测。您若想对AI芯片产业有个系统的了解或者想投资AI芯片行业,本报告是您不可或缺的重要工具。
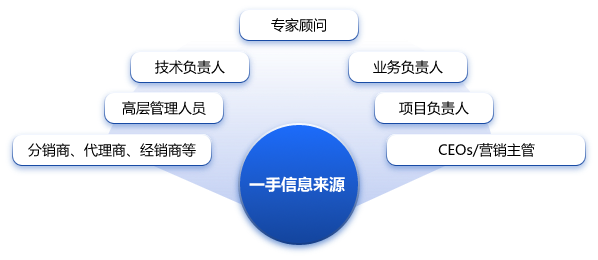
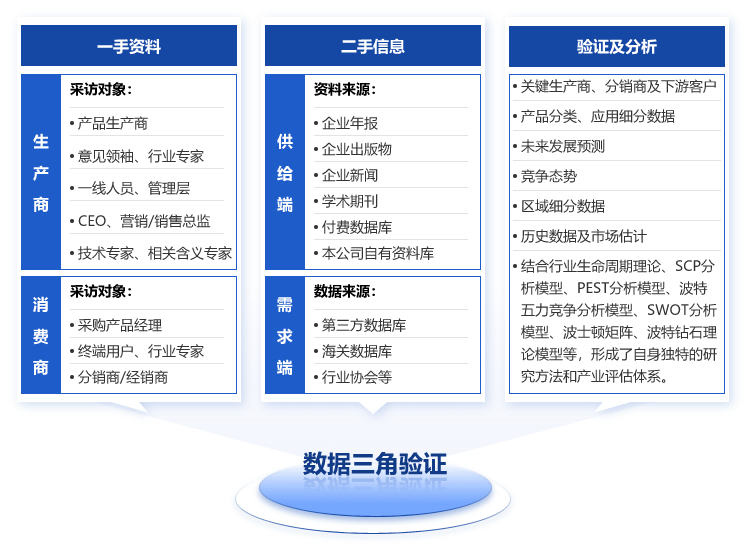
本研究报告数据主要采用国家统计数据,海关总署,问卷调查数据,商务部采集数据等数据库。其中宏观经济数据主要来自国家统计局,部分行业统计数据主要来自国家统计局及市场调研数据,企业数据主要来自于国家统计局规模企业统计数据库及证券交易所等,价格数据主要来自于各类市场监测数据库。
第一章AI芯片行业概述
1.1 定义与内涵界定
1.1.1 基本概念与产品分类
1.1.2 本报告统计口径说明
1.2 技术体系框架
1.2.1 芯片架构
1.2.2 先进制程与制造工艺
1.2.3 先进封装
1.2.4 软件栈与开发生态
1.3 核心技术特征
1.3.1 算力密度与能效比的同步演进
1.3.2 训练与推理的差异化技术需求
1.3.3 国产制造工艺约束下的架构创新
1.4 战略价值
1.4.1 AI算力基础设施的核心基石
1.4.2 算力自主可控的国家战略支点
1.4.3 大模型产业生态的底层支撑
1.5 技术发展历程
1.5.1 全球演进:从GPU到AI专用加速器
1.5.2 中国路径:从“卡脖子”到“突围”
1.6 商业模式分析
1.6.1 目标客群分层
1.6.2 产品服务模式
1.6.3 盈利模式与现金流特征
第二章中国AI芯片行业政策与标准研究
2.1 行业标准建设
2.1.1 AI芯片性能测试与基准评测标准
2.1.2 智算中心芯片适配与互操作性标准
2.1.3 先进封装与Chiplet接口标准
2.2 行业主要政策规划汇总及解读
2.3 未来政策导向
2.3.1 从“补贴驱动”到“场景驱动”
2.3.2 从“设计扶持”到“制造补链”
2.3.3 从“单点突破”到“全链协同”
2.3.4 国际出口管制演变与中国应对策略预判
2.4 政策影响分析
2.4.1 智算中心建设对国产芯片需求的直接拉动
2.4.2 “算力券”制度对国产芯片应用门槛的降低效应
2.4.3 当前政策体系的短板与改进方向
第三章AI芯片产业成本结构与盈利拆解
3.1 芯片级成本结构
3.1.1 设计与IP授权成本
3.1.2 晶圆制造成本
3.1.3 先进封装成本
3.1.4 测试与良率损耗
3.2 典型产品成本与报价调查
3.2.1 训练芯片
3.2.2 推理芯片
3.2.3 边缘推理芯片
3.3 主要部件与模块价值量及占比
3.3.1 计算核心(Die)成本
3.3.2 HBM存储成本
3.3.3 先进封装与基板成本
3.3.4 软件与生态投入
3.4 价格与利润空间
3.4.1 各类芯片出厂价与系统级报价
3.4.2 毛利率水平
3.4.3 研发投入占营收比例与盈亏平衡点测算
3.5 客户侧经济性
3.5.1 智算中心国产芯片部署成本模型
3.5.2 国产芯片vs英伟达的全生命周期拥有成本对比
3.5.3 算力租赁与自建集群的经济性分析
3.6 成本利润剖析总结
第四章中国AI芯片行业现状调查
4.1 行业发展历程
4.2 行业运行现状
4.2.1 产业发展阶段判断
4.2.2 核心痛点
4.2.3 投融资动态与IPO浪潮
4.2.4 行业驱动因素
4.3 市场现状与应用验证
4.3.1 全球及中国AI芯片市场规模
4.3.2 云端训练vs推理vs边缘市场份额结构
4.3.3 GPU vs 非GPU(ASIC)技术路线占比
4.3.4 细分场景渗透率横向对比
4.4 主要玩家及产品谱系调查
4.4.1 华为昇腾
4.4.2 互联网系
4.4.3 GPU四小龙
4.4.4 专用推理芯片派
4.4.5 外资品牌
4.5 竞争格局调查
4.5.1 市场份额与梯队划分
4.5.2 技术路线分化
4.5.3 区域产业集群分析
4.5.4 竞争态势演变
4.6 产业链分析
4.6.1 产业链全景图
4.6.2 产业链成熟度评估
4.6.3 价值链与利润池分布
第五章AI芯片产业链调查——上游(EDA、IP、制造与关键材料)
5.1 EDA工具与IP核
5.1.1 EDA三巨头垄断格局与国产EDA进展
5.1.2 EDA与IP主要玩家调查
5.2 晶圆制造与先进制程
5.2.1 中芯国际7nm工艺产能与良率现状
5.2.2 国产DUV光刻机测试进展与制程演进路径
5.2.3 晶圆制造产能供需与价格走势
5.3 先进封装
5.3.1 CoWoS产能全球格局
5.3.2 国内先进封装产能建设
5.3.3 Chiplet架构与异构集成趋势
5.4 HBM高带宽存储
5.4.1 全球HBM市场格局
5.4.2 长鑫存储HBM3研发与量产进展
5.4.3 HBM产能瓶颈对AI芯片出货量的制约
5.5 上游关键挑战
5.5.1 先进制程设备(EUV/高端DUV)进口受限
5.5.2 HBM产能瓶颈与国产替代时间差
5.5.3 CoWoS先进封装产能不足
5.5.4 关键材料(ABF载板/BT树脂等)进口依赖
5.6 上游产业链研究总结
第六章AI芯片产业链调查——中游(芯片设计、软件栈与系统集成)
6.1 芯片设计
6.1.1 训练芯片设计
6.1.2 推理芯片设计
6.1.3 边缘与终端推理芯片
6.2 软件栈与开发生态
6.2.1 华为CANN+MindSpore全栈体系
6.2.2 各厂商CUDA兼容方案与自研框架
6.2.3 大模型适配与开发者生态建设
6.3 系统集成与整机方案
6.3.1 AI服务器与加速卡
6.3.2 超节点与集群互联方案
6.3.3 智算中心整体交付
6.4 中游关键挑战
6.4.1 制造工艺约束下的性能天花板
6.4.2 软件生态从“可用”到“好用”的跨越
6.4.3 高强度研发投入与盈利压力的平衡
6.5 中游产业链研究总结
第八章AI芯片产业下游应用场景一:智算中心与云端AI
7.1 场景界定与需求逻辑
7.1.1 大模型训练算力需求测算
7.1.2 推理算力需求的爆发节奏
7.2 智算中心建设现状
7.2.1 全国智算中心布局与投资规模
7.2.2 国产芯片在智算中心的渗透率
7.2.3 典型项目案例(中国移动哈尔滨智算中心等)
7.3 互联网与云厂商需求分析
7.3.1 阿里/腾讯/字节跳动/百度AI芯片采购策略
7.3.2 国产芯片与CUDA生态的迁移成本评估
7.4 智算中心与云端AI领域AI芯片市场空间测算
第九章AI芯片产业下游应用场景二:边缘推理与终端AI
8.1 场景界定与需求特征
8.2 边缘推理芯片应用
8.2.1 智能安防与视频分析
8.2.2 工业质检与智能制造
8.2.3 具身智能与机器人
8.3 终端推理芯片应用
8.3.1 智能手机与AI PC
8.3.2 智能汽车与自动驾驶
8.4 边缘推理与终端AI领域AI芯片市场空间测算
第九章中国AI芯片行业重点企业推荐
9.1 阿里巴巴平头哥半导体
9.2 寒武纪科技股份有限公司
9.3 海光信息技术股份有限公司
9.4 摩尔线程智能科技(北京)有限责任公司
9.5 沐曦集成电路(上海)股份有限公司
9.6 上海壁仞科技股份有限公司
9.7 上海天数智芯半导体有限公司
9.8 深圳云天励飞技术股份有限公司
9.9 北京清微智能科技有限公司
9.10 华为昇腾
第十章AI芯片行业发展前景与市场空间测算
10.1 2027-2033年投资机会多维透视
10.1.1 市场痛点分析
10.1.2 行业爆发点分析
10.1.3 产业链投资机会
10.2 行业发展趋势
10.2.1 技术趋势
10.2.2 产品趋势
10.2.3 商业模式趋势
10.2.4 产业趋势
10.3 2027-2033年AI芯片行业市场空间测算
10.3.1 测算口径与核心假设
10.3.2 中国AI芯片市场总体规模预测
10.3.3 细分领域AI芯片市场空间测算
10.4 行业发展主要风险
10.4.1 技术迭代与路线切换风险
10.4.2 出口管制升级与供应链断供风险
10.4.3 产能过剩与价格竞争风险
10.4.4 大客户集中与订单波动风险
10.4.5 生态建设不及预期风险
10.4.6 高研发投入与盈利持续性风险
◆ 本报告分析师具有专业研究能力,报告中相关行业数据及市场预测主要为公司研究员采用桌面研究、业界访谈、市场调查及其他研究方法,部分文字和数据采集于公开信息,并且结合智研咨询监测产品数据,通过智研统计预测模型估算获得;企业数据主要为官方渠道以及访谈获得,智研咨询对该等信息的准确性、完整性和可靠性做最大努力的追求,受研究方法和数据获取资源的限制,本报告只提供给用户作为市场参考资料,本公司对该报告的数据和观点不承担法律责任。
◆ 本报告所涉及的观点或信息仅供参考,不构成任何证券或基金投资建议。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告或证券研究报告。本报告数据均来自合法合规渠道,观点产出及数据分析基于分析师对行业的客观理解,本报告不受任何第三方授意或影响。
◆ 本报告所载的资料、意见及推测仅反映智研咨询于发布本报告当日的判断,过往报告中的描述不应作为日后的表现依据。在不同时期,智研咨询可发表与本报告所载资料、意见及推测不一致的报告或文章。智研咨询均不保证本报告所含信息保持在最新状态。同时,智研咨询对本报告所含信息可在不发出通知的情形下做出修改,读者应当自行关注相应的更新或修改。任何机构或个人应对其利用本报告的数据、分析、研究、部分或者全部内容所进行的一切活动负责并承担该等活动所导致的任何损失或伤害。

01
智研咨询成立于2008年,具有18年产业咨询经验
02
智研咨询总部位于北京,具有得天独厚的专家资源和区位优势
03
智研咨询目前累计服务客户上万家,客户覆盖全球,得到客户一致好评
04
智研咨询不仅仅提供精品行研报告,还提供产业规划、IPO咨询、行业调研等全案产业咨询服务
05
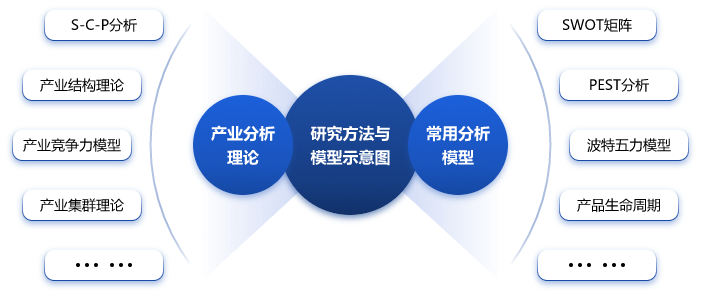
智研咨询精益求精地完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确
06
智研咨询不定期提供各观点文章、行业简报、监测报告等免费资源,践行用信息驱动产业发展的公司使命
07
智研咨询建立了自有的数据库资源和知识库
08
智研咨询观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度




品质保证
智研咨询是行业研究咨询服务领域的领导品牌,公司拥有强大的智囊顾问团,与国内数百家咨询机构,行业协会建立长期合作关系,专业的团队和资源,保证了我们报告的专业性。
售后处理
我们提供完善的售后服务系统。只需反馈至智研咨询电话专线、微信客服、在线平台等任意终端,均可在工作日内得到受理回复。24小时全面为您提供专业周到的服务,及时解决您的需求。
跟踪回访
持续让客户满意是我们一直的追求。公司会安排专业的客服专员会定期电话回访或上门拜访,收集您对我们服务的意见及建议,做到让客户100%满意。