我公司拥有所有研究报告产品的唯一著作权,当您购买报告或咨询业务时,请认准“智研钧略”商标,及唯一官方网站智研咨询网(www.chyxx.com)。若要进行引用、刊发,需要获得智研咨询的正式授权。
- 报告目录
- 研究方法
智研咨询专家团队倾力打造的《2027年中国风电叶片回收行业市场运行态势及未来发展前景报告》(以下简称《报告》)正式揭晓,是企业了解和开拓市场,制定战略方向的得力参考资料。报告从国家经济与产业发展的宏观战略视角出发,深入剖析了风电叶片回收行业未来的市场动向,精准挖掘了行业的发展潜力,并对风电叶片回收行业的未来前景进行研判。
本报告分为风电叶片回收行业发展概述、全球风电叶片回收行业发展分析、中国风电叶片回收行业发展现状分析、风电叶片回收行业产业链分析、风电叶片回收行业市场竞争格局分析、风电叶片回收行业主要优势企业分析、风电叶片回收行业发展趋势及风险预警、风电叶片回收行业发展战略与建议等主要篇章,共计八章,涉及风电叶片回收规模等核心数据。
报告中所有数据,均来自官方机构、行业协会等公开资料以及深入调研获取所得,并且数据经过详细核实和多方求证,以期为行业提供精准、可靠和有效价值信息!
风电叶片回收行业是聚焦退役、老旧、损坏风电叶片,通过拆解、转运、资源化处理、再生利用等全流程工序,实现叶片复合材料循环利用、固废无害化处置的绿色环保产业,是风电全生命周期绿色发展的核心收尾环节。风电叶片核心材质为玻璃纤维增强热固性树脂复合材料,具备高强度、耐腐蚀、难降解的特性,传统填埋、焚烧方式易造成土地资源浪费、二次污染及资源流失,规范化回收利用是破解风电产业“末端环保难题”的关键。目前退役风电叶片的处置路线大致有三种:

我国风电产业自2004年开启规模化装机,历经二十年高速扩张,已形成海量存量装机规模。截至2025年底,全国累计装机超过22.7万台,共计69175万千瓦 ,同比增长23.2%,早期投产的陆上风电机组逐步抵达20年设计使用寿命,叠加风电“以大换小”升级改造政策推进,老旧叶片退役节奏持续加快。据中国能源研究会等机构预测,2025年中国迎来首波风电叶片退役高峰,退役叶片量约30000吨。预计到2030年,中国退役风机叶片总量将突破50万吨,全球累计退役叶片约4300万吨,中国占比约40%。
随着“双碳”目标深入推进,风电作为清洁能源主力军,其全生命周期绿色管控成为行业监管重点。国家层面先后出台《关于促进退役风电、光伏设备循环利用指导意见》《工业绿色低碳发展“十五五”规划》等政策,要求到2030年,废风机叶片等新型固废,推动精细化拆解、低成本利用、有价元素高效提取。

当前国内叶片回收处理产能严重不足,供需矛盾突出。我国退役叶片的处置方式仍以堆放、填埋或简单破碎后作为建材填充料为主,属于降级回收,产品附加值低。高效的化学回收、热解等技术虽已实现实验室突破,但受制于能耗、成本及工艺稳定性,尚未形成规模化产业化应用能力。未来随着回收技术不断突破,我国风电叶片回收行业市场增长势头强劲,呈现“存量释放+产能落地”双重驱动的高增长特征,预计2026年行业总规模将突破6.8亿元。从长期维度来看,全球风电叶片回收市场规模稳步攀升,国内市场增速显著高于全球平均水平,发展潜力突出,预计到2030年中国市场规模将突破36亿元。当前风电叶片回收行业竞争格局呈现高度分散、逐步集中的特征,行业处于充分竞争的初级阶段。

作为一个见证了中国风电叶片回收多年发展的专业机构,智研咨询希望能够与所有致力于与风电叶片回收行业企业携手共进,提供更多有效信息、专业咨询与个性化定制的行业解决方案,为行业的发展尽绵薄之力。
【特别说明】
1)内容概况部分为我司关于该研究报告核心要素的提炼与展现,内容概况中存在数据更新不及时情况,最终出具的报告数据以年度为单位监测更新。
2)报告最终交付版本与内容概况在展示形式上存在一定差异,但最终交付版完整、全面的涵盖了内容概况的相关要素。报告将以PDF格式提供。
第一章风电叶片回收行业发展概述
第一节 行业定义与分类
一、行业概念界定
二、风电叶片回收技术路线分类
1、物理破碎与机械回收
2、热解回收
3、化学降解回收
三、行业服务模式分类
第二节 行业发展历程
一、政策空白期的填埋与堆放阶段
二、示范探索与技术储备阶段
三、强制回收与产业化起步阶段
第三节 风电叶片回收行业商业模式分析
一、行业典型商业模式类型
二、行业收入结构与盈利模式分析
三、行业价值链环节与利润分配格局
第四节 风电叶片回收行业进入壁垒分析
一、退役叶片来源绑定与渠道资源壁垒
二、热解与化学回收核心工艺研发壁垒
三、环保处置资质与项目审批准入壁垒
四、规模化处理产线与资本投入壁垒
五、再生产品消纳渠道与品牌信任壁垒
第五节 风电叶片回收行业退出壁垒分析
一、专用热解处理产线资产沉没成本壁垒
二、环保处置许可与合规退出约束
三、长期退役源供应合约锁定壁垒
第二章全球风电叶片回收行业发展分析
第一节 全球风电装机现状分析
第二节 全球风电装机退役趋势分析
第三节 全球主要区域回收政策与法规分析
第四节 全球回收技术路线与企业布局分析
第五节 全球风电叶片回收市场规模分析
第三章中国风电叶片回收行业发展现状分析
第一节 全球风电装机现状及退役趋势分析
第二节 2022-2026年退役风电叶片产生量分析
第三节 2022-2026年风电叶片回收处理需求分析
第四节 2022-2026年风电叶片回收市场规模与结构分析
第五节 退役风光设备循环利用政策落地动态
第六节 风电叶片回收项目投产动态
第七节 风电叶片回收利用标准体系完善动态
第四章风电叶片回收行业产业链分析
第一节 风电叶片回收行业产业链图谱分析
第二节 上游产业分析
一、风电叶片发展现状及趋势
二、回收装备发展现状及趋势
第三节 下游产业分析
一、再生玻璃纤维应用现状及趋势
二、循环包装应用现状及趋势
三、热解油气应用现状及趋势
第四节 上下游产业链对风电叶片回收行业影响分析
第五章风电叶片回收行业市场竞争格局分析
第一节 行业竞争主体与梯队格局
一、叶片制造商向下游回收延伸的纵向一体化布局
二、专业回收企业与科研院所的技术路线分野
三、整机商与发电集团依托退役源的资源卡位
第二节 行业整体竞争格局与竞争特点
一、强制退役政策催生新兴市场初期分散格局
二、技术路线未定导致的标准与工艺竞争
三、处理资质与环保准入构筑区域性壁垒
第三节 行业竞争关键成功要素分析
一、退役叶片来源绑定与供应链协同能力
二、热解与化学回收核心工艺专利壁垒
三、低成本规模化处理与再生产品消纳渠道
第四节 行业替代品与潜在进入者竞争分析
一、叶片大型化与延寿技术延缓退役峰值的替代效应
二、可降解热塑性树脂对末端回收需求的长期替代
三、水泥窑协同处置低成本路径的替代挤压
四、整机商纵向一体化对独立回收商的进入威胁
第六章风电叶片回收行业主要优势企业分析
第一节 上纬新材
一、公司简介
二、上纬新材经营状况分析
三、上纬新材经营优劣势分析
四、上纬新材发展战略或业务动态
五、企业专利布局分析
第二节 中材科技
一、公司简介
二、中材科技经营状况分析
三、中材科技经营优劣势分析
四、中材科技发展战略或业务动态
五、企业专利布局分析
第三节 时代新材
一、公司简介
二、时代新材经营状况分析
三、时代新材经营优劣势分析
四、时代新材发展战略或业务动态
五、企业专利布局分析
第四节 重庆成飞新材料股份公司
一、公司简介
二、成飞新材料经营状况分析
三、成飞新材料经营优劣势分析
四、成飞新材料发展战略或业务动态
五、企业专利布局分析
第五节 杰瑞新能源再生循环科技有限公司
一、公司简介
二、杰瑞再生循环经营状况分析
三、杰瑞再生循环经营优劣势分析
四、明阳智能发展战略或业务动态
五、企业专利布局分析
第六节 江苏德之道环保科技有限公司
一、公司简介
二、江苏德之道经营状况分析
三、江苏德之道经营优劣势分析
四、江苏德之道发展战略或业务动态
五、企业专利布局分析
第七章风电叶片回收行业发展趋势及风险预警
第一节 全球风电叶片回收行业发展趋势
一、全球退役潮与欧盟填埋禁令驱动回收强制化
二、海外热解与化学回收技术路线加速商业化
第二节 全球风电叶片回收核心指标预测
一、2027-2033年全球退役风电叶片产生量预测
二、2027-2033年全球风电叶片回收市场规模预测
第三节 国内风电叶片回收行业发展趋势研判
一、国内首轮退役高峰临近驱动市场扩容
二、热解与化学回收成为主流技术演进方向
三、再生产品高值化拓展产业价值链
第四节 国内风电叶片回收核心指标预测
一、2027-2033年退役风电叶片产生量预测
二、2027-2033年风电叶片回收市场规模预测
第五节 风电叶片回收行业投资风险预警
一、政策与监管风险预警
1、退役设备回收强制政策落地节奏不及预期风险
2、环保处置标准趋严推高合规成本风险
二、市场与需求风险预警
1、叶片延寿与大型化延缓退役峰值的需求波动风险
2、回收处理产能集中投放引发价格竞争风险
3、再生产品市场接受度不足的需求错配风险
三、技术与替代风险预警
1、热解与化学回收工艺路线迭代不确定性风险
2、可降解热塑性叶片对末端回收的长期替代风险
3、核心回收技术专利壁垒被突破的扩散风险
四、竞争格局风险预警
1、整机商纵向一体化挤压独立回收商风险
2、区域性处理资质垄断带来的格局重塑风险
五、供应链与成本风险预警
1、退役叶片跨区域转运物流成本上升风险
2、热解能耗与辅料成本波动侵蚀利润风险
3、再生产品下游价格联动受制于建材周期风险
第八章风电叶片回收行业发展战略与建议
第一节 构建退役叶片回收溯源与产业体系
一、强制回收责任延伸制度尚待细化落地
二、区域回收网络是贯通供需的关键基础设施
三、溯源台账是规模化规范回收的底层前提
第二节 加强核心回收技术专利布局与标准制定
一、热解与化学法核心专利仍由海外主导
二、团体标准先行但国标体系仍待统一
三、产学研协同是缩短工艺差距的主路径
第三节 推动再生产品高值化与消纳渠道建设
一、低值填料路线难撑产业长期盈利
二、玻纤保级是高值化突围的核心抓手
三、绑定下游大客户锁定稳定消纳出口
第四节 深化产业链上下游协同与区域集群布局
一、整机商与运营商是退役源的核心入口
二、三北地区宜优先布局集中处理集群
三、产废与用废就近协同降低综合成本
◆ 本报告分析师具有专业研究能力,报告中相关行业数据及市场预测主要为公司研究员采用桌面研究、业界访谈、市场调查及其他研究方法,部分文字和数据采集于公开信息,并且结合智研咨询监测产品数据,通过智研统计预测模型估算获得;企业数据主要为官方渠道以及访谈获得,智研咨询对该等信息的准确性、完整性和可靠性做最大努力的追求,受研究方法和数据获取资源的限制,本报告只提供给用户作为市场参考资料,本公司对该报告的数据和观点不承担法律责任。
◆ 本报告所涉及的观点或信息仅供参考,不构成任何证券或基金投资建议。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告或证券研究报告。本报告数据均来自合法合规渠道,观点产出及数据分析基于分析师对行业的客观理解,本报告不受任何第三方授意或影响。
◆ 本报告所载的资料、意见及推测仅反映智研咨询于发布本报告当日的判断,过往报告中的描述不应作为日后的表现依据。在不同时期,智研咨询可发表与本报告所载资料、意见及推测不一致的报告或文章。智研咨询均不保证本报告所含信息保持在最新状态。同时,智研咨询对本报告所含信息可在不发出通知的情形下做出修改,读者应当自行关注相应的更新或修改。任何机构或个人应对其利用本报告的数据、分析、研究、部分或者全部内容所进行的一切活动负责并承担该等活动所导致的任何损失或伤害。

01
智研咨询成立于2008年,具有18年产业咨询经验
02
智研咨询总部位于北京,具有得天独厚的专家资源和区位优势
03
智研咨询目前累计服务客户上万家,客户覆盖全球,得到客户一致好评
04
智研咨询不仅仅提供精品行研报告,还提供产业规划、IPO咨询、行业调研等全案产业咨询服务
05
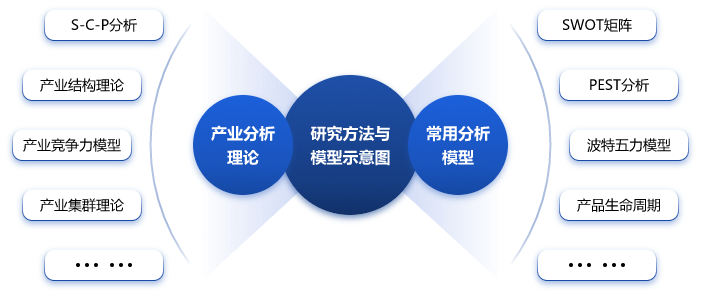
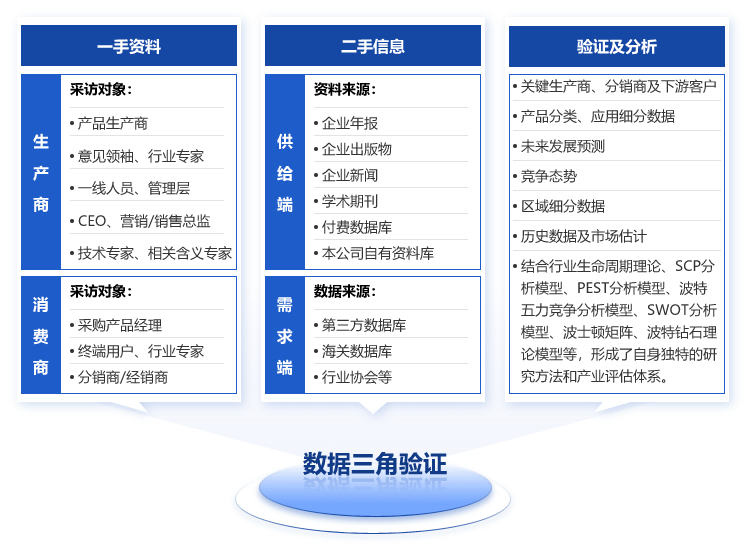
智研咨询精益求精地完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确
06
智研咨询不定期提供各观点文章、行业简报、监测报告等免费资源,践行用信息驱动产业发展的公司使命
07
智研咨询建立了自有的数据库资源和知识库
08
智研咨询观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度




品质保证
智研咨询是行业研究咨询服务领域的领导品牌,公司拥有强大的智囊顾问团,与国内数百家咨询机构,行业协会建立长期合作关系,专业的团队和资源,保证了我们报告的专业性。
售后处理
我们提供完善的售后服务系统。只需反馈至智研咨询电话专线、微信客服、在线平台等任意终端,均可在工作日内得到受理回复。24小时全面为您提供专业周到的服务,及时解决您的需求。
跟踪回访
持续让客户满意是我们一直的追求。公司会安排专业的客服专员会定期电话回访或上门拜访,收集您对我们服务的意见及建议,做到让客户100%满意。