我公司拥有所有研究报告产品的唯一著作权,当您购买报告或咨询业务时,请认准“智研钧略”商标,及唯一官方网站智研咨询网(www.chyxx.com)。若要进行引用、刊发,需要获得智研咨询的正式授权。
- 报告目录
- 研究方法
报告导读:
科学计算在科学智能闭环中承担高质量数据生成与机理求解的核心职能,能力本质由高性能算力与高精度数值仿真共同构成。近年来,算力性能、能效水平及相关基础技术的持续演进,为科学计算的大规模部署和应用提供了供给侧基础,同时,企业数字化研发、工程仿真及科研创新需求的不断增强,推动科学计算由科研辅助工具逐步演进为支撑科技进步与产业升级的重要基础能力。随着科学计算技术从科研机构向产业端扩展、从实验验证向生产与商业场景延伸,越来越多企业开始在研发设计和复杂系统分析中引入科学计算手段,持续拓展行业应用边界,叠加国家持续出台专项科技扶持政策、布局重点科研专项,为产业发展营造稳定有利的外部环境,赋予行业长期增长动能,供需两端红利叠加、政策持续赋能的多重利好共振下,我国科学计算产业迎来高速发展期,据中国信通院统计数据显示,2025年我国科学计算市场规模达1347.03亿元,同比增速29.4%。
作为深耕中国科学计算领域十余年的专业机构,智研咨询致力于携手行业企业,提供精准信息、专业咨询与定制化解决方案,持续赋能科学计算产业发展。
观点抢先知:
产业链核心节点:科学计算产业链上游主要包括基础硬件、基础软件及其他配套设备等环节,是科学计算相关产品和服务的重要支撑基础,上述环节在产品质量、良率水平、产能稳定性以及行业竞争格局和价格波动等方面,与芯片设计业务在成本控制、交付稳定性和持续迭代能力等方面具有较强关联性;中游作为产业链的枢纽,承担着将底层算力转化为高效行业解决方案的职能,通过对硬件资源与特定算法的二次集成与深度协同优化,中游服务商有效释放了硬件效能,实现了算力资源与复杂场景需求的精准匹配;科学计算作为前沿科技和产业创新的重要基础工具,其下游应用广泛覆盖研发投入强度高、系统复杂度高的行业领域,主要应用方向划分,相关领域可概括为生物医药、高端装备、新能源、新材料、集成电路、合成生物、地球科学及低空经济等多个方向,终端用户主要包括企业、政府、高校、科研机构等。
市场规模:近年来,算力性能、能效水平及相关基础技术的持续演进,为科学计算的大规模部署和应用提供了供给侧基础,同时,企业数字化研发、工程仿真及科研创新需求的不断增强,推动科学计算由科研辅助工具逐步演进为支撑科技进步与产业升级的重要基础能力。随着科学计算技术从科研机构向产业端扩展、从实验验证向生产与商业场景延伸,越来越多企业开始在研发设计和复杂系统分析中引入科学计算手段,持续拓展行业应用边界,叠加国家持续出台专项科技扶持政策、布局重点科研专项,为产业发展营造稳定有利的外部环境,赋予行业长期增长动能,供需两端红利叠加、政策持续赋能的多重利好共振下,我国科学计算产业迎来高速发展期,据中国信通院统计数据显示,2025年我国科学计算市场规模达1347.03亿元,同比增速29.4%。
市场格局:从国内市场来看,我国科学计算市场呈现多元化和快速发展的特征,主要竞争对手包括芯片设计公司与超级计算中心,其中,芯片设计类公司具体可分为三类,主要为面向科学计算等复杂计算负载场景,提供优质算力与解决方案的公司,包括:1)设计、研发及销售GPU芯片的公司,除国际巨头英伟达、AMD外,还包括国内上市公司摩尔线程、沐曦股份等;2)设计、研发及销售CPU芯片的公司,如国际巨头Intel、AMD,国内上市公司海光信息等;3)采用其他技术路线(例如ASIC/DSA等)的科学计算芯片公司,如国内上市公司寒武纪等。总体而言,国内科学计算行业呈现出国际企业主导、国内厂商快速追赶的竞争格局,未来,随着国内企业在技术、生态和市场拓展方面的持续突破,有望在更多领域实现国产替代和市场拓展。
代表国产企业:上海思朗科技股份有限公司致力于围绕自主可控的高性能内核架构——MaPU开展芯片自主研发及产业化应用,并面向数据规模激增与计算负载复杂化需求,以自研芯片为核心提供软硬件产品与解决方案。公司基于MaPU芯片架构及自研指令集体系结构推出了HPP系列科学计算芯片,并以HPP芯片为核心打造“天穹”3D科学计算机。 “天穹”3D科学计算机面向科学智能核心领域,依托高性能、高精度、高能效的科学计算能力,支撑生物医药管线开发、科学智能高质量数据集建设、赋能科学研究及算力服务四大应用场景,推动科学计算规模化应用与商业化落地。2026年1-3月思朗科技营业总收入完成1.37亿元,其中,科学计算业务收入1.32亿元,占营业总收入的96.22%。
市场趋势:后摩尔时代,单纯依赖制程微缩和通用算力堆叠的路径已触及边际效应递减的瓶颈。我国科学计算行业正加速从“峰值算力竞赛”转向“有效算力释放”,体系结构级深度优化成为突破关键。行业竞争重点向领域专用架构设计、软硬件协同优化以及存储与互联结构的底层创新聚焦,旨在将庞大的理论算力转化为真实的计算效率。
报告相关内容节选:


【特别说明】
1)内容概况部分为我司关于该研究报告核心要素的提炼与展现,内容概况中存在数据更新不及时情况,最终出具的报告数据以年度为单位监测更新。
2)报告最终交付版本与内容概况在展示形式上存在一定差异,但最终交付版完整、全面的涵盖了内容概况的相关要素。报告将以PDF格式提供。
第一章科学计算行业相关概述
第一节 科学计算行业定义及特征
一、科学计算行业定义
二、行业特征分析
第二节 科学计算行业商业模式分析
第三节 科学计算行业主要风险因素分析
一、经营风险分析
二、管理风险分析
三、法律风险分析
第四节 科学计算行业政策环境分析
一、行业管理体制
二、行业相关标准
三、行业相关发展政策
第二章2025年科学计算行业经济及技术环境分析
第一节 2025年全球宏观经济环境
一、当前世界经济贸易总体形势
二、主要国家和地区经济展望
第二节 2025年中国经济环境分析
一、2025年中国宏观经济环境
二、中国宏观经济环境展望
三、经济环境对科学计算行业影响分析
第三节 2025年科学计算行业社会环境分析
第四节 2025年科学计算行业技术环境
第三章中国科学计算行业经营情况分析
第一节 科学计算行业发展概况分析
一、行业发展历程回顾
二、行业发展特点分析
第二节 科学计算行业供给态势分析
一、2021-2025年中国科学计算行业企业数量分析
二、科学计算行业企业所有制结构分析
三、科学计算行业企业注册资本情况
四、科学计算行业企业区域分布情况
第三节 科学计算行业消费态势分析
一、2021-2025年中国科学计算行业消费情况
二、2021-2025年中国科学计算行业消费区域分布
第四节 科学计算行业消费价格水平分析
第四章2025年中国科学计算行业竞争格局分析
第一节 科学计算行业竞争格局
一、行业品牌竞争格局
二、区域集中度分析
第二节 科学计算行业五力竞争分析
一、现有企业间竞争
二、潜在进入者分析
三、替代品威胁分析
四、供应商议价能力
五、客户议价能力
第三节 科学计算行业壁垒分析
一、人才壁垒
二、经营壁垒
三、品牌壁垒
第四节 科学计算行业竞争力提升策略
第五章科学计算行业上游产业链分析
第一节 上游行业发展现状
第二节 上游行业发展趋势
第三节 上游行业对科学计算行业影响分析
第六章科学计算行业下游产业链分析
第一节 下游需求市场发展概况
第二节 下游需求市场发展趋势
第三节 下游需求市场对科学计算行业影响分析
第七章2021-2025年科学计算行业各区域市场概况
第一节 华北地区科学计算行业分析
一、华北地区区域要素及经济运行态势分析
二、2021-2025年华北地区需求市场情况
三、2026-2032年华北地区需求趋势预测
第二节 东北地区科学计算行业分析
一、东北地区区域要素及经济运行态势分析
二、2021-2025年东北地区需求市场情况
三、2026-2032年东北地区需求趋势预测
第三节 华东地区科学计算行业分析
一、华东地区区域要素及经济运行态势分析
二、2021-2025年华东地区需求市场情况
三、2026-2032年华东地区需求趋势预测
第四节 华中地区科学计算行业分析
一、华中地区区域要素及经济运行态势分析
二、2021-2025年华中地区需求市场情况
三、2026-2032年华中地区需求趋势预测
第五节 华南地区科学计算行业分析
一、华南地区区域要素及经济运行态势分析
二、2021-2025年华南地区需求市场情况
三、2026-2032年华南地区需求趋势预测
第六节 西部地区科学计算行业分析
一、西部地区区域要素及经济运行态势分析
二、2021-2025年西部地区需求市场情况
三、2026-2032年西部地区需求趋势预测
第八章科学计算行业主要优势企业分析
第一节摩尔线程智能科技(北京)股份有限公司
一、企业简介
二、企业经营状况及竞争力分析
第二节沐曦集成电路(上海)股份有限公司
一、企业简介
二、企业经营状况及竞争力分析
第三节海光信息技术股份有限公司
一、企业简介
二、企业经营状况及竞争力分析
第四节中科寒武纪科技股份有限公司
一、企业简介
二、企业经营状况及竞争力分析
第五节上海思朗科技股份有限公司
一、企业简介
二、企业经营状况及竞争力分析
第九章2026-2032年中国科学计算行业发展前景预测
第一节 2026-2032年中国科学计算行业发展趋势预测
一、科学计算行业发展驱动因素分析
二、科学计算行业发展制约因素分析
三、科学计算行业需求前景预测
第二节 科学计算行业研究结论及建议
一、科学计算行业研究结论
二、行业发展策略建议
三、行业投资方向建议
◆ 本报告分析师具有专业研究能力,报告中相关行业数据及市场预测主要为公司研究员采用桌面研究、业界访谈、市场调查及其他研究方法,部分文字和数据采集于公开信息,并且结合智研咨询监测产品数据,通过智研统计预测模型估算获得;企业数据主要为官方渠道以及访谈获得,智研咨询对该等信息的准确性、完整性和可靠性做最大努力的追求,受研究方法和数据获取资源的限制,本报告只提供给用户作为市场参考资料,本公司对该报告的数据和观点不承担法律责任。
◆ 本报告所涉及的观点或信息仅供参考,不构成任何证券或基金投资建议。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告或证券研究报告。本报告数据均来自合法合规渠道,观点产出及数据分析基于分析师对行业的客观理解,本报告不受任何第三方授意或影响。
◆ 本报告所载的资料、意见及推测仅反映智研咨询于发布本报告当日的判断,过往报告中的描述不应作为日后的表现依据。在不同时期,智研咨询可发表与本报告所载资料、意见及推测不一致的报告或文章。智研咨询均不保证本报告所含信息保持在最新状态。同时,智研咨询对本报告所含信息可在不发出通知的情形下做出修改,读者应当自行关注相应的更新或修改。任何机构或个人应对其利用本报告的数据、分析、研究、部分或者全部内容所进行的一切活动负责并承担该等活动所导致的任何损失或伤害。

01
智研咨询成立于2008年,具有18年产业咨询经验
02
智研咨询总部位于北京,具有得天独厚的专家资源和区位优势
03
智研咨询目前累计服务客户上万家,客户覆盖全球,得到客户一致好评
04
智研咨询不仅仅提供精品行研报告,还提供产业规划、IPO咨询、行业调研等全案产业咨询服务
05
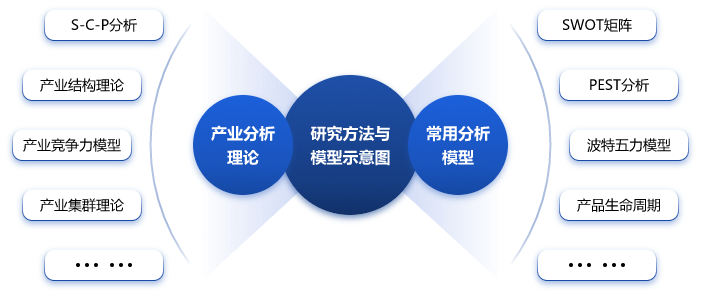
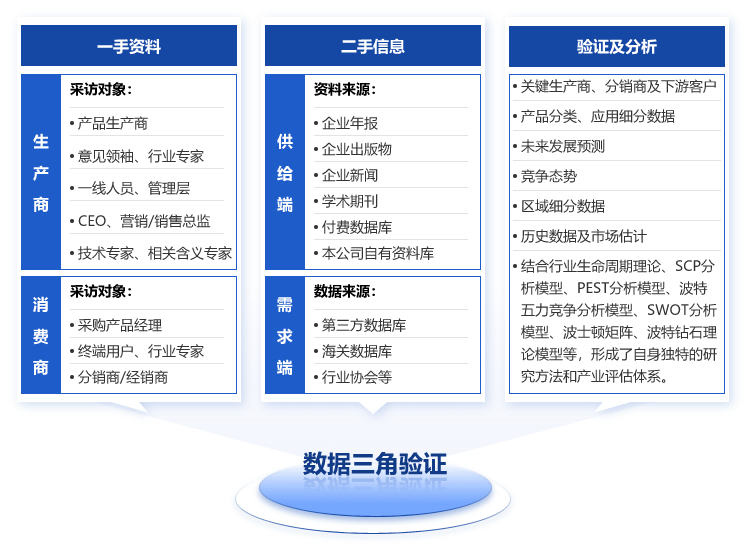
智研咨询精益求精地完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确
06
智研咨询不定期提供各观点文章、行业简报、监测报告等免费资源,践行用信息驱动产业发展的公司使命
07
智研咨询建立了自有的数据库资源和知识库
08
智研咨询观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度




品质保证
智研咨询是行业研究咨询服务领域的领导品牌,公司拥有强大的智囊顾问团,与国内数百家咨询机构,行业协会建立长期合作关系,专业的团队和资源,保证了我们报告的专业性。
售后处理
我们提供完善的售后服务系统。只需反馈至智研咨询电话专线、微信客服、在线平台等任意终端,均可在工作日内得到受理回复。24小时全面为您提供专业周到的服务,及时解决您的需求。
跟踪回访
持续让客户满意是我们一直的追求。公司会安排专业的客服专员会定期电话回访或上门拜访,收集您对我们服务的意见及建议,做到让客户100%满意。